报告摘要
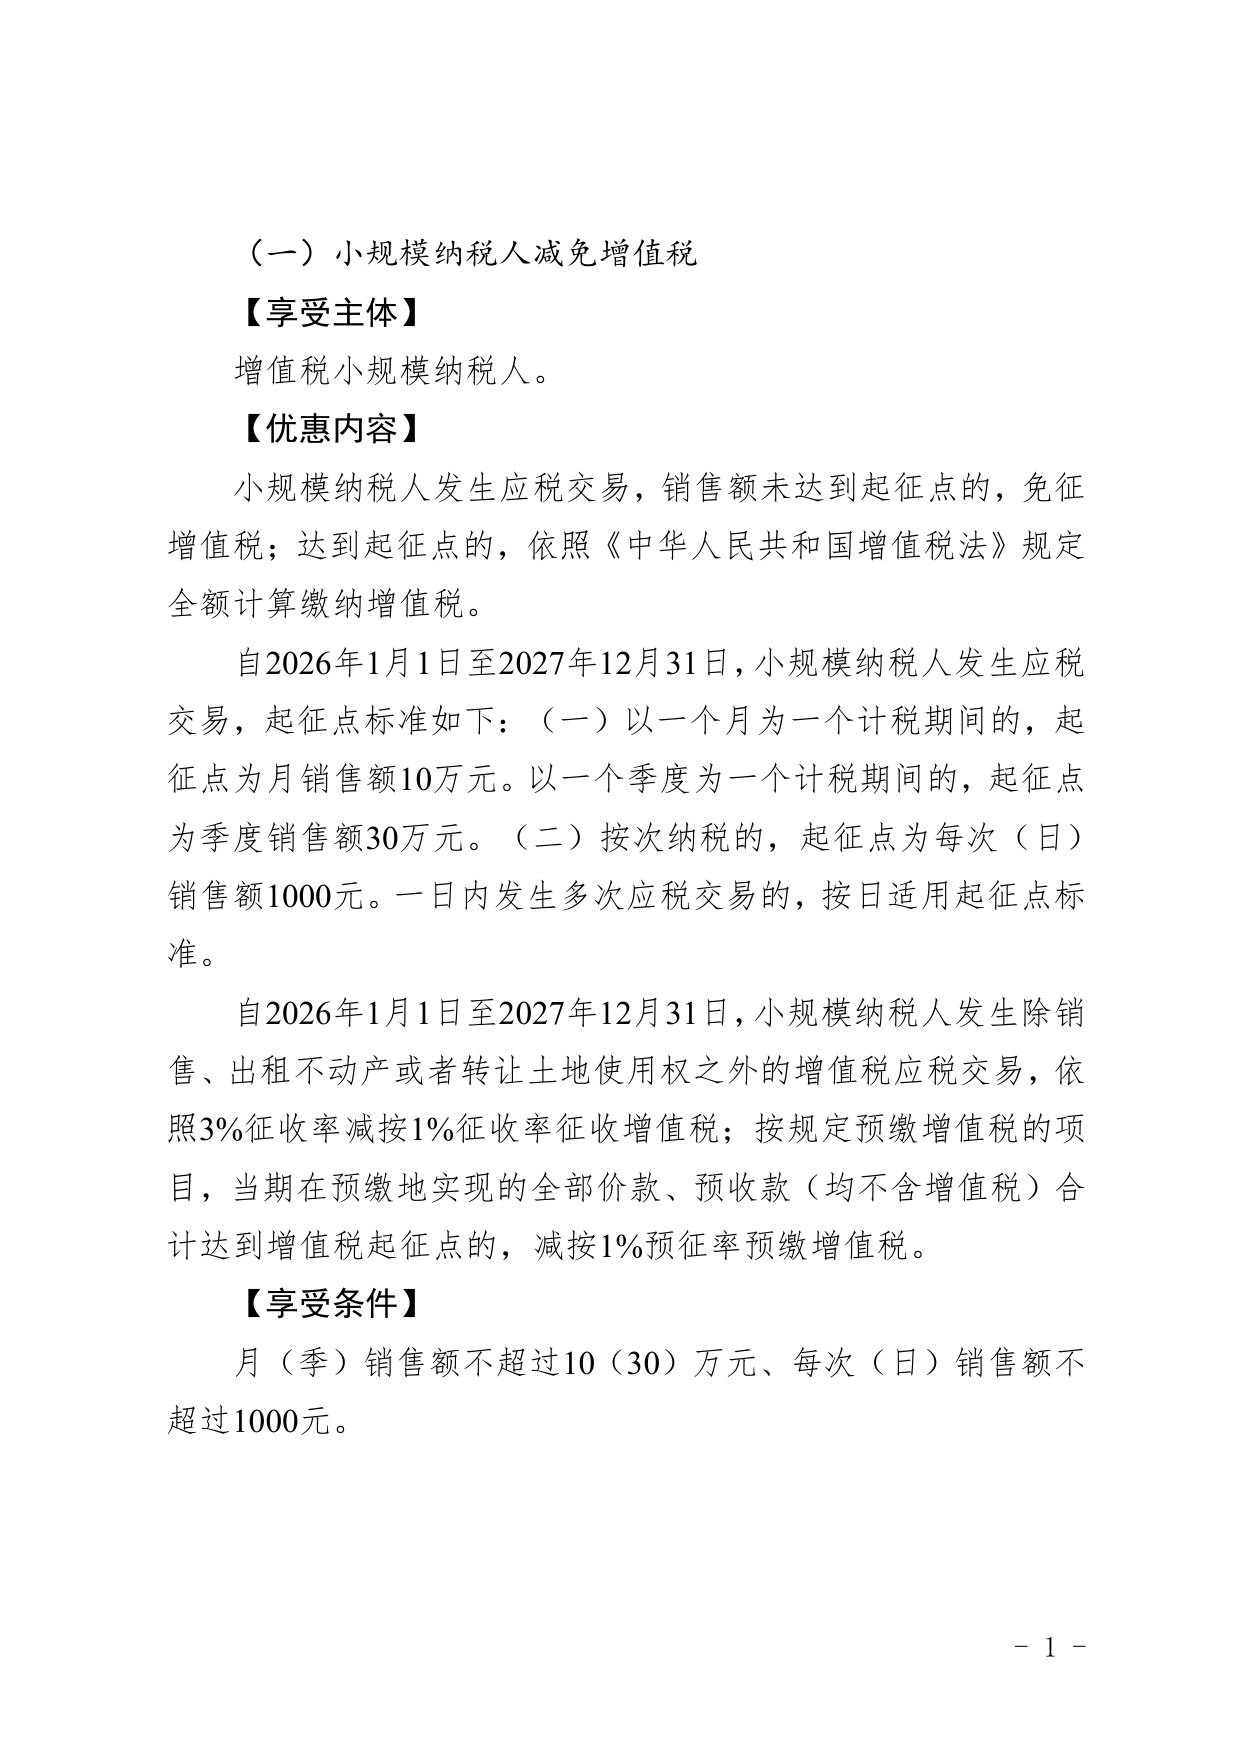
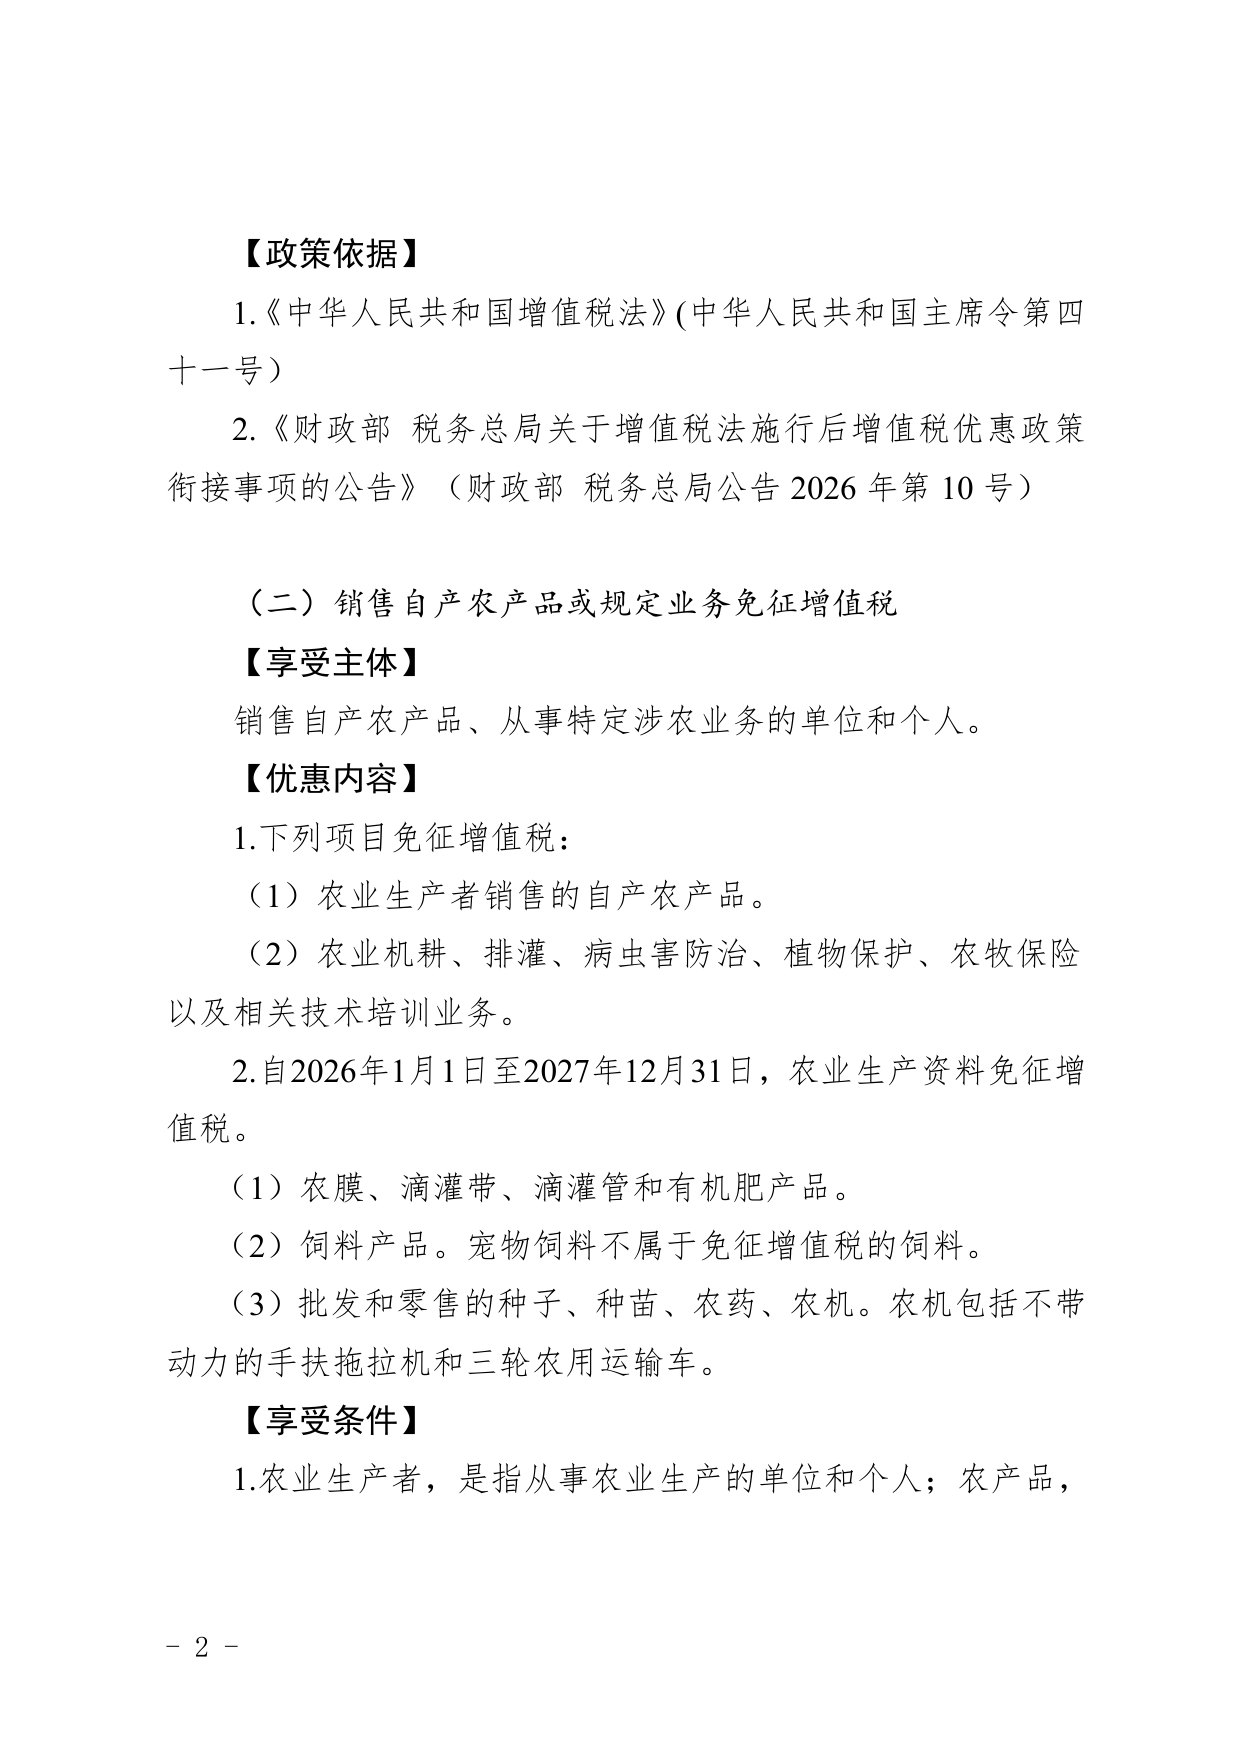
自2026年1月1日至2027年12月31日,小规模纳税人发生除销售、出租不动产或者转让土地使用权之外的增值税应税交易,依照3%征收率减按1%征收率征收增值税;按规定预缴增值税的项目,当期在预缴地实现的全部价款、预收款(均不含增值税)合计达到增值税起征点的,减按1%预征率预缴增值税。
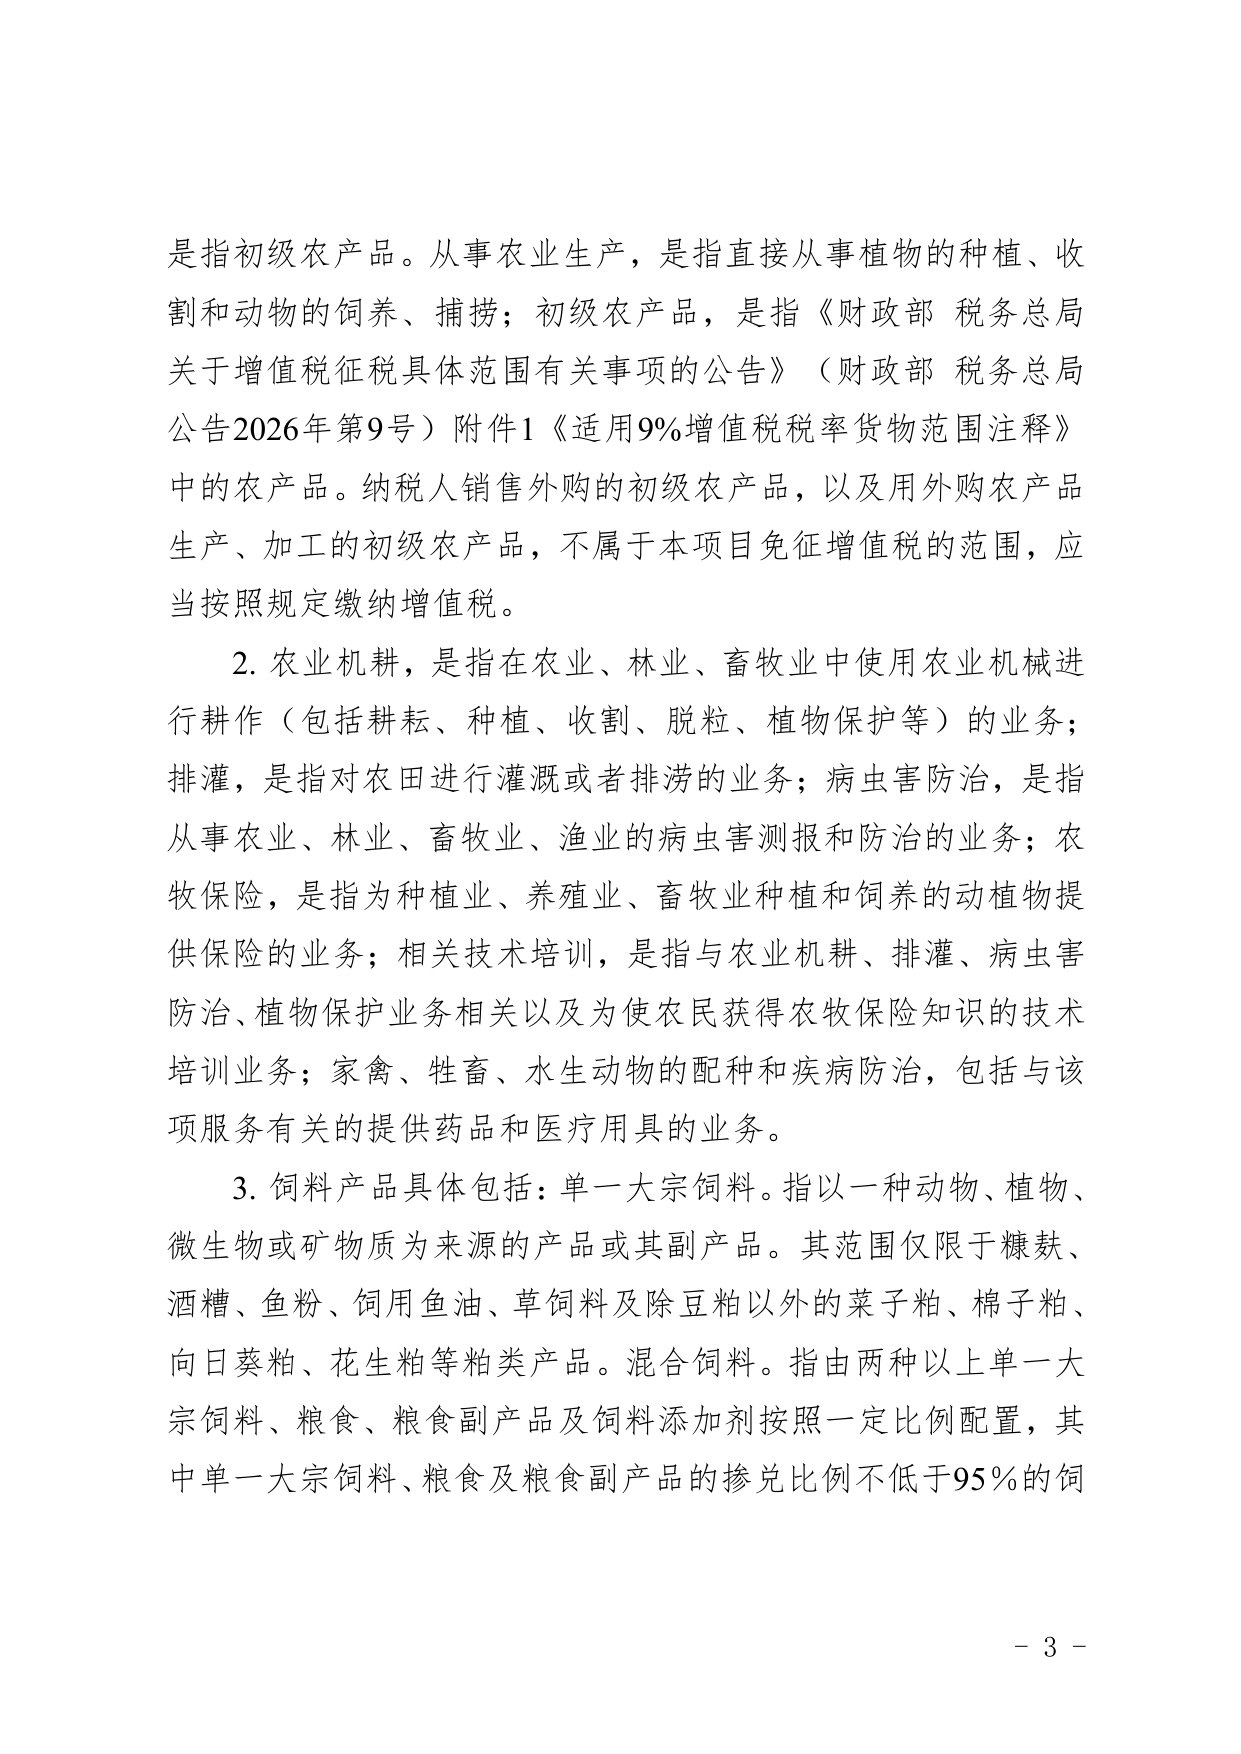
是指初级农产品。从事农业生产,是指直接从事植物的种植、收割和动物的饲养、捕捞;初级农产品,是指《财政部税务总局关于增值税征税具体范围有关事项的公告》(财政部税务总局公告2026年第9号)附件1《适用9%增值税税率货物范围注释》 中的农产品。纳税人销售外购的初级农产品,以及用外购农产品生产、加工的初级农产品,不属于本项目免征增值税的范围,应当按照规定缴纳增值税。
排灌,是指对农田进行灌溉或者排涝的业务;病虫害防治,是指从事农业、林业、畜牧业、渔业的病虫害测报和防治的业务;农牧保险,是指为种植业、养殖业、畜牧业种植和饲养的动植物提供保险的业务;相关技术培训,是指与农业机耕、排灌、病虫害防治、植物保护业务相关以及为使农民获得农牧保险知识的技术培训业务;家禽、牲畜、水生动物的配种和疾病防治,包括与该项服务有关的提供药品和医疗用具的业务。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)