报告摘要
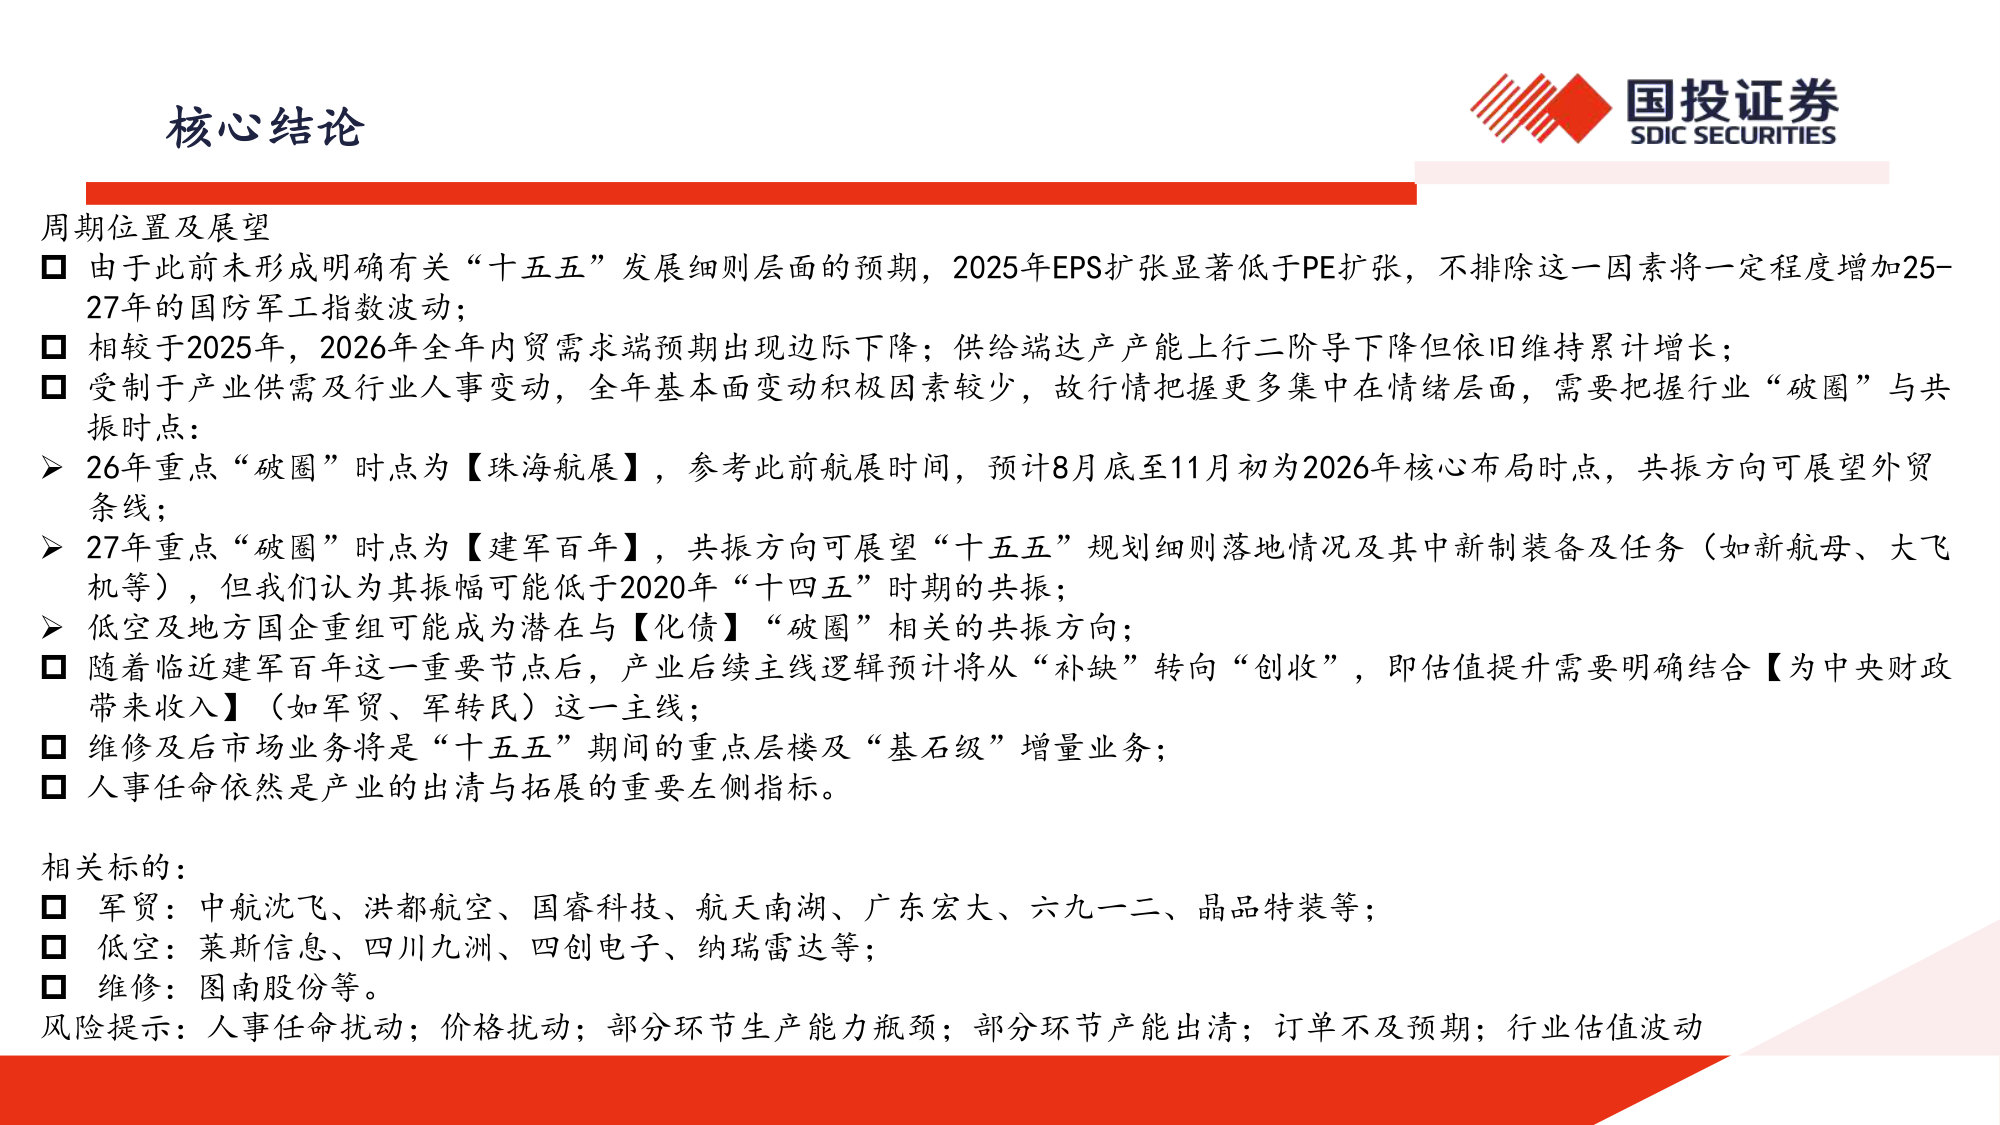
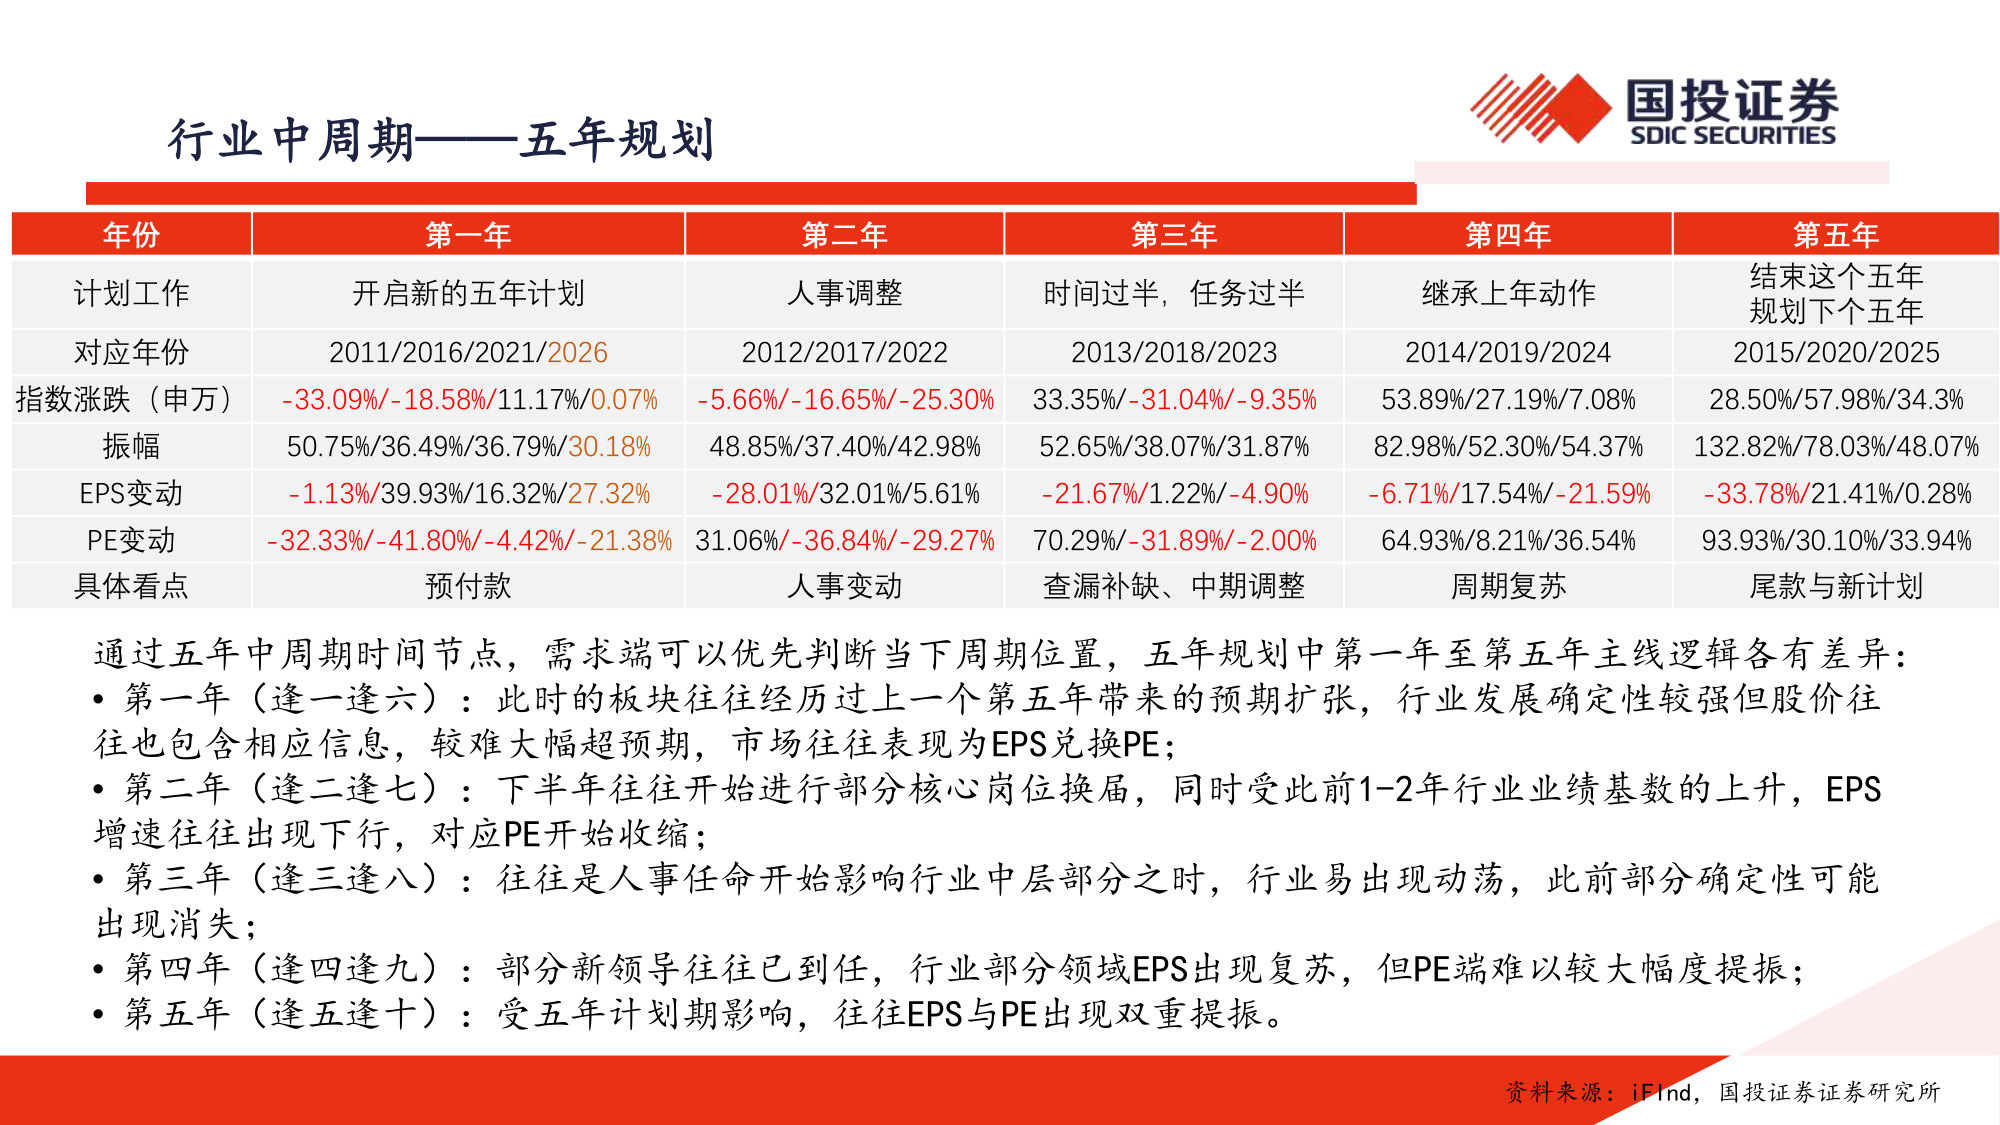
由于此前未形成明确有关“十五五”发展细则层面的预期,2025年EPS扩张显著低于PE扩张,不排除这一因素将一定程度增加25- 27年的国防军工指数波动; 相较于2025年,2026年全年内贸需求端预期出现边际下降;供给端达产产能上行二阶导下降但依旧维持累计增长;
➢27年重点“破圈”时点为【建军百年】,共振方向可展望“十五五”规划细则落地情况及其中新制装备及任务(如新航母、大飞机等),但我们认为其振幅可能低于2020年“十四五”时期的共振;
➢低空及地方国企重组可能成为潜在与【化债】“破圈”相关的共振方向;
随着临近建军百年这一重要节点后,产业后续主线逻辑预计将从“补缺”转向“创收”,即估值提升需要明确结合【为中央财政带来收入】(如军贸、军转民)这一主线; 维修及后市场业务将是“十五五”期间的重点层楼及“基石级”增量业务;
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)