报告摘要
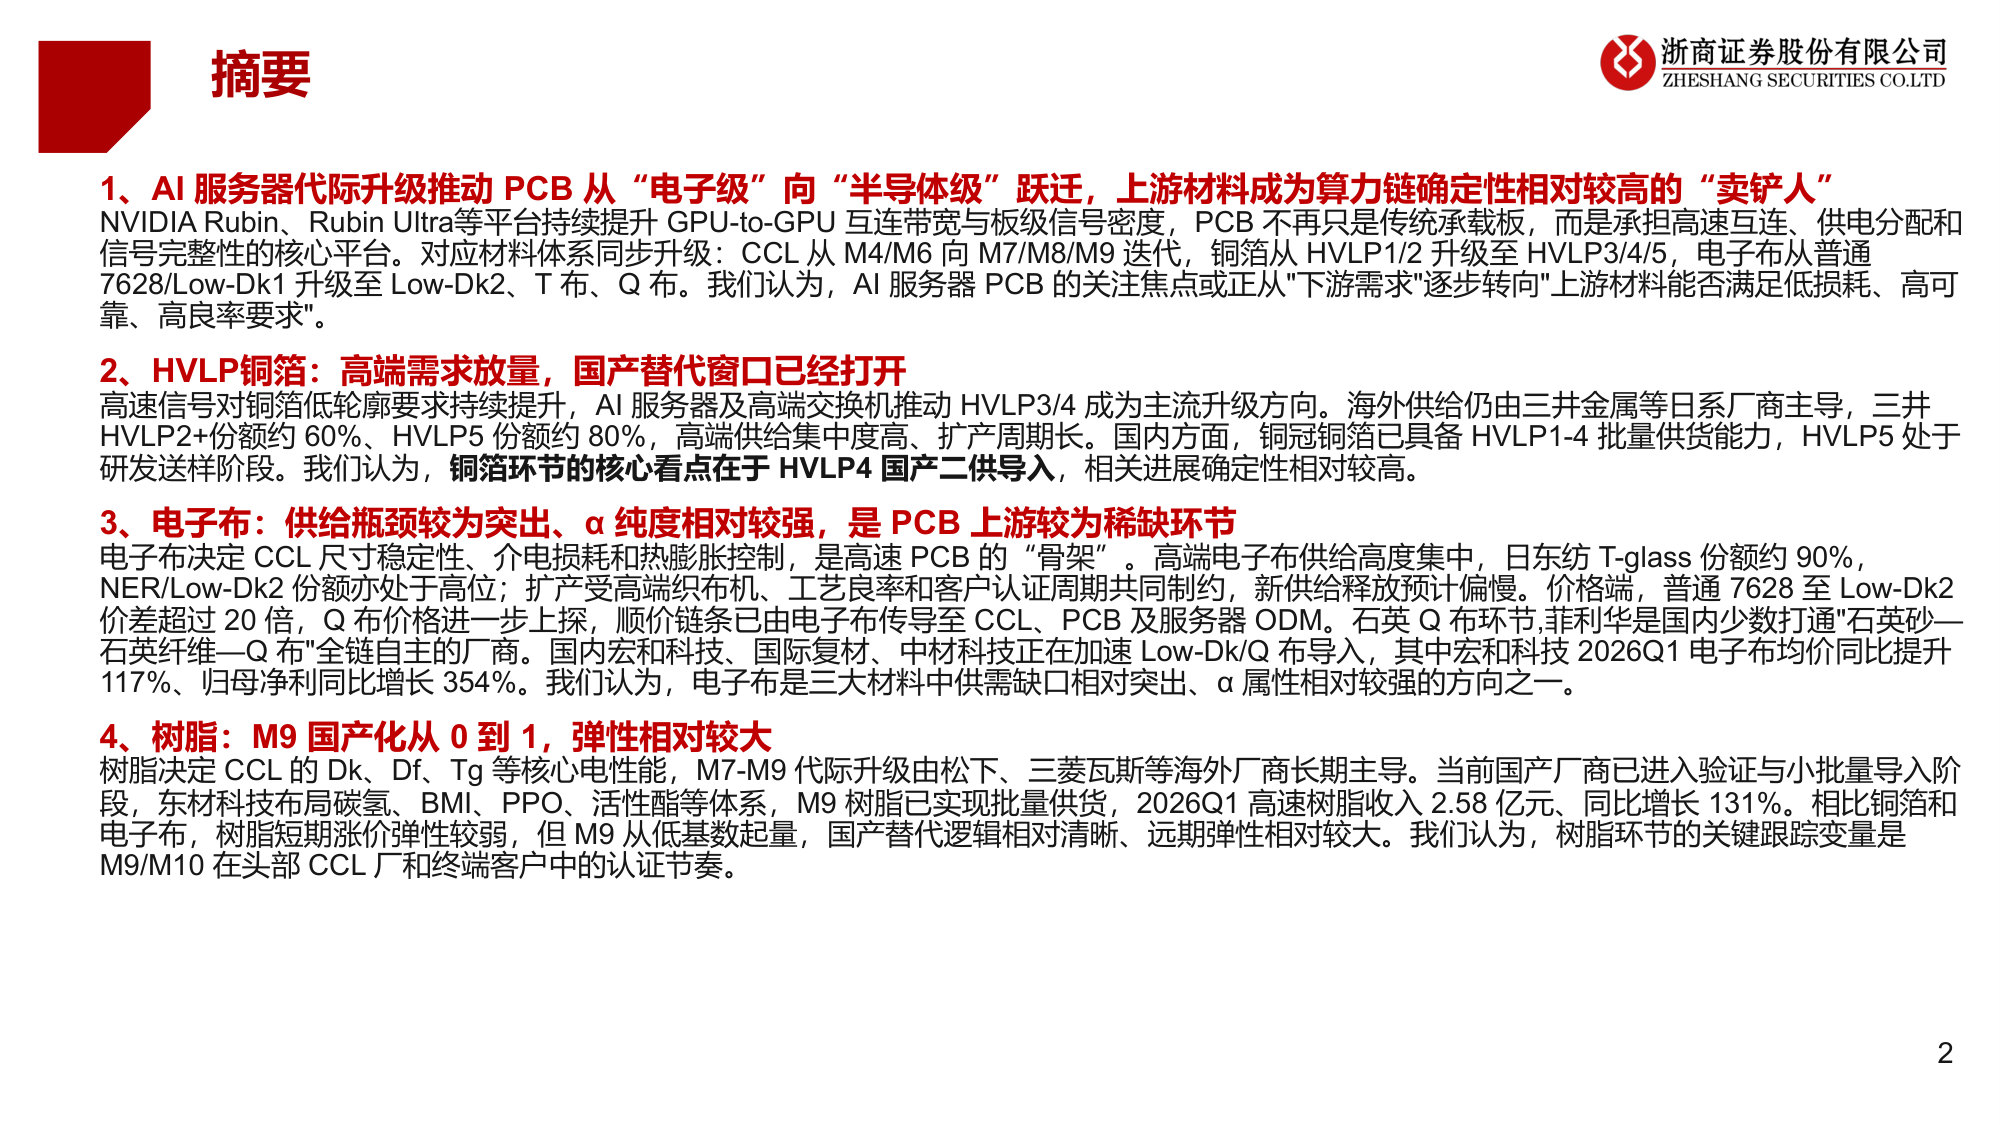
1、AI 服务器代际升级推动PCB 从“电子级”向“半导体级”跃迁,上游材料成为算力链确定性相对较高的“卖铲人” NVIDIA Rubin、Rubin Ultra等平台持续提升GPU-to-GPU 互连带宽与板级信号密度,PCB 不再只是传统承载板,而是承担高速互连、供电分配和信号完整性的核心平台。对应材料体系同步升级:CCL 从M4/M6向M7/M8/M9迭代,铜箔从HVLP1/2升级至HVLP3/4/5,电子布从普通7628/Low-Dk1升级至Low-Dk2、T 布、Q 布。我们认为,AI 服务器PCB 的关注焦点或正从"下游需求"逐步转向"上游材料能否满足低损耗、高可靠、高良率要求"。
高速信号对铜箔低轮廓要求持续提升,AI 服务器及高端交换机推动HVLP3/4成为主流升级方向。海外供给仍由三井金属等日系厂商主导,三井 HVLP2+份额约60%、HVLP5份额约80%,高端供给集中度高、扩产周期长。国内方面,铜冠铜箔已具备HVLP1-4批量供货能力,HVLP5处于研发送样阶段。我们认为,铜箔环节的核心看点在于HVLP4国产二供导入,相关进展确定性相对较高。
树脂决定CCL 的Dk、Df、Tg 等核心电性能,M7-M9代际升级由松下、三菱瓦斯等海外厂商长期主导。当前国产厂商已进入验证与小批量导入阶段,东材科技布局碳氢、BMI、PPO、活性酯等体系,M9树脂已实现批量供货,2026Q1高速树脂收入2.58亿元、同比增长131%。相比铜箔和电子布,树脂短期涨价弹性较弱,但M9从低基数起量,国产替代逻辑相对清晰、远期弹性相对较大。我们认为,树脂环节的关键跟踪变量是 M9/M10在头部CCL 厂和终端客户中的认证节奏。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)