报告摘要
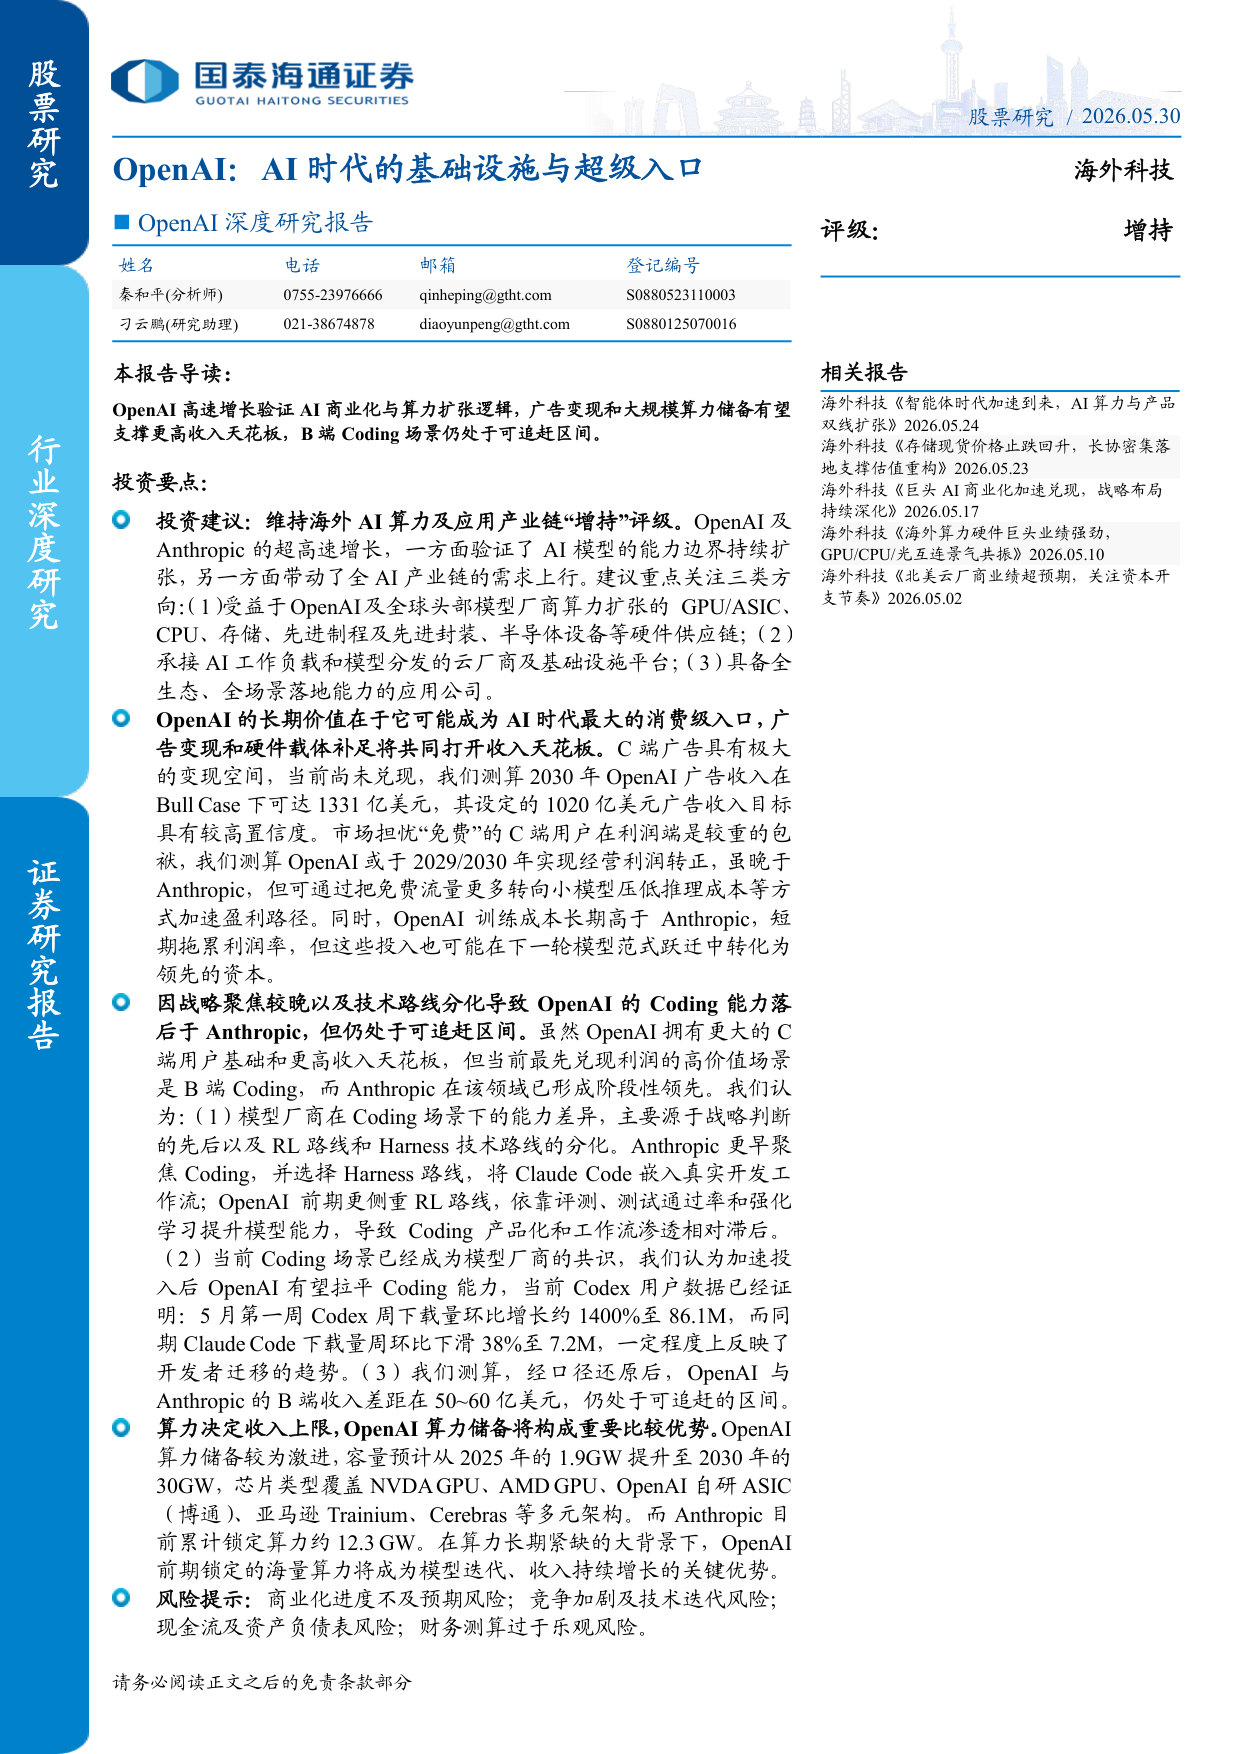
OpenAI 高速增长验证AI 商业化与算力扩张逻辑,广告变现和大规模算力储备有望支撑更高收入天花板,B 端Coding 场景仍处于可追赶区间。
投资要点投资建议:维持海外AI 算力及应用产业链“增持”评级。OpenAI 及 Anthropic 的超高速增长,一方面验证了AI 模型的能力边界持续扩张,另一方面带动了全AI 产业链的需求上行。建议重点关注三类方向:
(1)受益于OpenAI及全球头部模型厂商算力扩张的 GPU/ASIC、 CPU、存储、先进制程及先进封装、半导体设备等硬件供应链;
(2) 承接AI 工作负载和模型分发的云厂商及基础设施平台;
(3)具备全生态、全场景落地能力的应用公司。
OpenAI 的长期价值在于它可能成为AI 时代最大的消费级入口,广告变现和硬件载体补足将共同打开收入天花板。C 端广告具有极大的变现空间,当前尚未兑现,我们测算2030年OpenAI 广告收入在 Bull Case 下可达1331亿美元,其设定的1020亿美元广告收入目标具有较高置信度。市场担忧“免费”的C 端用户在利润端是较重的包袱,我们测算OpenAI 或于2029/2030年实现经营利润转正,虽晚于 Anthropic,但可通过把免费流量更多转向小模型压低推理成本等方式加速盈利路径。同时,OpenAI 训练成本长期高于 Anthropic,短期拖累利润率,但这些投入也可能在下一轮模型范式跃迁中转化为领先的资本。
因战略聚焦较晚以及技术路线分化导致OpenAI 的Coding 能力落后于Anthropic,但仍处于可追赶区间。虽然OpenAI 拥有更大的C 端用户基础和更高收入天花板,但当前最先兑现利润的高价值场景是B 端Coding,而Anthropic 在该领域已形成阶段性领先。我们认为:
(1)模型厂商在Coding 场景下的能力差异,主要源于战略判断的先后以及RL 路线和Harness 技术路线的分化。Anthropic 更早聚焦Coding,并选择Harness 路线,将Claude Code 嵌入真实开发工作流;OpenAI 前期更侧重RL 路线,依靠评测、测试通过率和强化学习提升模型能力,导致Coding 产品化和工作流渗透相对滞后。
(2)当前Coding 场景已经成为模型厂商的共识,我们认为加速投入后OpenAI 有望拉平Coding 能力,当前Codex 用户数据已经证明:5月第一周Codex 周下载量环比增长约1400%至86.1M,而同期Claude Code 下载量周环比下滑38%至7.2M,一定程度上反映了开发者迁移的趋势。
(3)我们测算,经口径还原后,OpenAI 与 Anthropic 的B 端收入差距在50~60亿美元,仍处于可追赶的区间。
算力决定收入上限,OpenAI 算力储备将构成重要比较优势。OpenAI 算力储备较为激进,容量预计从2025年的1.9GW 提升至2030年的30GW,芯片类型覆盖NVDA GPU、AMD GPU、OpenAI 自研ASIC (博通)、亚马逊Trainium、Cerebras 等多元架构。而Anthropic 目前累计锁定算力约12.3 GW。在算力长期紧缺的大背景下,OpenAI 前期锁定的海量算力将成为模型迭代、收入持续增长的关键优势。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)