报告摘要
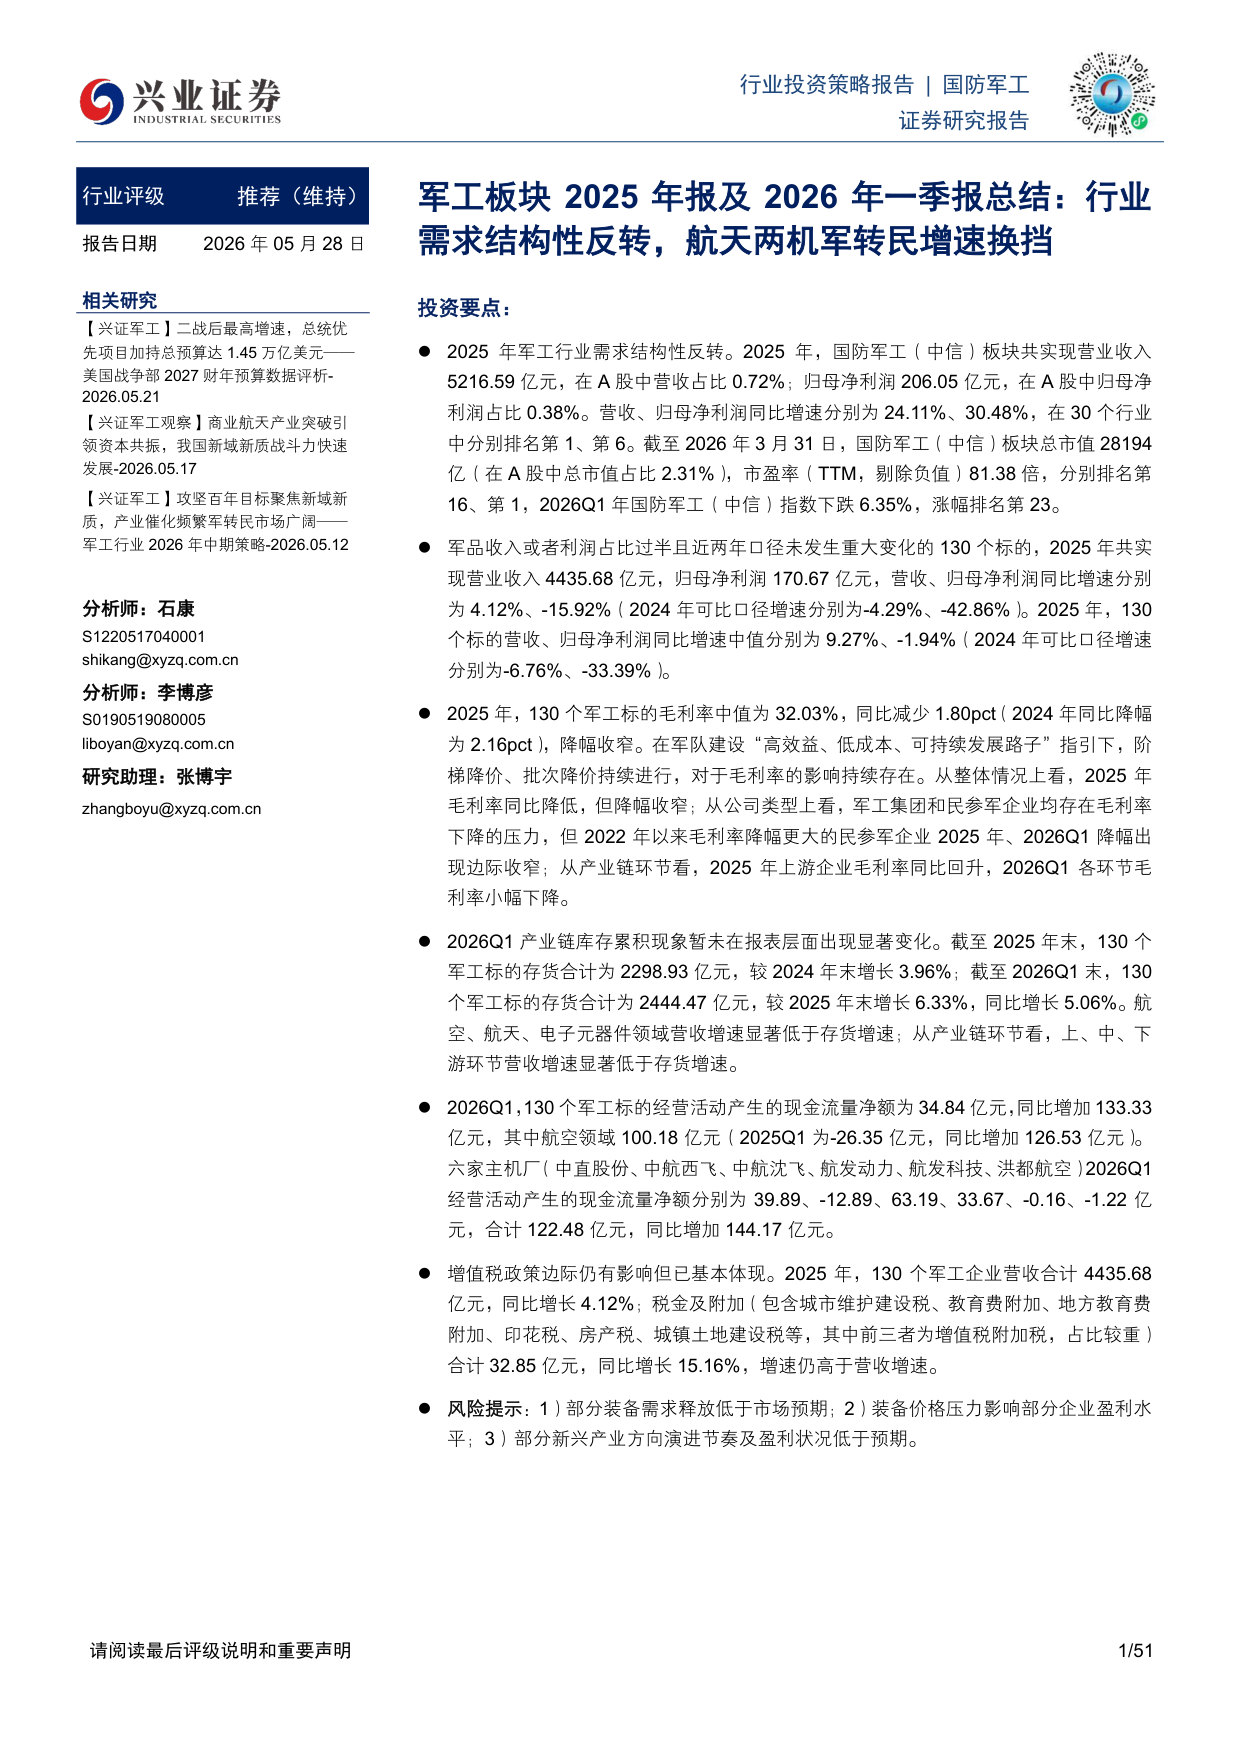
⚫ 2025年军工行业需求结构性反转。2025 5216.59亿元,在A 股中营收占比0.72%;归母净利润206.05亿元,在A 股中归母净。营收、归母净利润同比增速分别为24.11%、30.48%,在30个行业中分别排名第1、第6。截至2026年3月31日,国防军工(中信)板块
16、第1,2026Q1年国防军工(中信)指数下跌6.35%,涨幅排名第23 2026.05.12净利润170.67亿元,营收、归母净利润同比增速分别为4.12%、-15.92%(2024年可比口径增速分别为-4.29%、-42.86%)。2025年,130个标的营收、归母净利润同比增速中值分别为9.27%、-1.94%(2024年可比口径增速分别为-6.76%、-33.39%)。
⚫ 2025年,130个军工标的毛利率中值为32.03%,同比减少1.80pct((2024为2.16pct),降幅收窄。在军队建设“高效益、低成本、可持续发展路子”指引下,阶
研究助理:张博宇梯降价、批次降价持续进行,对于毛利率的影响持续存在。从整体情况上看,2025年毛利率同比降低,但降幅收窄;从公司类型上看,军工集团和民参军企业均存在毛利率下降的压力,但2022年以来毛利率降幅更大的民参军企业2025年、2026Q1降幅出现边际收窄;从产业链环节看,2025年上游企业毛利率同比回升,2026Q1各环节毛利率小幅下降。
⚫ 2026Q1产业链库存累积现象暂未在报表层面出现显著变化。截至2025年末,130军工标的存货合计为2298.93亿元,较2024年末增长3.96%;截至2026Q1末,130个军工标的存货合计为2444.47亿元,较2025年末增长6.33%,同比增长5.06%。航空、航天、电子元器件领域营收增速显著低于存货增速;从产业链环节看,上、中、下游环节营收增速显著低于存货增速。
⚫ 2026Q1,130个军工标的经营活动产生的现金流量净额为34.84亿元,同比增加亿元,其中航空领域100.18亿元(2025Q1为-26.35亿元,同比增加126.53亿元)。六家主机厂(中直股份、中航西飞、中航沈飞、航发动力、航发科技、洪都航空)2026Q1经营活动产生的现金流量净额分别为39.89、-12.89、63.19、33.67、-0.16、-1.22亿元,合计122.48亿元,同比增加144.17
⚫ 增值税政策边际仍有影响但已基本体现。2025年,130个军工企业营收合计亿元,同比增长4.12%;税金及附加(包含城市维护建设税、教育费附加、地方教育费附加、印花税、房产税、城镇土地建设税等,其中前三者为增值税附加税,占比较重) 合计32.85亿元,同比增长15.16%,增速仍高于营收增速。
⚫
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)