报告摘要
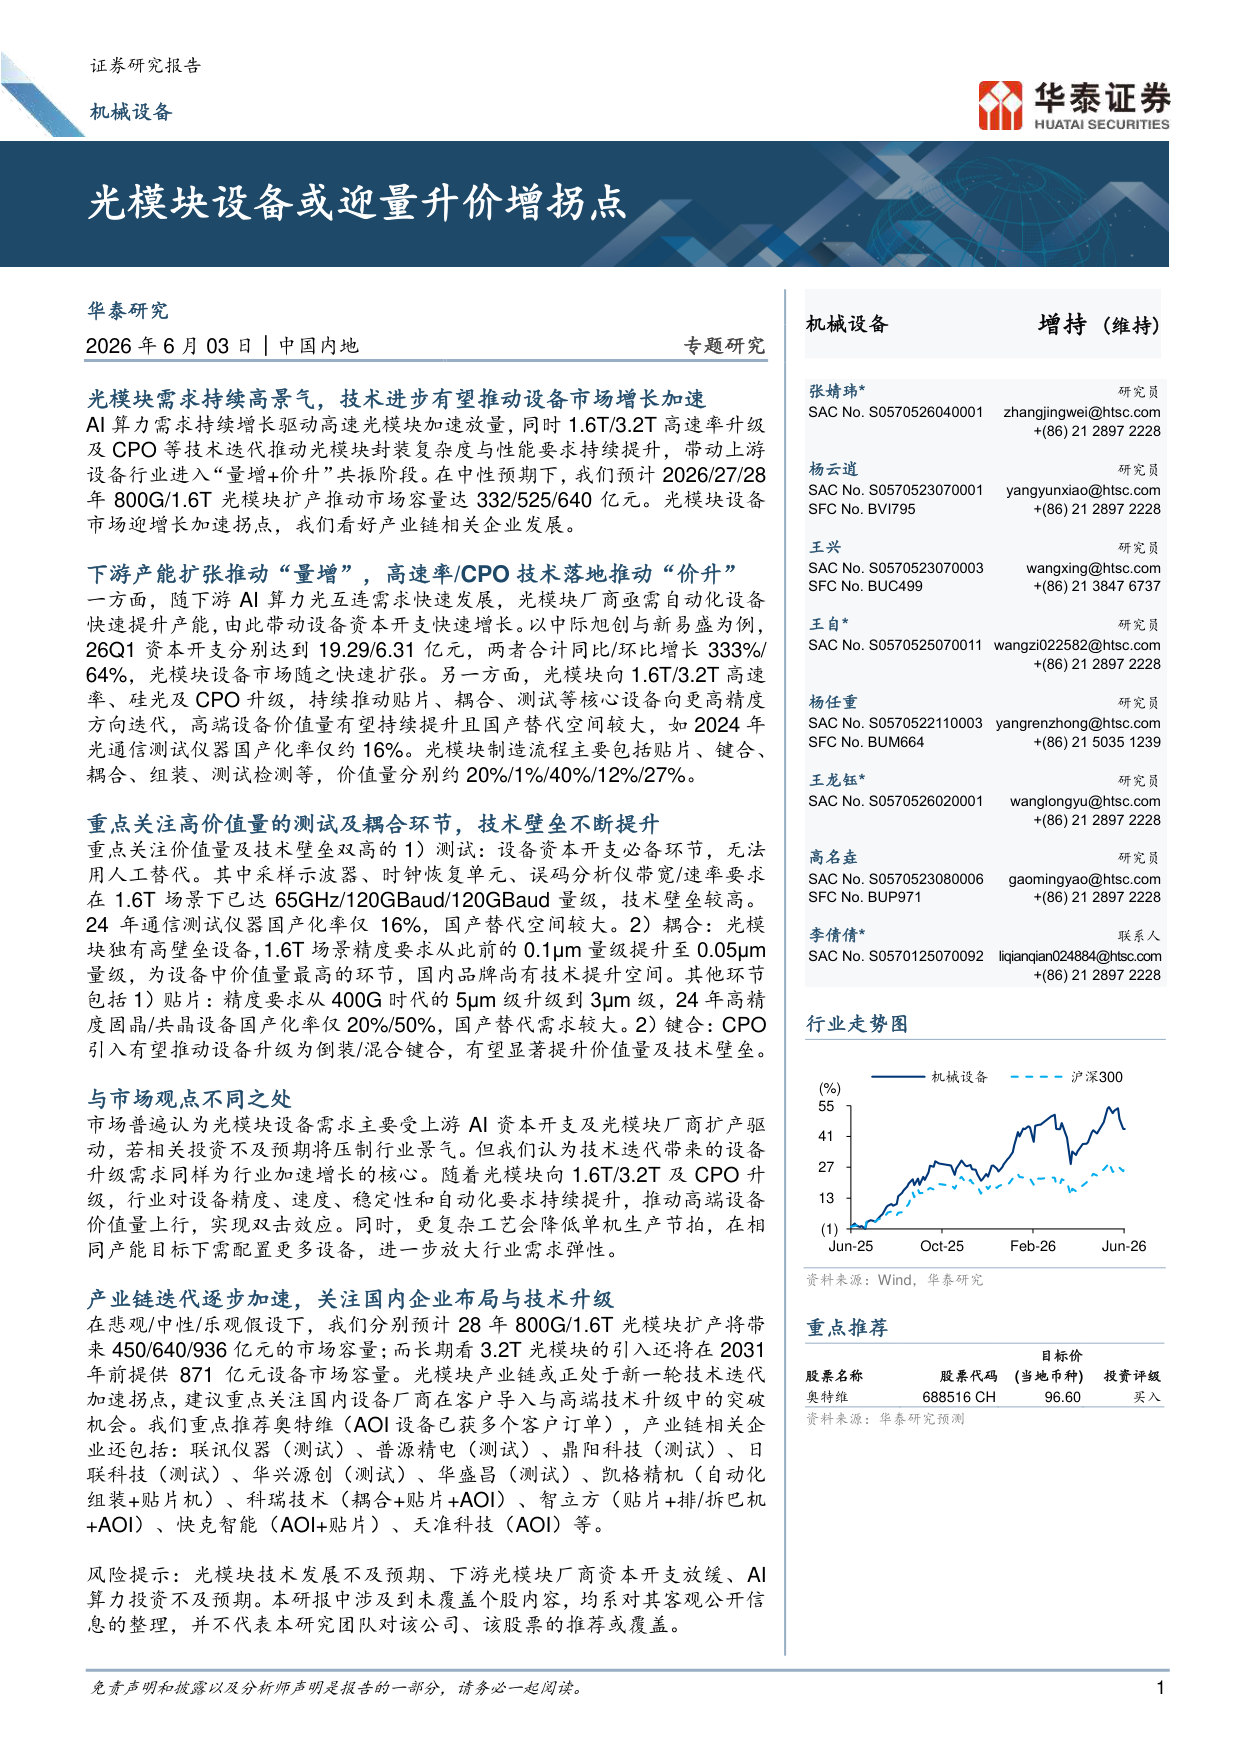
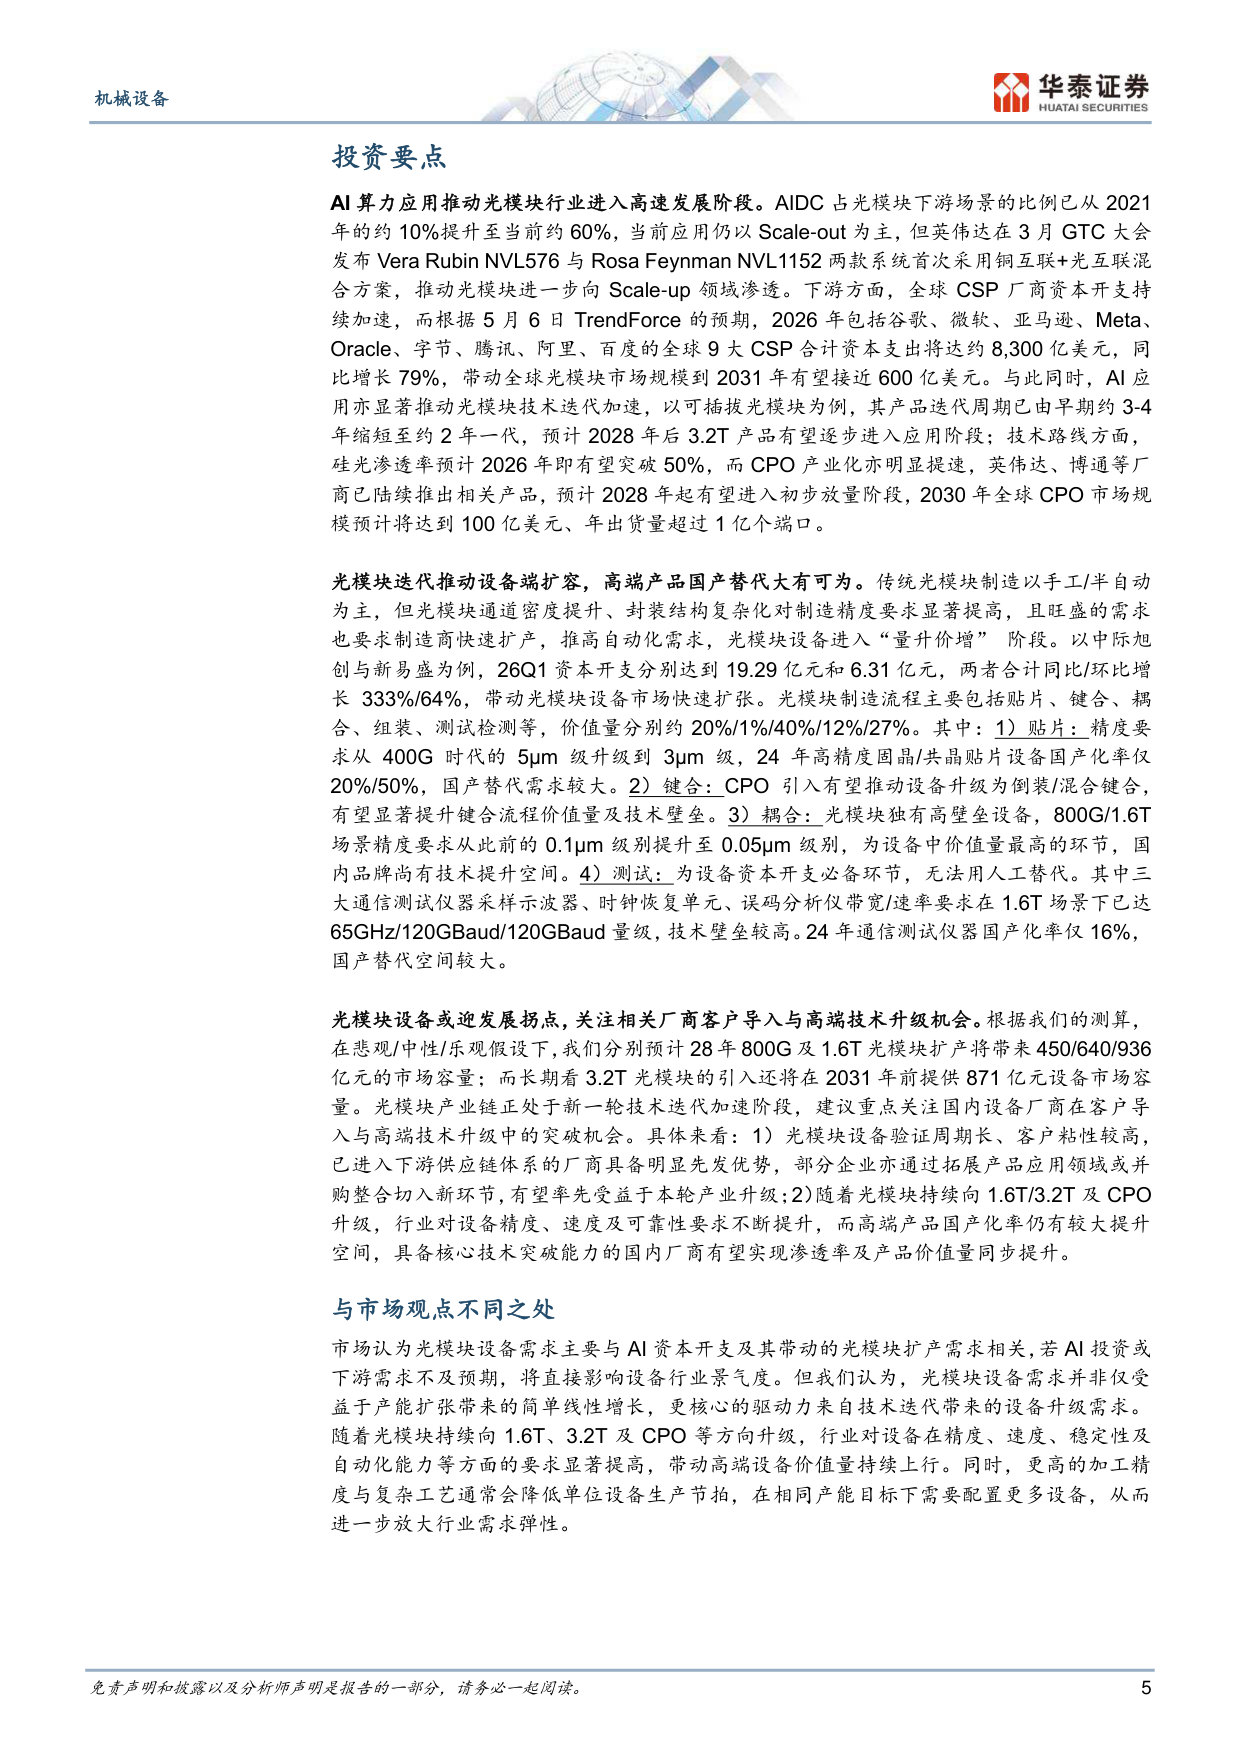
AI 算力应用推动光模块行业进入高速发展阶段。AIDC 占光模块下游场景的比例已从2021年的约10%提升至当前约60%,当前应用仍以Scale-out 为主,但英伟达在3月GTC 大会发布Vera Rubin NVL576与Rosa Feynman NVL1152两款系统首次采用铜互联+光互联混合方案,推动光模块进一步向Scale-up 领域渗透。下游方面,全球CSP 厂商资本开支持续加速,而根据5月6日TrendForce 的预期,2026年包括谷歌、微软、亚马逊、Meta、 Oracle、字节、腾讯、阿里、百度的全球9大CSP 合计资本支出将达约8,300亿美元,同比增长79%,带动全球光模块市场规模到2031年有望接近600亿美元。与此同时,AI 应用亦显著推动光模块技术迭代加速,以可插拔光模块为例,其产品迭代周期已由早期约3-4年缩短至约2年一代,预计2028年后3.2T 产品有望逐步进入应用阶段;技术路线方面,硅光渗透率预计2026年即有望突破50%,而CPO 产业化亦明显提速,英伟达、博通等厂商已陆续推出相关产品,预计2028年起有望进入初步放量阶段,2030年全球CPO 市场规模预计将达到100亿美元、年出货量超过1亿个端口。光模块迭代推动设备端扩容,高端产品国产替代大有可为。传统光模块制造以手工/半自动为主,但光模块通道密度提升、封装结构复杂化对制造精度要求显著提高,且旺盛的需求也要求制造商快速扩产,推高自动化需求,光模块设备进入“量升价增” 阶段。以中际旭创与新易盛为例,26Q1资本开支分别达到19.29亿元和6.31亿元,两者合计同比/环比增长333%/64%,带动光模块设备市场快速扩张。光模块制造流程主要包括贴片、键合、耦合、组装、测试检测等,价值量分别约20%/1%/40%/12%/27%。其中:1)贴片:精度要求从400G 时代的5μm 级升级到3μm 级,24年高精度固晶/共晶贴片设备国产化率仅20%/50%,国产替代需求较大。2)键合:CPO 引入有望推动设备升级为倒装/混合键合,有望显著提升键合流程价值量及技术壁垒。3)耦合:光模块场景精度要求从此前的0.1μm 级别提升至0.05μm 级别,为设备中价值量最高的环节,国内品牌尚有技术提升空间。4)测试:为设备资本开支必备环节,无法用人工替代。其中三大通信测试仪器采样示波器、时钟恢复单元、误码分析仪带宽/速率要求在1.6T 场景下已达65GHz/120GBaud/120GBaud 量级,技术壁垒较高。24年通信测试仪器国产化率仅16%,国产替代空间较大。光模块设备或迎发展拐点,关注相关厂商客户导入与高端技术升级机会。根据我们的测算,在悲观/中性/乐观假设下,我们分别预计28年800G 及1.6T 光模块扩产将带来450/640/936亿元的市场容量;而长期看3.2T 光模块的引入还将在2031年前提供871亿元设备市场容量。光模块产业链正处于新一轮技术迭代加速阶段,建议重点关注国内设备厂商在客户导入与高端技术升级中的突破机会。具体来看:1)光模块设备验证周期长、客户粘性较高,已进入下游供应链体系的厂商具备明显先发优势,部分企业亦通过拓展产品应用领域或并购整合切入新环节,有望率先受益于本轮产业升级;2)随着光模块持续向1.6T/3.2T 及CPO 升级,行业对设备精度、速度及可靠性要求不断提升,而高端产品国产化率仍有较大提升空间,具备核心技术突破能力的国内厂商有望实现渗透率及产品价值量同步提升。与市场观点不同之处市场认为光模块设备需求主要与AI 资本开支及其带动的光模块扩产需求相关,若AI 投资或下游需求不及预期,将直接影响设备行业景气度。但我们认为,光模块设备需求并非仅受益于产能扩张带来的简单线性增长,更核心的驱动力来自技术迭代带来的设备升级需求。随着光模块持续向1.6T、3.2T 及CPO 等方向升级,行业对设备在精度、速度、稳定性及自动化能力等方面的要求显著提高,带动高端设备价值量持续上行。同时,更高的加工精度与复杂工艺通常会降低单位设备生产节拍,在相同产能目标下需要配置更多设备,从而进一步放大行业需求弹性。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)