报告摘要
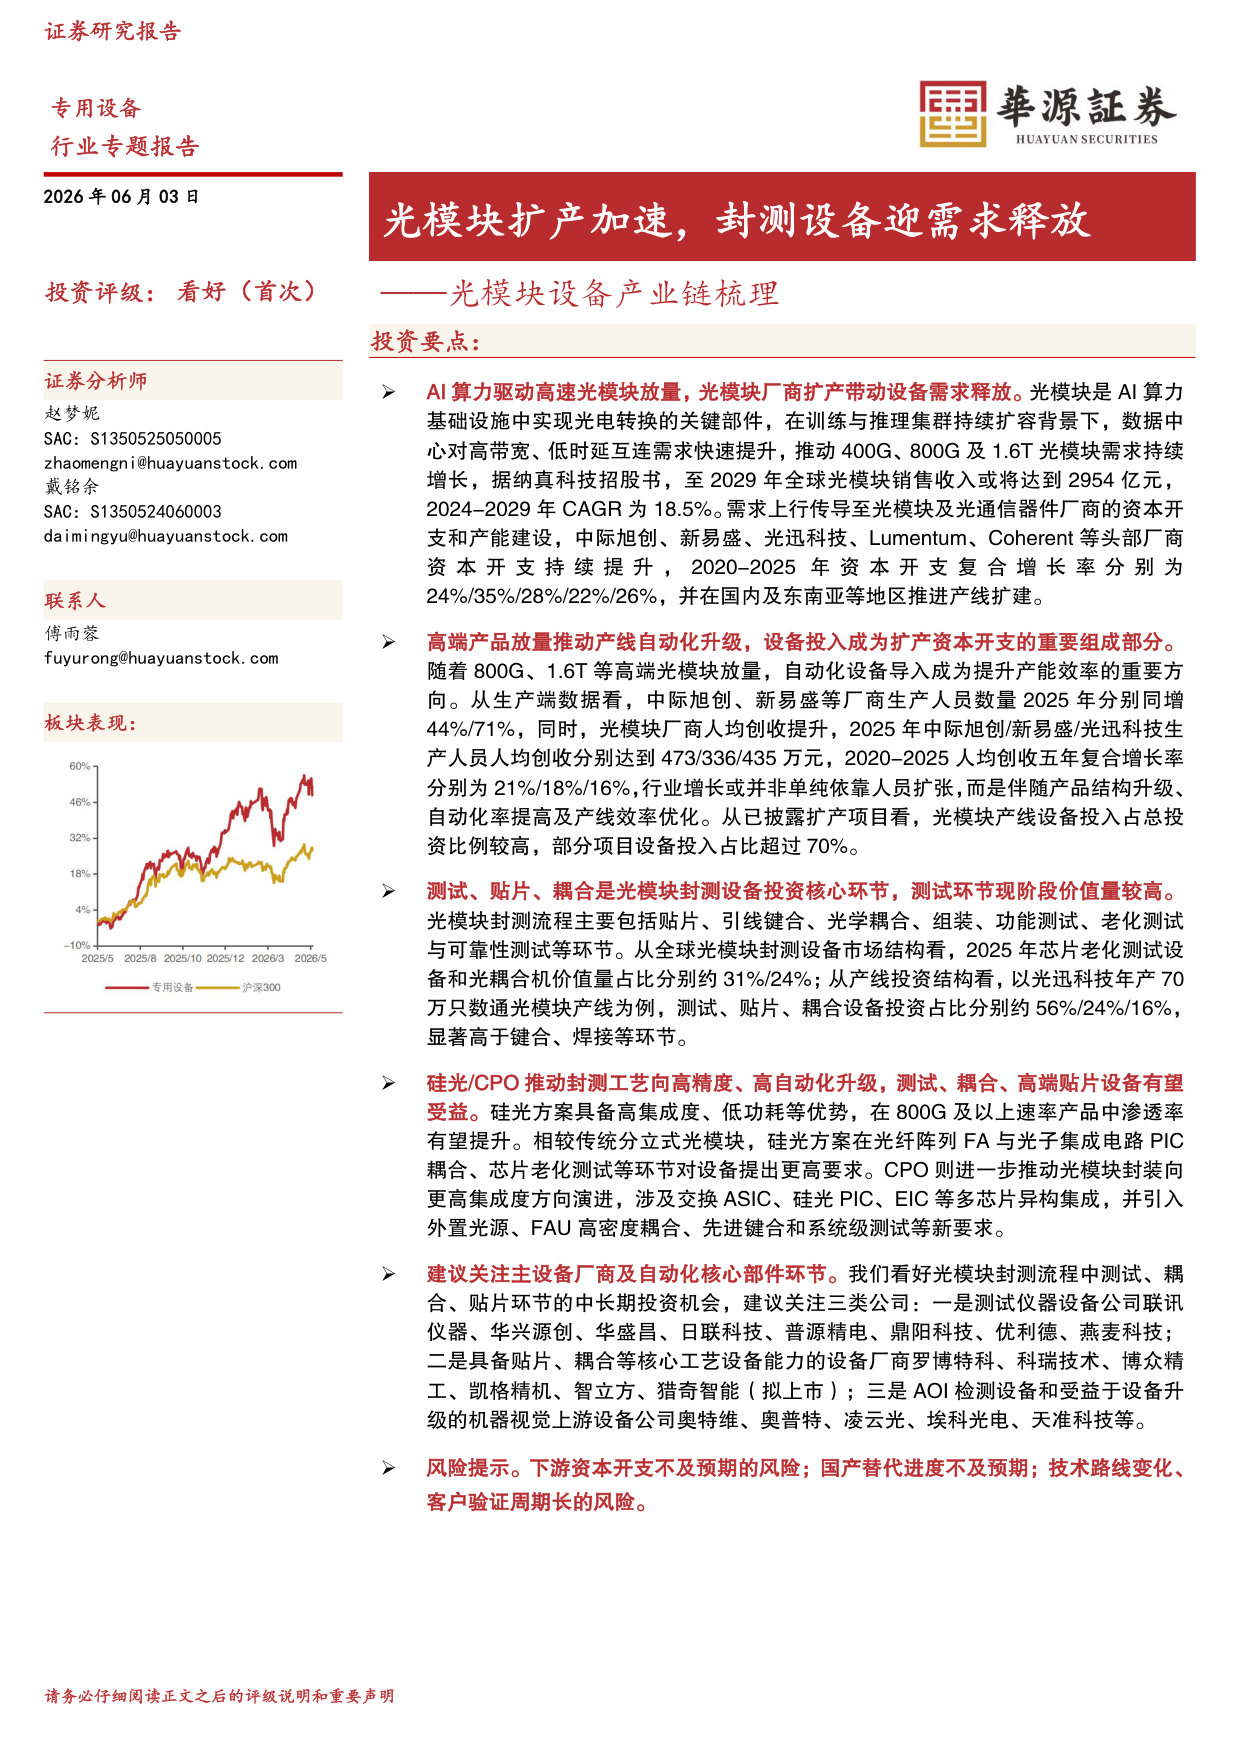
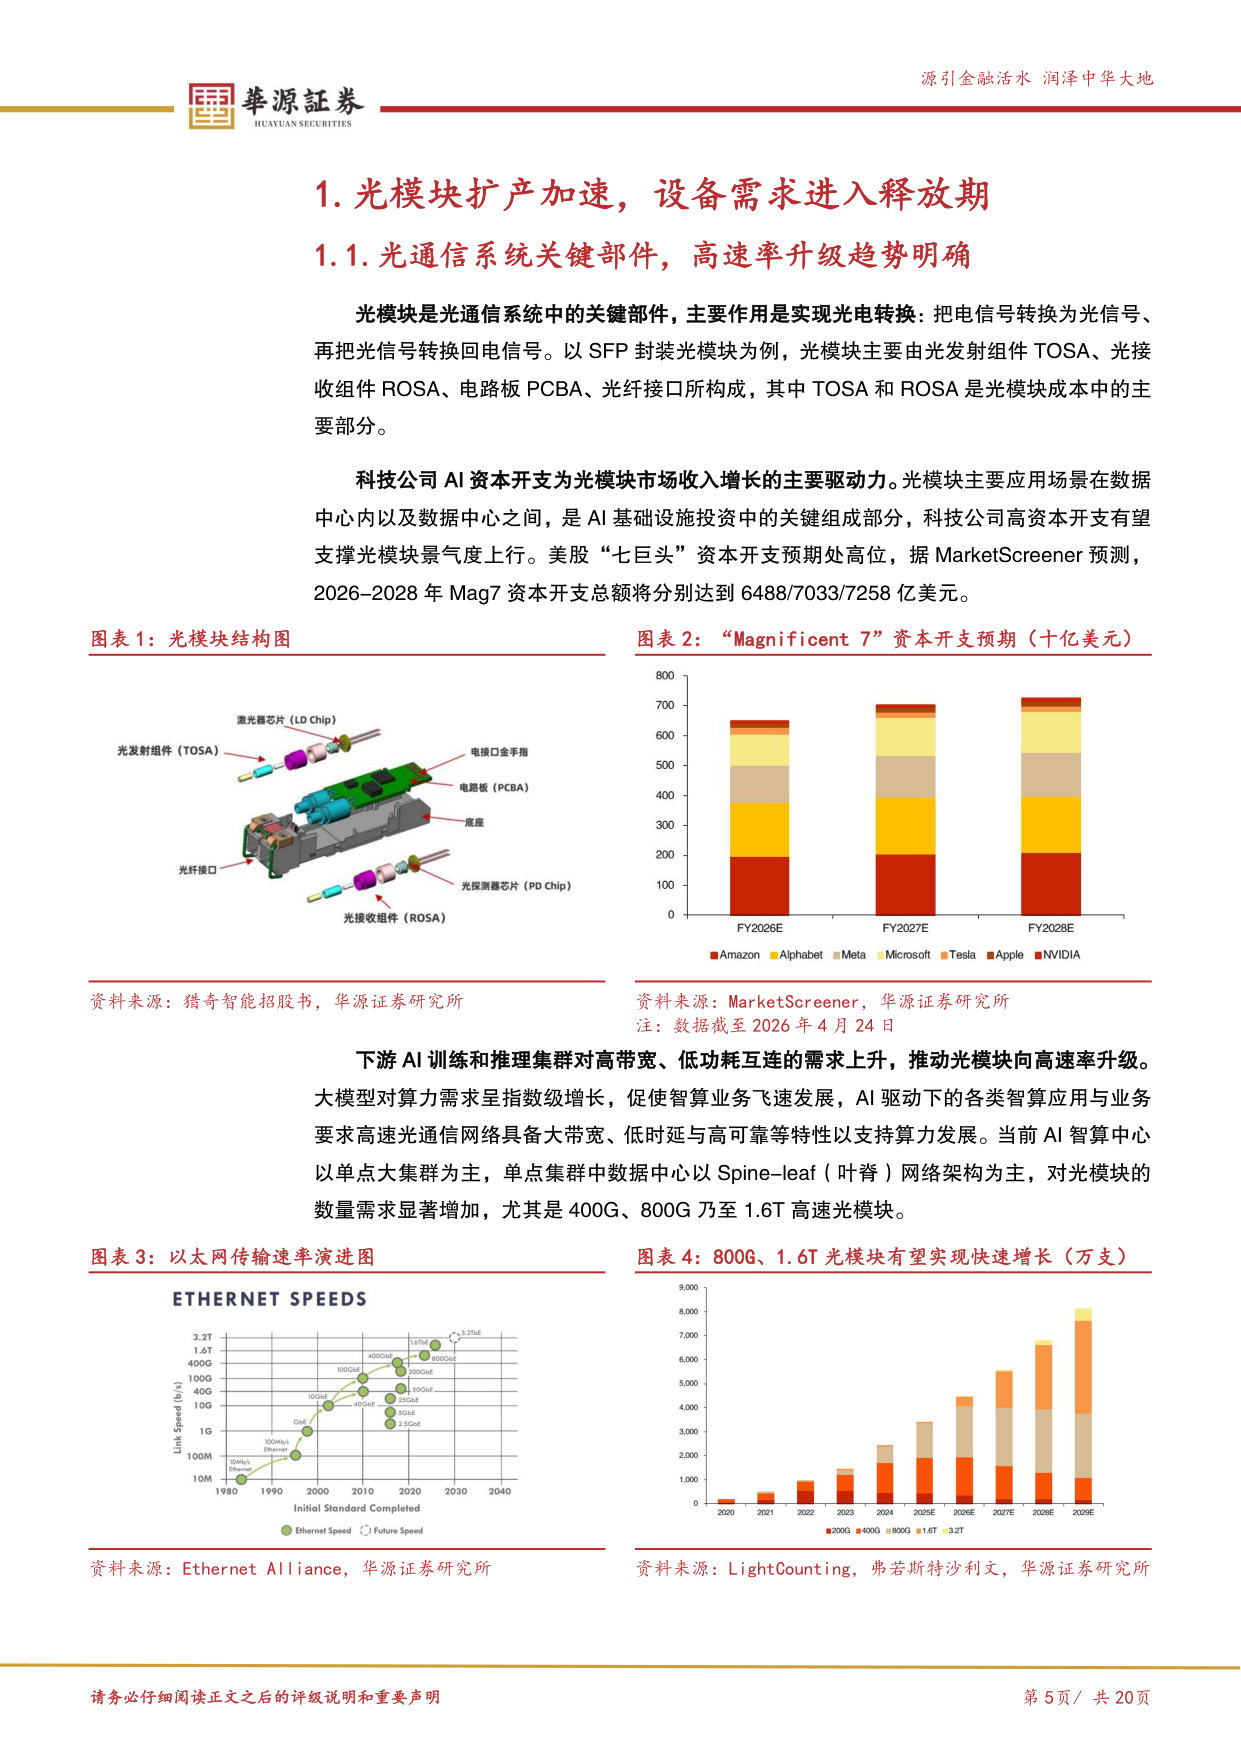
证券分析师赵梦妮戴铭余 AI 算力驱动高速光模块放量,光模块厂商扩产带动设备需求释放。光模块是AI 算力基础设施中实现光电转换的关键部件,在训练与推理集群持续扩容背景下,数据中心对高带宽、低时延互连需求快速提升,推动400G、800G 及1.6T 光模块需求持续增长,据纳真科技招股书,至2029年全球光模块销售收入或将达到2954亿元, 2024-2029年CAGR 为18.5%。需求上行传导至光模块及光通信器件厂商的资本开支和产能建设,中际旭创、新易盛、光迅科技、Lumentum、Coherent 等头部厂商资本开支持续提升,2020-2025年资本开支复合增长率分别为24%/35%/28%/22%/26%,并在国内及东南亚等地区推进产线扩建。联系人傅雨蓉板块表现:高端产品放量推动产线自动化升级,设备投入成为扩产资本开支的重要组成部分。随着800G、1.6T 等高端光模块放量,自动化设备导入成为提升产能效率的重要方向。从生产端数据看,中际旭创、新易盛等厂商生产人员数量2025年分别同增44%/71%,同时,光模块厂商人均创收提升,2025年中际旭创/新易盛/光迅科技生产人员人均创收分别达到473/336/435万元,2020-2025人均创收五年复合增长率分别为21%/18%/16%,行业增长或并非单纯依靠人员扩张,而是伴随产品结构升级、自动化率提高及产线效率优化。从已披露扩产项目看,光模块产线设备投入占总投资比例较高,部分项目设备投入占比超过70%。测试、贴片、耦合是光模块封测设备投资核心环节,测试环节现阶段价值量较高。光模块封测流程主要包括贴片、引线键合、光学耦合、组装、功能测试、老化测试与可靠性测试等环节。从全球光模块封测设备市场结构看,2025年芯片老化测试设备和光耦合机价值量占比分别约31%/24%;从产线投资结构看,以光迅科技年产70万只数通光模块产线为例,测试、贴片、耦合设备投资占比分别约56%/24%/16%,显著高于键合、焊接等环节。硅光/CPO 推动封测工艺向高精度、高自动化升级,测试、耦合、高端贴片设备有望受益。硅光方案具备高集成度、低功耗等优势,在800G 及以上速率产品中渗透率有望提升。相较传统分立式光模块,硅光方案在光纤阵列FA 与光子集成电路PIC 耦合、芯片老化测试等环节对设备提出更高要求。CPO 则进一步推动光模块封装向更高集成度方向演进,涉及交换ASIC、硅光PIC、EIC 等多芯片异构集成,并引入外置光源、FAU 高密度耦合、先进键合和系统级测试等新要求。建议关注主设备厂商及自动化核心部件环节。我们看好光模块封测流程中测试、耦合、贴片环节的中长期投资机会,建议关注三类公司:一是测试仪器设备公司联讯仪器、华兴源创、华盛昌、日联科技、普源精电、鼎阳科技、优利德、燕麦科技;二是具备贴片、耦合等核心工艺设备能力的设备厂商罗博特科、科瑞技术、博众精工、凯格精机、智立方、猎奇智能(拟上市);三是AOI 检测设备和受益于设备升级的机器视觉上游设备公司奥特维、奥普特、凌云光、埃科光电、天准科技等。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)