报告摘要
⚫ 2025
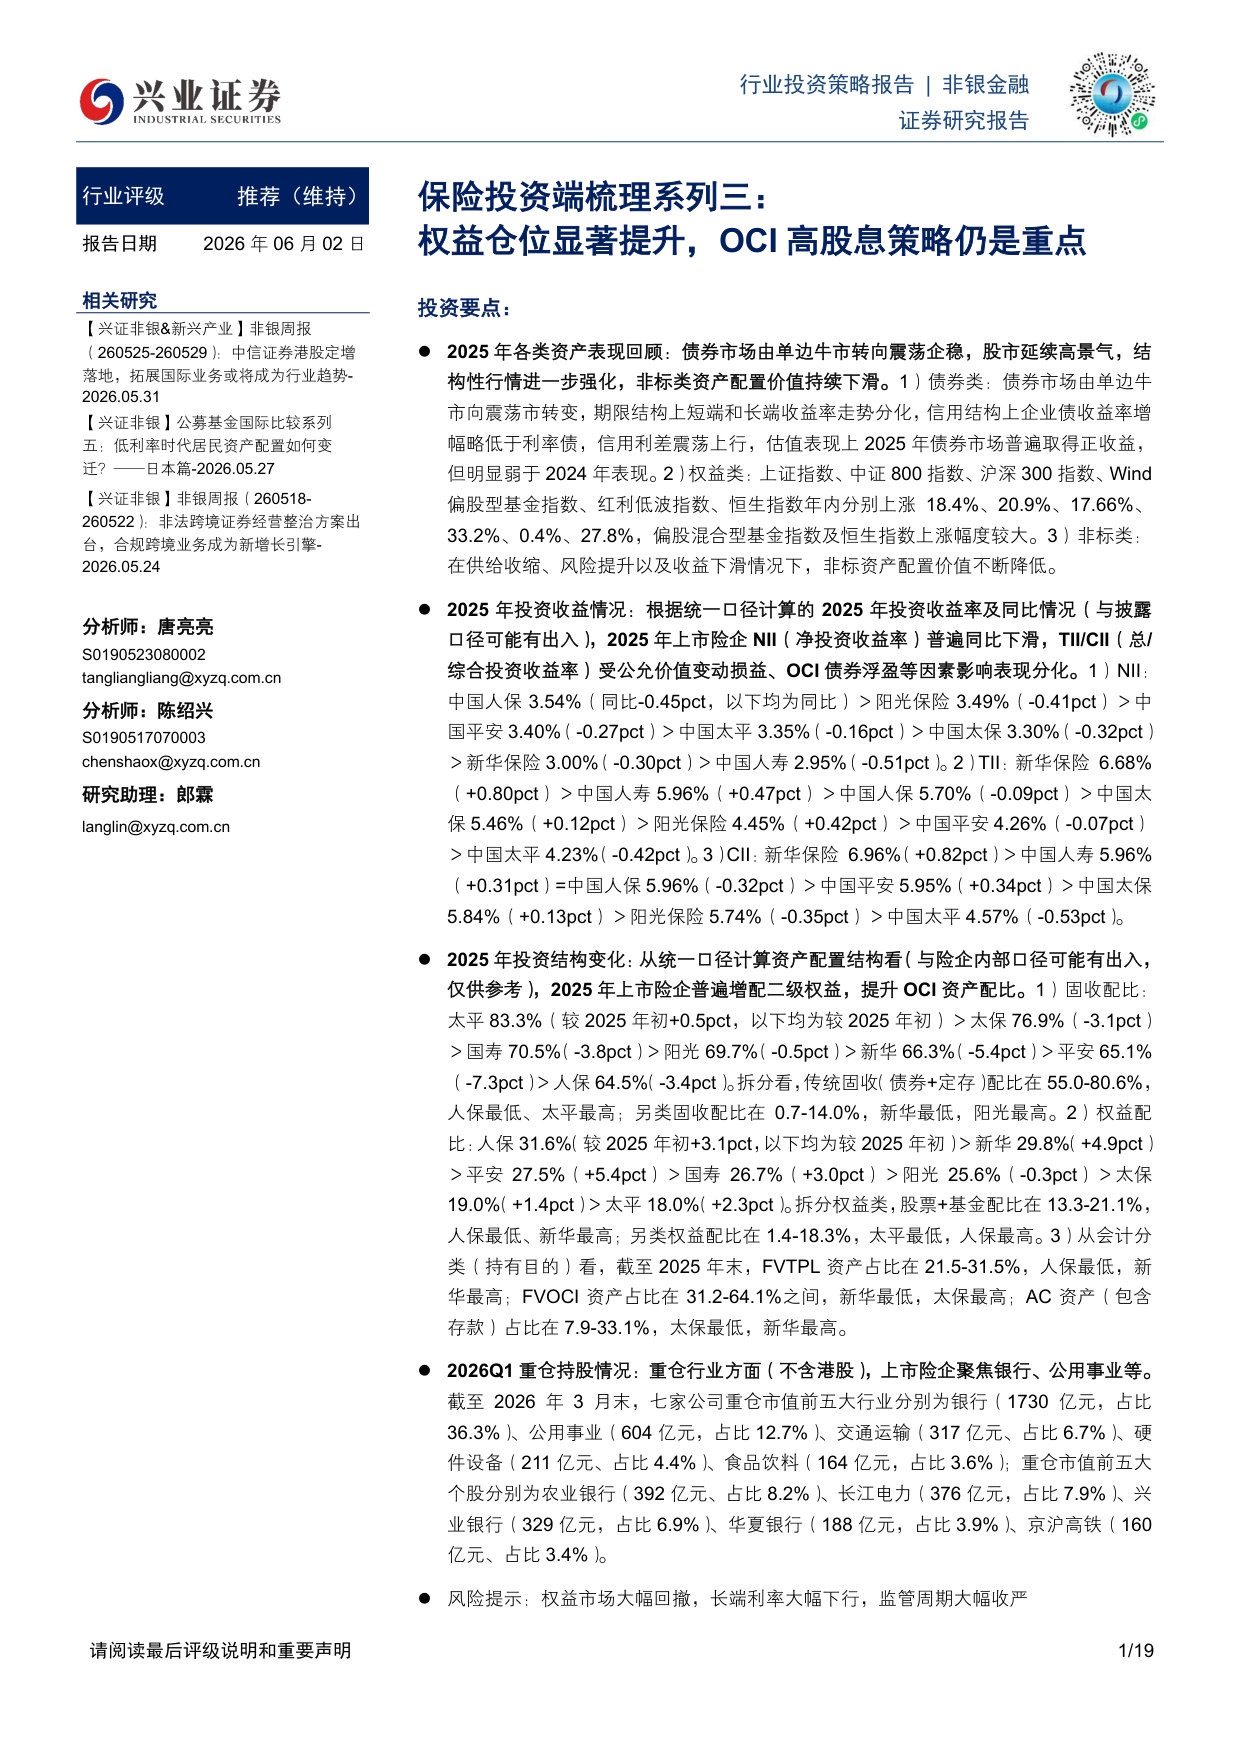
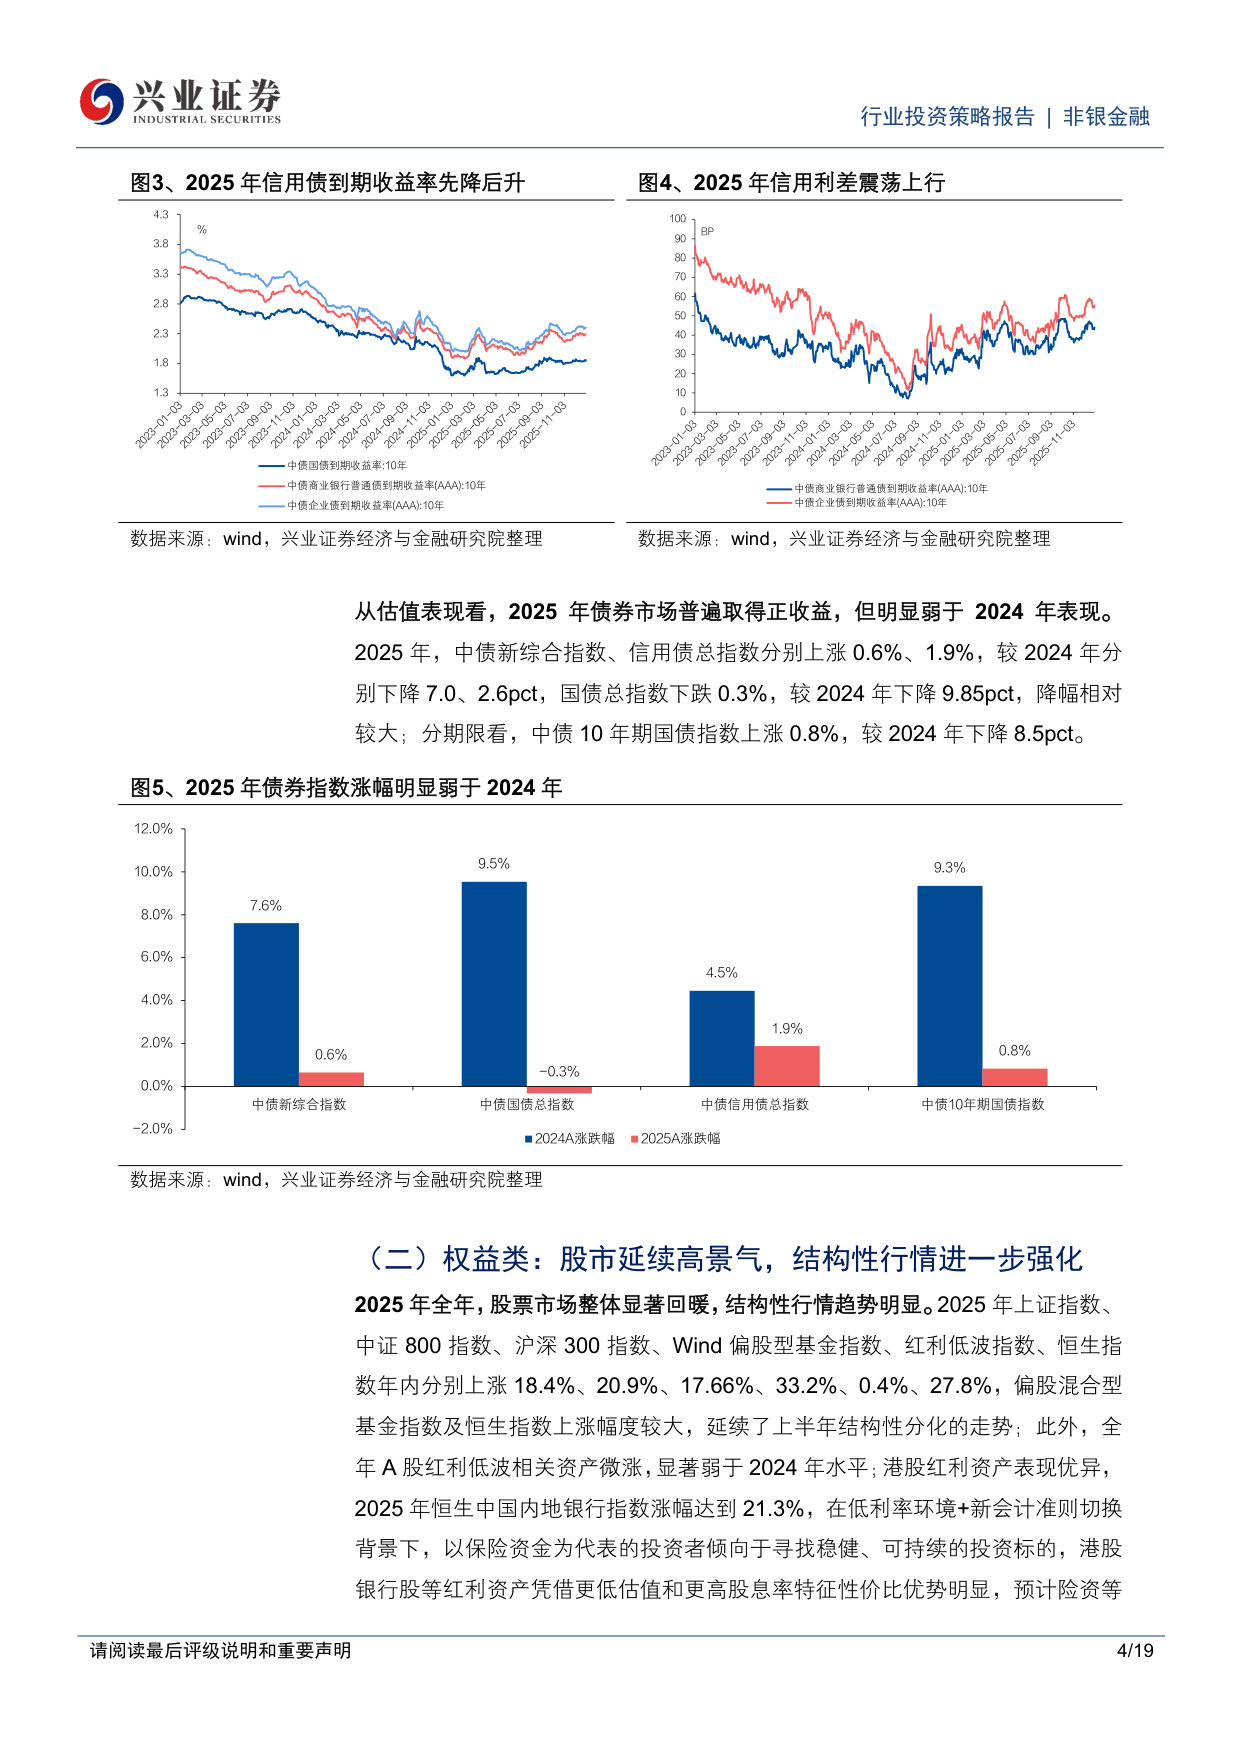
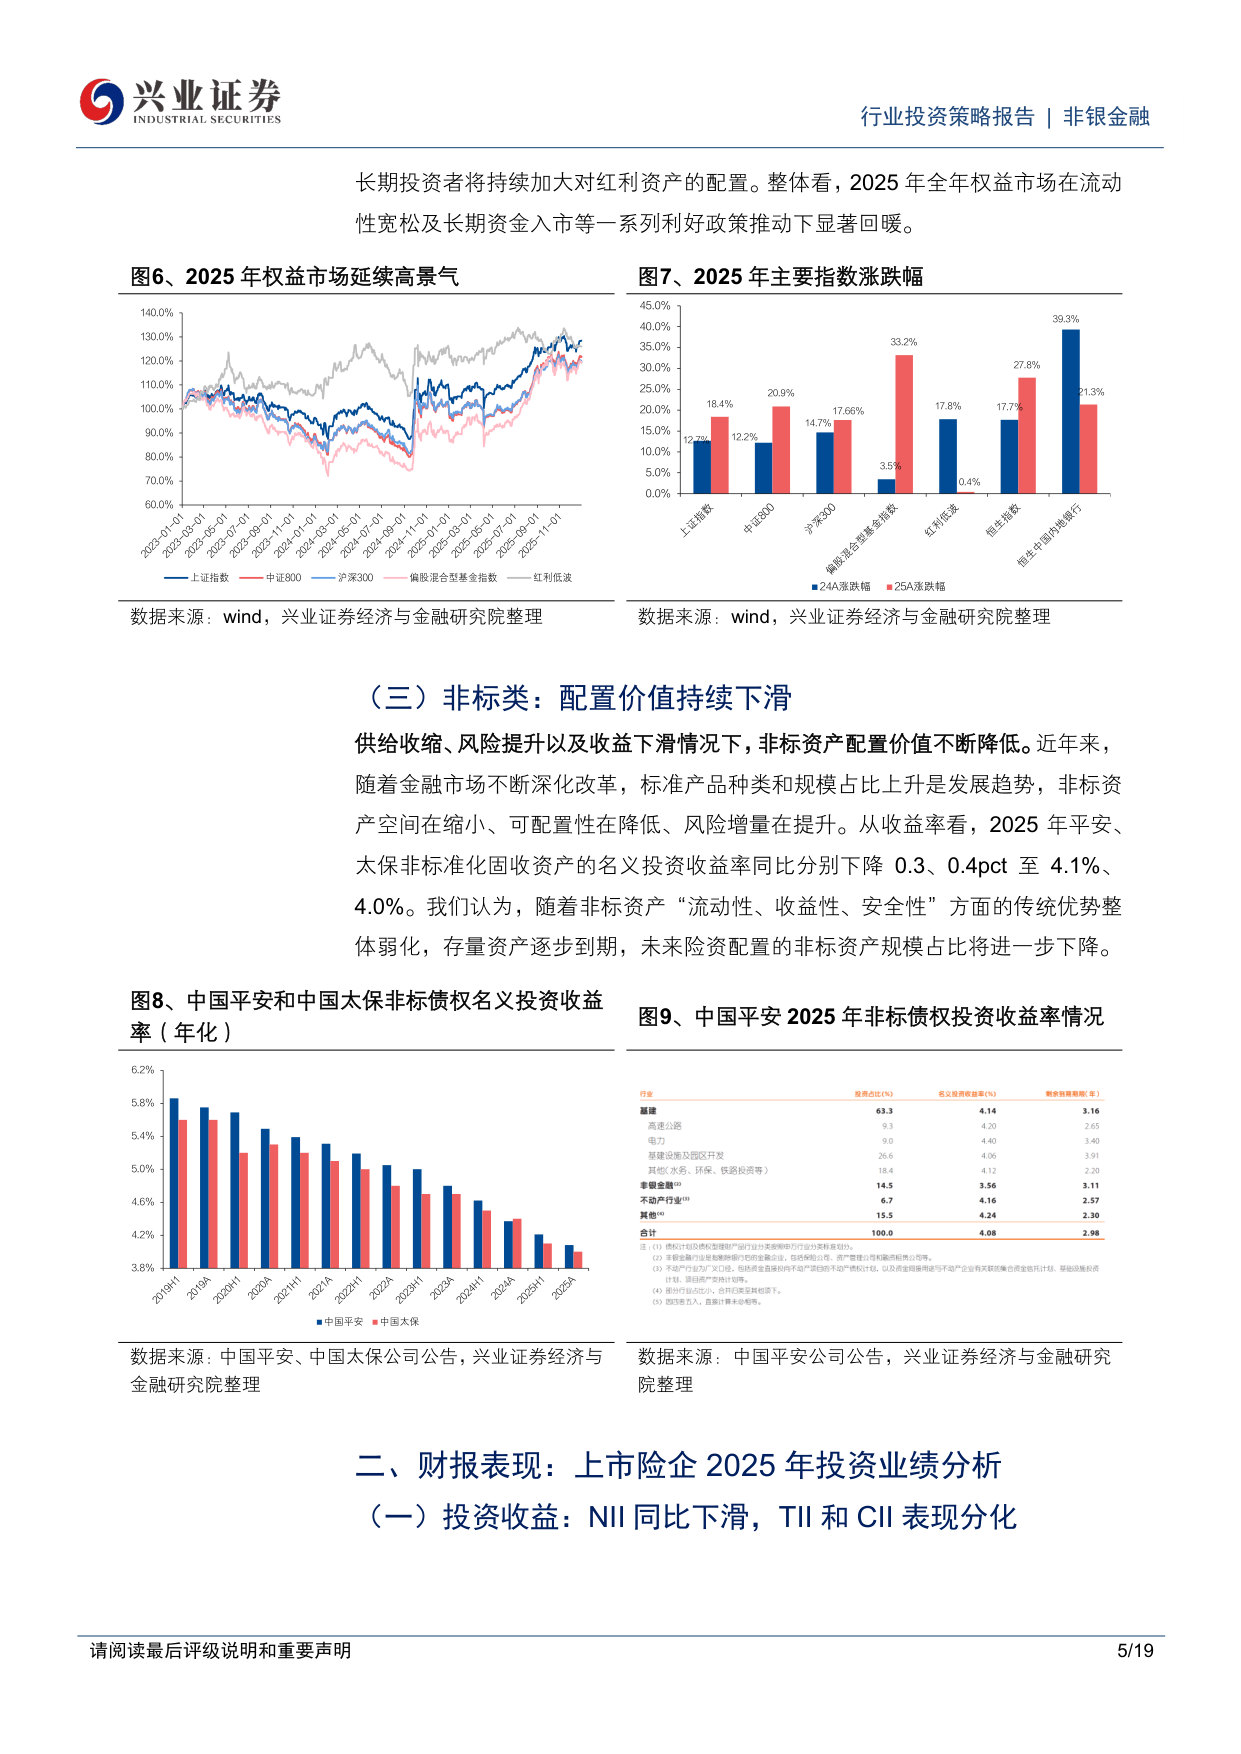
年各类资产表现回顾:债券市场由单边牛市转向震荡企稳,股市延续高景气,结构性行情进一步强化,非标类资产配置价值持续下滑。1)债券类:债券市场由单边牛利率债,信用利差震荡上行,估值表现上2025年债券市场普遍取得正收益,?——日本篇-2026.05.27但明显弱于2024年表现。2)权益类:上证指数、中证800指数、沪深300指数、Wind 偏股型基金指数、红利低波指数、恒生指数年内分别上涨18.4%、20.9%、17.66%、33.2%、0.4%、27.8%,偏股混合型基金指数及恒生指数上涨幅度较大。3)非标类:260522):非法跨境证券经营整治方案出台,合规跨境业务成为新增长引擎- 2026.05.24在供给收缩、风险提升以及收益下滑情况下,非标资产配置价值不断降低。
⚫ 2025年投资收益情况:根据统一口径计算的2025年投资收益率及同比情况(与口径可能有出入),2025年上市险企NII(净投资收益率)普遍同比下滑,TII/CII(总/ 综合投资收益率)受公允价值变动损益、OCI 债券浮盈等因素影响表现分化。1)NII:中国人保3.54%(同比-0.45pct,以下均为同比)>阳光保险3.49%(-0.41pct)>中国平安3.40%((-0.27pct)>中国太平3.35%((-0.16pct)>中国太保3.30%((-0.32pct) >新华保险3.00%((-0.30pct)>中国人寿2.95%((-0.51pct)。2)TII:新华保险6.68%
研究助理:郎霖 (+0.80pct)>中国人寿5.96%(+0.47pct)>中国人保5.70%(-0.09pct)>中国太保5.46%(+0.12pct)>阳光保险4.45%(+0.42pct)>中国平安4.26%(-0.07pct) >中国太平4.23%((-0.42pct)。3)CII:新华保险6.96%((+0.82pct)>中国人寿5.96% (+0.31pct)=中国人保5.96%((-0.32pct)>中国平安5.95%((+0.34pct)>中国太保
5.84%(+0.13pct)>阳光保险5.74%(-0.35pct)>中国太平4.57%(-0.53pct
⚫ 2025
年投资结构变化:从统一口径计算资产配置结构看(与险企内部口径可能有出入,仅供参考),2025年上市险企普遍增配二级权益,提升OCI 资产配比。1)固收配比:太平83.3%(较2025年初+0.5pct,以下均为较2025年初)>太保76.9%(-3.1pct) >国寿70.5%((-3.8pct)>阳光69.7%((-0.5pct)>新华66.3%((-5.4pct)>平安65.1% (-7.3pct)>人保64.5%((-3.4pct)。拆分看,传统固收(债券+定存)配比在55.0-80.6%,人保最低、太平最高;另类固收配比在0.7-14.0%,新华最低,阳光最高。2)权益配比:人保31.6%((较2025年初+3.1pct,以下均为较2025年初)>新华29.8%((+4.9pct) >平安27.5%(+5.4pct)>国寿26.7%(+3.0pct)>阳光25.6%(-0.3pct)>太保
19.0%((+1.4pct)>太平18.0%((+2.3pct)。拆分权益类,股票+基金配比在13.3-21.1%,人保最低、新华最高;另类权益配比在1.4-18.3%,太平最低,人保最高。3)从会计分类(持有目的)看,截至2025年末,FVTPL 资产占比在21.5-31.5%,人保最低,新华最高;FVOCI 资产占比在31.2-64.1%之间,新华最低,太保最高;AC 资产(包含存款)占比在7.9-33.1%,太保最低,新华最高。
⚫ 2026Q1
重仓持股情况:重仓行业方面(不含港股),上市险企聚焦银行、公用事业等。截至2026年3月末,七家公司重仓市值前五大行业分别为银行(1730亿元,占比
36.3%)、公用事业(604亿元,占比12.7%)、交通运输(317亿元、占比6.7%)、硬件设备(211亿元、占比4.4%)、食品饮料(164亿元,占比3.6%);重仓市值前五大个股分别为农业银行(392亿元、占比8.2%)、长江电力(376亿元,占比7.9%)、兴业银行(329亿元,占比6.9%)、华夏银行(188亿元,占比3.9%)、京沪高铁(160亿元、占比3.4%)。
⚫
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)