报告摘要
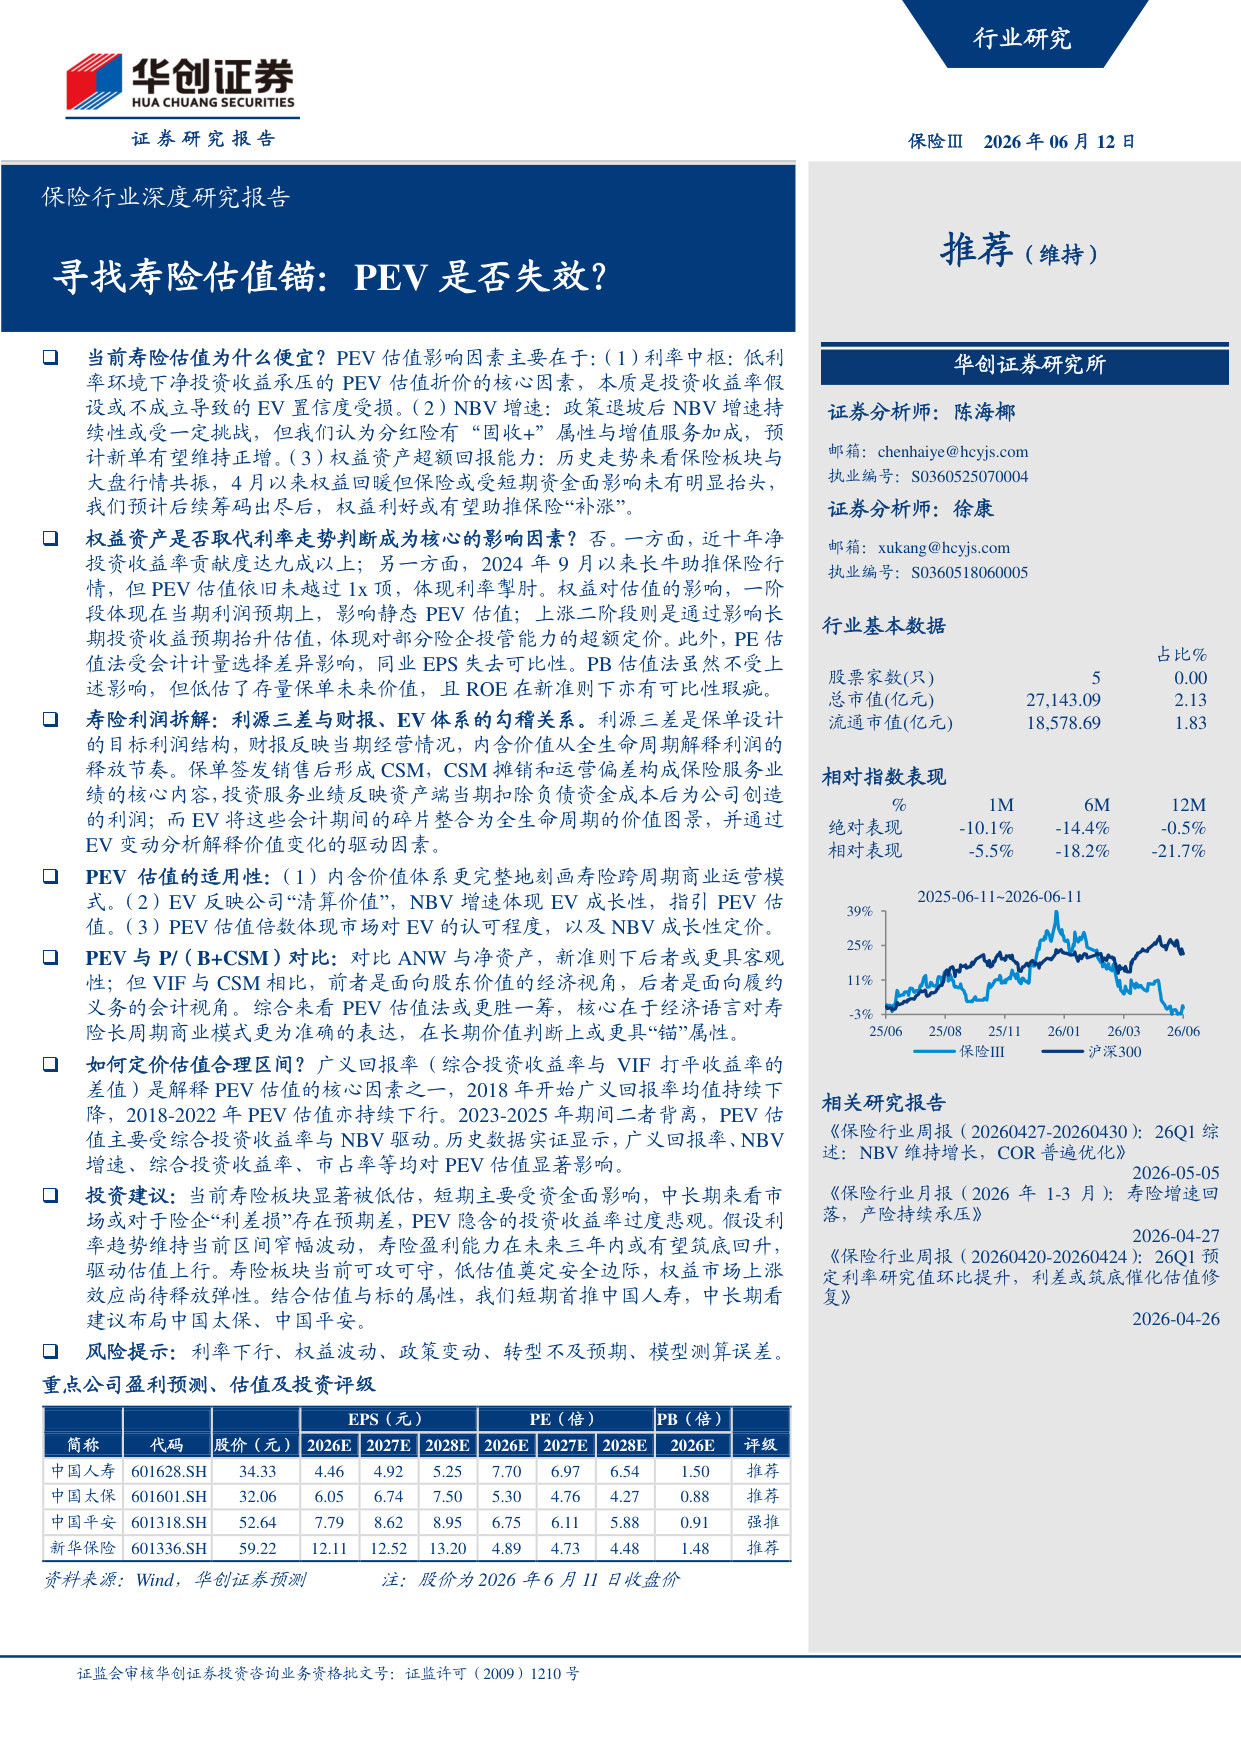
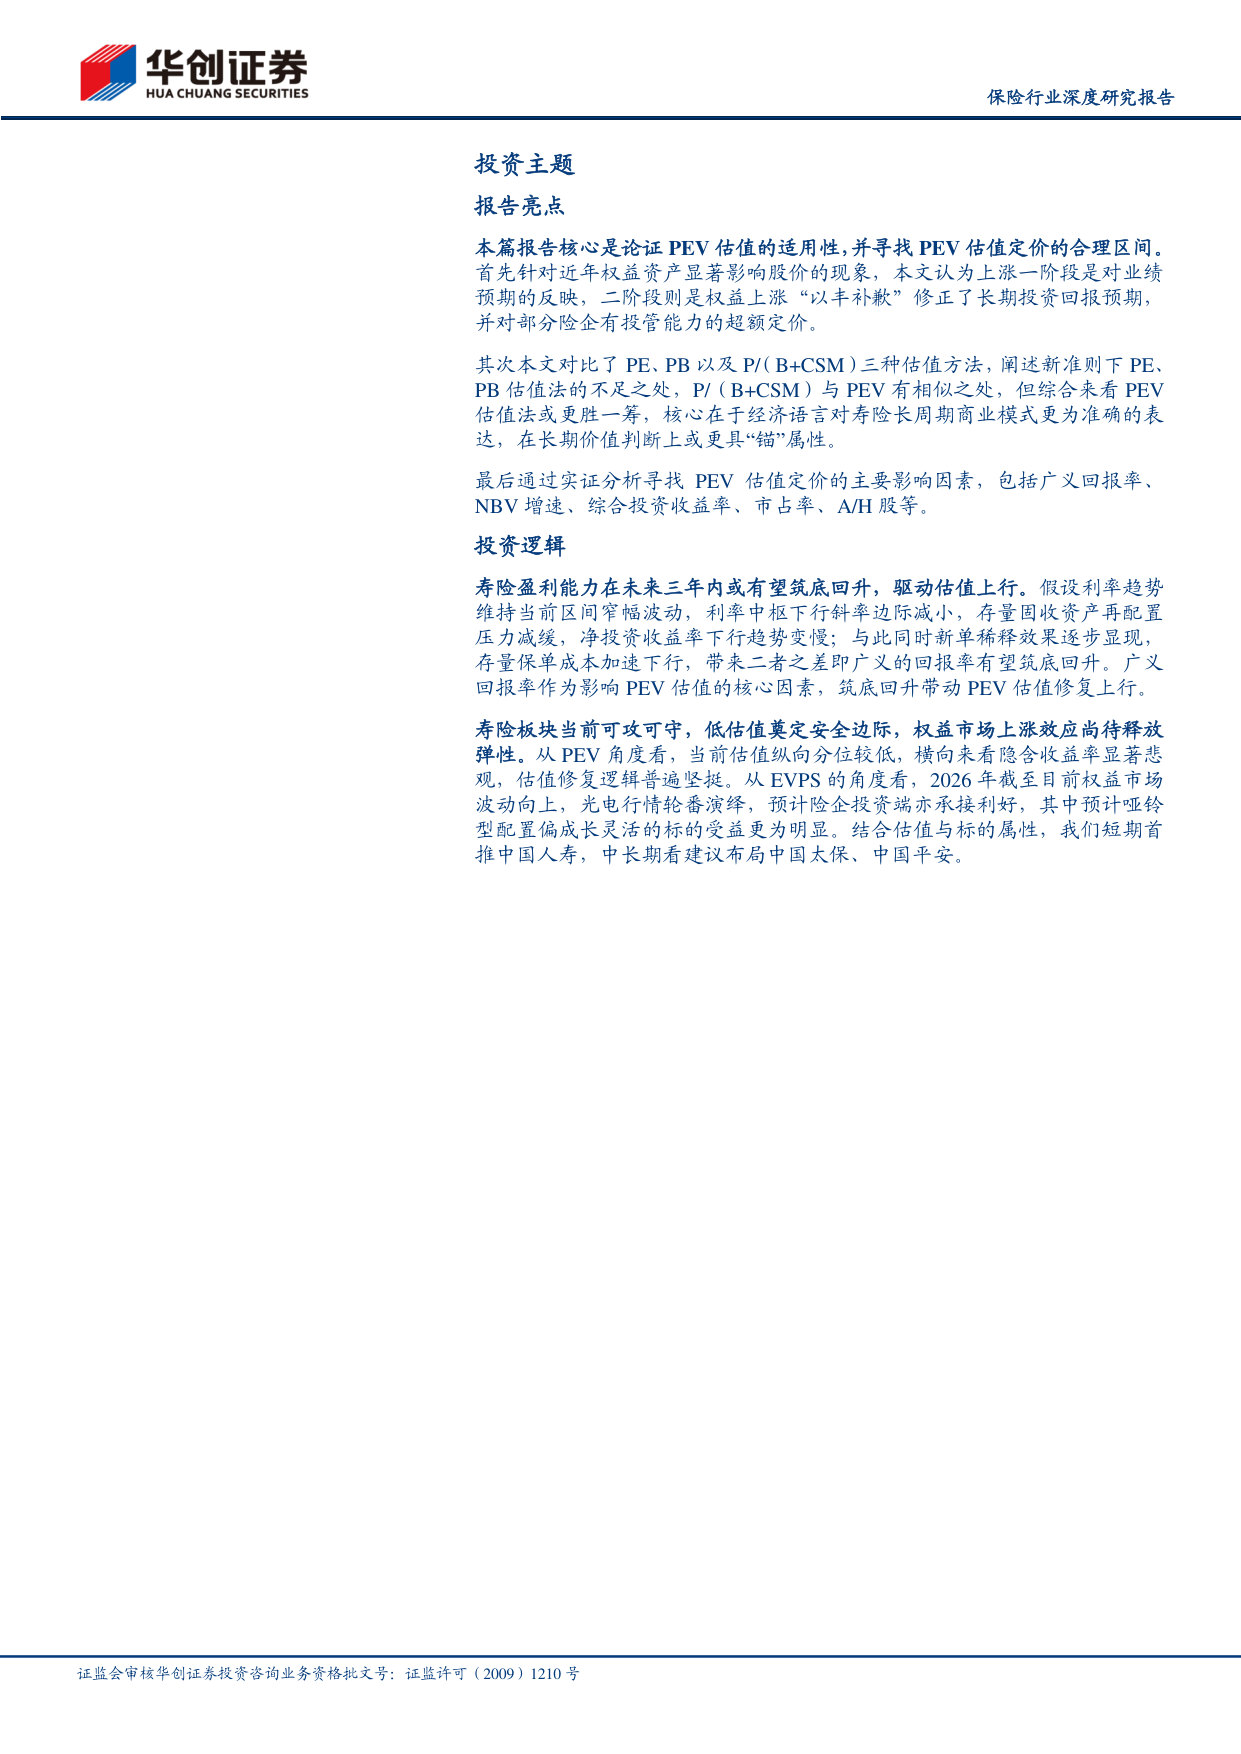
报告亮点本篇报告核心是论证PEV 估值的适用性,并寻找PEV 估值定价的合理区间。首先针对近年权益资产显著影响股价的现象,本文认为上涨一阶段是对业绩预期的反映,二阶段则是权益上涨“以丰补歉”修正了长期投资回报预期,并对部分险企有投管能力的超额定价。其次本文对比了PE、PB 以及P/(B+CSM)三种估值方法,阐述新准则下PE、 PB 估值法的不足之处,P/(B+CSM)与PEV 有相似之处,但综合来看PEV 估值法或更胜一筹,核心在于经济语言对寿险长周期商业模式更为准确的表达,在长期价值判断上或更具“锚”属性。最后通过实证分析寻找PEV 估值定价的主要影响因素,包括广义回报率、 NBV 增速、综合投资收益率、市占率、A/H 股等。投资逻辑寿险盈利能力在未来三年内或有望筑底回升,驱动估值上行。假设利率趋势维持当前区间窄幅波动,利率中枢下行斜率边际减小,存量固收资产再配置压力减缓,净投资收益率下行趋势变慢;与此同时新单稀释效果逐步显现,存量保单成本加速下行,带来二者之差即广义的回报率有望筑底回升。广义回报率作为影响PEV 估值的核心因素,筑底回升带动PEV 估值修复上行。寿险板块当前可攻可守,低估值奠定安全边际,权益市场上涨效应尚待释放弹性。从PEV 角度看,当前估值纵向分位较低,横向来看隐含收益率显著悲观,估值修复逻辑普遍坚挺。从EVPS 的角度看,2026年截至目前权益市场波动向上,光电行情轮番演绎,预计险企投资端亦承接利好,其中预计哑铃型配置偏成长灵活的标的受益更为明显。结合估值与标的属性,我们短期首推中国人寿,中长期看建议布局中国太保、中国平安。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)