报告摘要
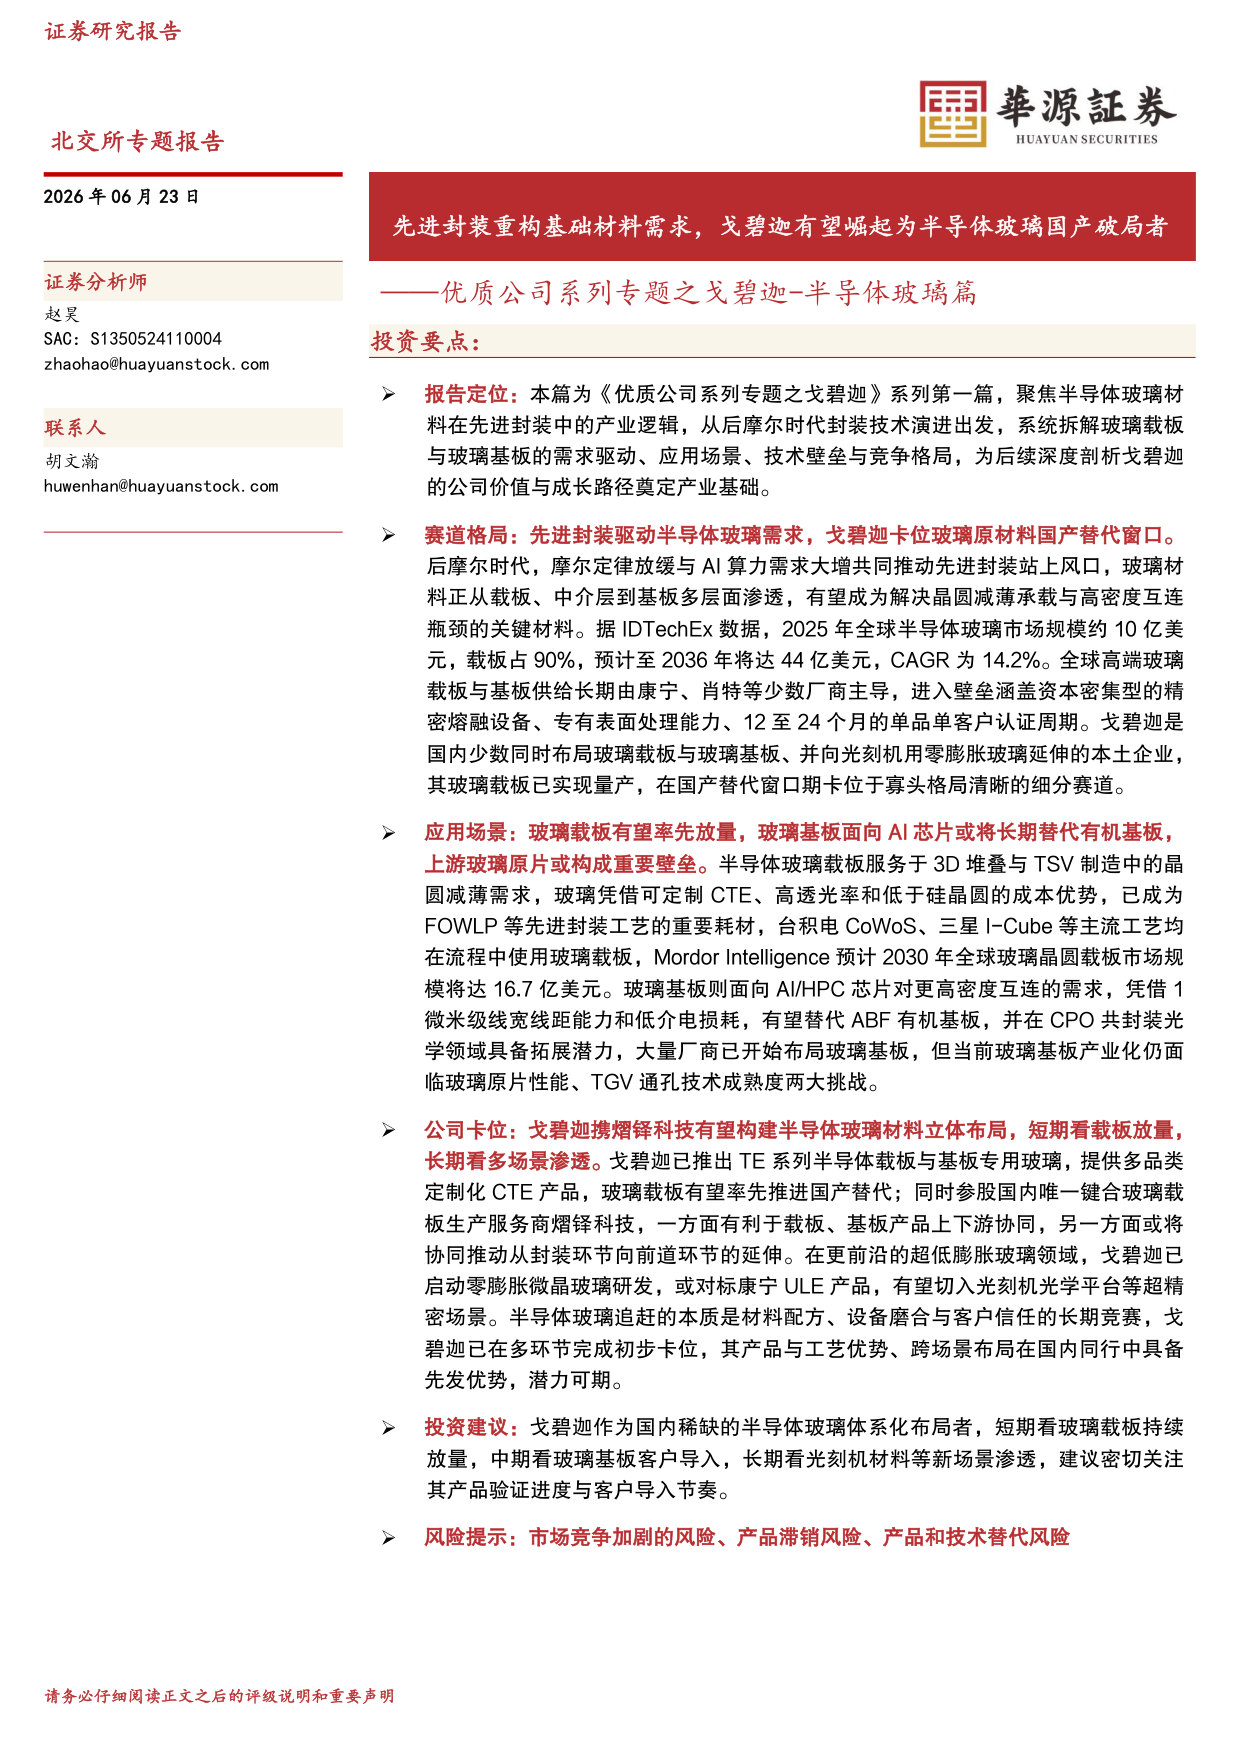
赵昊报告定位:本篇为《优质公司系列专题之戈碧迦》系列第一篇,聚焦半导体玻璃材料在先进封装中的产业逻辑,从后摩尔时代封装技术演进出发,系统拆解玻璃载板联系人与玻璃基板的需求驱动、应用场景、技术壁垒与竞争格局,为后续深度剖析戈碧迦胡文瀚的公司价值与成长路径奠定产业基础。
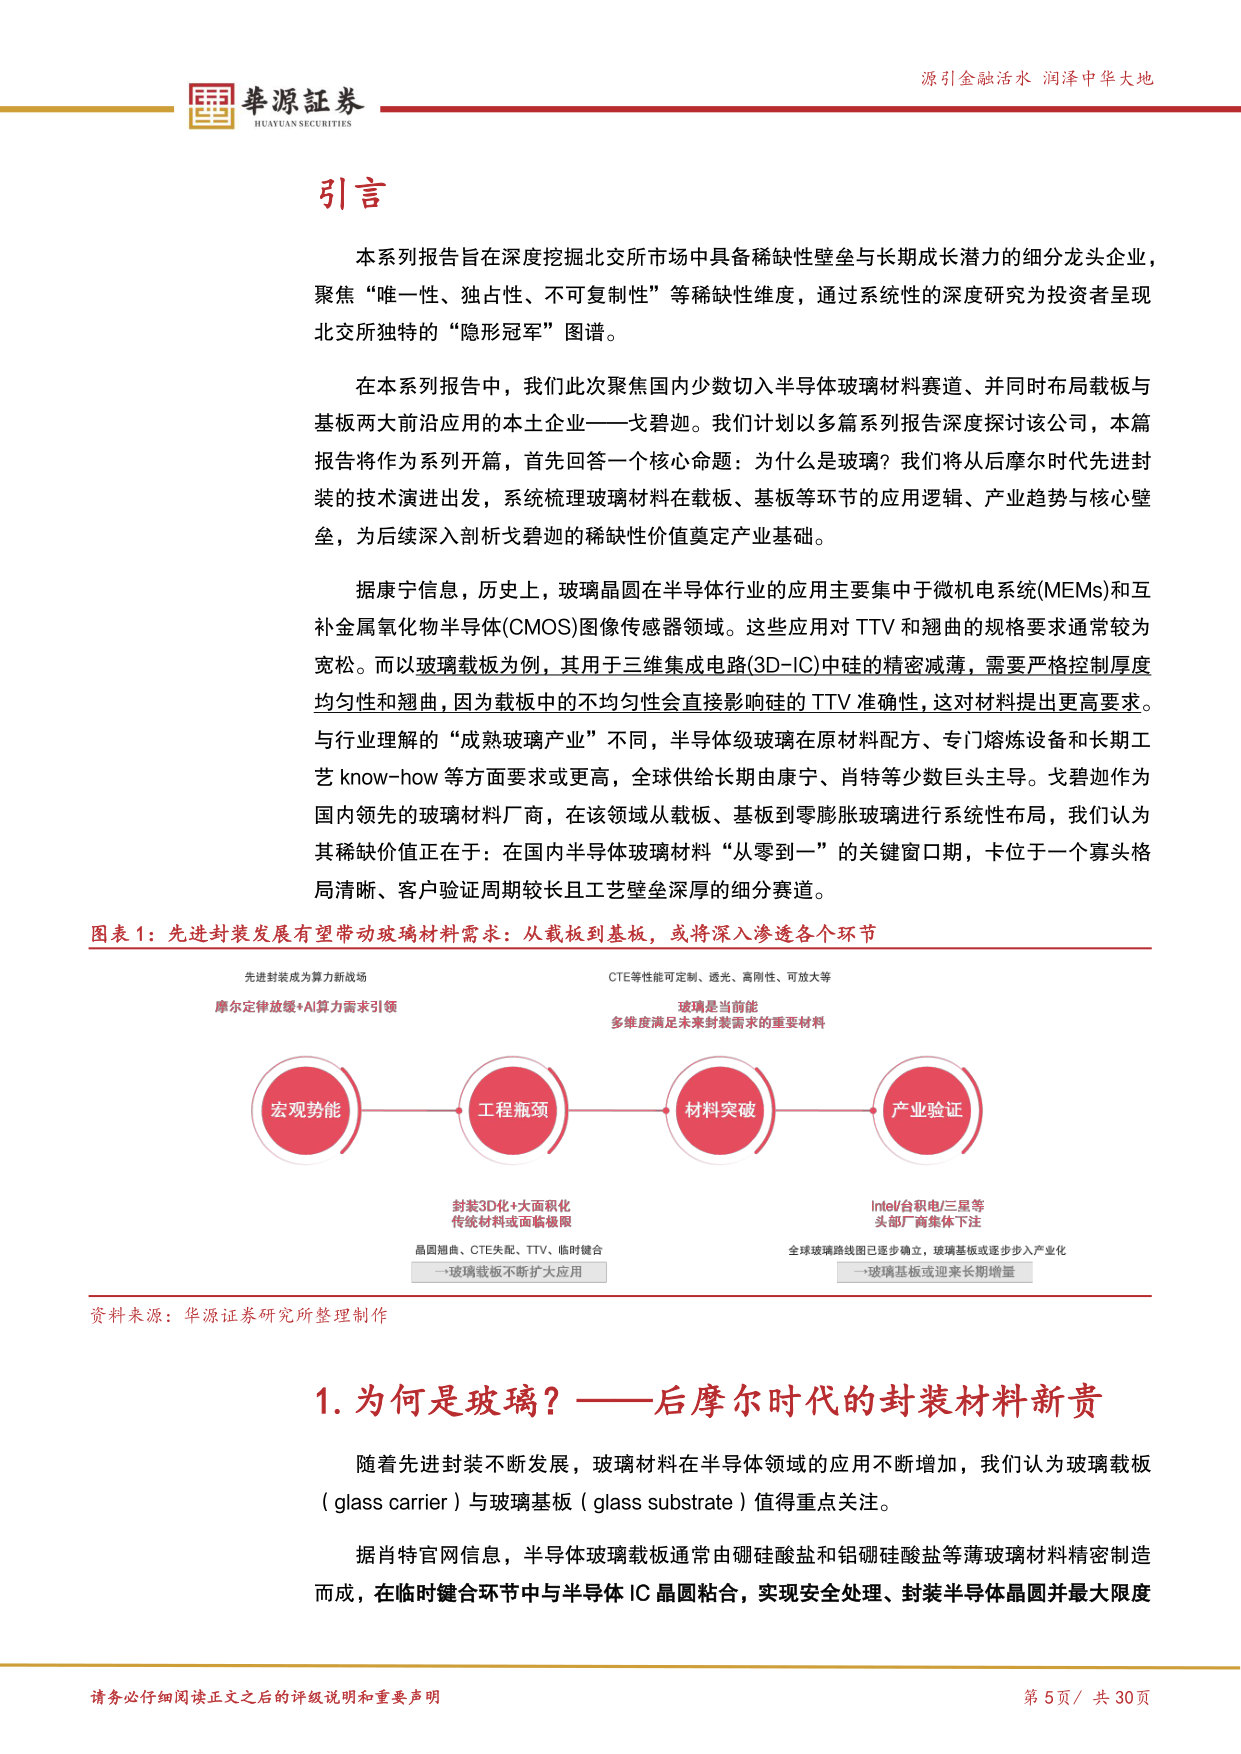
赛道格局:先进封装驱动半导体玻璃需求,戈碧迦卡位玻璃原材料国产替代窗口。后摩尔时代,摩尔定律放缓与AI 算力需求大增共同推动先进封装站上风口,玻璃材料正从载板、中介层到基板多层面渗透,有望成为解决晶圆减薄承载与高密度互连瓶颈的关键材料。据IDTechEx 数据,2025年全球半导体玻璃市场规模约10亿美元,载板占90%,预计至2036年将达44亿美元,CAGR 为14.2%。全球高端玻璃载板与基板供给长期由康宁、肖特等少数厂商主导,进入壁垒涵盖资本密集型的精密熔融设备、专有表面处理能力、12至24个月的单品单客户认证周期。戈碧迦是国内少数同时布局玻璃载板与玻璃基板、并向光刻机用零膨胀玻璃延伸的本土企业,其玻璃载板已实现量产,在国产替代窗口期卡位于寡头格局清晰的细分赛道。
应用场景:玻璃载板有望率先放量,玻璃基板面向AI 芯片或将长期替代有机基板,上游玻璃原片或构成重要壁垒。半导体玻璃载板服务于3D 堆叠与TSV 制造中的晶圆减薄需求,玻璃凭借可定制CTE、高透光率和低于硅晶圆的成本优势,已成为 FOWLP 等先进封装工艺的重要耗材,台积电CoWoS、三星I-Cube 等主流工艺均在流程中使用玻璃载板,Mordor Intelligence 预计2030年全球玻璃晶圆载板市场规模将达16.7亿美元。玻璃基板则面向AI/HPC 芯片对更高密度互连的需求,凭借1微米级线宽线距能力和低介电损耗,有望替代ABF 有机基板,并在CPO 共封装光学领域具备拓展潜力,大量厂商已开始布局玻璃基板,但当前玻璃基板产业化仍面临玻璃原片性能、TGV 通孔技术成熟度两大挑战。
公司卡位:戈碧迦携熠铎科技有望构建半导体玻璃材料立体布局,短期看载板放量,长期看多场景渗透。戈碧迦已推出TE 系列半导体载板与基板专用玻璃,提供多品类定制化CTE 产品,玻璃载板有望率先推进国产替代;同时参股国内唯一键合玻璃载板生产服务商熠铎科技,一方面有利于载板、基板产品上下游协同,另一方面或将协同推动从封装环节向前道环节的延伸。在更前沿的超低膨胀玻璃领域,戈碧迦已启动零膨胀微晶玻璃研发,或对标康宁ULE 产品,有望切入光刻机光学平台等超精密场景。半导体玻璃追赶的本质是材料配方、设备磨合与客户信任的长期竞赛,戈碧迦已在多环节完成初步卡位,其产品与工艺优势、跨场景布局在国内同行中具备先发优势,潜力可期。
投资建议:戈碧迦作为国内稀缺的半导体玻璃体系化布局者,短期看玻璃载板持续。放量,中期看玻璃基板客户导入,长期看光刻机材料等新场景渗透,建议密切关注其产品验证进度与客户导入节奏。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)