报告摘要
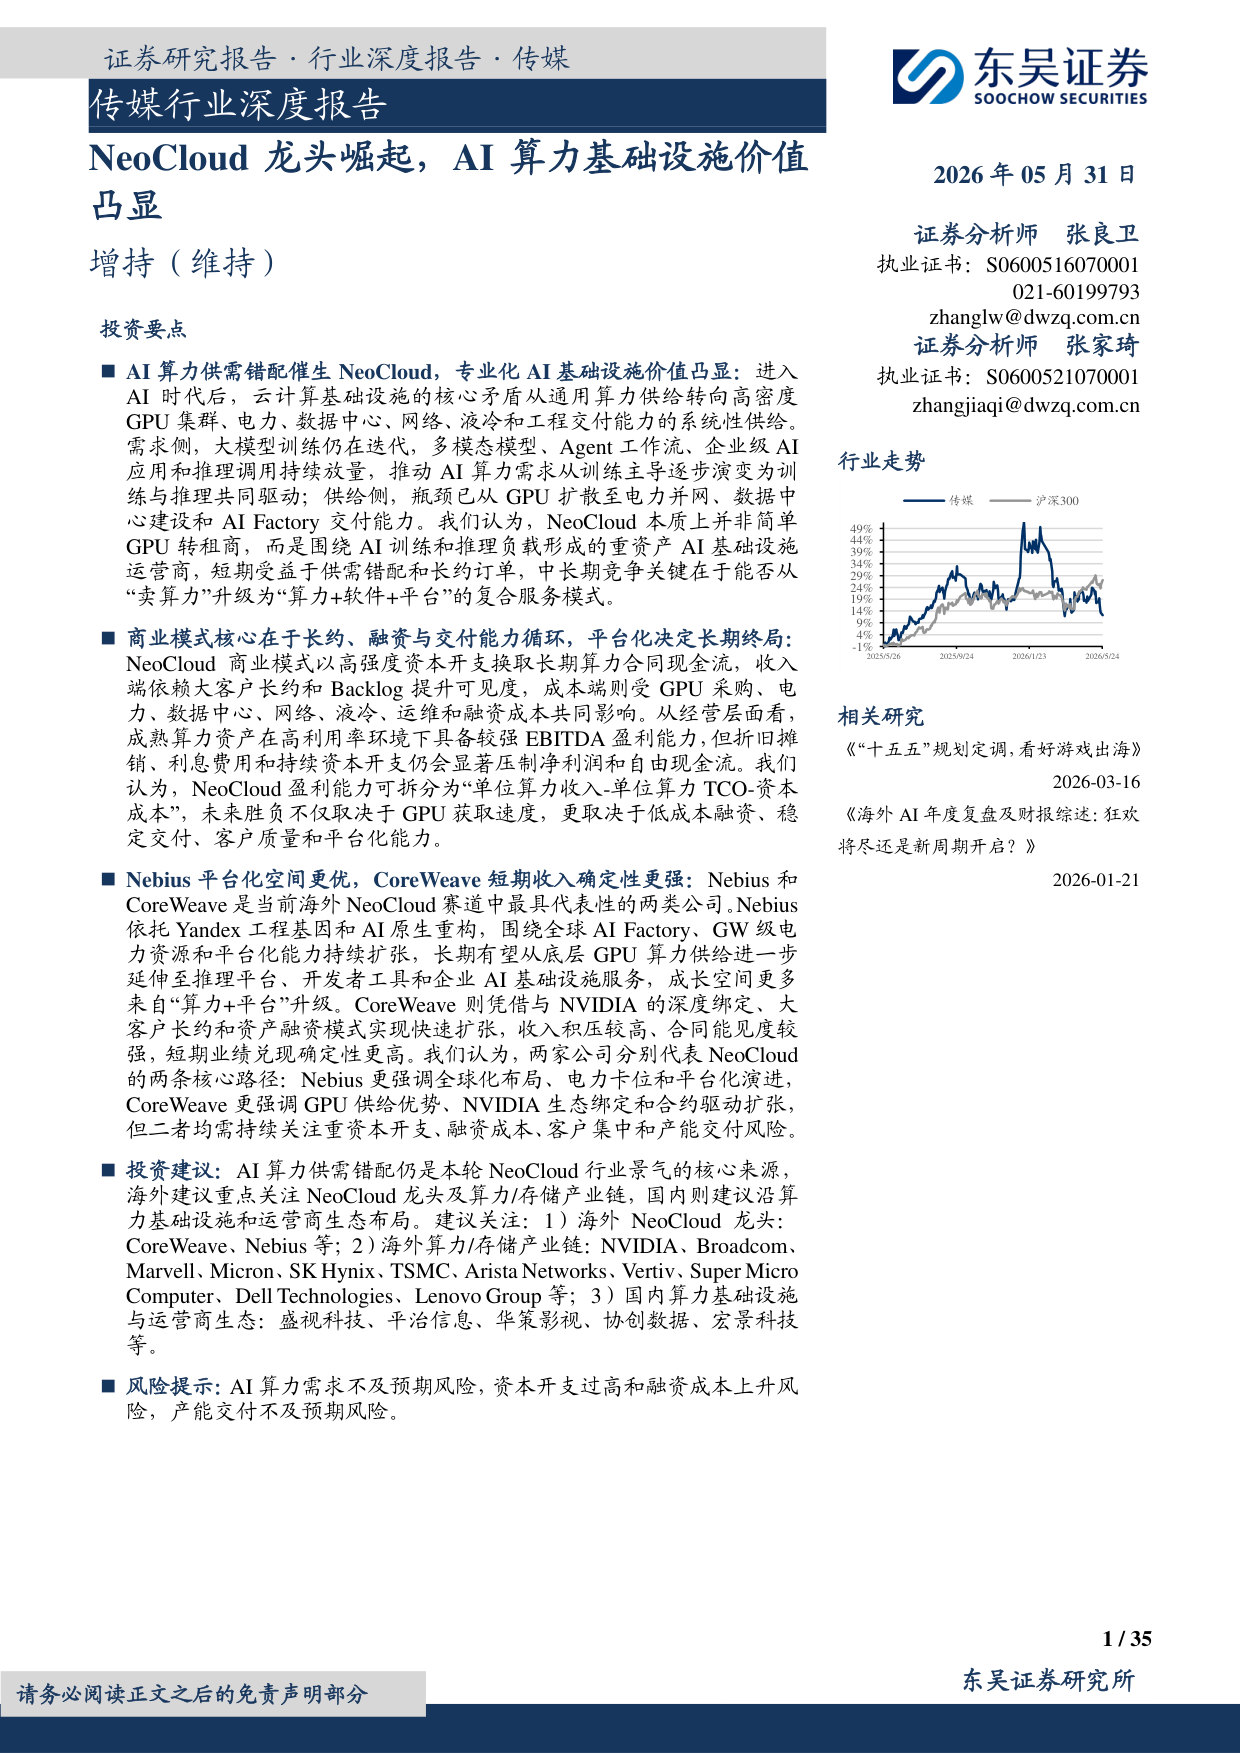
AI 算力供需错配催生NeoCloud,专业化AI 基础设施价值凸显:进入 AI 时代后,云计算基础设施的核心矛盾从通用算力供给转向高密度 GPU 集群、电力、数据中心、网络、液冷和工程交付能力的系统性供给。需求侧,大模型训练仍在迭代,多模态模型、Agent 工作流、企业级AI 应用和推理调用持续放量,推动AI 算力需求从训练主导逐步演变为训练与推理共同驱动;供给侧,瓶颈已从GPU 扩散至电力并网、数据中心建设和AI Factory 交付能力。我们认为,NeoCloud 本质上并非简单 GPU 转租商,而是围绕AI 训练和推理负载形成的重资产AI 基础设施运营商,短期受益于供需错配和长约订单,中长期竞争关键在于能否从 “卖算力”升级为“算力+软件+平台”的复合服务模式。商业模式核心在于长约、融资与交付能力循环,平台化决定长期终局: NeoCloud 商业模式以高强度资本开支换取长期算力合同现金流,收入端依赖大客户长约和Backlog 提升可见度,成本端则受GPU 采购、电力、数据中心、网络、液冷、运维和融资成本共同影响。从经营层面看,成熟算力资产在高利用率环境下具备较强EBITDA 盈利能力,但折旧摊销、利息费用和持续资本开支仍会显著压制净利润和自由现金流。我们认为,NeoCloud 盈利能力可拆分为“单位算力收入-单位算力TCO-资本成本”,未来胜负不仅取决于GPU 获取速度,更取决于低成本融资、稳定交付、客户质量和平台化能力。 Nebius 平台化空间更优,CoreWeave 短期收入确定性更强:Nebius 和 CoreWeave 是当前海外NeoCloud 赛道中最具代表性的两类公司。Nebius 依托Yandex 工程基因和AI 原生重构,围绕全球AI Factory、GW 级电力资源和平台化能力持续扩张,长期有望从底层GPU 算力供给进一步延伸至推理平台、开发者工具和企业AI 基础设施服务,成长空间更多来自“算力+平台”升级。CoreWeave 则凭借与NVIDIA 的深度绑定、大客户长约和资产融资模式实现快速扩张,收入积压较高、合同能见度较强,短期业绩兑现确定性更高。我们认为,两家公司分别代表NeoCloud
的两条核心路径:Nebius 更强调全球化布局、电力卡位和平台化演进, CoreWeave 更强调GPU 供给优势、NVIDIA 生态绑定和合约驱动扩张,但二者均需持续关注重资本开支、融资成本、客户集中和产能交付风险。投资建议:AI 算力供需错配仍是本轮NeoCloud 行业景气的核心来源,海外建议重点关注NeoCloud 龙头及算力/存储产业链,国内则建议沿算力基础设施和运营商生态布局。建议关注:1)海外NeoCloud 龙头: CoreWeave、Nebius 等;2)海外算力/存储产业链:NVIDIA、Broadcom、 Marvell、Micron、SK Hynix、TSMC、Arista Networks、Vertiv、Super Micro Computer、Dell Technologies、Lenovo Group 等;3)国内算力基础设施与运营商生态:盛视科技、平治信息、华策影视、协创数据、宏景科技等。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)