报告摘要
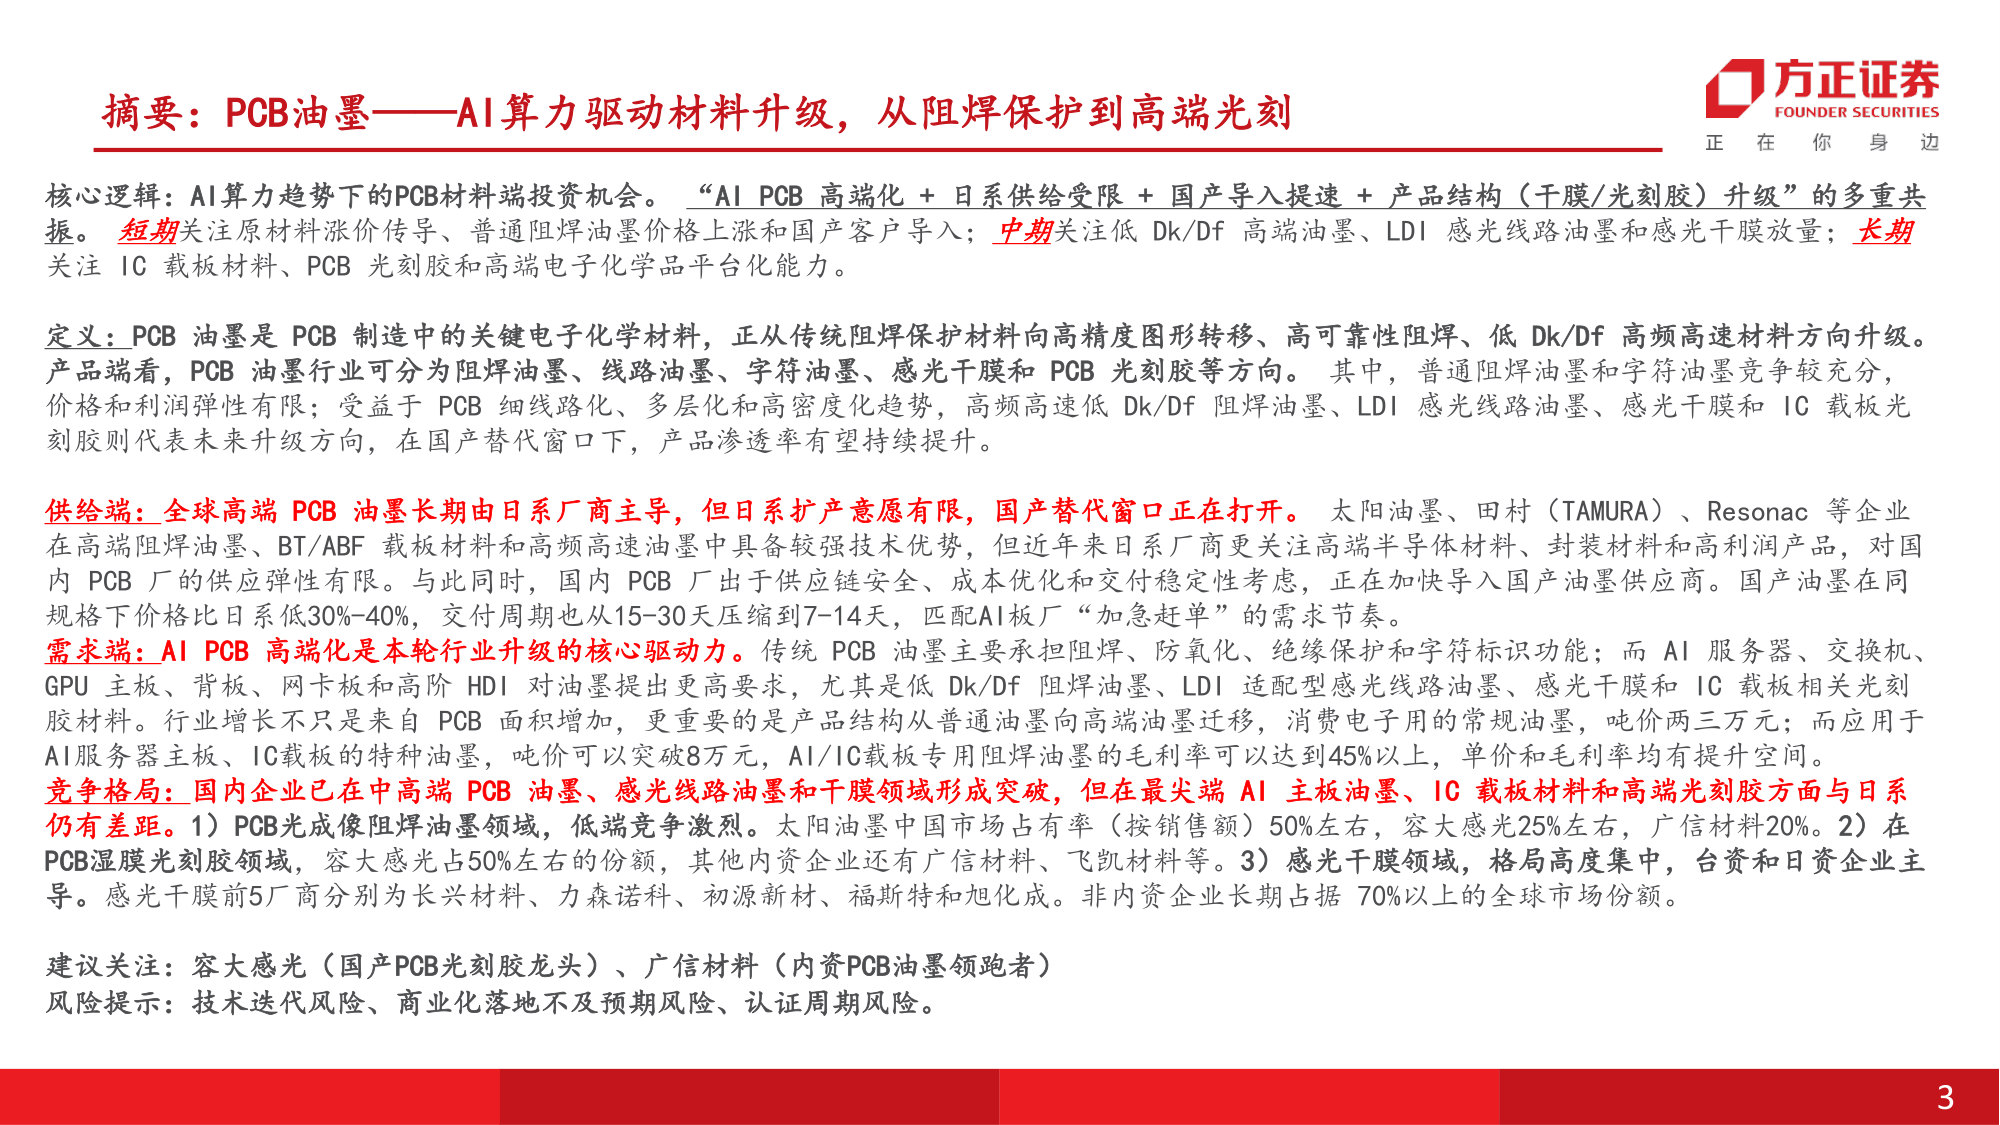
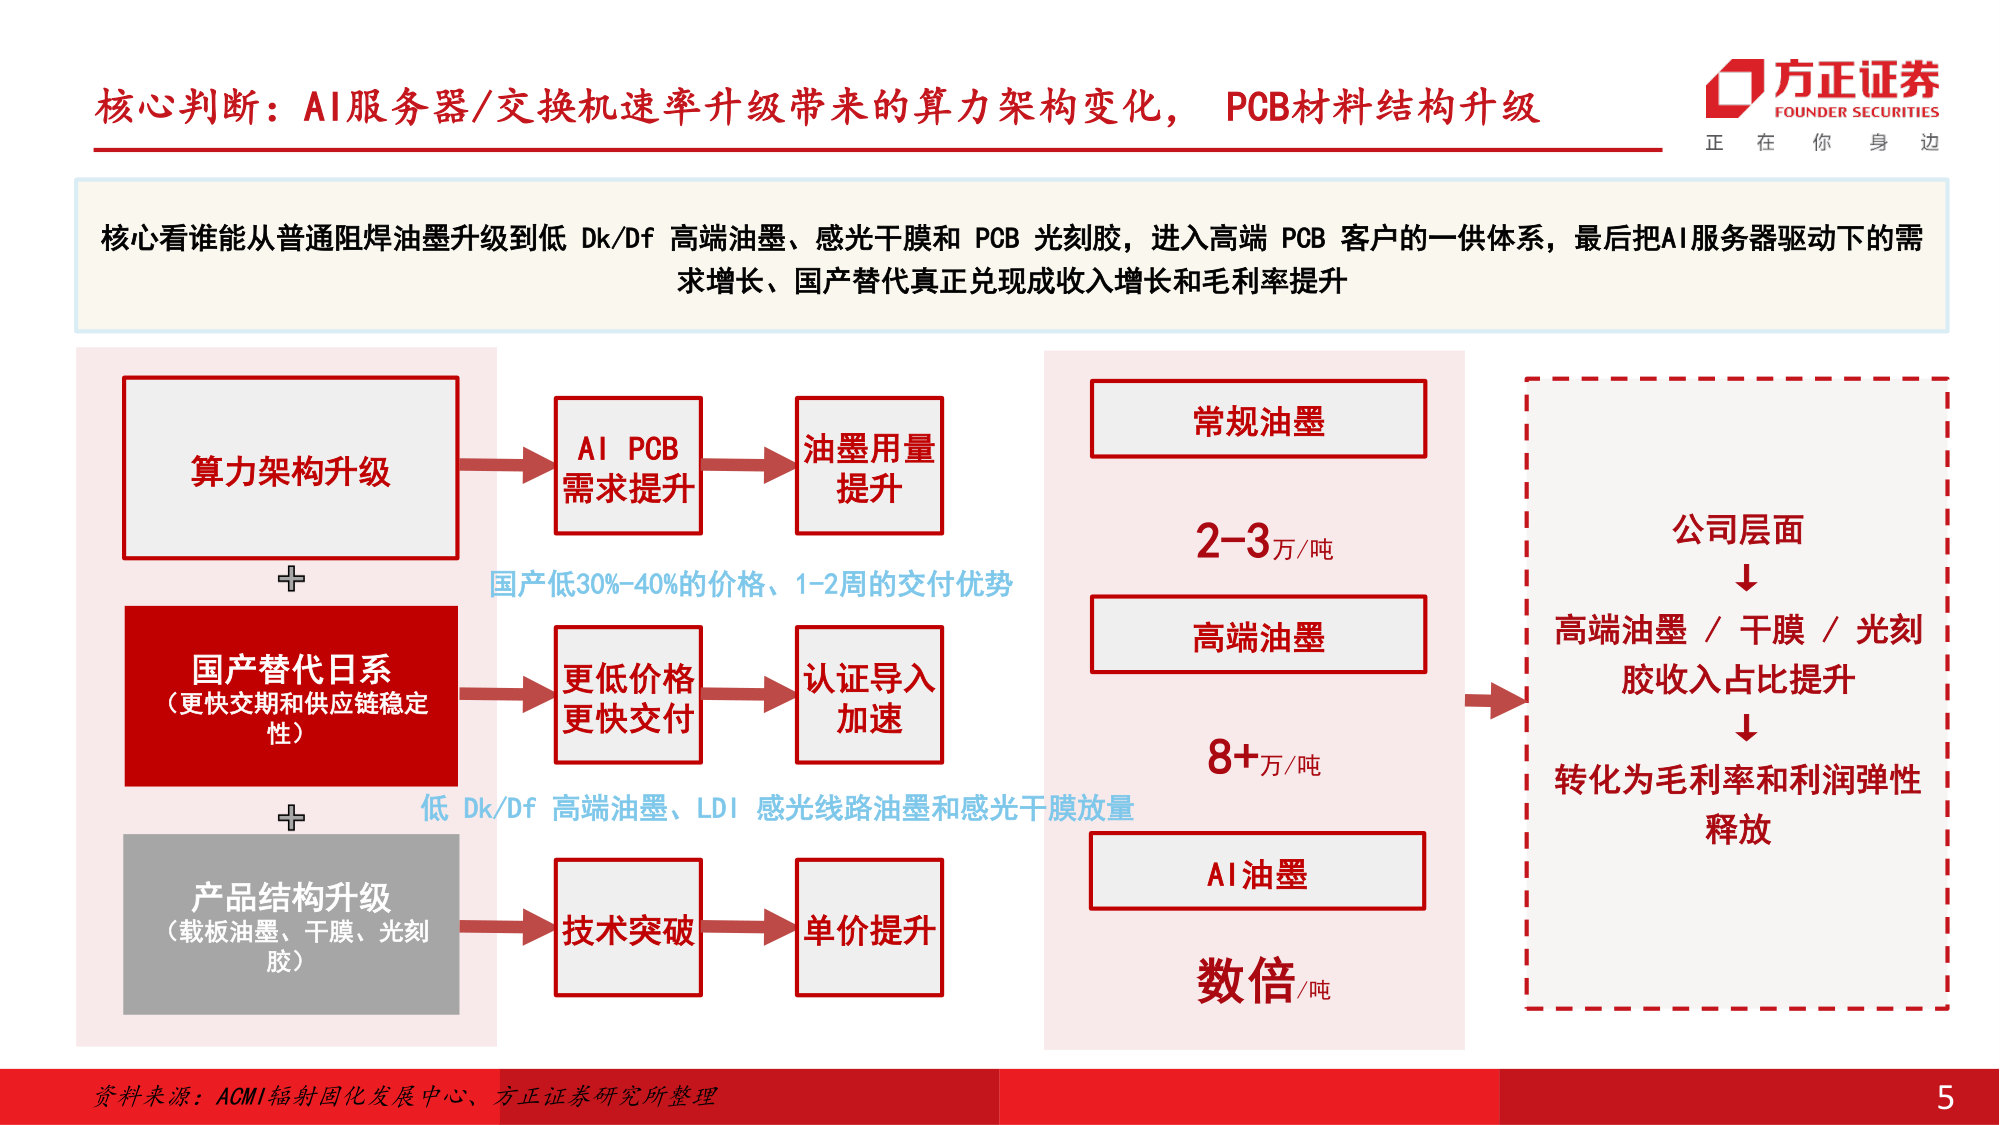
PCB油墨——AI算力驱动材料升级,从阻焊保护到高端光刻核心逻辑:AI算力趋势下的PCB材料端投资机会。 “AI PCB 高端化 + 日系供给受限 + 国产导入提速 + 产品结构(干膜/光刻胶)升级”的多重共振。短期关注原材料涨价传导、普通阻焊油墨价格上涨和国产客户导入;中期关注低 Dk/Df 高端油墨、LDI 感光线路油墨和感光干膜放量;长期关注 IC 载板材料、PCB 光刻胶和高端电子化学品平台化能力。
定义:PCB 油墨是 PCB 制造中的关键电子化学材料,正从传统阻焊保护材料向高精度图形转移、高可靠性阻焊、低 Dk/Df 高频高速材料方向升级。产品端看,PCB 油墨行业可分为阻焊油墨、线路油墨、字符油墨、感光干膜和 PCB 光刻胶等方向。其中,普通阻焊油墨和字符油墨竞争较充分,价格和利润弹性有限;受益于 PCB 细线路化、多层化和高密度化趋势,高频高速低 Dk/Df 阻焊油墨、LDI 感光线路油墨、感光干膜和 IC 载板光刻胶则代表未来升级方向,在国产替代窗口下,产品渗透率有望持续提升。
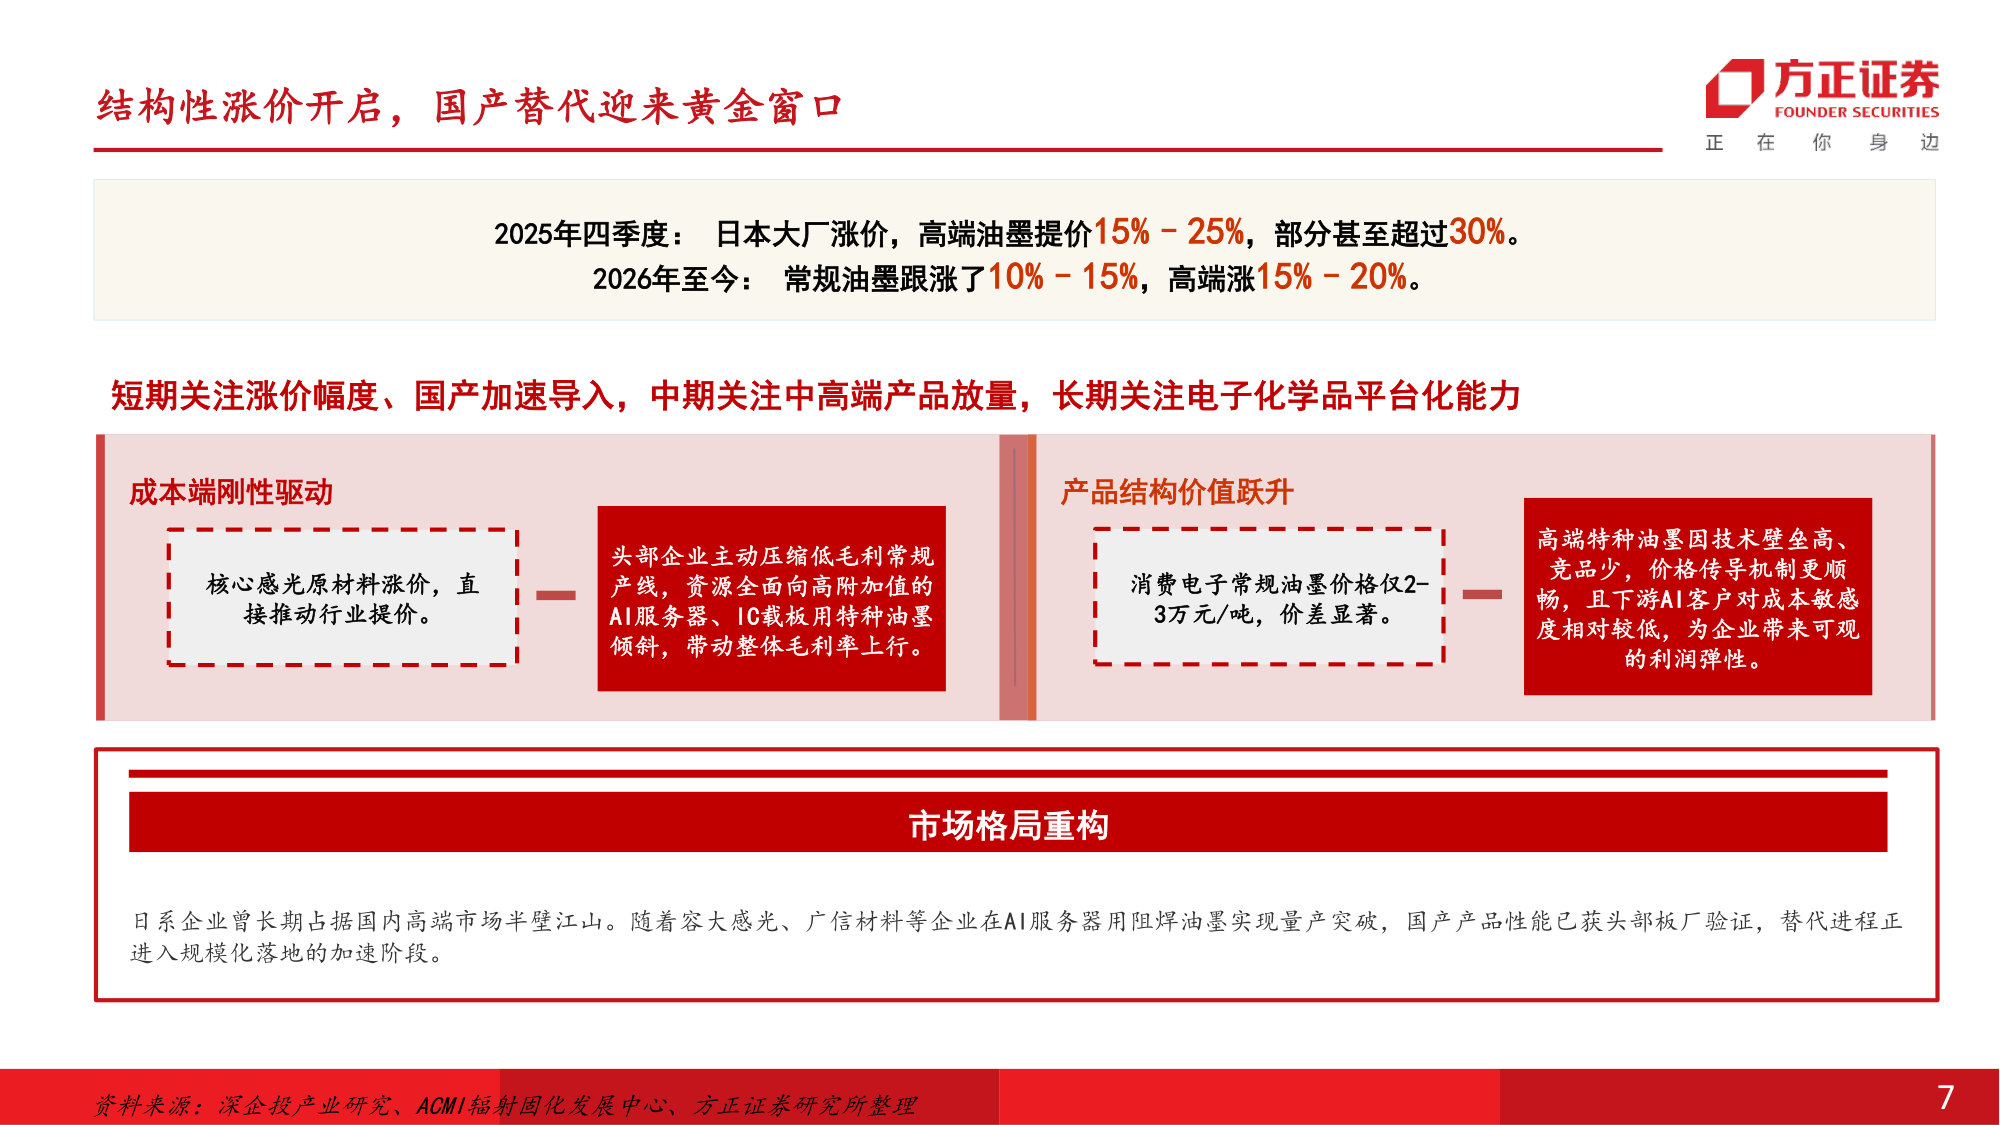
供给端:全球高端 PCB 油墨长期由日系厂商主导,但日系扩产意愿有限,国产替代窗口正在打开。太阳油墨、田村(TAMURA)、Resonac 等企业在高端阻焊油墨、BT/ABF 载板材料和高频高速油墨中具备较强技术优势,但近年来日系厂商更关注高端半导体材料、封装材料和高利润产品,对国内 PCB 厂的供应弹性有限。与此同时,国内 PCB 厂出于供应链安全、成本优化和交付稳定性考虑,正在加快导入国产油墨供应商。国产油墨在同规格下价格比日系低30%-40%,交付周期也从15-30天压缩到7-14天,匹配AI板厂“加急赶单”的需求节奏。
需求端:AI PCB 高端化是本轮行业升级的核心驱动力。传统 PCB 油墨主要承担阻焊、防氧化、绝缘保护和字符标识功能;而 AI 服务器、交换机、 GPU 主板、背板、网卡板和高阶 HDI 对油墨提出更高要求,尤其是低 Dk/Df 阻焊油墨、LDI 适配型感光线路油墨、感光干膜和 IC 载板相关光刻胶材料。行业增长不只是来自 PCB 面积增加,更重要的是产品结构从普通油墨向高端油墨迁移,消费电子用的常规油墨,吨价两三万元;而应用于 AI服务器主板、IC载板的特种油墨,吨价可以突破8万元,AI/IC载板专用阻焊油墨的毛利率可以达到45%以上,单价和毛利率均有提升空间。
竞争格局:国内企业已在中高端 PCB 油墨、感光线路油墨和干膜领域形成突破,但在最尖端 AI 主板油墨、IC 载板材料和高端光刻胶方面与日系仍有差距。1)PCB光成像阻焊油墨领域,低端竞争激烈。太阳油墨中国市场占有率(按销售额)50%左右,容大感光25%左右,广信材料20%。2)在 PCB湿膜光刻胶领域,容大感光占50%左右的份额,其他内资企业还有广信材料、飞凯材料等。3)感光干膜领域,格局高度集中,台资和日资企业主导。感光干膜前5厂商分别为长兴材料、力森诺科、初源新材、福斯特和旭化成。非内资企业长期占据70%以上的全球市场份额。
建议关注:容大感光(国产PCB光刻胶龙头)、广信材料(内资PCB油墨领跑者)
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)