报告摘要
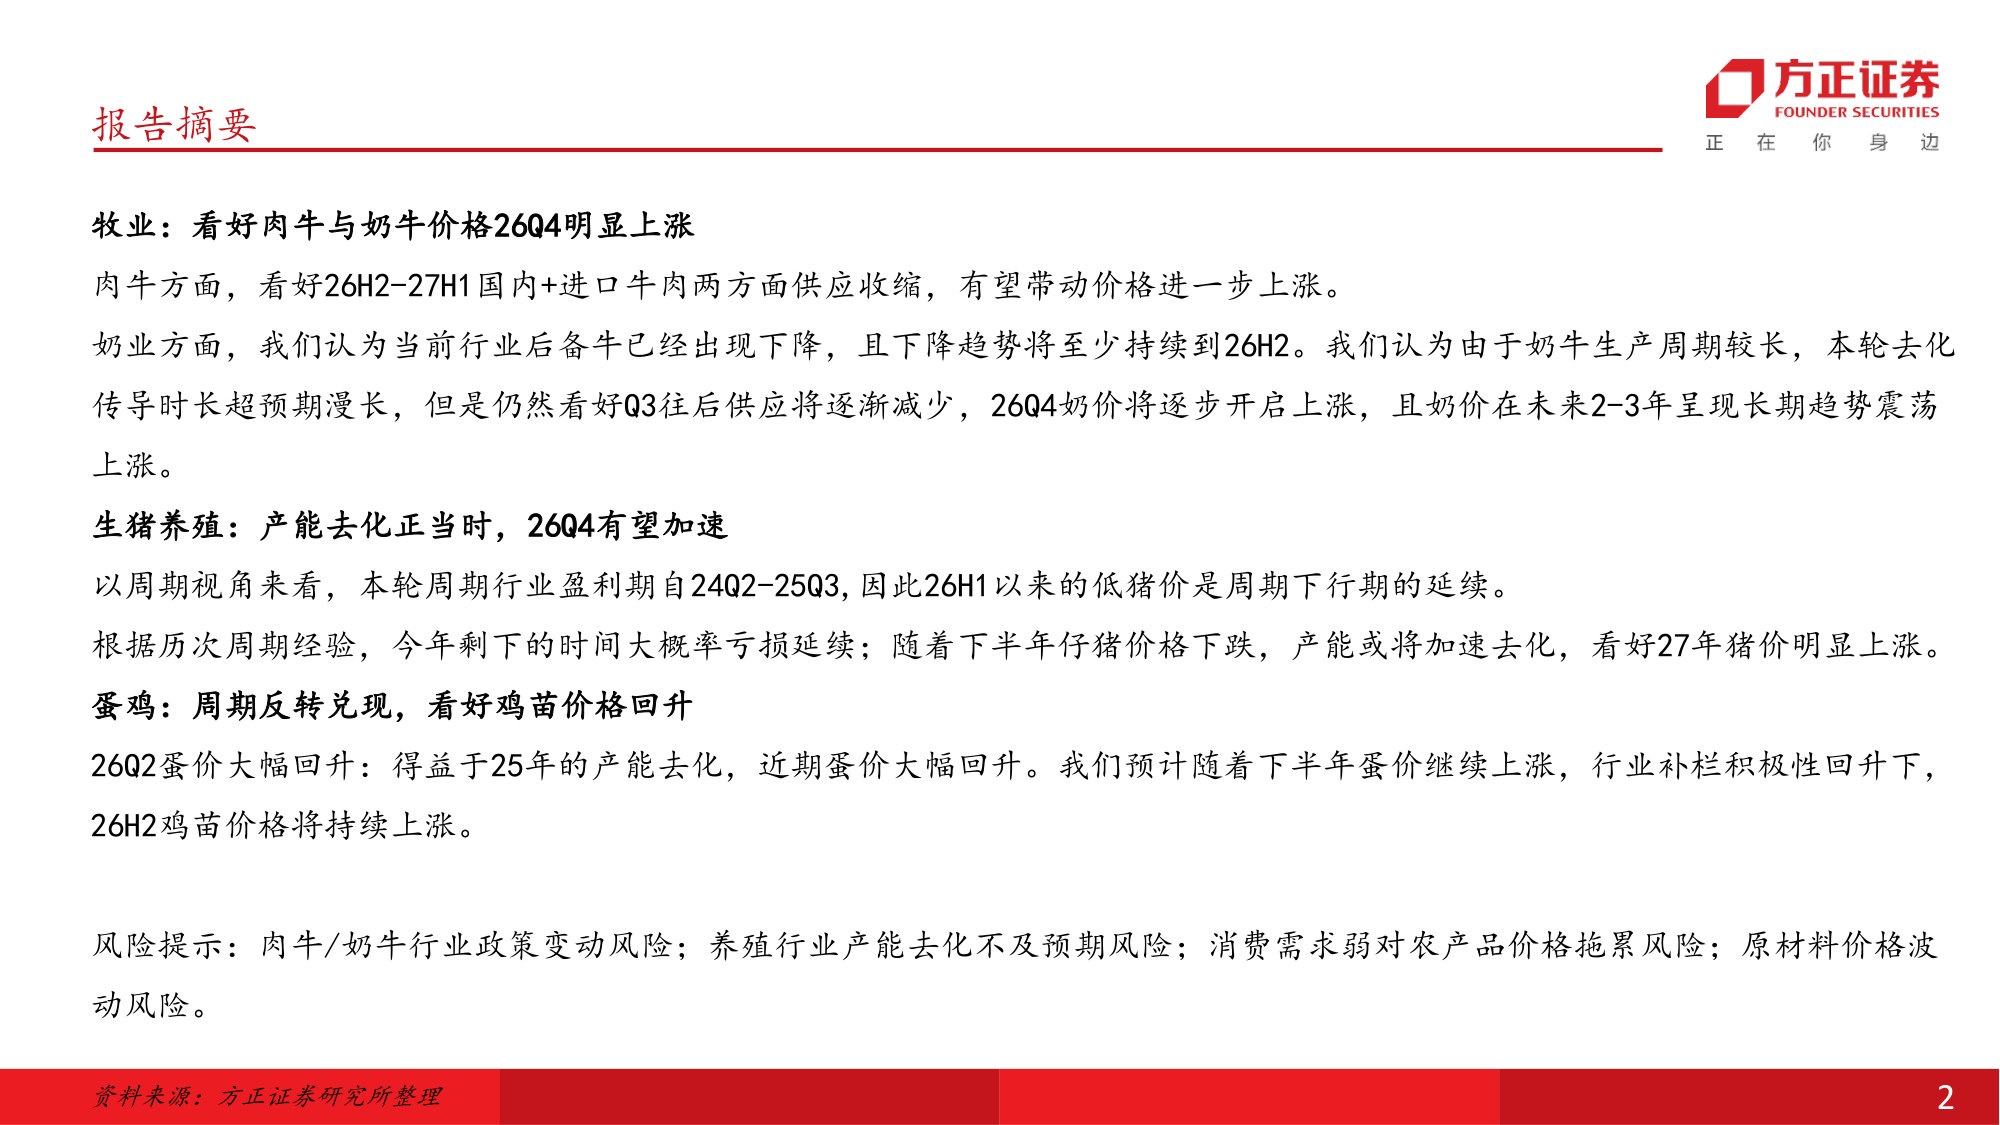
肉牛方面,看好26H2-27H1国内+进口牛肉两方面供应收缩,有望带动价格进一步上涨。奶业方面,我们认为当前行业后备牛已经出现下降,且下降趋势将至少持续到26H2。我们认为由于奶牛生产周期较长,本轮去化传导时长超预期漫长,但是仍然看好Q3往后供应将逐渐减少,26Q4奶价将逐步开启上涨,且奶价在未来2-3年呈现长期趋势震荡生猪养殖:产能去化正当时,26Q4有望加速以周期视角来看,本轮周期行业盈利期自24Q2-25Q3,因此26H1以来的低猪价是周期下行期的延续。
肉牛需求:随着饮食结构的变化和消费升级,国内肉牛消费持续增长。过去20年除2004年因为非典导致肉类消费整体阶段下滑,以及2012年由于供给端出现紧缺导致的消费量下滑外,牛肉需求整体长期趋势增长。尤其是在2018年非洲猪瘟发生之后,由于猪肉供给出现缺口,肉牛消费需求增长迅速。
最新行业活牛价格达到27.4元/kg,去年同期25.8元/kg,同比+6.2%;相较于24年低点22元/kg的牛价上涨近25%。由于行业当前较缺犊牛,去年以来犊牛价格持续上涨,涨幅超过肉牛价格涨幅,母牛价格也有和犊牛价格相当的涨幅。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)