报告摘要
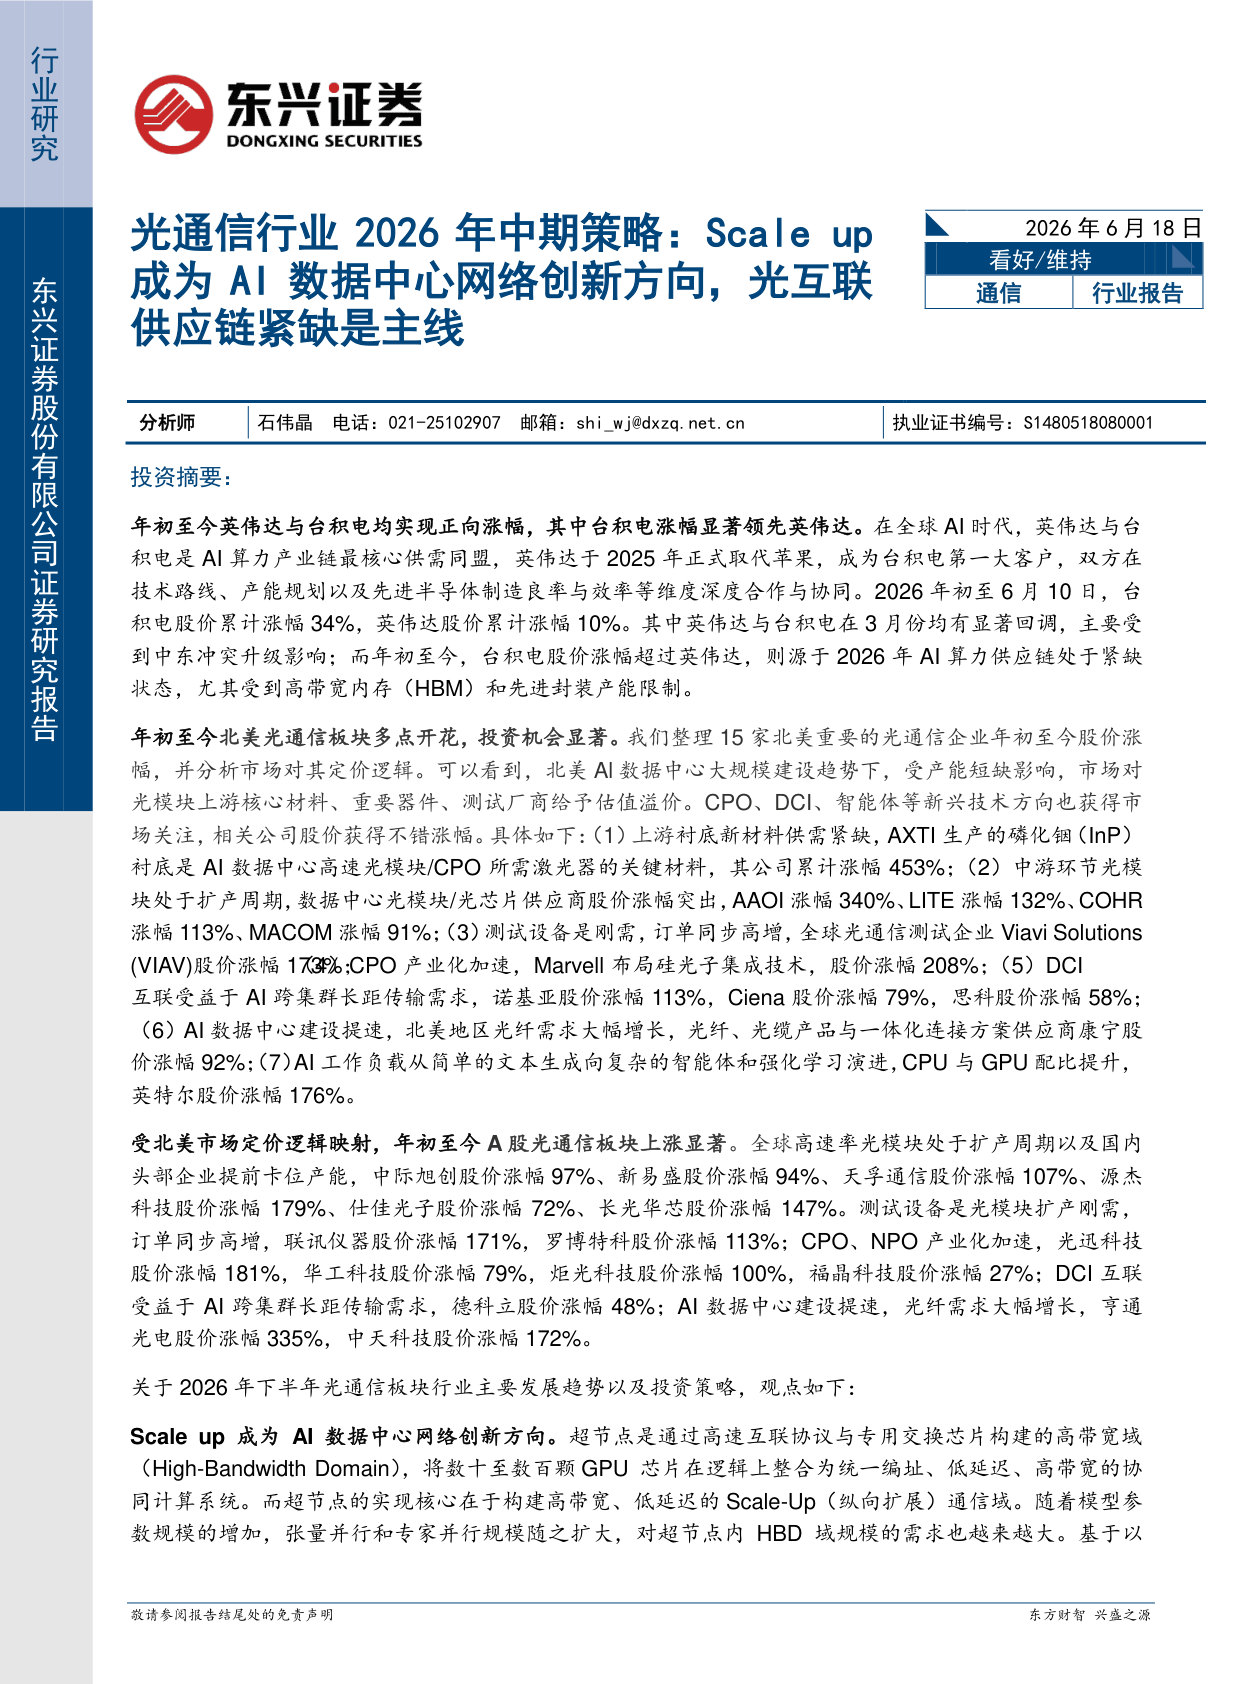
年初至今英伟达与台积电均实现正向涨幅,其中台积电涨幅显著领先英伟达。在全球AI 时代,英伟达与台积电是AI 算力产业链最核心供需同盟,英伟达于2025年正式取代苹果,成为台积电第一大客户,双方在技术路线、产能规划以及先进半导体制造良率与效率等维度深度合作与协同。2026年初至6月10日,台积电股价累计涨幅34%,英伟达股价累计涨幅10%。其中英伟达与台积电在3月份均有显著回调,主要受到中东冲突升级影响;而年初至今,台积电股价涨幅超过英伟达,则源于2026年AI 算力供应链处于紧缺状态,尤其受到高带宽内存(HBM)和先进封装产能限制。东兴证券股份有限公司年初至今北美光通信板块多点开花,投资机会显著。我们整理15家北美重要的光通信企业年初至今股价涨幅,并分析市场对其定价逻辑。可以看到,北美Al 数据中心大规模建设趋势下,受产能短缺影响,市场对光模块上游核心材料、重要器件、测试厂商给予估值溢价。CPO、DCI、智能体等新兴技术方向也获得市场关注,相关公司股价获得不错涨幅。具体如下:
(1)上游衬底新材料供需紧缺,AXTI 生产的磷化铟(InP) 衬底是AI 数据中心高速光模块/CPO 所需激光器的关键材料,其公司累计涨幅453%;
(2)中游环节光模块处于扩产周期,数据中心光模块/光芯片供应商股价涨幅突出,AAOI 涨幅340%、LITE 涨幅132%、COHR 涨幅113%、MACOM 涨幅91%;
(3)测试设备是刚需,订单同步高增,全球光通信测试企业Viavi Solutions (VIAV)股价涨幅173%;
(4)CPO 产业化加速,Marvell 布局硅光子集成技术,股价涨幅208%;
(5)DCI 互联受益于AI 跨集群长距传输需求,诺基亚股价涨幅113%,Ciena 股价涨幅79%,思科股价涨幅58%;
(6)AI 数据中心建设提速,北美地区光纤需求大幅增长,光纤、光缆产品与一体化连接方案供应商康宁股价涨幅92%;
(7)AI 工作负载从简单的文本生成向复杂的智能体和强化学习演进,CPU 与GPU 配比提升,英特尔股价涨幅176%。受北美市场定价逻辑映射,年初至今A 股光通信板块上涨显著。全球高速率光模块处于扩产周期以及国内头部企业提前卡位产能,中际旭创股价涨幅97%、新易盛股价涨幅94%、天孚通信股价涨幅107%、源杰科技股价涨幅179%、仕佳光子股价涨幅72%、长光华芯股价涨幅147%。测试设备是光模块扩产刚需,订单同步高增,联讯仪器股价涨幅171%,罗博特科股价涨幅113%;CPO、NPO 产业化加速,光迅科技股价涨幅181%,华工科技股价涨幅79%,炬光科技股价涨幅100%,福晶科技股价涨幅27%;DCI 互联受益于AI 跨集群长距传输需求,德科立股价涨幅48%;AI 数据中心建设提速,光纤需求大幅增长,亨通光电股价涨幅335%,中天科技股价涨幅172%。关于2026年下半年光通信板块行业主要发展趋势以及投资策略,观点如下: Scale up 成为AI 数据中心网络创新方向。超节点是通过高速互联协议与专用交换芯片构建的高带宽域 (High-Bandwidth Domain),将数十至数百颗GPU 芯片在逻辑上整合为统一编址、低延迟、高带宽的协同计算系统。而超节点的实现核心在于构建高带宽、低延迟的Scale-Up(纵向扩展)通信域。随着模型参数规模的增加,张量并行和专家并行规模随之扩大,对超节点内HBD 域规模的需求也越来越大。基于以东方财智兴盛之源
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)