报告摘要
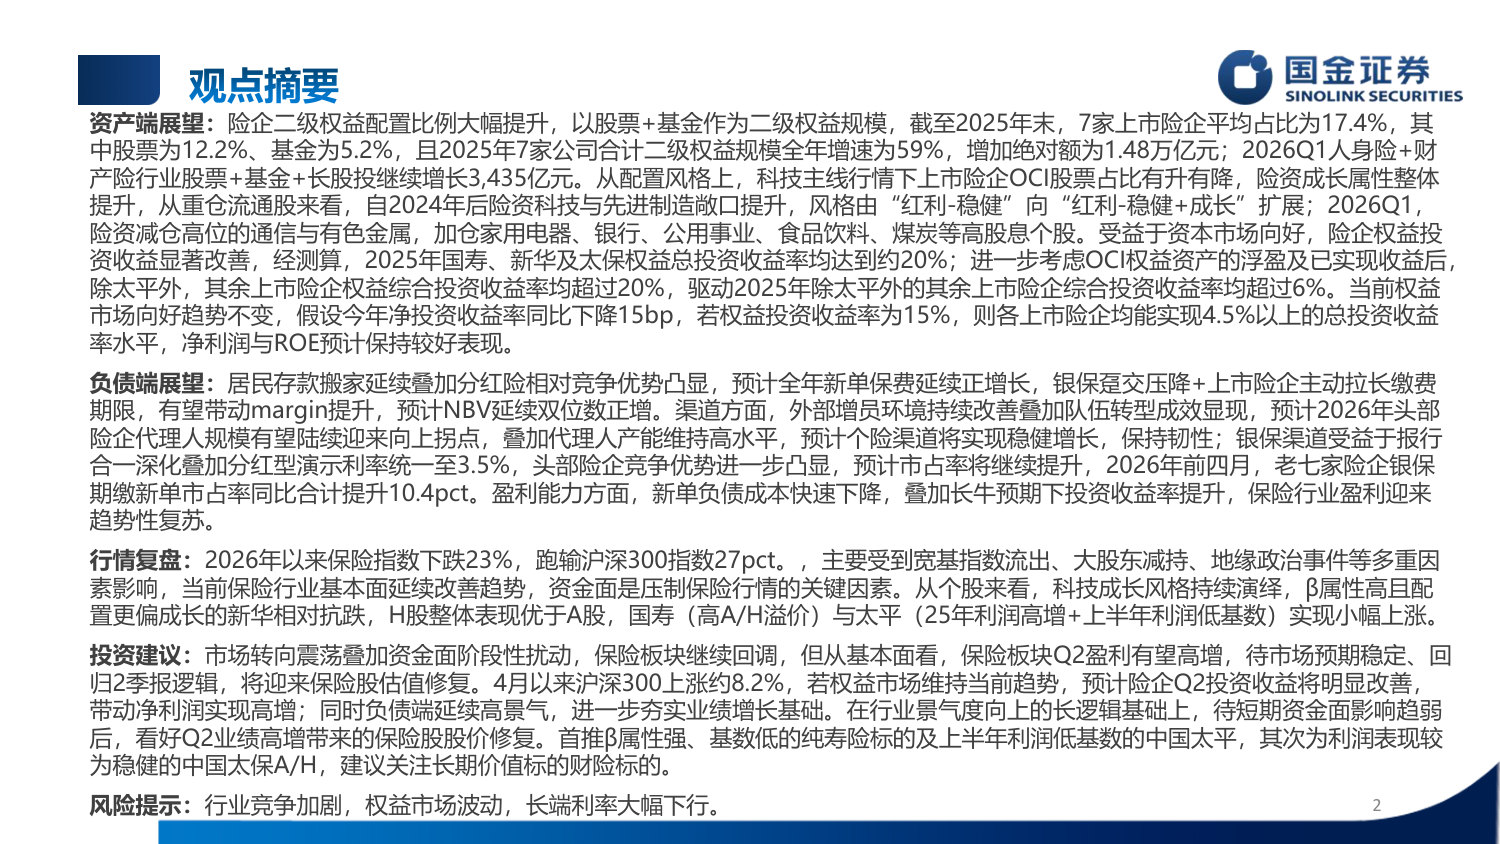
资产端展望:险企二级权益配置比例大幅提升,以股票+基金作为二级权益规模,截至2025年末,7家上市险企平均占比为17.4%,其中股票为12.2%、基金为5.2%,且2025年7家公司合计二级权益规模全年增速为59%,增加绝对额为1.48万亿元;2026Q1人身险+财产险行业股票+基金+长股投继续增长3,435亿元。从配置风格上,科技主线行情下上市险企OCI股票占比有升有降,险资成长属性整体提升,从重仓流通股来看,自2024年后险资科技与先进制造敞口提升,风格由“红利-稳健”向“红利-稳健+成长”扩展;2026Q1,险资减仓高位的通信与有色金属,加仓家用电器、银行、公用事业、食品饮料、煤炭等高股息个股。受益于资本市场向好,险企权益投资收益显著改善,经测算,2025年国寿、新华及太保权益总投资收益率均达到约20%;进一步考虑OCI权益资产的浮盈及已实现收益后,除太平外,其余上市险企权益综合投资收益率均超过20%,驱动2025年除太平外的其余上市险企综合投资收益率均超过6%。当前权益市场向好趋势不变,假设今年净投资收益率同比下降15bp,若权益投资收益率为15%,则各上市险企均能实现4.5%以上的总投资收益率水平,净利润与ROE预计保持较好表现。
负债端展望:居民存款搬家延续叠加分红险相对竞争优势凸显,预计全年新单保费延续正增长,银保趸交压降+上市险企主动拉长缴费期限,有望带动margin提升,预计NBV延续双位数正增。渠道方面,外部增员环境持续改善叠加队伍转型成效显现,预计2026年头部险企代理人规模有望陆续迎来向上拐点,叠加代理人产能维持高水平,预计个险渠道将实现稳健增长,保持韧性;银保渠道受益于报行合一深化叠加分红型演示利率统一至3.5%,头部险企竞争优势进一步凸显,预计市占率将继续提升,2026年前四月,老七家险企银保期缴新单市占率同比合计提升10.4pct。盈利能力方面,新单负债成本快速下降,叠加长牛预期下投资收益率提升,保险行业盈利迎来趋势性复苏。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)