报告摘要
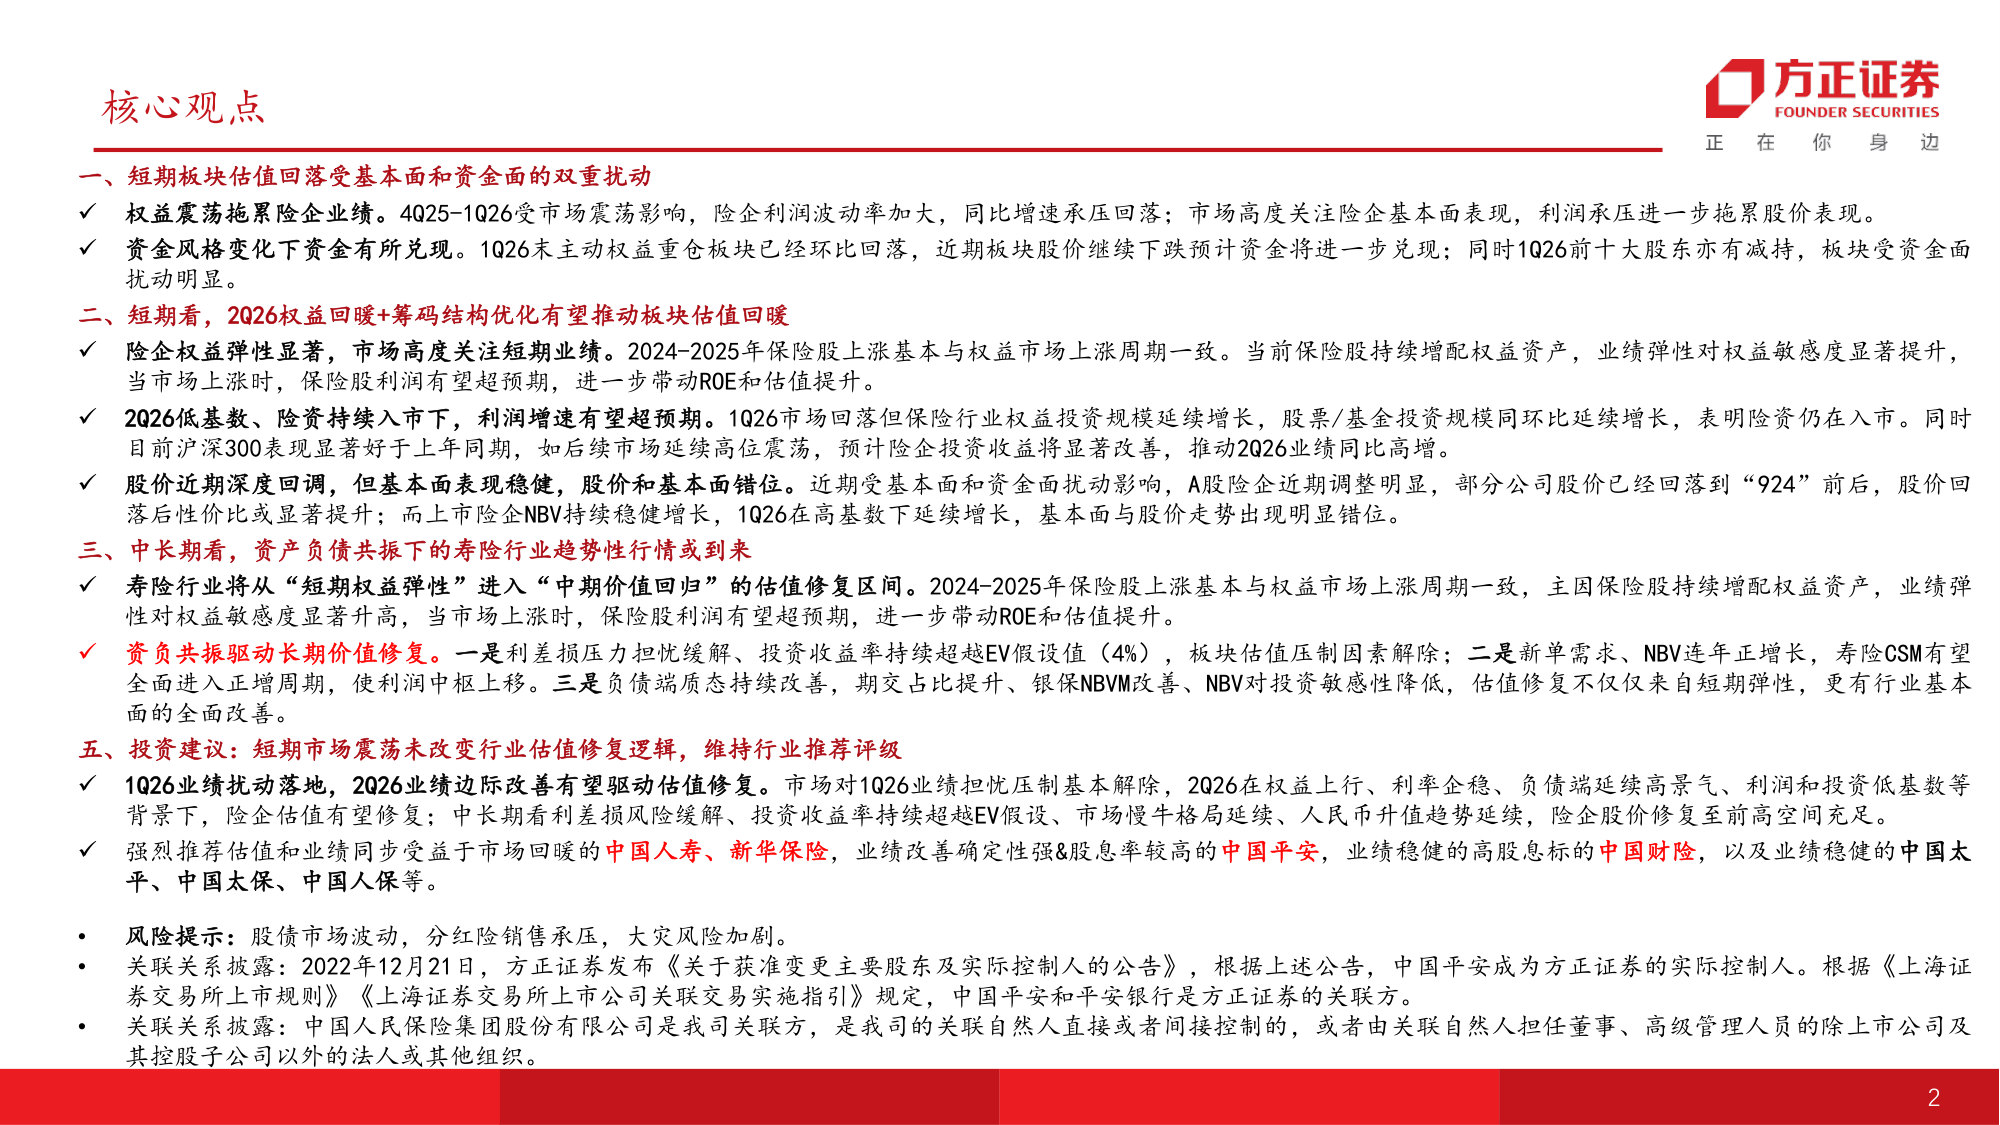
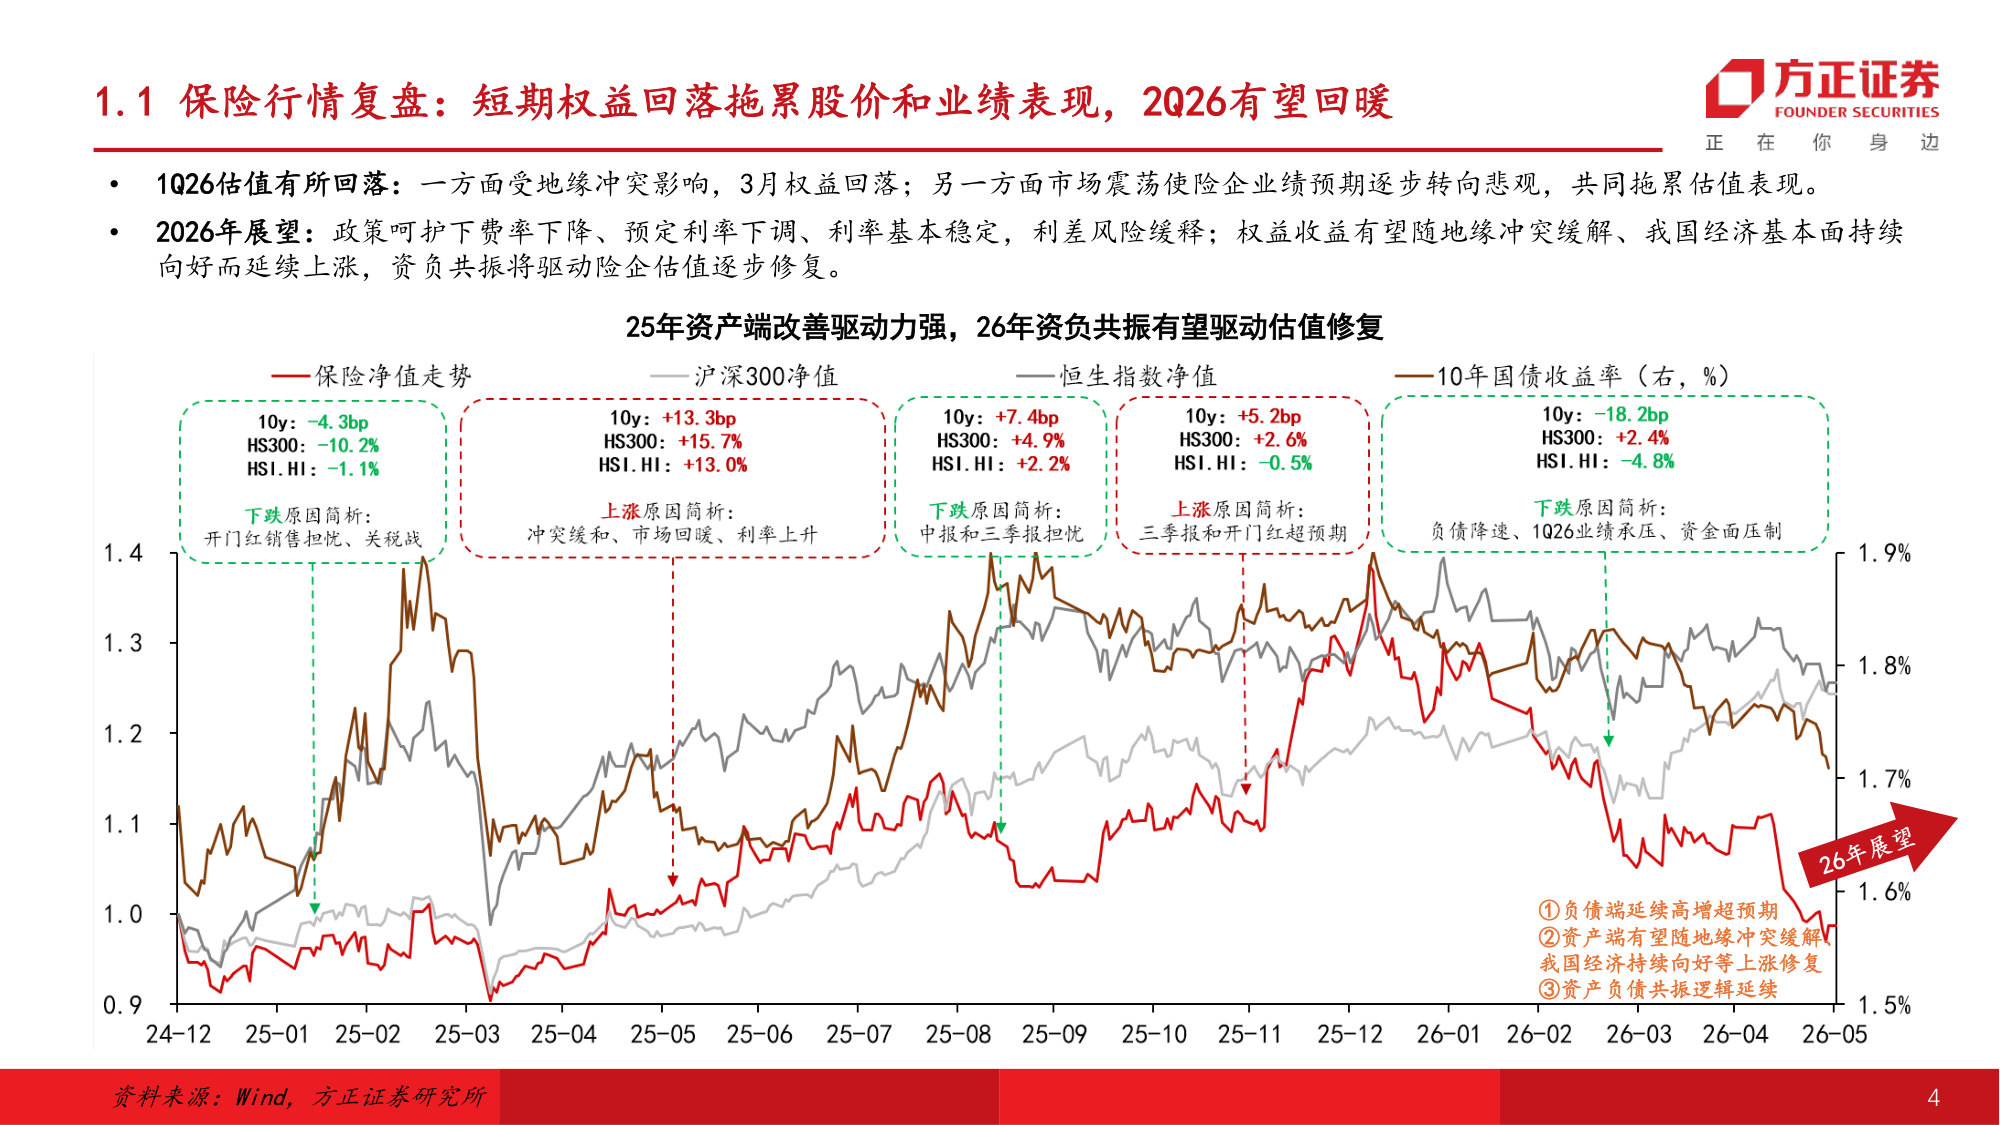
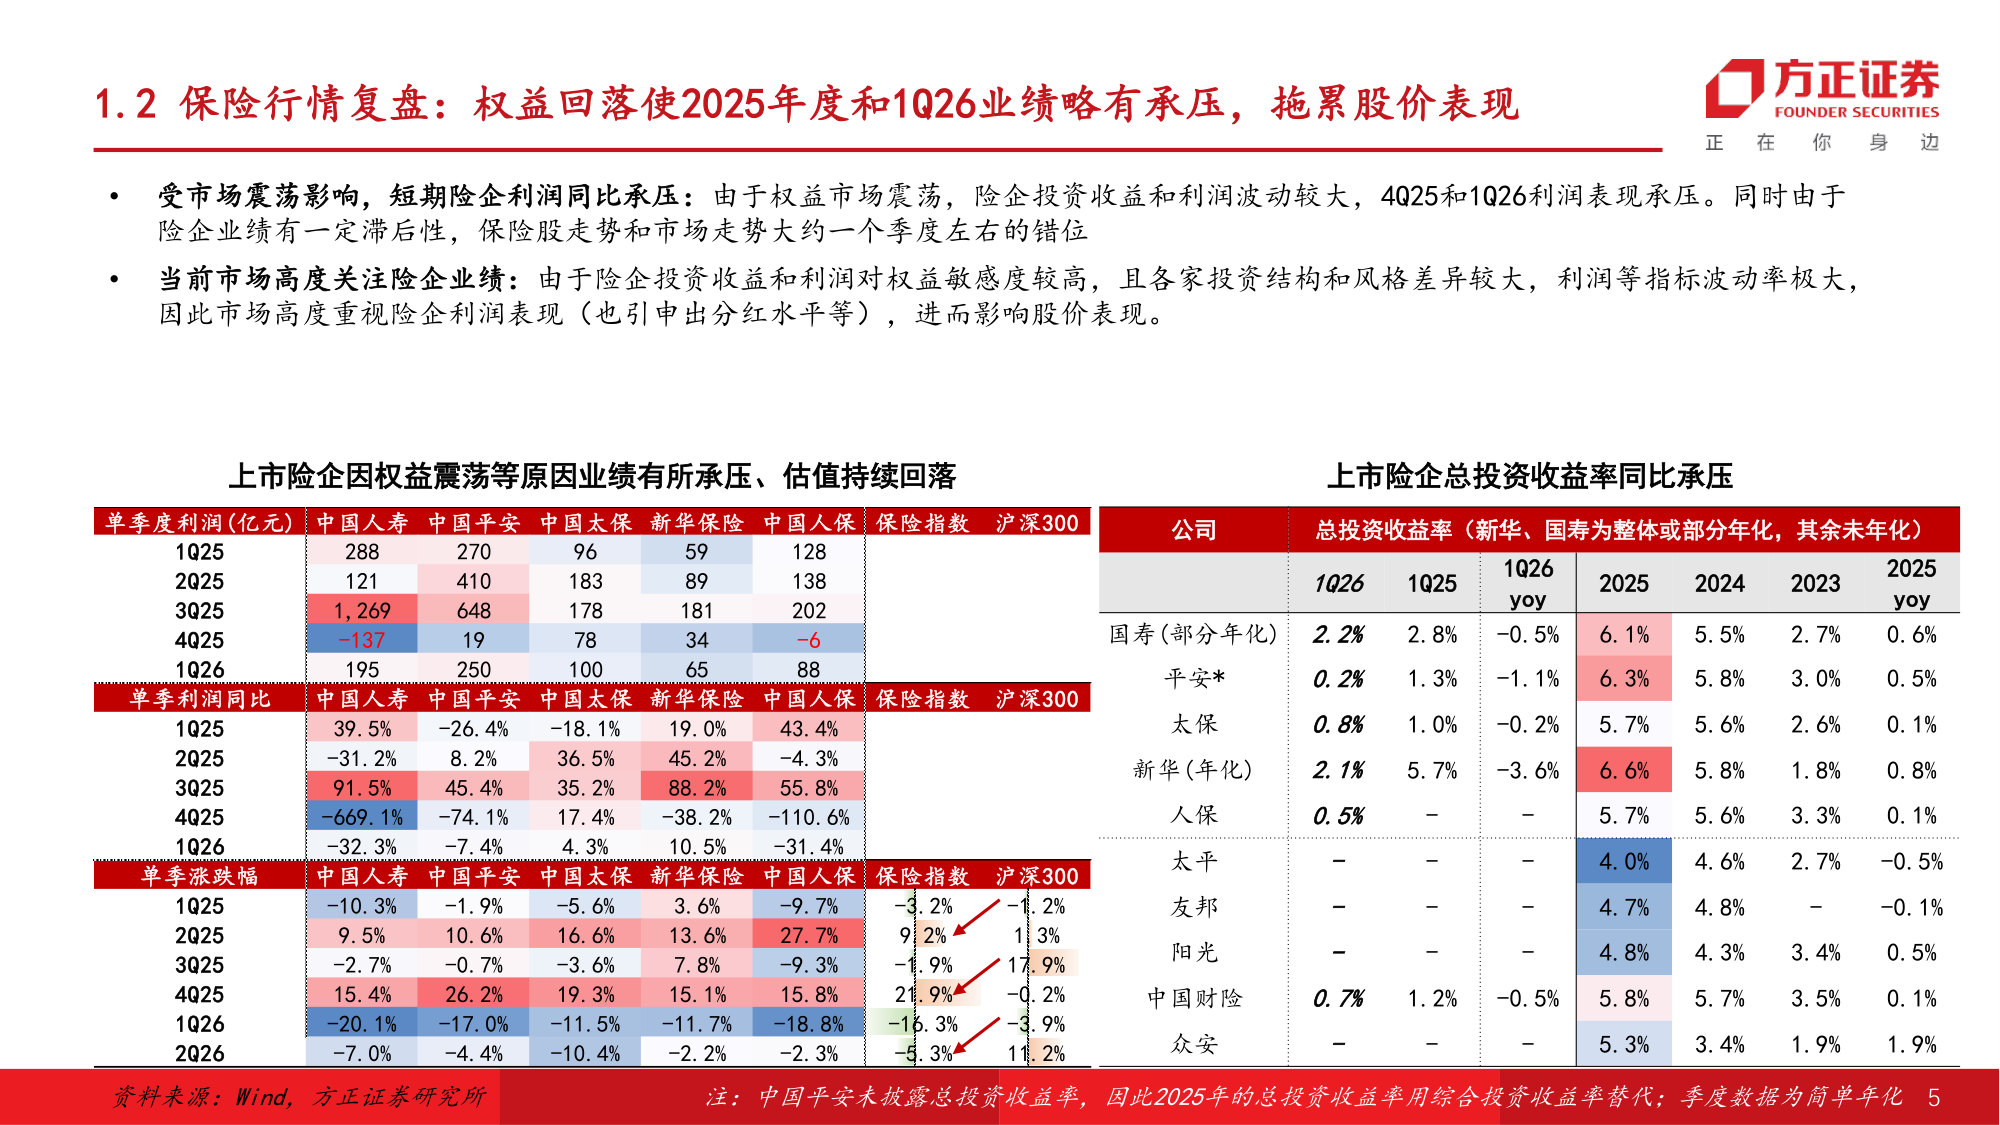
一、短期板块估值回落受基本面和资金面的双重扰动 ✓ 权益震荡拖累险企业绩。4Q25-1Q26受市场震荡影响,险企利润波动率加大,同比增速承压回落;市场高度关注险企基本面表现,利润承压进一步拖累股价表现。 ✓ 资金风格变化下资金有所兑现。1Q26末主动权益重仓板块已经环比回落,近期板块股价继续下跌预计资金将进一步兑现;同时1Q26前十大股东亦有减持,板块受资金面扰动明显。
二、短期看,2Q26权益回暖+筹码结构优化有望推动板块估值回暖 ✓ 险企权益弹性显著,市场高度关注短期业绩。2024-2025年保险股上涨基本与权益市场上涨周期一致。当前保险股持续增配权益资产,业绩弹性对权益敏感度显著提升,当市场上涨时,保险股利润有望超预期,进一步带动ROE和估值提升。 ✓ 2Q26低基数、险资持续入市下,利润增速有望超预期。1Q26市场回落但保险行业权益投资规模延续增长,股票/基金投资规模同环比延续增长,表明险资仍在入市。同时目前沪深300表现显著好于上年同期,如后续市场延续高位震荡,预计险企投资收益将显著改善,推动2Q26业绩同比高增。 ✓ 股价近期深度回调,但基本面表现稳健,股价和基本面错位。近期受基本面和资金面扰动影响,A股险企近期调整明显,部分公司股价已经回落到“924”前后,股价回落后性价比或显著提升;而上市险企NBV持续稳健增长,1Q26在高基数下延续增长,基本面与股价走势出现明显错位。
三、中长期看,资产负债共振下的寿险行业趋势性行情或到来 ✓ 寿险行业将从“短期权益弹性”进入“中期价值回归”的估值修复区间。2024-2025年保险股上涨基本与权益市场上涨周期一致,主因保险股持续增配权益资产,业绩弹性对权益敏感度显著升高,当市场上涨时,保险股利润有望超预期,进一步带动ROE和估值提升。 ✓ 资负共振驱动长期价值修复。一是利差损压力担忧缓解、投资收益率持续超越EV假设值(4%),板块估值压制因素解除;二是新单需求、NBV连年正增长,寿险CSM有望全面进入正增周期,使利润中枢上移。三是负债端质态持续改善,期交占比提升、银保NBVM改善、NBV对投资敏感性降低,估值修复不仅仅来自短期弹性,更有行业基本面的全面改善。
五、投资建议:短期市场震荡未改变行业估值修复逻辑,维持行业推荐评级 ✓ 1Q26业绩扰动落地,2Q26业绩边际改善有望驱动估值修复。市场对1Q26业绩担忧压制基本解除,2Q26在权益上行、利率企稳、负债端延续高景气、利润和投资低基数等背景下,险企估值有望修复;中长期看利差损风险缓解、投资收益率持续超越EV假设、市场慢牛格局延续、人民币升值趋势延续,险企股价修复至前高空间充足。 ✓ 强烈推荐估值和业绩同步受益于市场回暖的中国人寿、新华保险,业绩改善确定性强&股息率较高的中国平安,业绩稳健的高股息标的中国财险,以及业绩稳健的中国太平、中国太保、中国人保等。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)