报告摘要
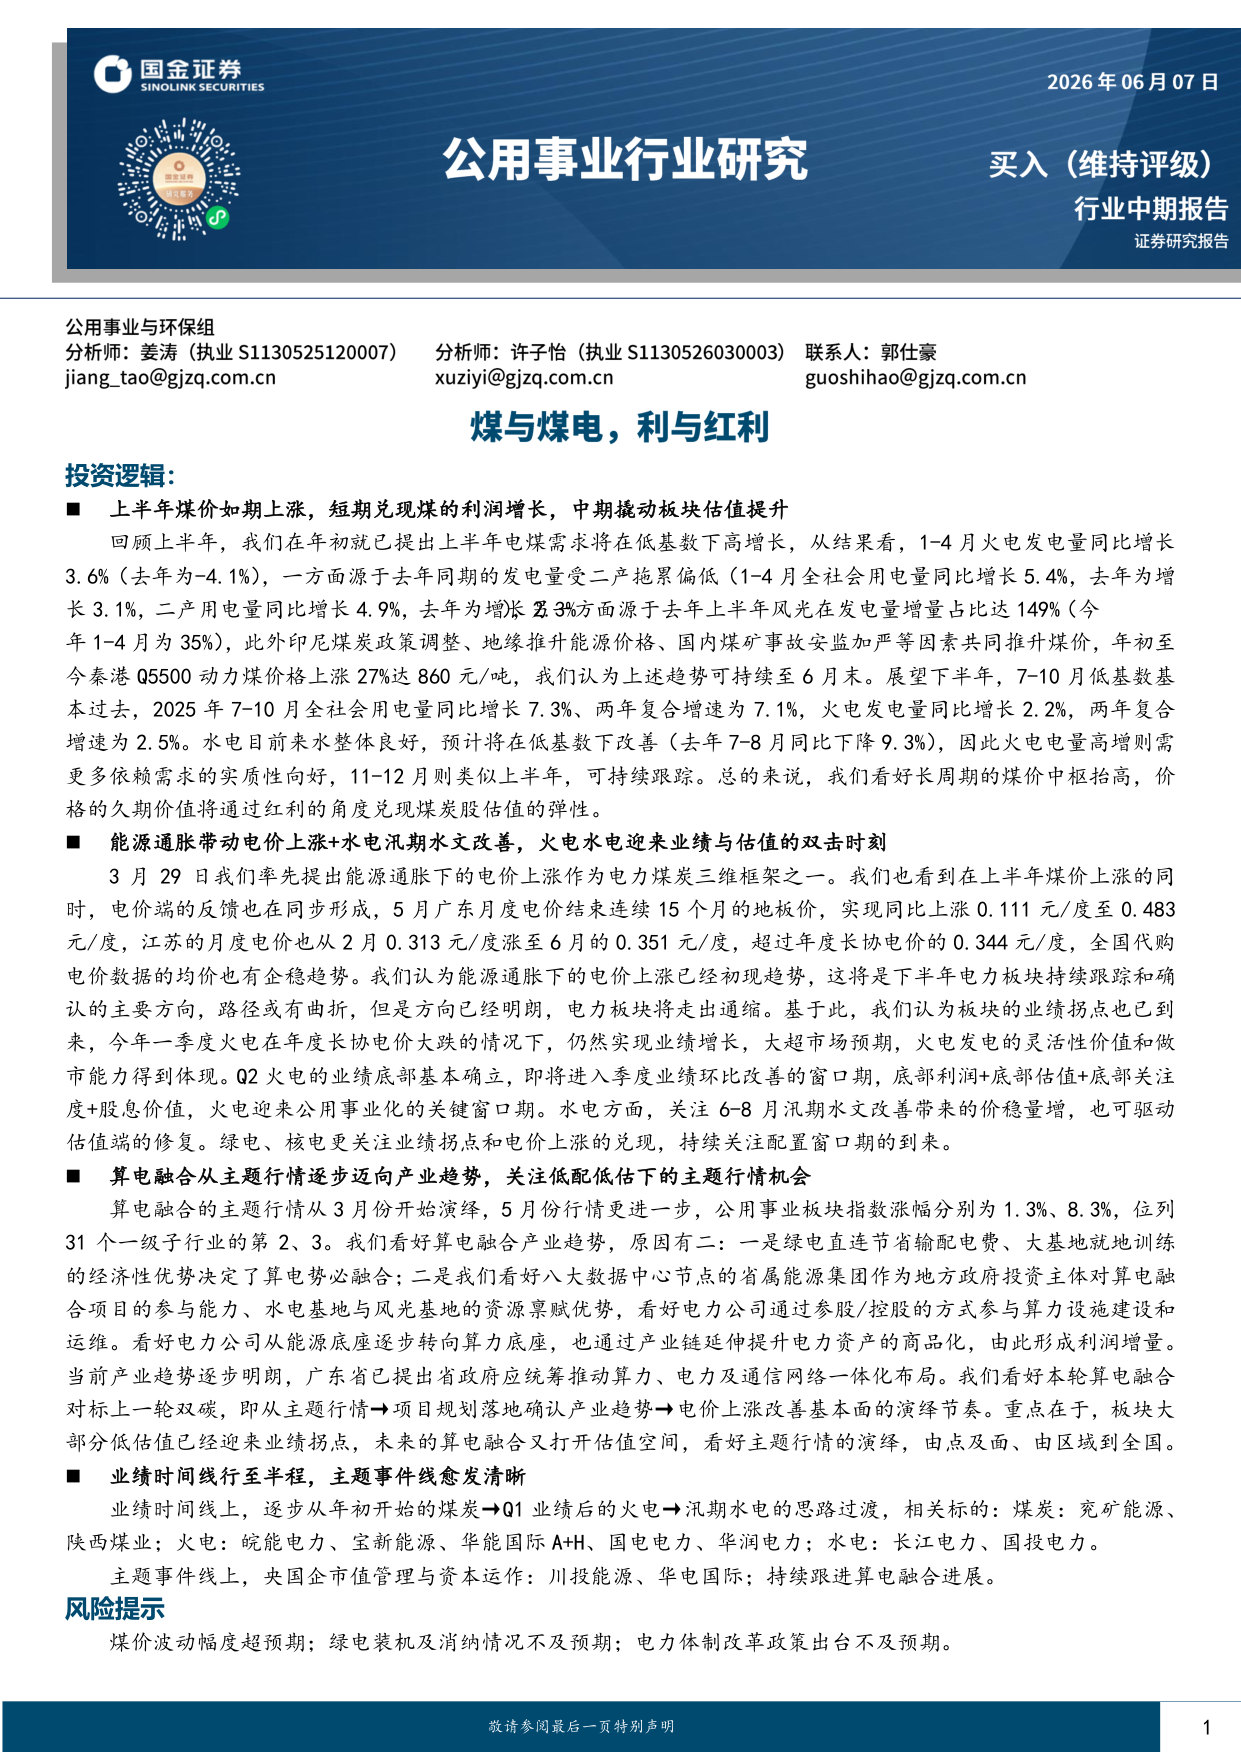
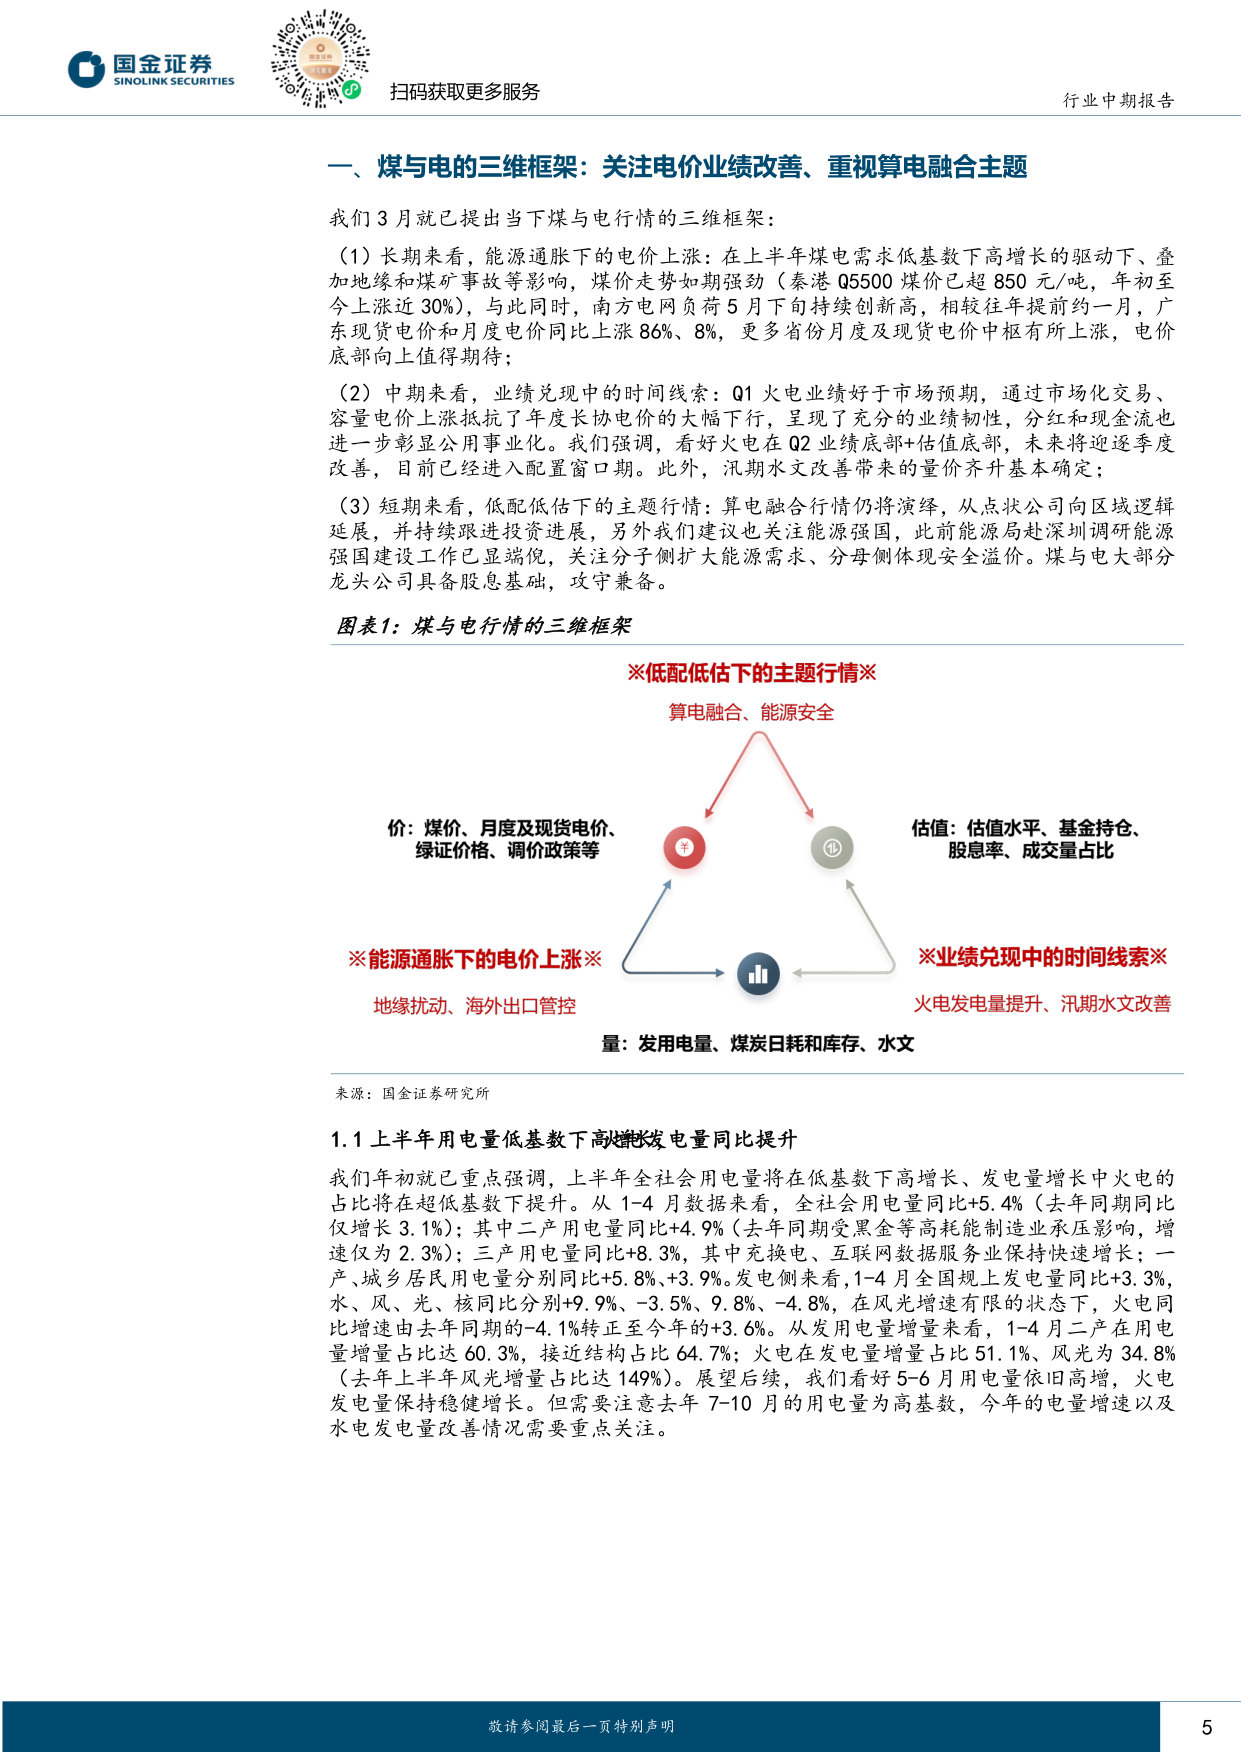
上半年煤价如期上涨,短期兑现煤的利润增长,中期撬动板块估值提升回顾上半年,我们在年初就已提出上半年电煤需求将在低基数下高增长,从结果看,1-4月火电发电量同比增长3.6%(去年为-4.1%),一方面源于去年同期的发电量受二产拖累偏低(1-4月全社会用电量同比增长5.4%,去年为增长3.1%,二产用电量同比增长4.9%,去年为增长2.3%),另一方面源于去年上半年风光在发电量增量占比达149%(今年1-4月为35%),此外印尼煤炭政策调整、地缘推升能源价格、国内煤矿事故安监加严等因素共同推升煤价,年初至今秦港Q5500动力煤价格上涨27%达860元/吨,我们认为上述趋势可持续至6月末。展望下半年,7-10月低基数基本过去,2025年7-10月全社会用电量同比增长7.3%、两年复合增速为7.1%,火电发电量同比增长2.2%,两年复合增速为2.5%。水电目前来水整体良好,预计将在低基数下改善(去年7-8月同比下降9.3%),因此火电电量高增则需更多依赖需求的实质性向好,11-12月则类似上半年,可持续跟踪。总的来说,我们看好长周期的煤价中枢抬高,价格的久期价值将通过红利的角度兑现煤炭股估值的弹性。
能源通胀带动电价上涨+水电汛期水文改善,火电水电迎来业绩与估值的双击时刻3月29日我们率先提出能源通胀下的电价上涨作为电力煤炭三维框架之一。我们也看到在上半年煤价上涨的同时,电价端的反馈也在同步形成,5月广东月度电价结束连续15个月的地板价,实现同比上涨0.111元/度至0.483元/度,江苏的月度电价也从2月0.313元/度涨至6月的0.351元/度,超过年度长协电价的0.344元/度,全国代购电价数据的均价也有企稳趋势。我们认为能源通胀下的电价上涨已经初现趋势,这将是下半年电力板块持续跟踪和确认的主要方向,路径或有曲折,但是方向已经明朗,电力板块将走出通缩。基于此,我们认为板块的业绩拐点也已到来,今年一季度火电在年度长协电价大跌的情况下,仍然实现业绩增长,大超市场预期,火电发电的灵活性价值和做市能力得到体现。Q2火电的业绩底部基本确立,即将进入季度业绩环比改善的窗口期,底部利润+底部估值+底部关注度+股息价值,火电迎来公用事业化的关键窗口期。水电方面,关注6-8月汛期水文改善带来的价稳量增,也可驱动估值端的修复。绿电、核电更关注业绩拐点和电价上涨的兑现,持续关注配置窗口期的到来。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)