报告摘要
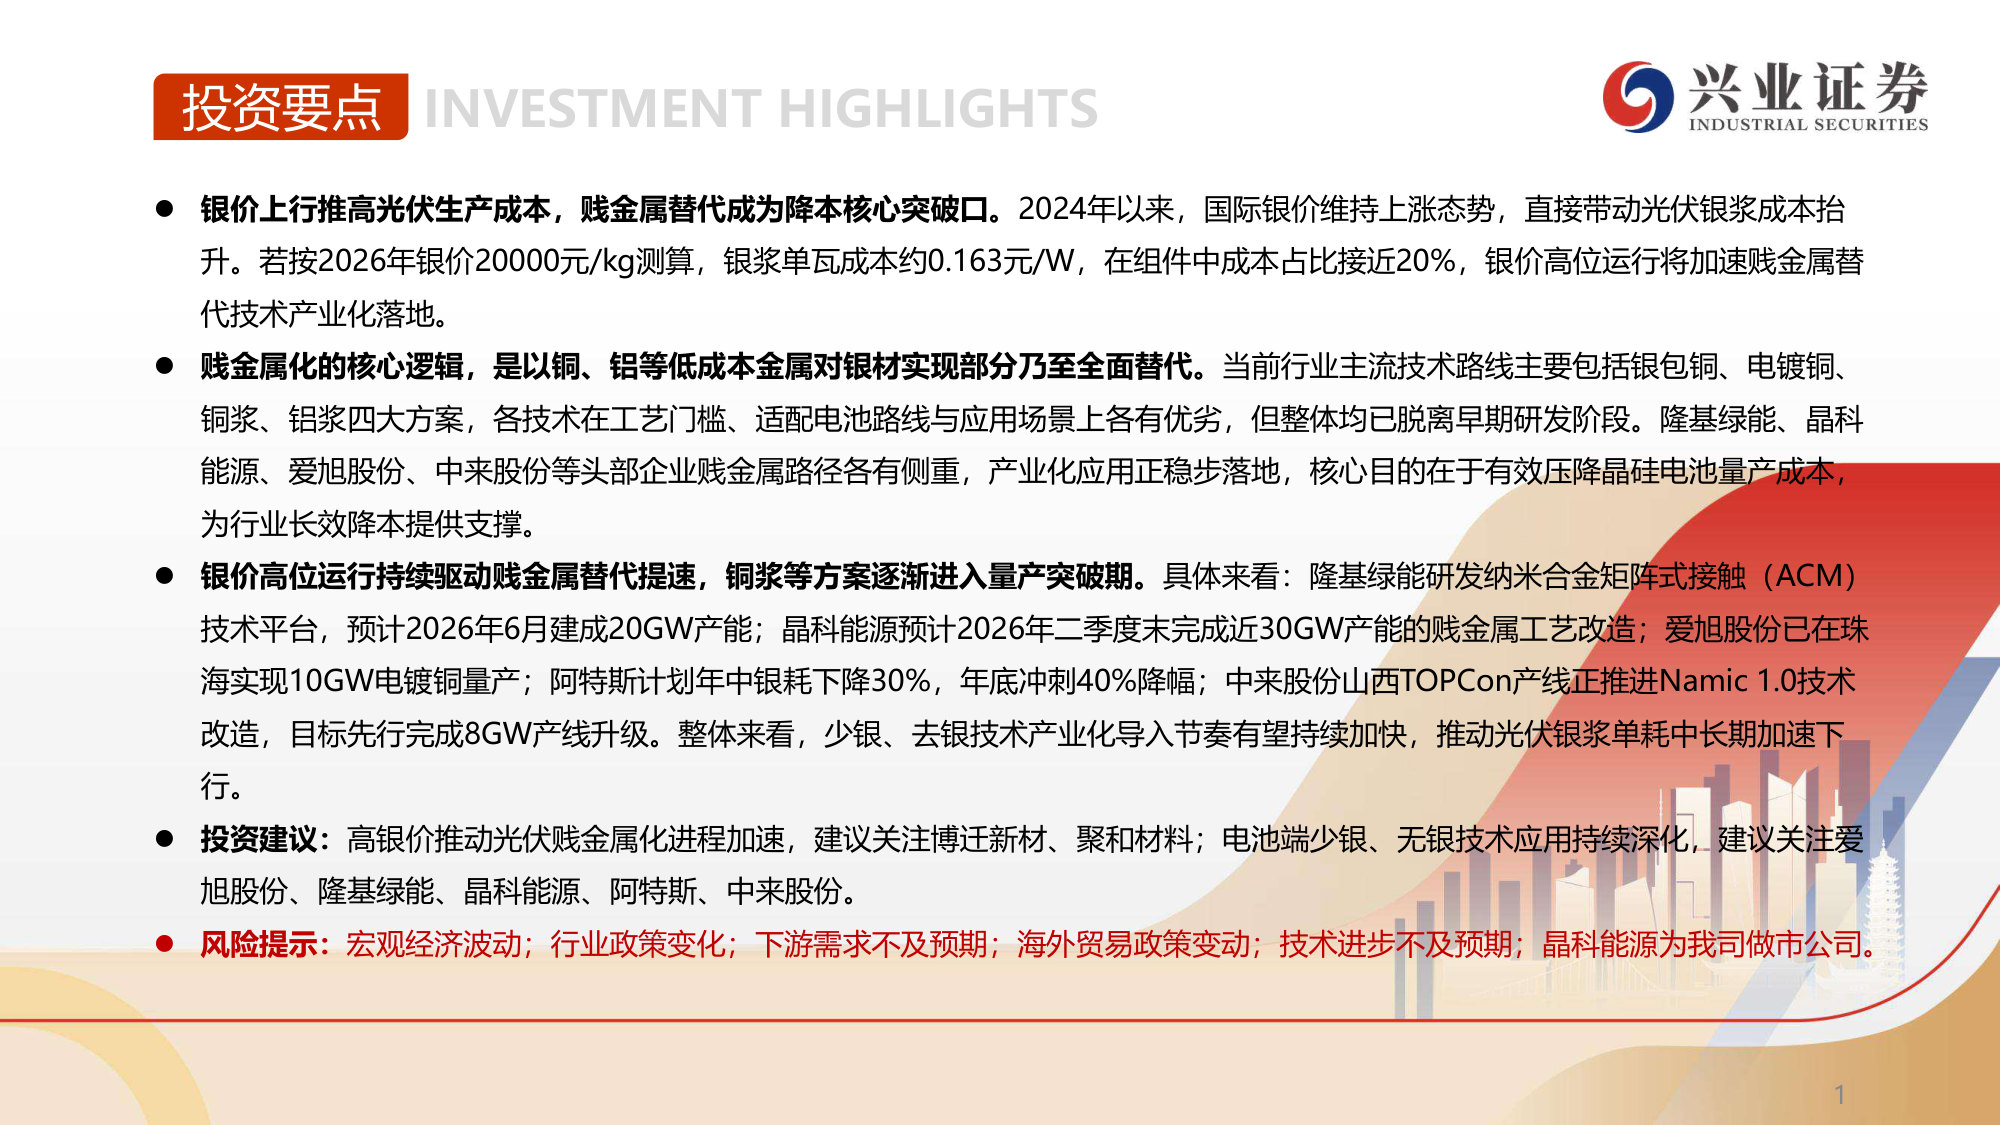
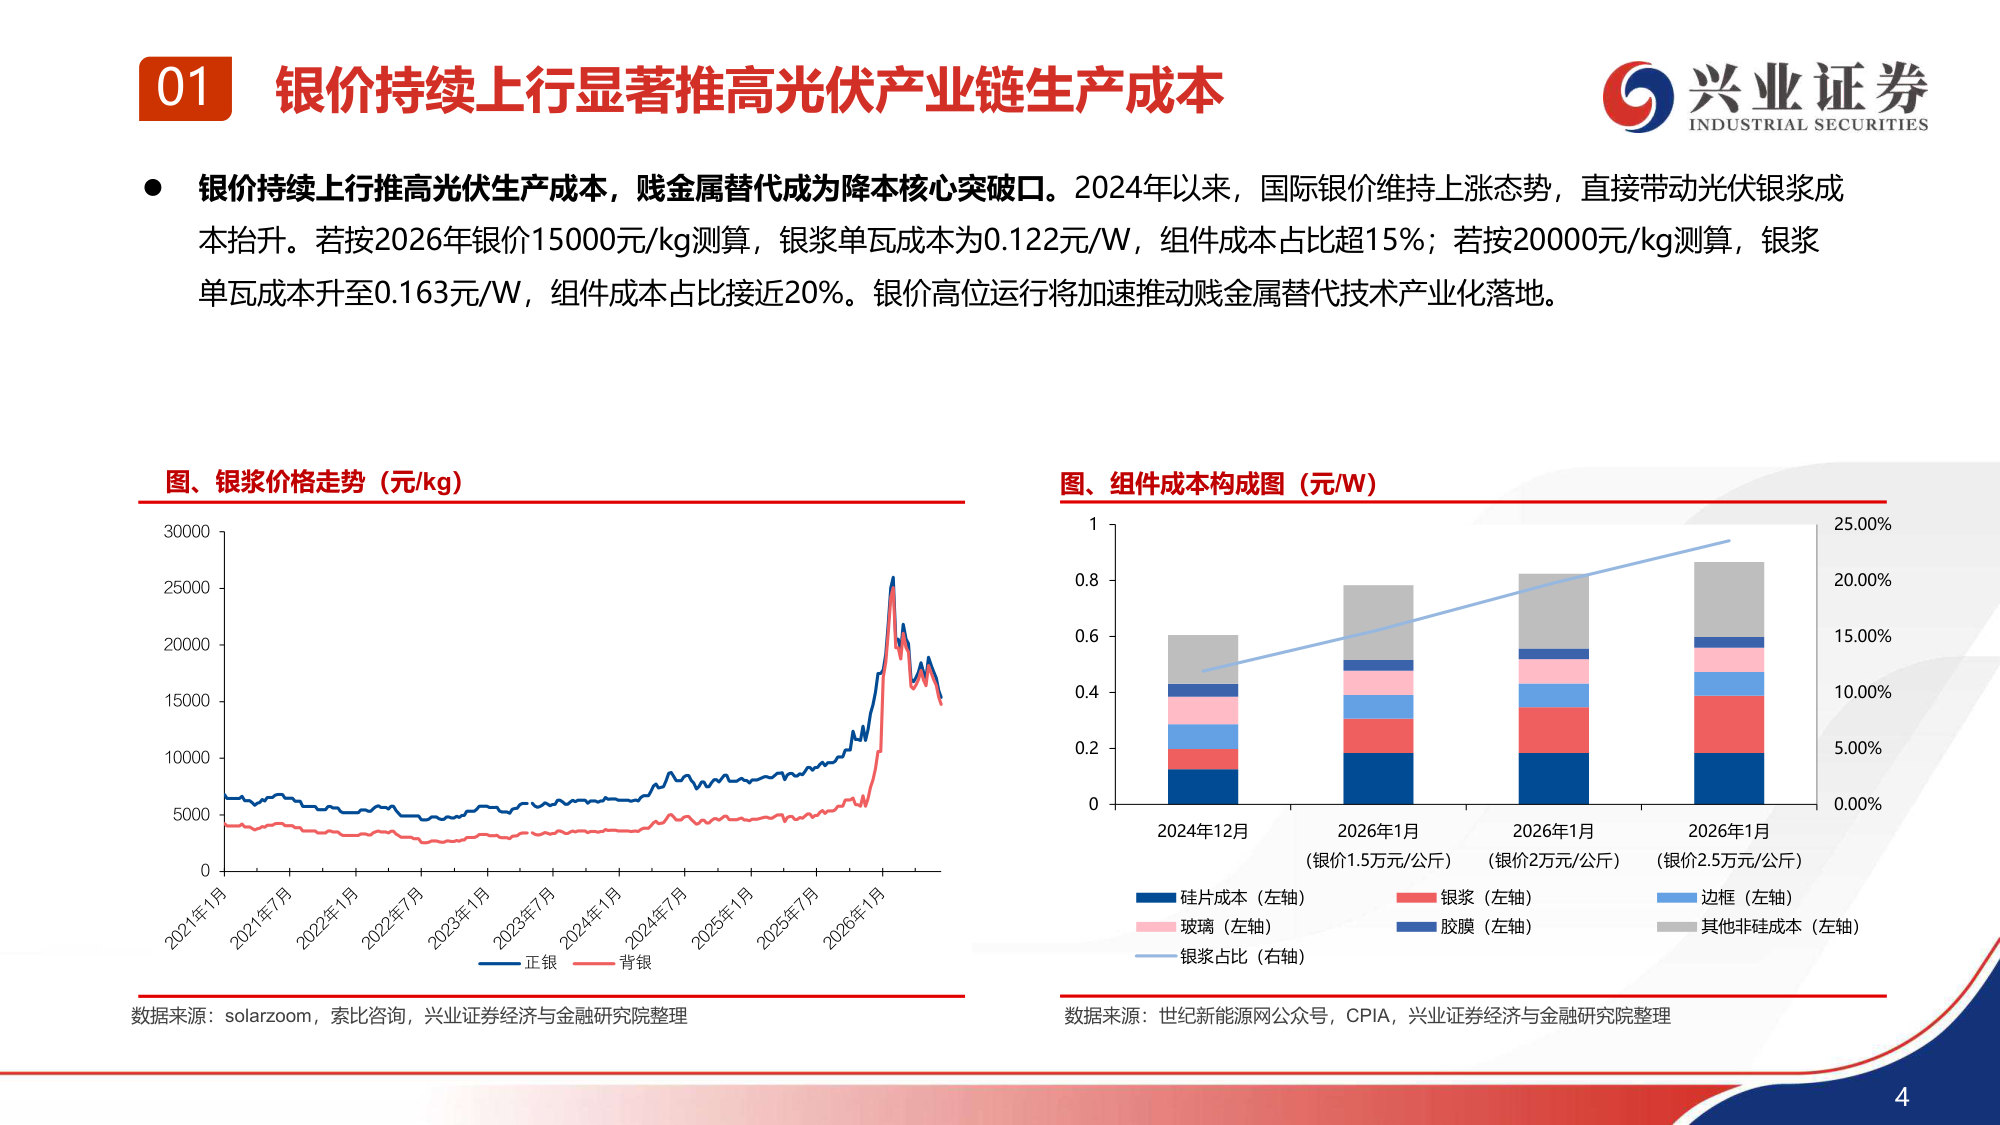
⚫ 银价上行推高光伏生产成本,贱金属替代成为降本核心突破口。2024年以来,国际银价维持上涨态势,直接带动光伏银浆成本抬升。若按2026年银价20000元/kg测算,银浆单瓦成本约0.163元/W,在组件中成本占比接近20%,银价高位运行将加速贱金属替
⚫ 贱金属化的核心逻辑,是以铜、铝等低成本金属对银材实现部分乃至全面替代。当前行业主流技术路线主要包括银包铜、电镀铜、铜浆、铝浆四大方案,各技术在工艺门槛、适配电池路线与应用场景上各有优劣,但整体均已脱离早期研发阶段。隆基绿能、晶科能源、爱旭股份、中来股份等头部企业贱金属路径各有侧重,产业化应用正稳步落地,核心目的在于有效压降晶硅电池量产成本,
⚫ 银价高位运行持续驱动贱金属替代提速,铜浆等方案逐渐进入量产突破期。具体来看:隆基绿能研发纳米合金矩阵式接触(ACM) 技术平台,预计2026年6月建成20GW产能;晶科能源预计2026年二季度末完成近30GW产能的贱金属工艺改造;爱旭股份已在珠海实现10GW电镀铜量产;阿特斯计划年中银耗下降30%,年底冲刺40%降幅;中来股份山西TOPCon产线正推进Namic 1.0技术改造,目标先行完成8GW产线升级。整体来看,少银、去银技术产业化导入节奏有望持续加快,推动光伏银浆单耗中长期加速下
⚫
投资建议:高银价推动光伏贱金属化进程加速,建议关注博迁新材、聚和材料;电池端少银、无银技术应用持续深化,建议关注爱。旭股份、隆基绿能、晶科能源、阿特斯、中来股份。
⚫
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)