报告摘要
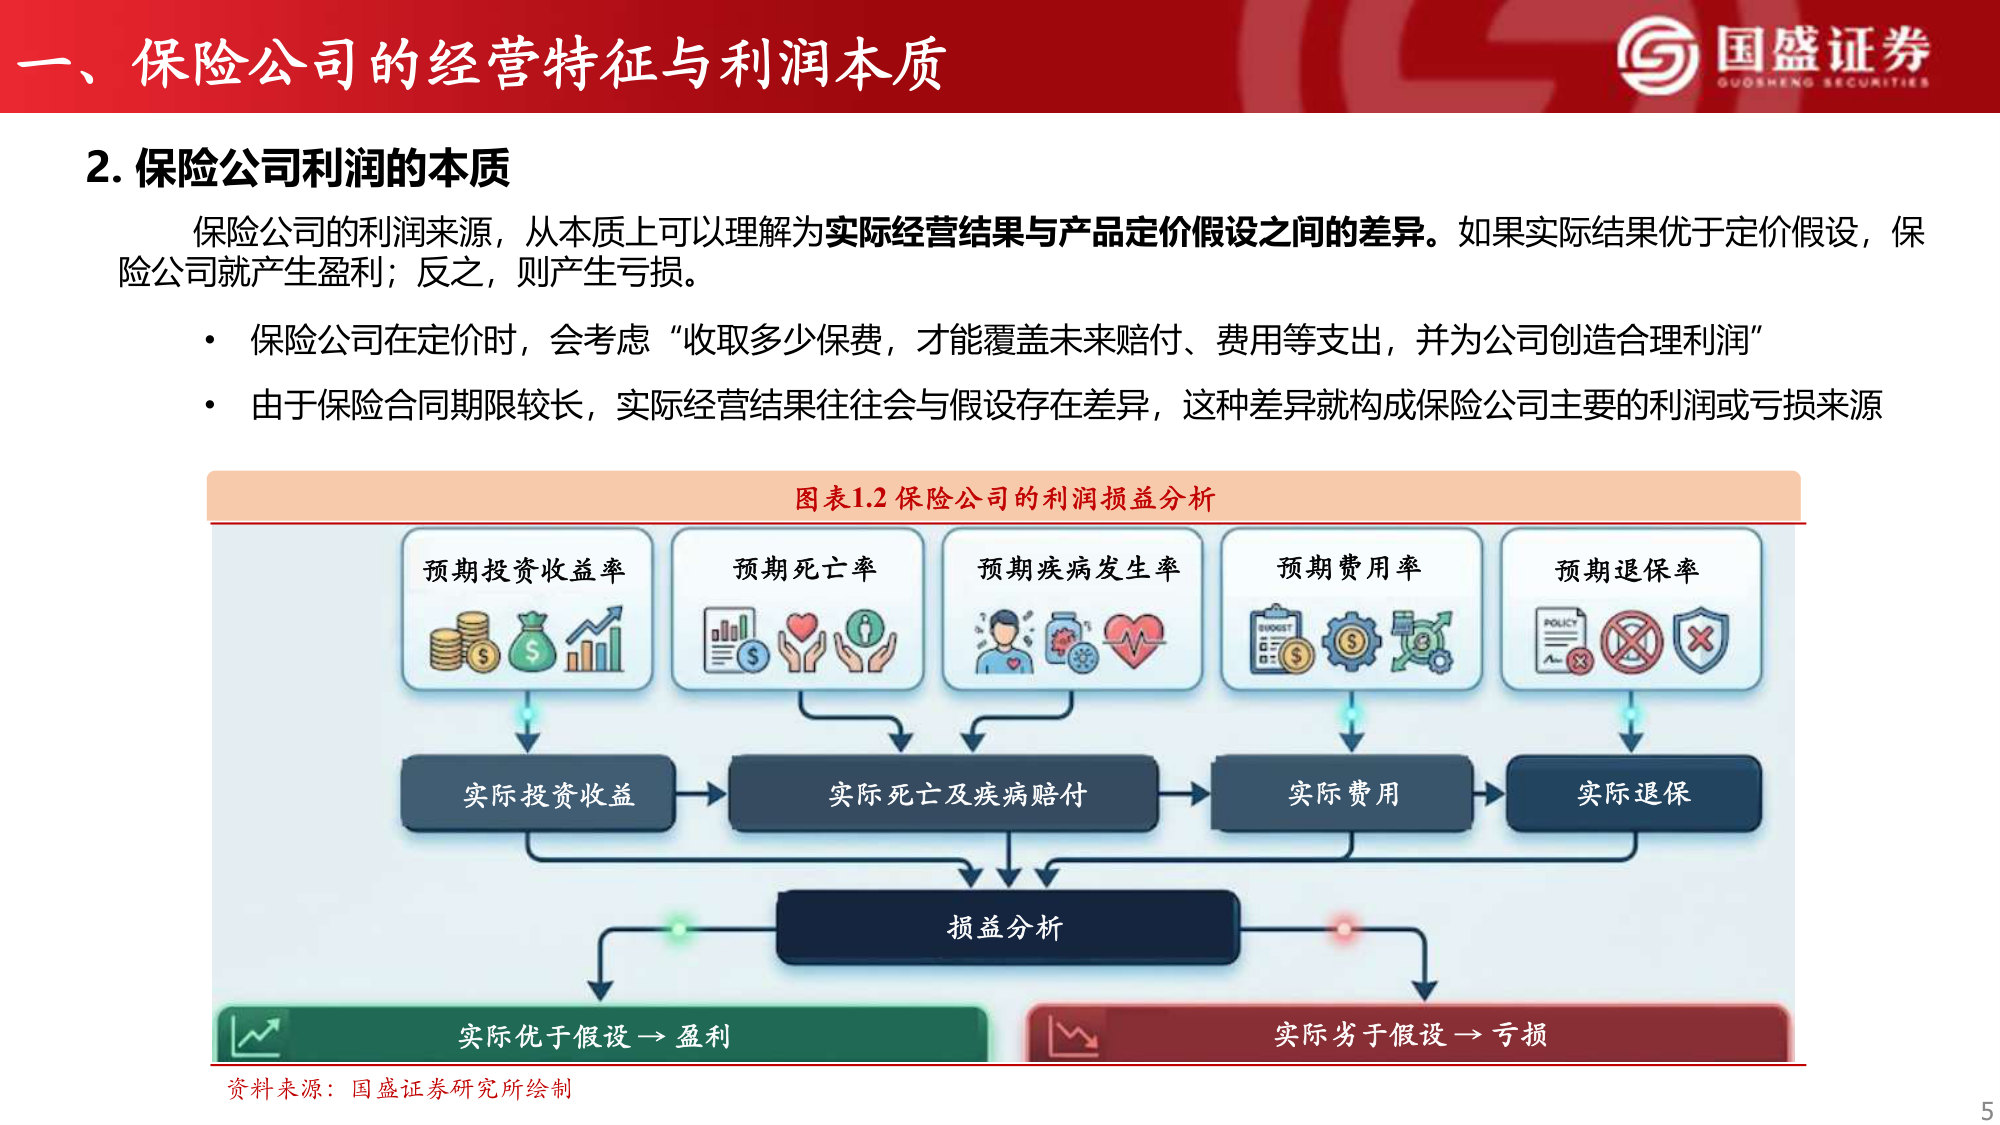
穿透本质来看,险企利润主要来自利差益、费差益和死差益(三差模型)
• 利差益:实际投资收益率高于预计收益率的部分;
• 费差益:实际经营费用低于定价费用假设;
• 死差益:实际赔付率优于死亡率、疾病发生率等假设;
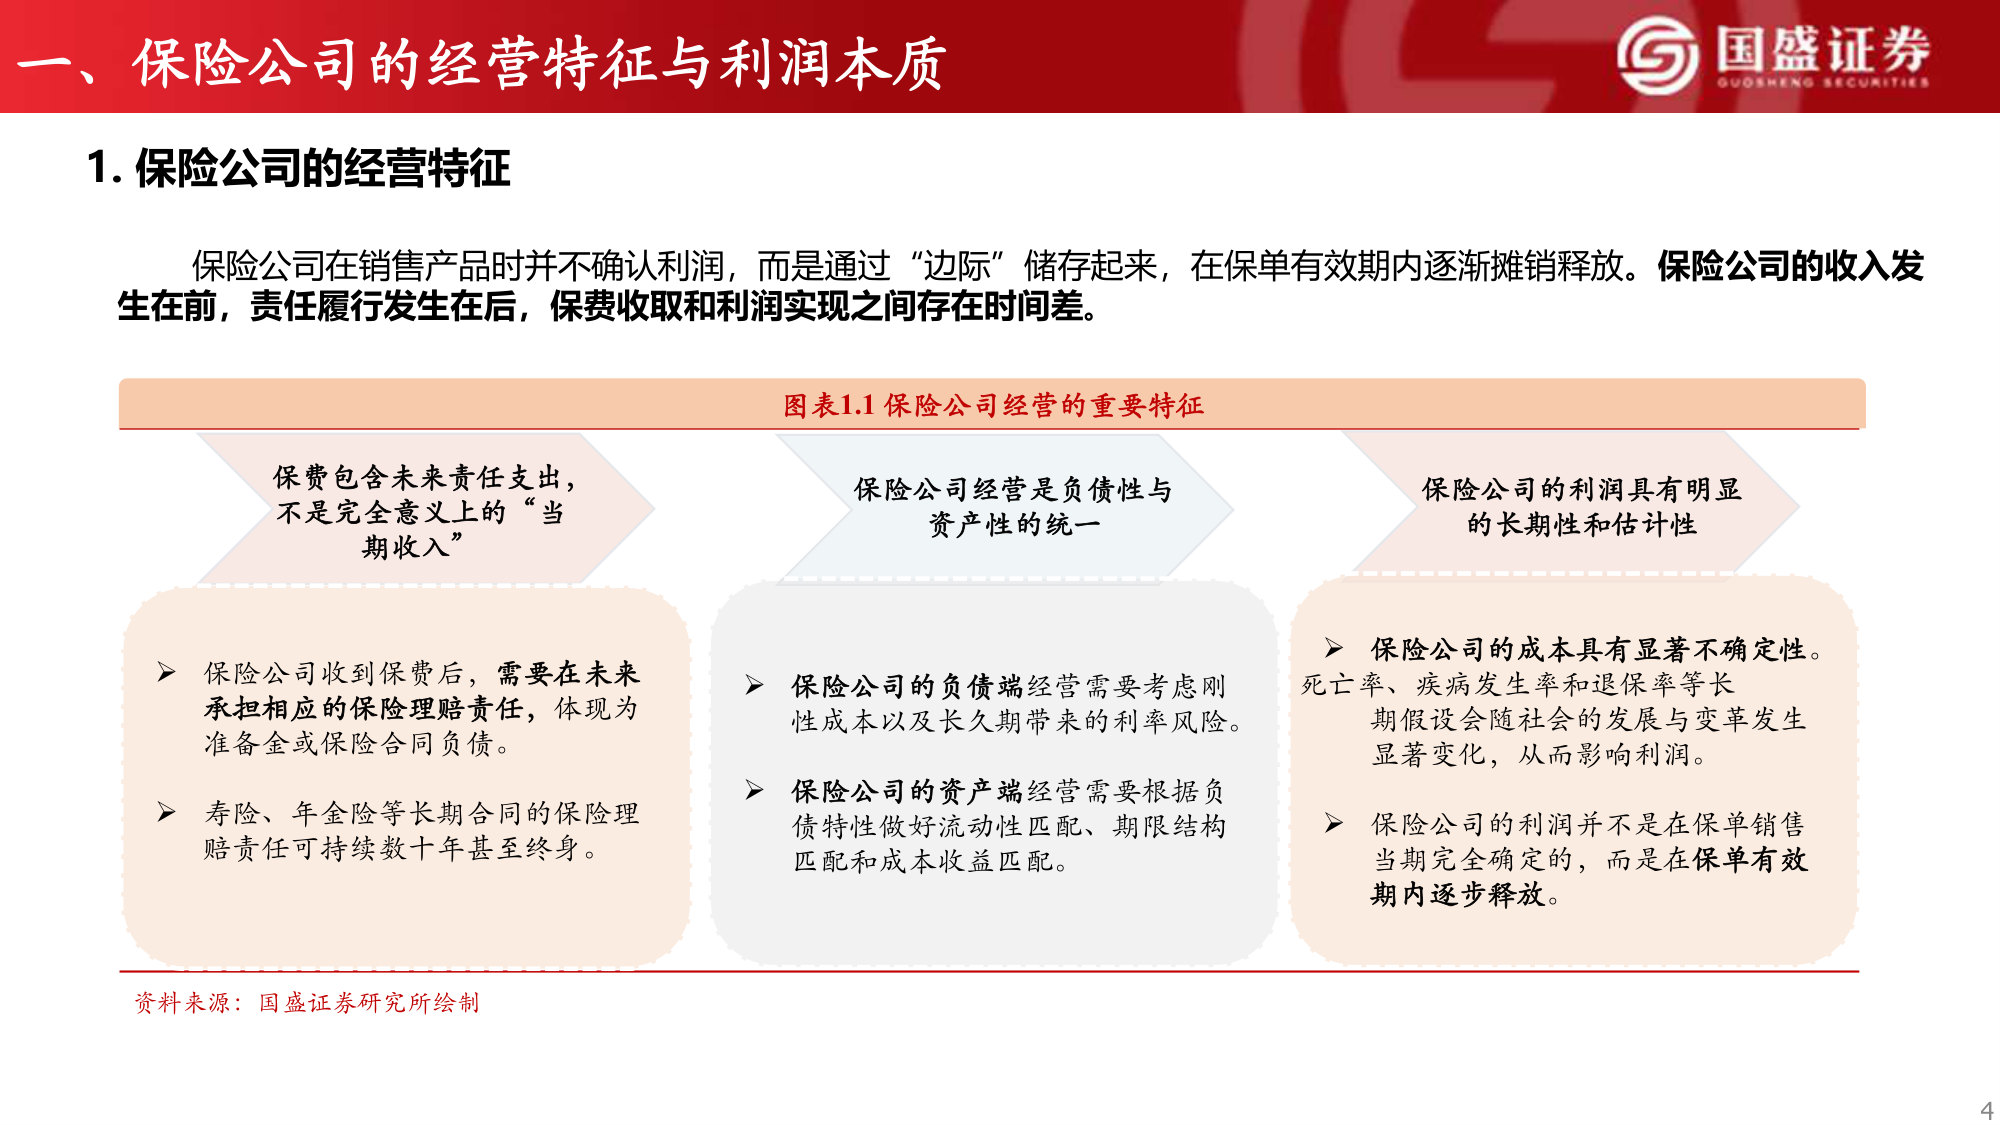
保险合同负债具有长期性和估计性,承保利润不会在首年确认,而是会随着保险服务提供逐步释放。这也是新保险合同准则改革的核心影响之一。财政部修订发布《企业会计准则第25号——保险合同》,明确境内外同时上市等企业自2023年1月1日起执行,其他执行企业会计准则的企业自2026年1月1日起执行;2025年财政部进一步通知,其他企业应当自2026年1月1日起执行新保险合同会计准则。
两元模型从公司财务和业务板块的宏观层面揭示保险公司的利润来源。在二元模型中,保险公司的利源被划分两部分,投资端与承保端;与之对应的,利润也被划分为了两个模块,即投资利润与承保利润。在二元模型中,保险利润等于承保利润和投资利润之和。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)