报告摘要
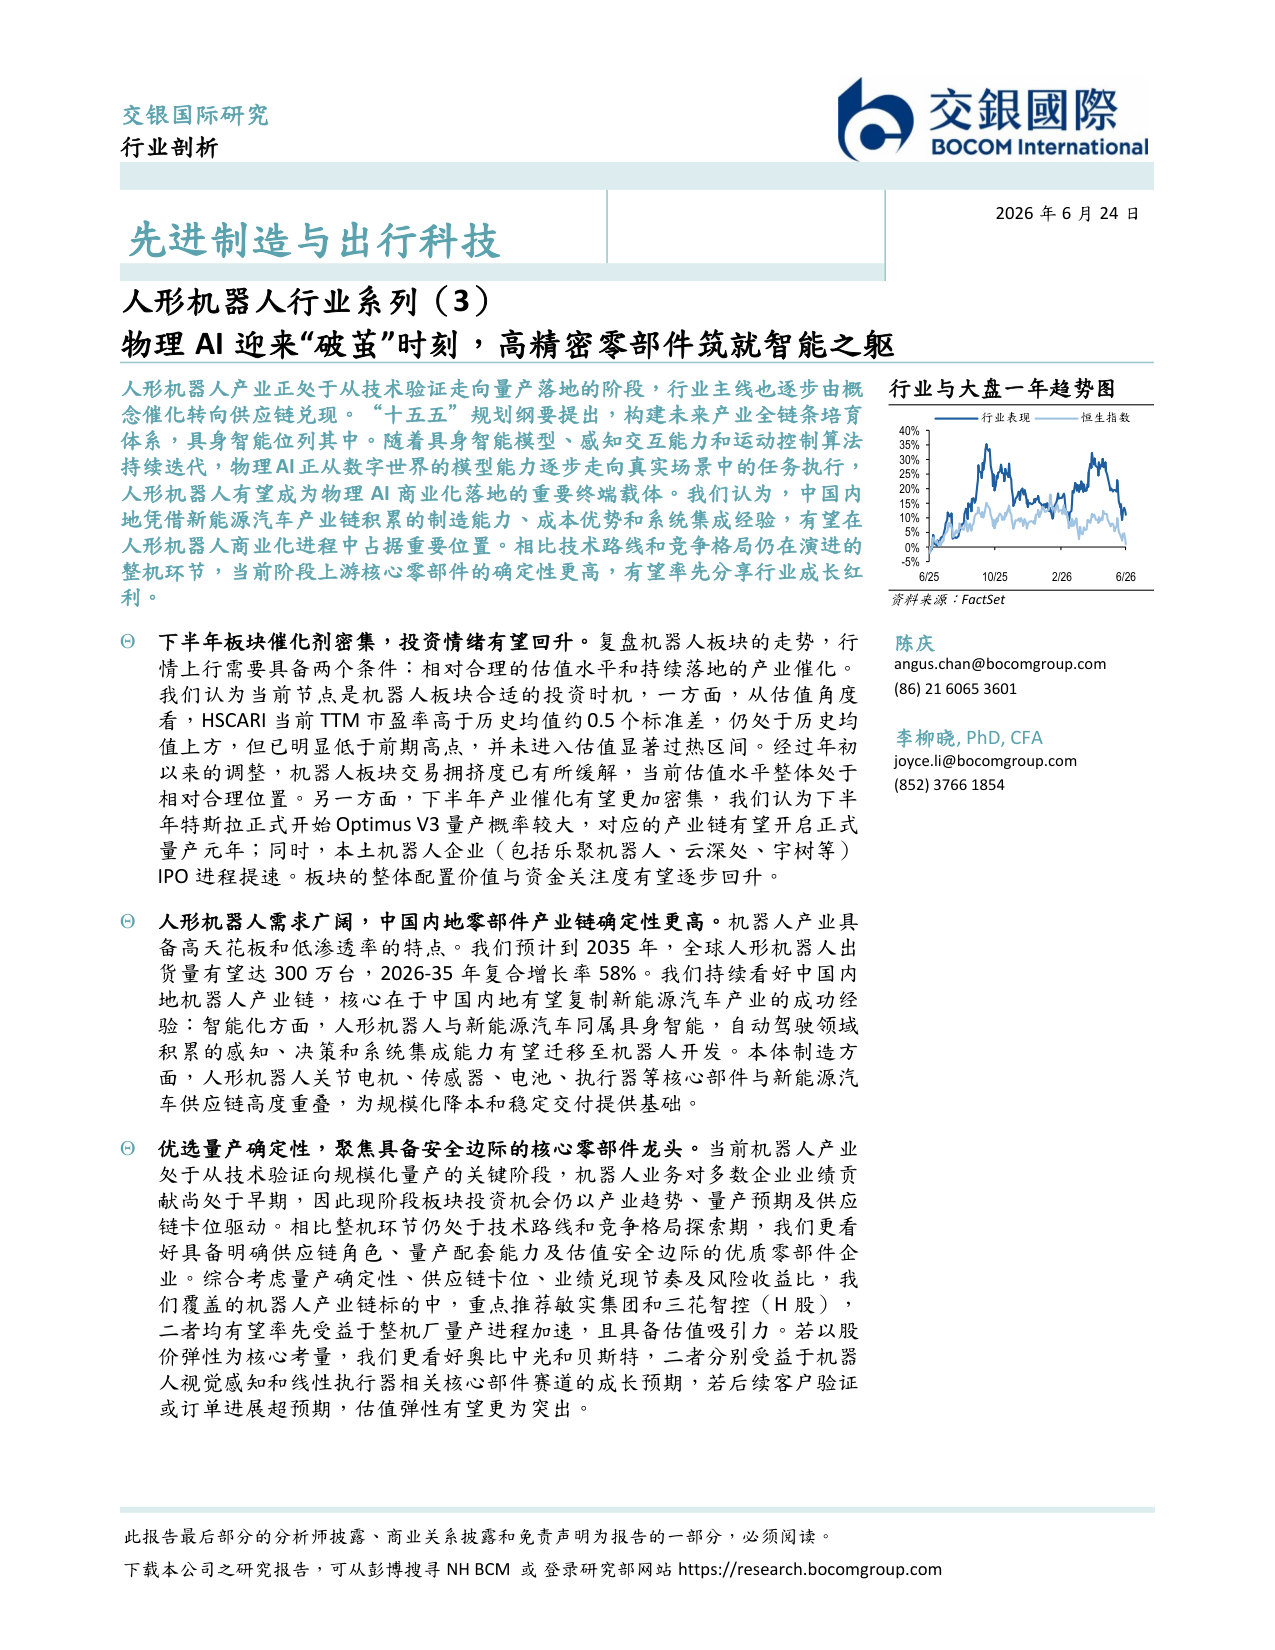
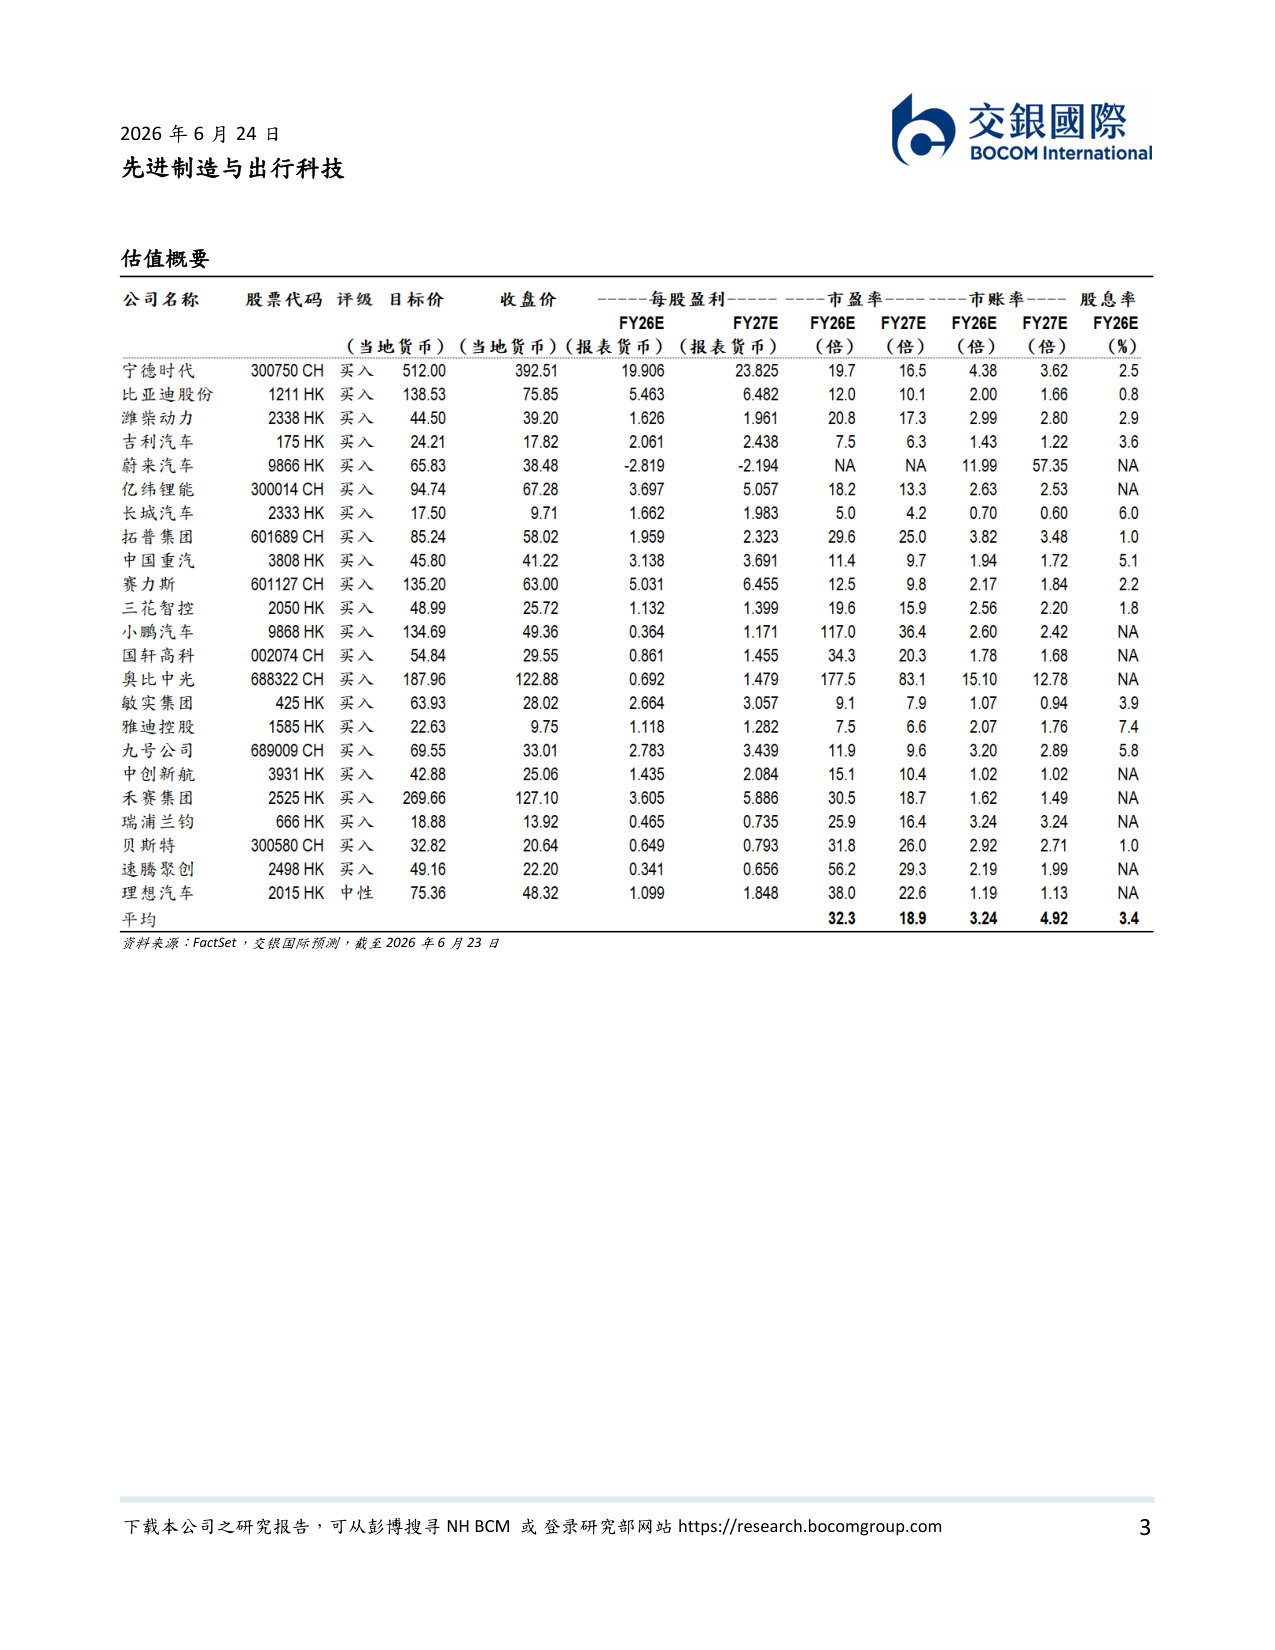
行业层面,相比仍处于竞争格局探索期的整机环节,中国内地零部件产业链凭借完善的制造体系、成熟的新能源汽车供应链基础以及持续提升的国产化能力,展现出更高的确定性和成长潜力。当前板块估值处于相对合理区间,而量产进展、供应链定点、企业上市等催化因素仍在持续释放。在此背景下,具备技术壁垒和规模优势、且已进入头部主机厂的核心零部件企业,有望率先受益于人形机器人产业化进程,成为分享行业长期成长红利的重要环节。个股层面,我们从两个维度进行推荐:综合考虑量产确定性、业绩兑现节奏、估值水平和风险收益比,我们优先推荐三花智控(H股)和敏实集团,二者兼具机器人产业链受益逻辑与较强基本面支撑,且当前估值仍具吸引力。若从股价弹性角度出发,我们建议重点关注奥比中光和贝斯特,二者分别对应机器人视觉感知和线性执行器相关核心部件高成长细分赛道,若后续客户验证、定点或订单进展超预期,估值弹性有望更为突出。为什么看好中国内地机器人零部件产业链?我们对全球机器人行业的长期成长性保持积极乐观的展望,这主要基于其广阔的市场空间与明确的“从0到1”的爆发特征。过去两年,AI 产业链的投资主线主要集中在大模型训练、推理算力、数据中心基础设施及相关硬件环节,算力建设持续加速,服务器、液冷、光模块及电力配套等方向也陆续进入订单和业绩兑现阶段,带动市场对AI 基础设施的关注度维持高位。我们认为,随着底层算力基础设施逐步完善,AI 产业链的投资和产业重心有望从“模型训练和算力投入”进一步延伸至“真实世界应用落地”,即能够在物理场景中完成感知、决策和执行的物理AI 方向。具身智能作为连接AI 模型能力与现实世界任务执行的重要载体,有望成为AI 技术实现规模化商业落地的代表性方向之一。作为具身智能的重要物理载体,人形机器人长期来看有望深度渗透至高端制造、商业服务、特种作业以及家庭陪护等多维场景,成为AI 能力进入现实世界的重要硬件入口。我们预计至2030年全球人形机器人市场规模将扩容至300亿美元(对应年销量约75万台),而在AI 大模型泛化能力提升与软硬件协同降本的假设下,至2035年全球出货量甚至有望冲击300万台。当前,行业正处于从早期技术验证向规模量产过渡的关键转折期,2026年被普遍视为产能释放与商业化落地的首个核心窗口。随着全球科技巨头及创新整机厂商在运动控制、自主决策以及系统集成等领域的频繁迭代,行业发展催化剂密集,正加速从前期的概念探索向以“制造效能与实际交付”为主导的产业阶段演进。具体到中国内地,我们认为其凭借独特的政策制度红利、丰富的场景土壤以及全球领先的产业制造底座,已成为全球智能机器人产业化落地及零部件降本进程中无可替代的核心领跑区。首先,我国拥有“央地两级高频共振”的系统性政策引导及规模化产业基金支持,“十五五”规划对具身智能的战略定调与公共管理服务平台的上线,为本土产业构筑了远比海外私营资本更具确定性与持续性的发展环境;其次,得益于“机器人+”应用行动的深入与我国完备的工业体系,下载本公司之研究报告,可从彭博搜寻NH BCM 或登录研究部网站https://research.bocomgroup.com
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)