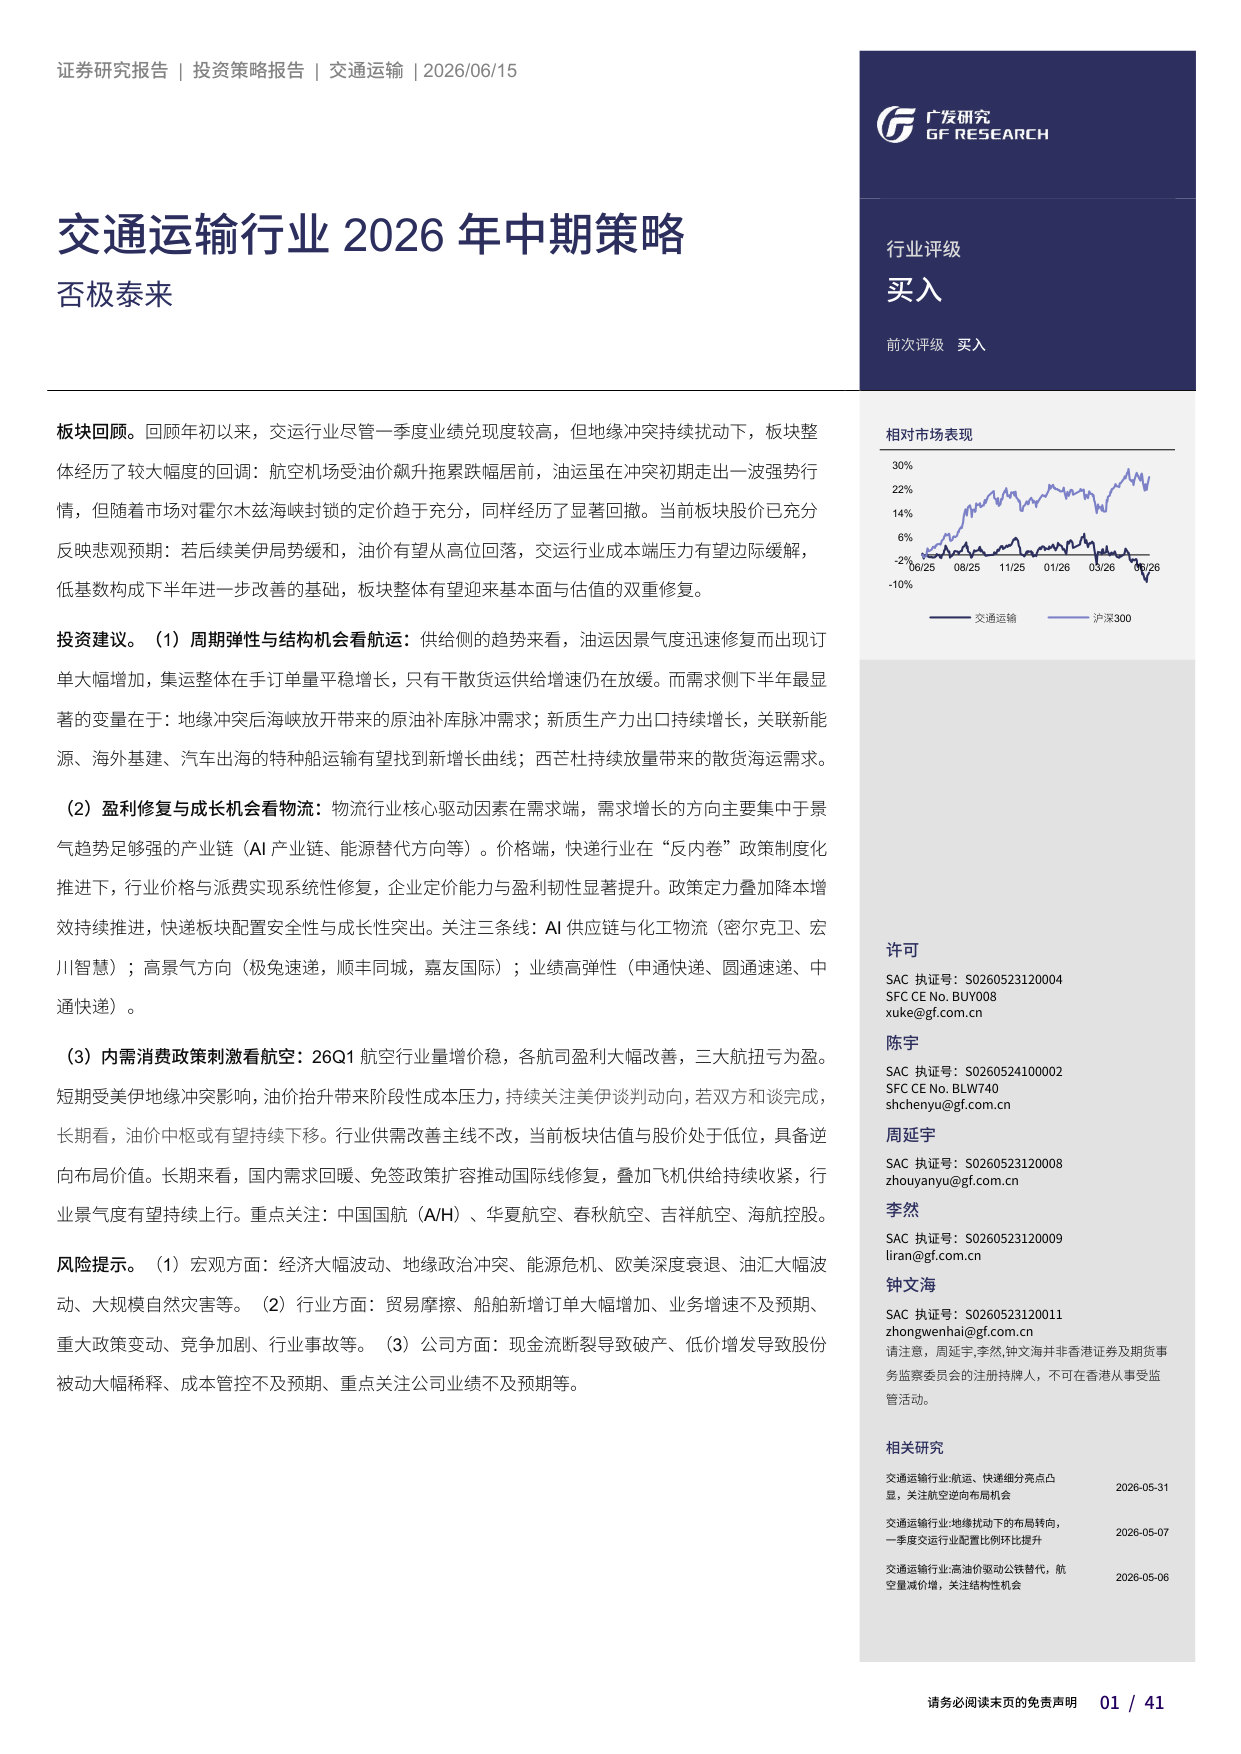
报告摘要
-2%反映悲观预期:若后续美伊局势缓和,油价有望从高位回落,交运行业成本端压力有望边际缓解, 06/25 08/25 11/25 01/26 03/26 06/26 -10%低基数构成下半年进一步改善的基础,板块整体有望迎来基本面与估值的双重修复。
投资建议。
(1)周期弹性与结构机会看航运:供给侧的趋势来看,油运因景气度迅速修复而出现订单大幅增加,集运整体在手订单量平稳增长,只有干散货运供给增速仍在放缓。而需求侧下半年最显著的变量在于:地缘冲突后海峡放开带来的原油补库脉冲需求;新质生产力出口持续增长,关联新能源、海外基建、汽车出海的特种船运输有望找到新增长曲线;西芒杜持续放量带来的散货海运需求。
重大政策变动、竞争加剧、行业事故等。
(3)公司方面:现金流断裂导致破产、低价增发导致股份请注意,周延宇,李然,钟文海并非香港证券及期货事被动大幅稀释、成本管控不及预期、重点关注公司业绩不及预期等。务监察委员会的注册持牌人,不可在香港从事受监管活动。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)