报告摘要
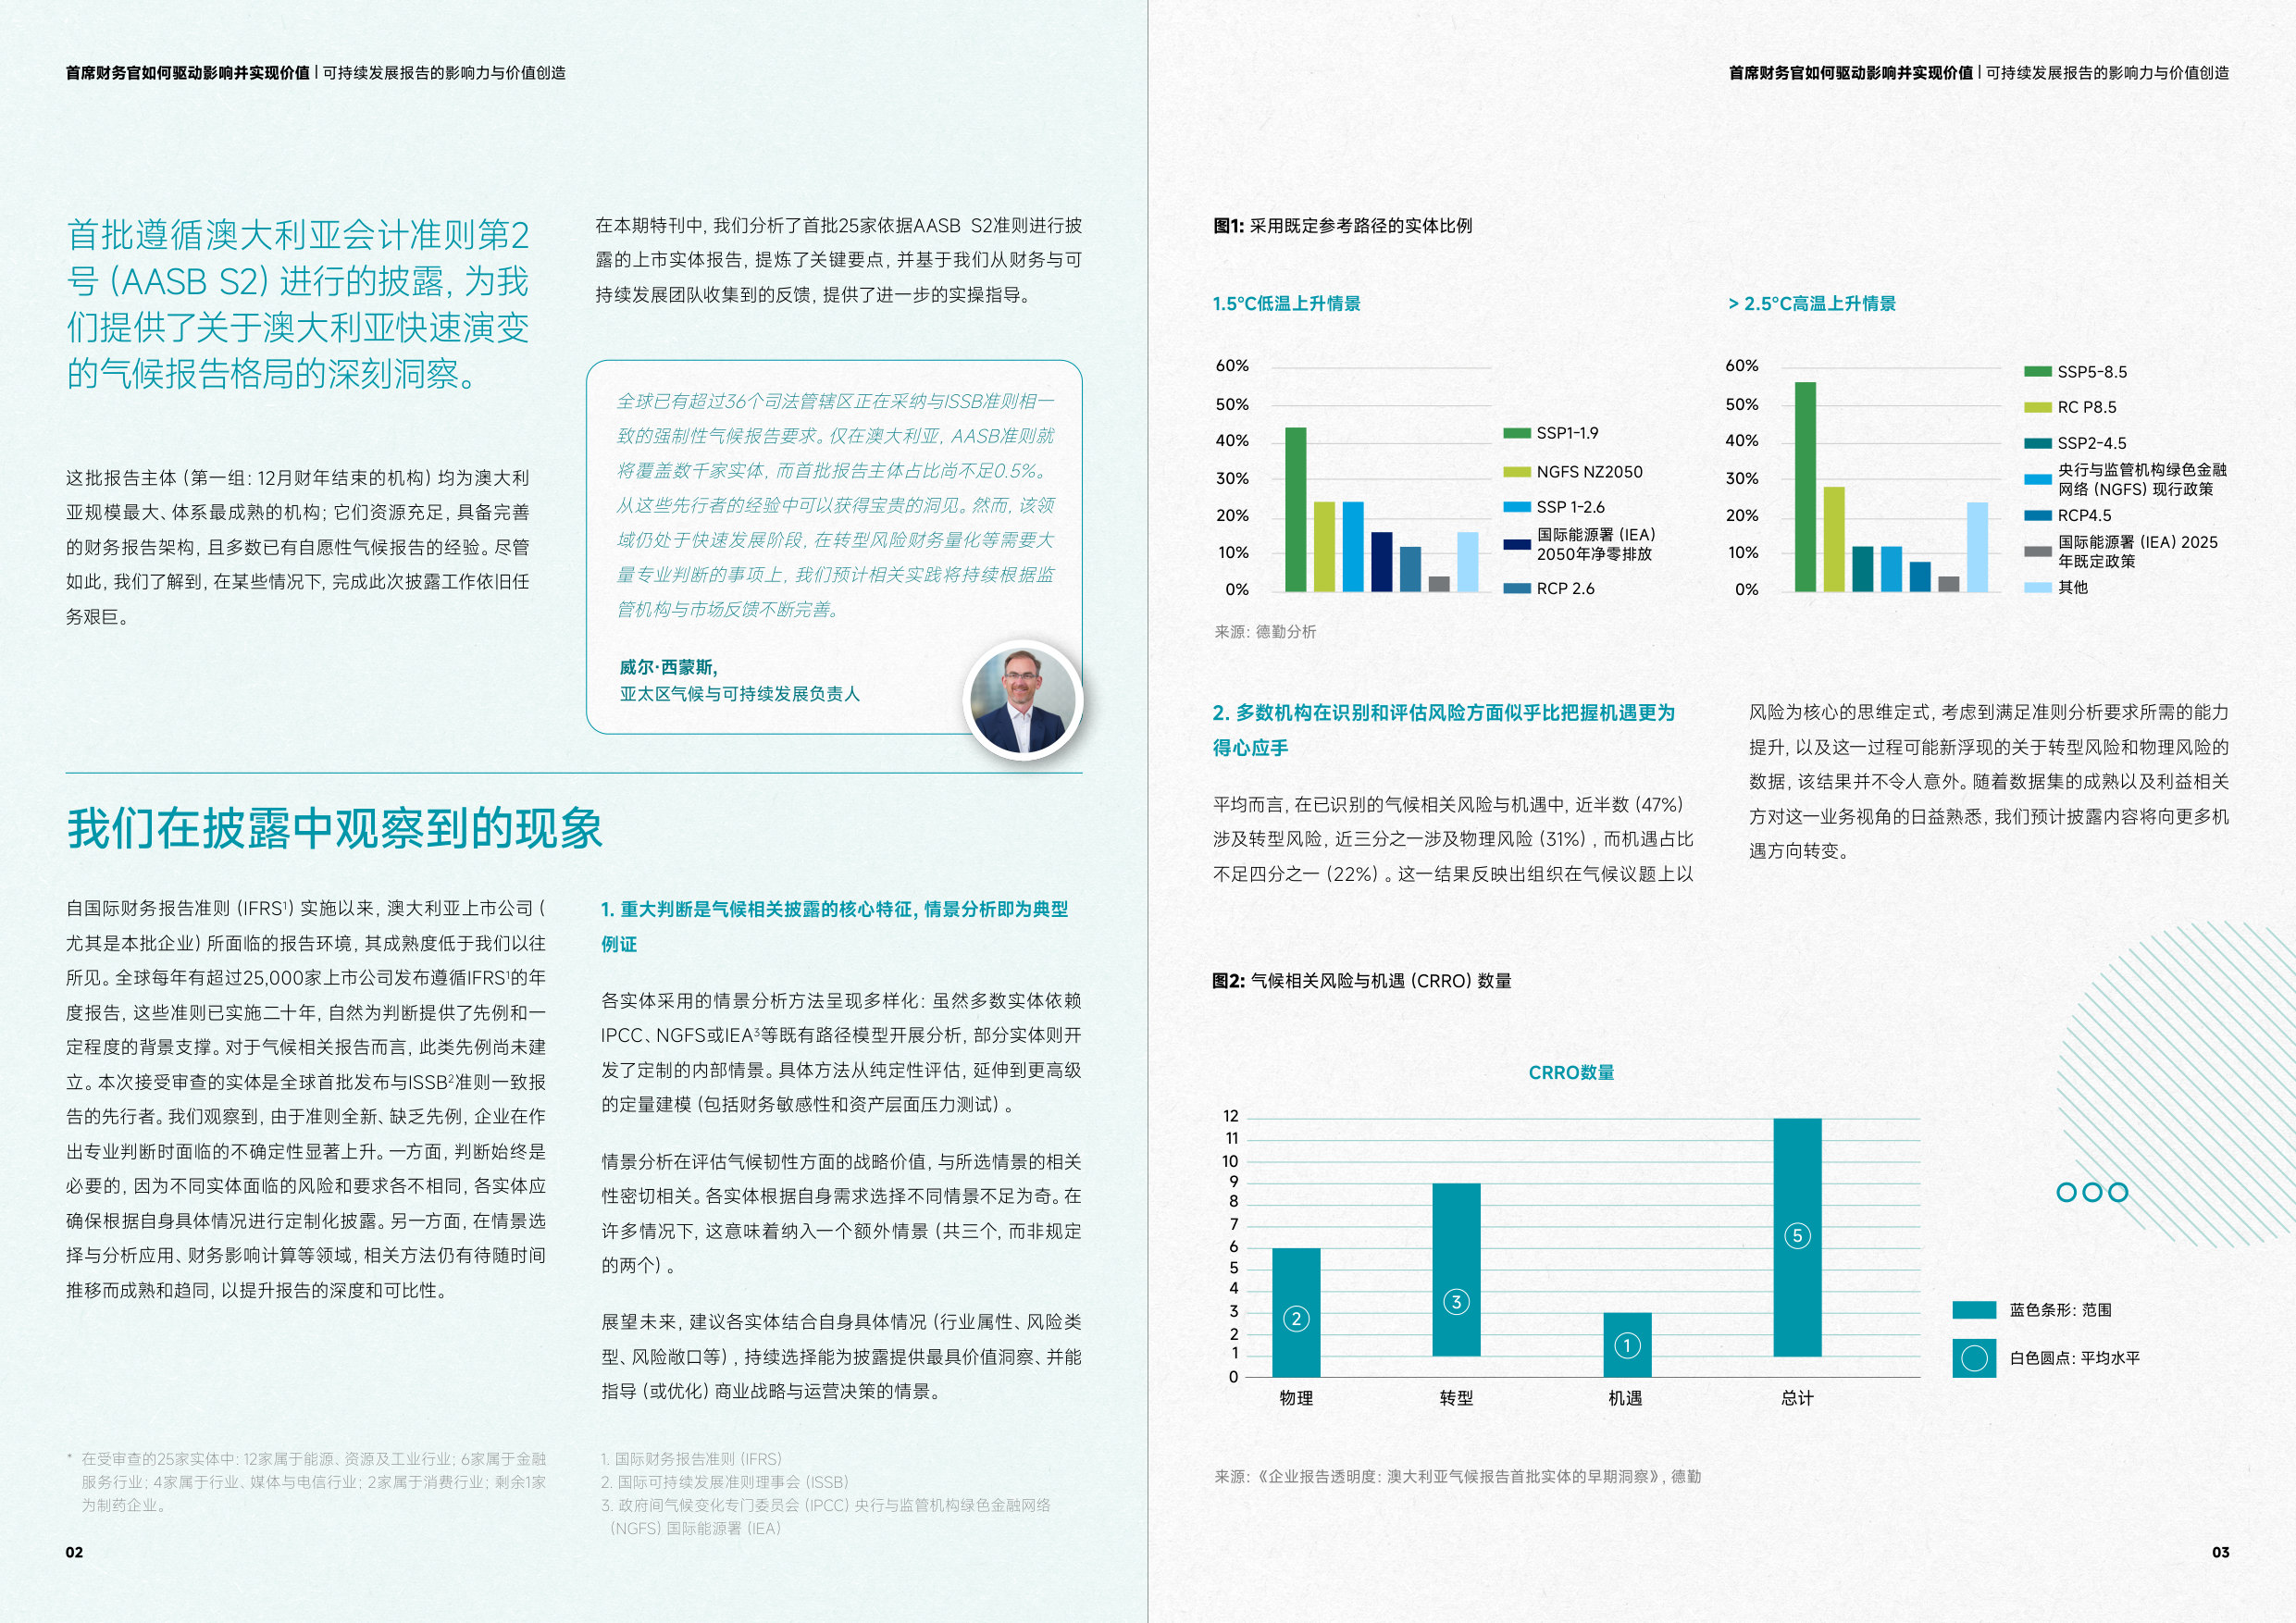
的气候报告格局的深刻洞察。在本期特刊中,我们分析了首批25家依据AASB S2准则进行披露的上市实体报告,提炼了关键要点,并基于我们从财务与可持续发展团队收集到的反馈,提供了进一步的实操指导。全球已有超过36个司法管辖区正在采纳与ISSB准则相一致的强制性气候报告要求。仅在澳大利亚,AASB准则就将覆盖数千家实体,而首批报告主体占比尚不足0.5%。
尤其是本批企业)所面临的报告环境,其成熟度低于我们以往所见。全球每年有超过25,000家上市公司发布遵循IFRS1的年各实体采用的情景分析方法呈现多样化:虽然多数实体依赖度报告,这些准则已实施二十年,自然为判断提供了先例和一 IPCC、NGFS或IEA3等既有路径模型开展分析,部分实体则开定程度的背景支撑。对于气候相关报告而言,此类先例尚未建发了定制的内部情景。具体方法从纯定性评估,延伸到更高级立。本次接受审查的实体是全球首批发布与ISSB2准则一致报的定量建模(包括财务敏感性和资产层面压力测试)。
告的先行者。我们观察到,由于准则全新、缺乏先例,企业在作出专业判断时面临的不确定性显著上升。一方面,判断始终是情景分析在评估气候韧性方面的战略价值,与所选情景的相关必要的,因为不同实体面临的风险和要求各不相同,各实体应性密切相关。各实体根据自身需求选择不同情景不足为奇。在确保根据自身具体情况进行定制化披露。另一方面,在情景选许多情况下,这意味着纳入一个额外情景(共三个,而非规定择与分析应用、财务影响计算等领域,相关方法仍有待随时间推移而成熟和趋同,以提升报告的深度和可比性。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)