报告摘要
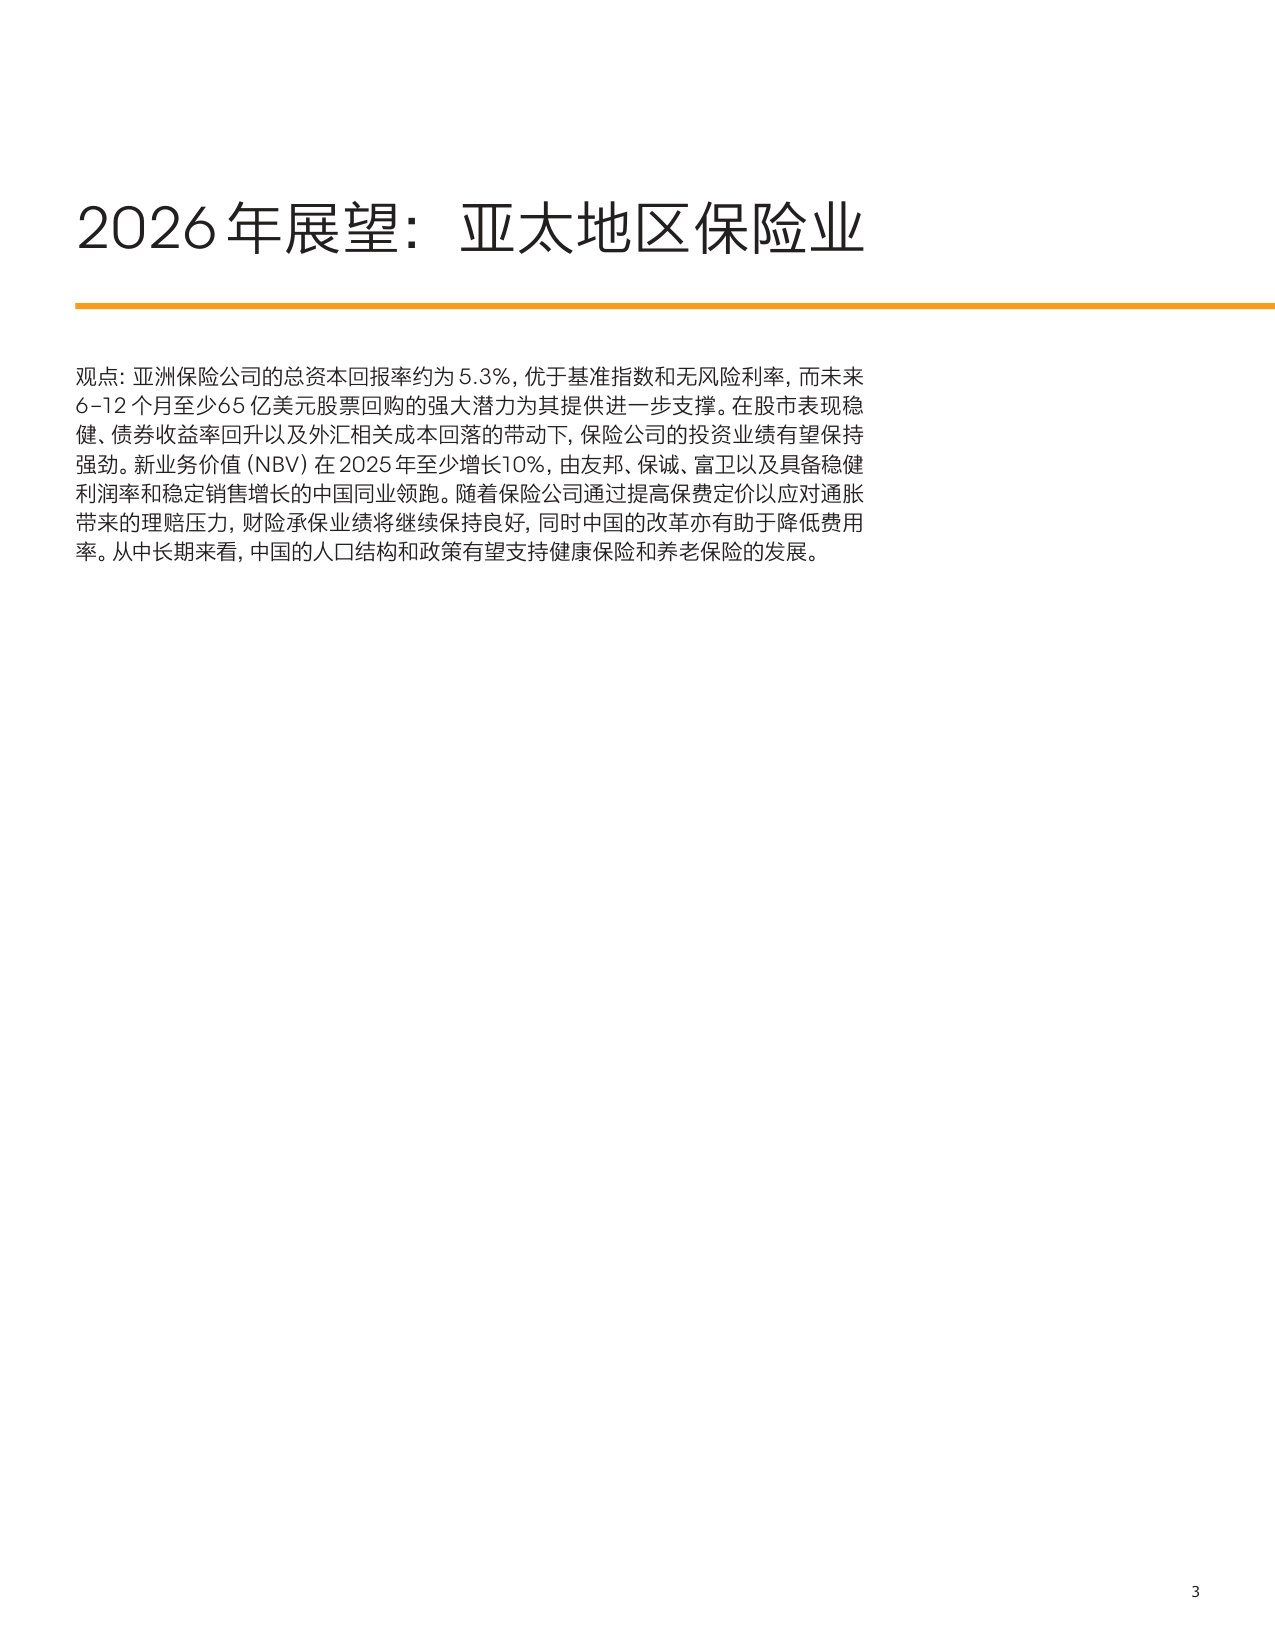
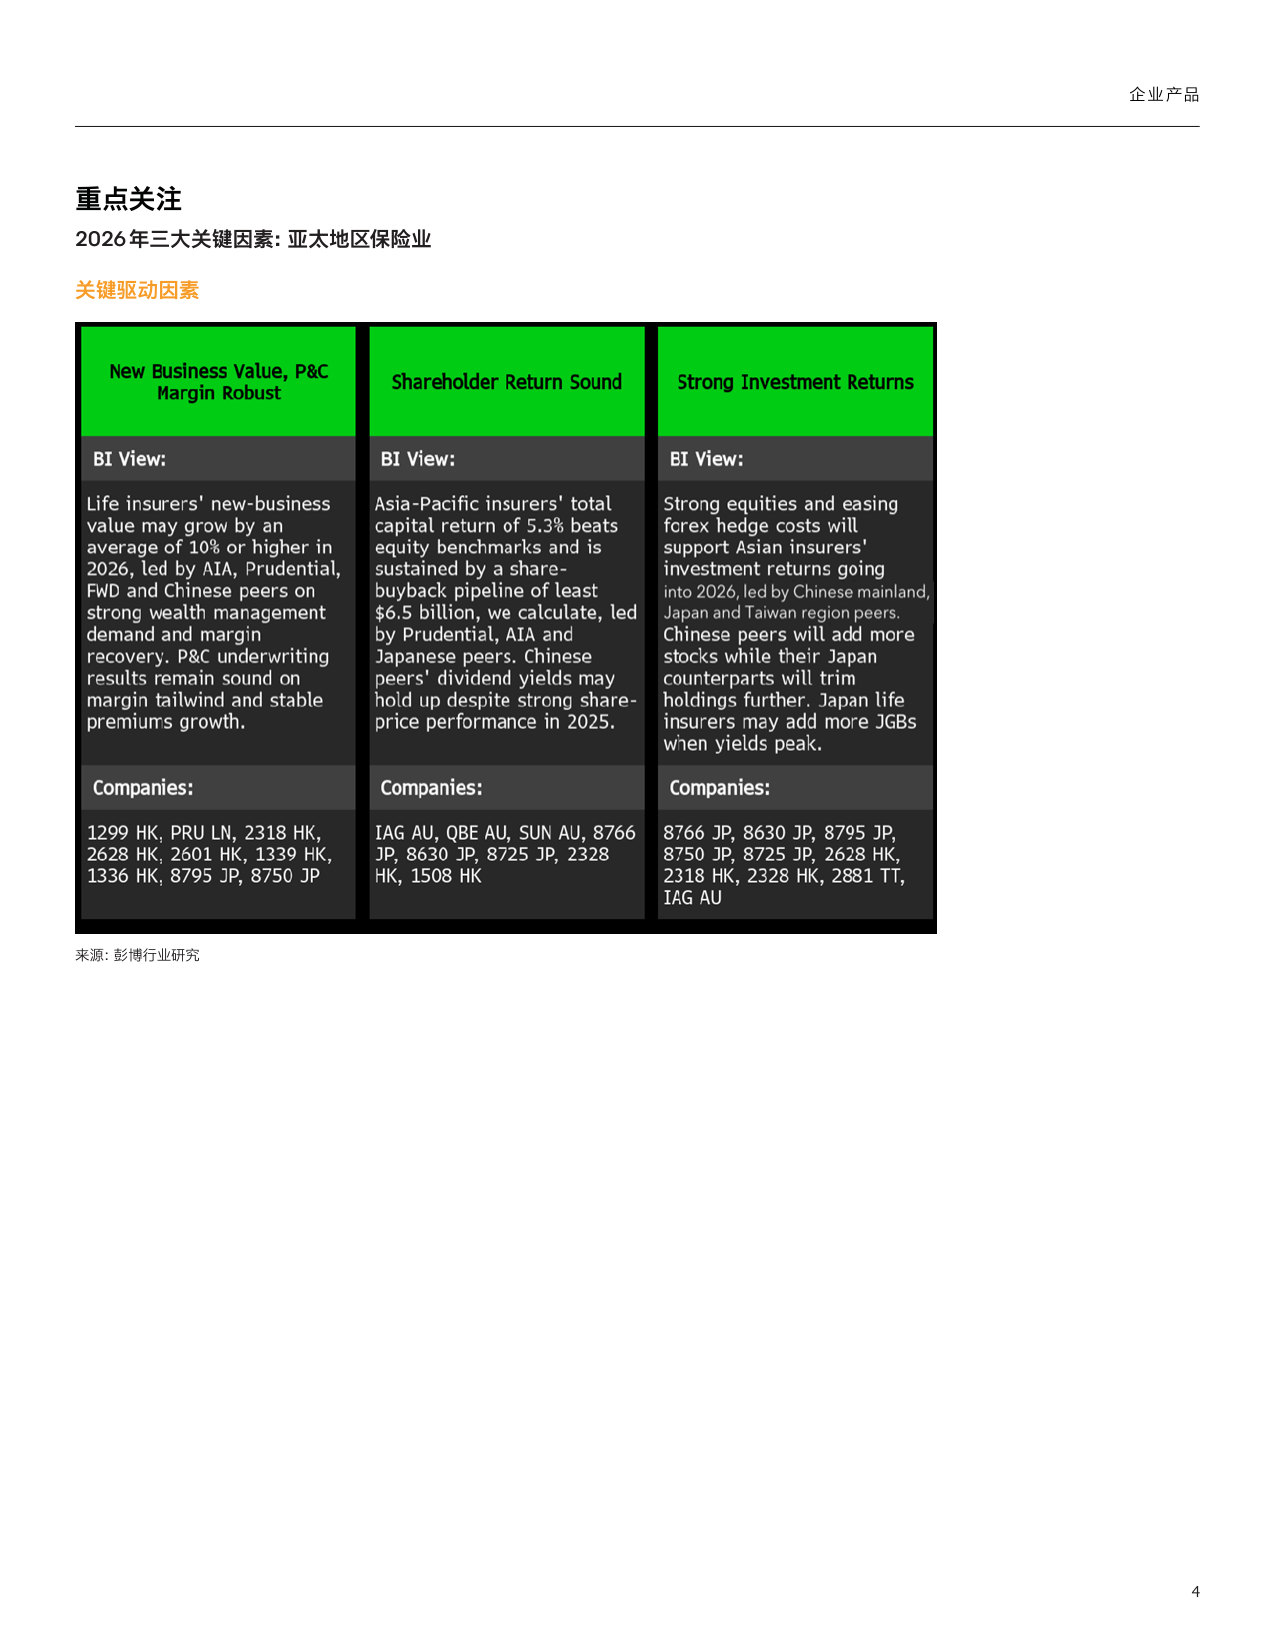
观点:亚洲保险公司的总资本回报率约为5.3%,优于基准指数和无风险利率,而未来6-12个月至少65亿美元股票回购的强大潜力为其提供进一步支撑。在股市表现稳健、债券收益率回升以及外汇相关成本回落的带动下,保险公司的投资业绩有望保持强劲。新业务价值(NBV)在2025年至少增长10%,由友邦、保诚、富卫以及具备稳健利润率和稳定销售增长的中国同业领跑。随着保险公司通过提高保费定价以应对通胀带来的理赔压力,财险承保业绩将继续保持良好,同时中国的改革亦有助于降低费用率。从中长期来看,中国的人口结构和政策有望支持健康保险和养老保险的发展。
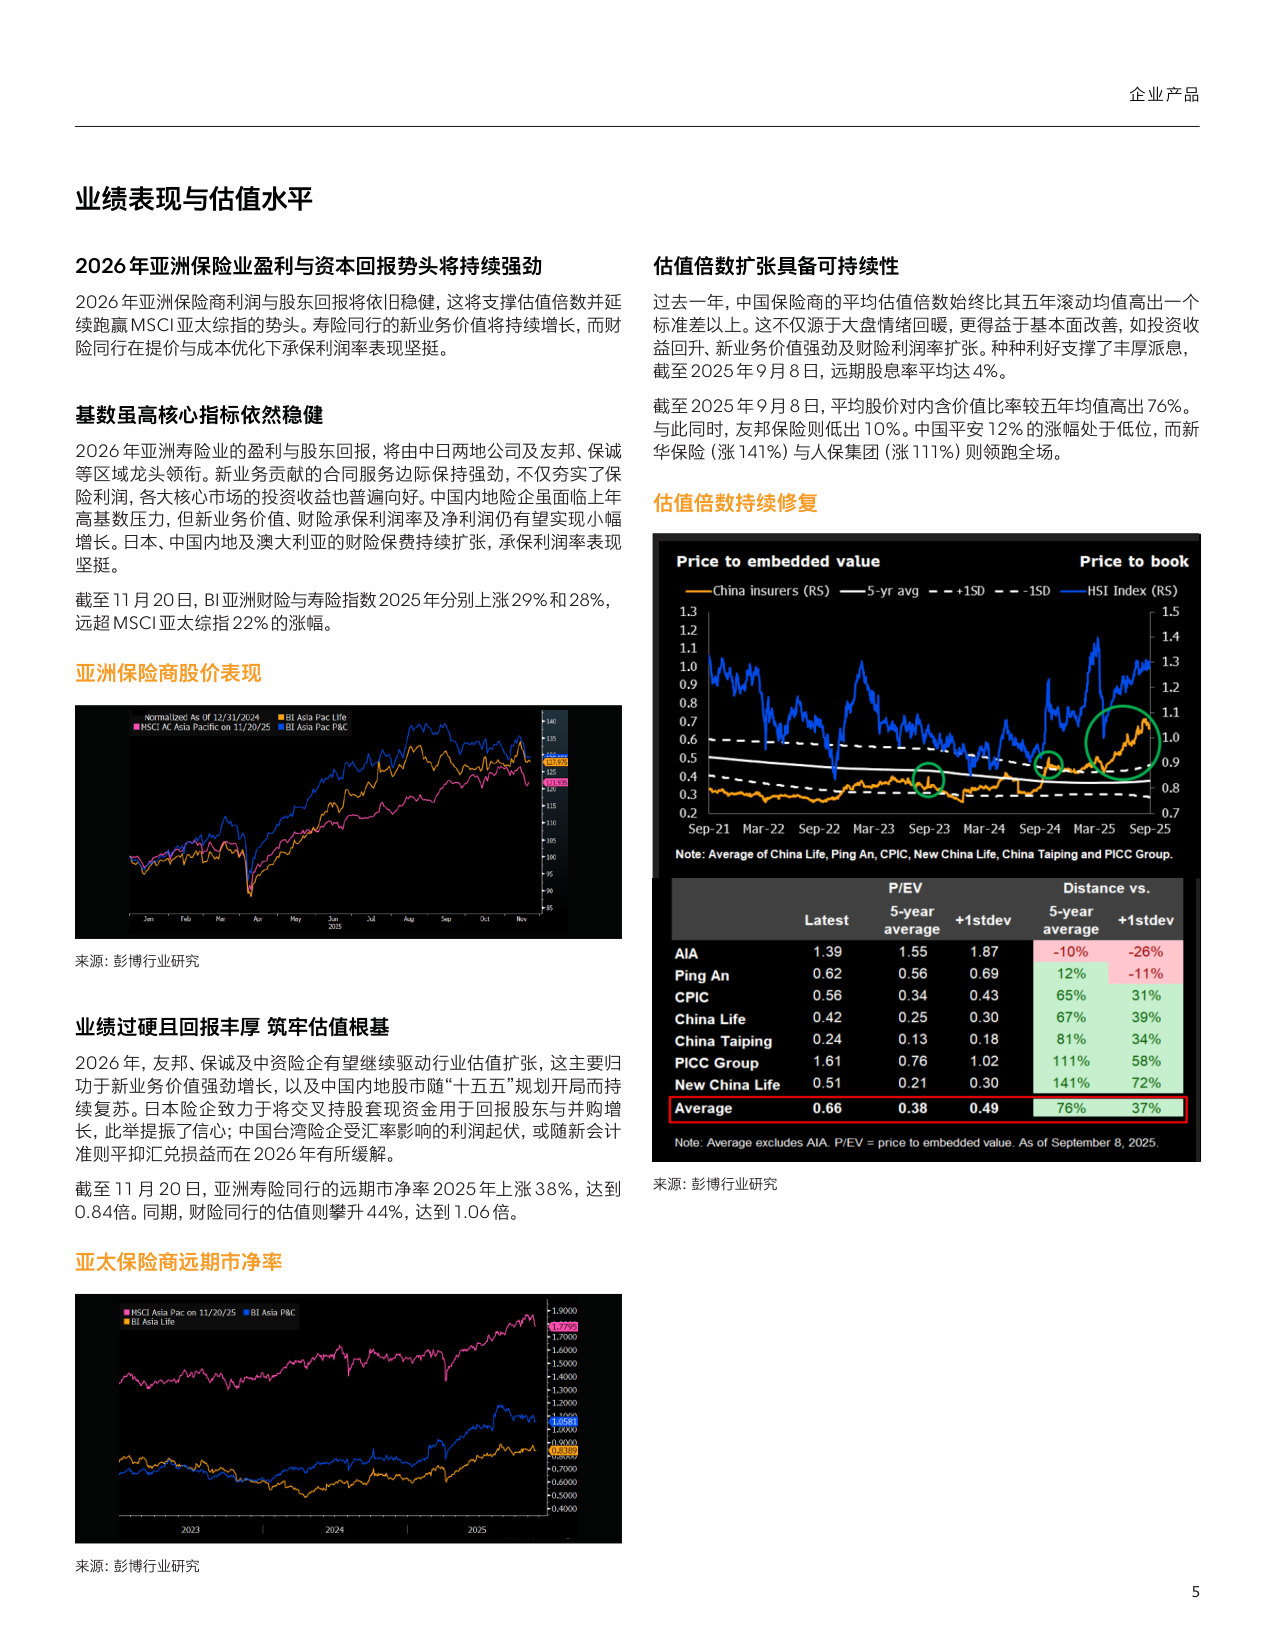
2026年亚洲保险业盈利与资本回报势头将持续强劲估值倍数扩张具备可持续性2026年亚洲保险商利润与股东回报将依旧稳健,这将支撑估值倍数并延过去一年,中国保险商的平均估值倍数始终比其五年滚动均值高出一个续跑赢 MSCI 亚太综指的势头。寿险同行的新业务价值将持续增长,而财标准差以上。这不仅源于大盘情绪回暖,更得益于基本面改善,如投资收险同行在提价与成本优化下承保利润率表现坚挺。益回升、新业务价值强劲及财险利润率扩张。种种利好支撑了丰厚派息,截至2025年9月8日,远期股息率平均达4%。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)