报告摘要
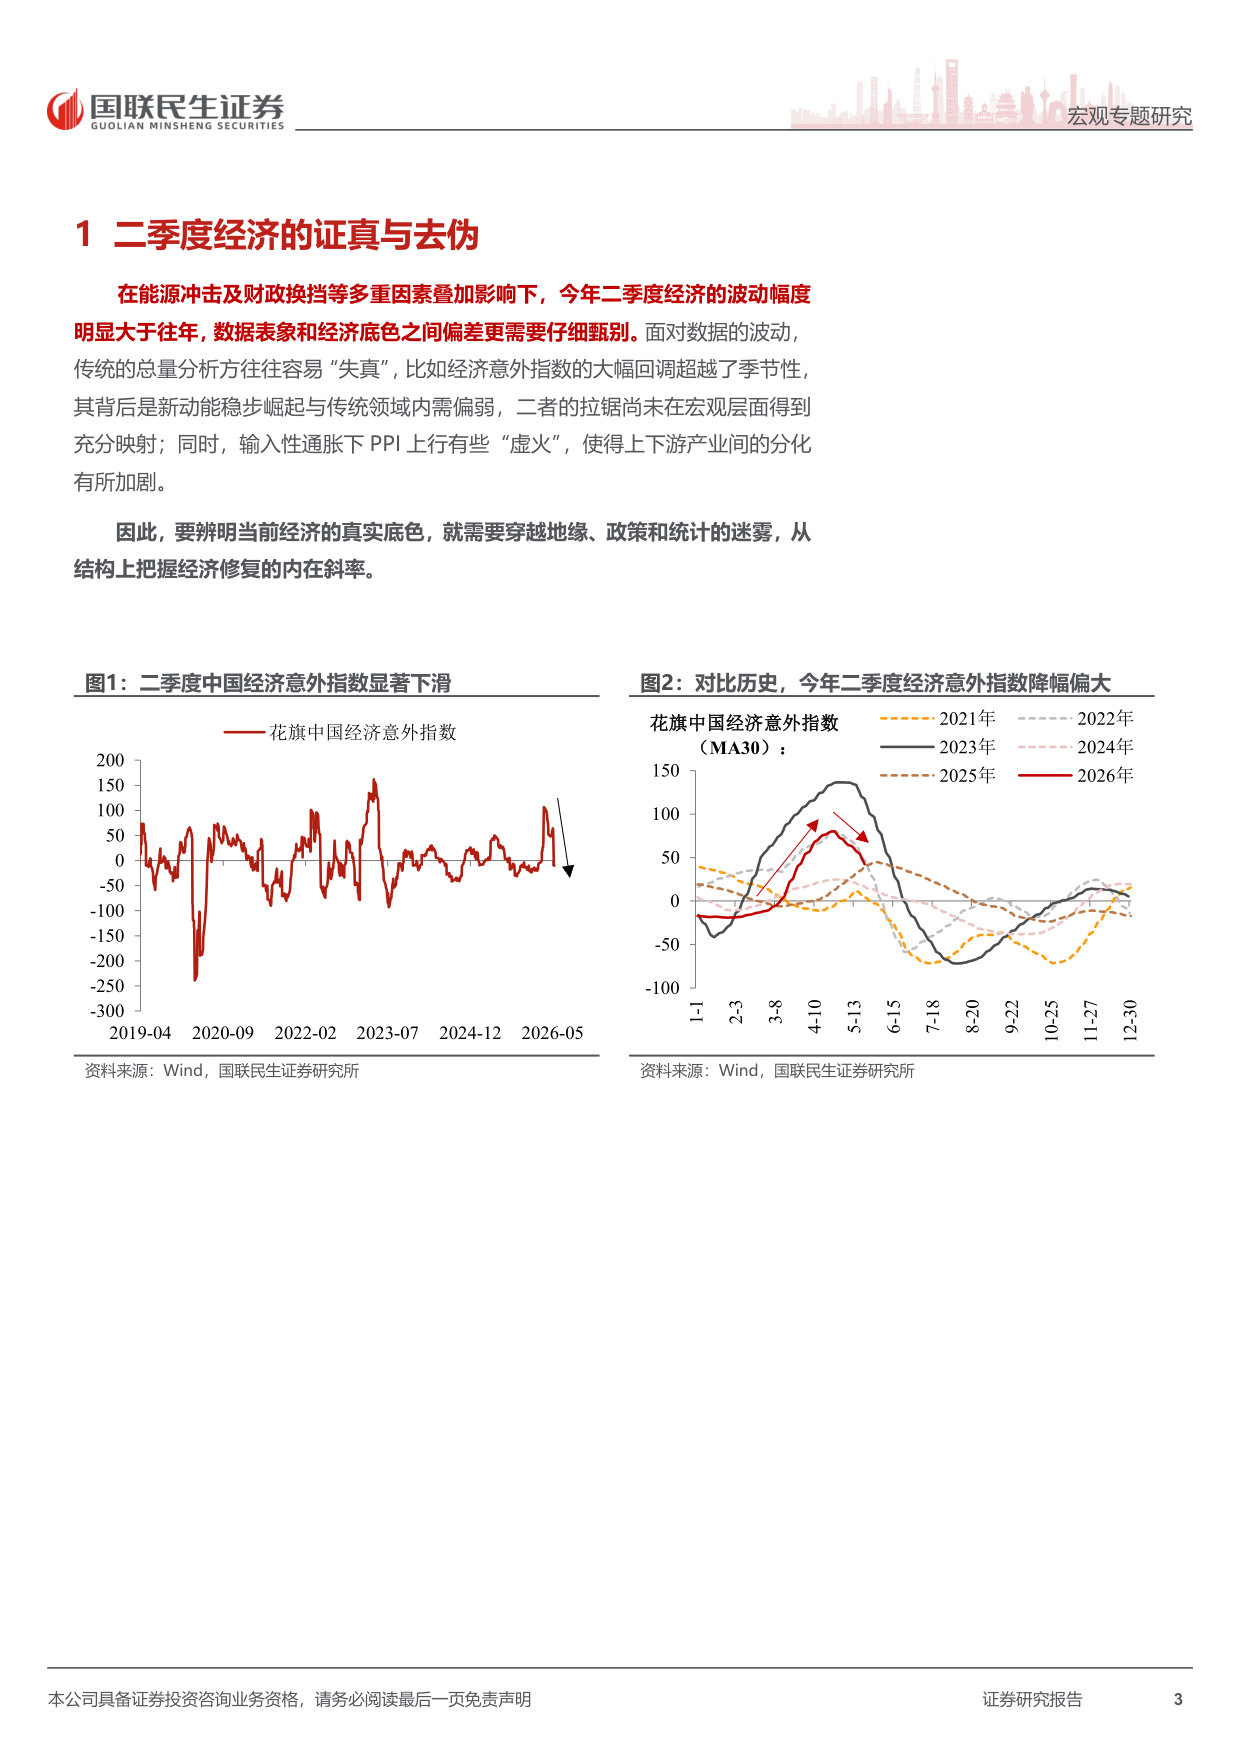
在能源冲击及财政换挡等多重因素叠加影响下,今年二季度经济的波动幅度明显大于往年,数据表象和经济底色之间偏差更需要仔细甄别。经济意外指数的大幅回调超越了季节性,新动能崛起与传统内需偏弱的拉锯尚未在宏观层面充分映射;
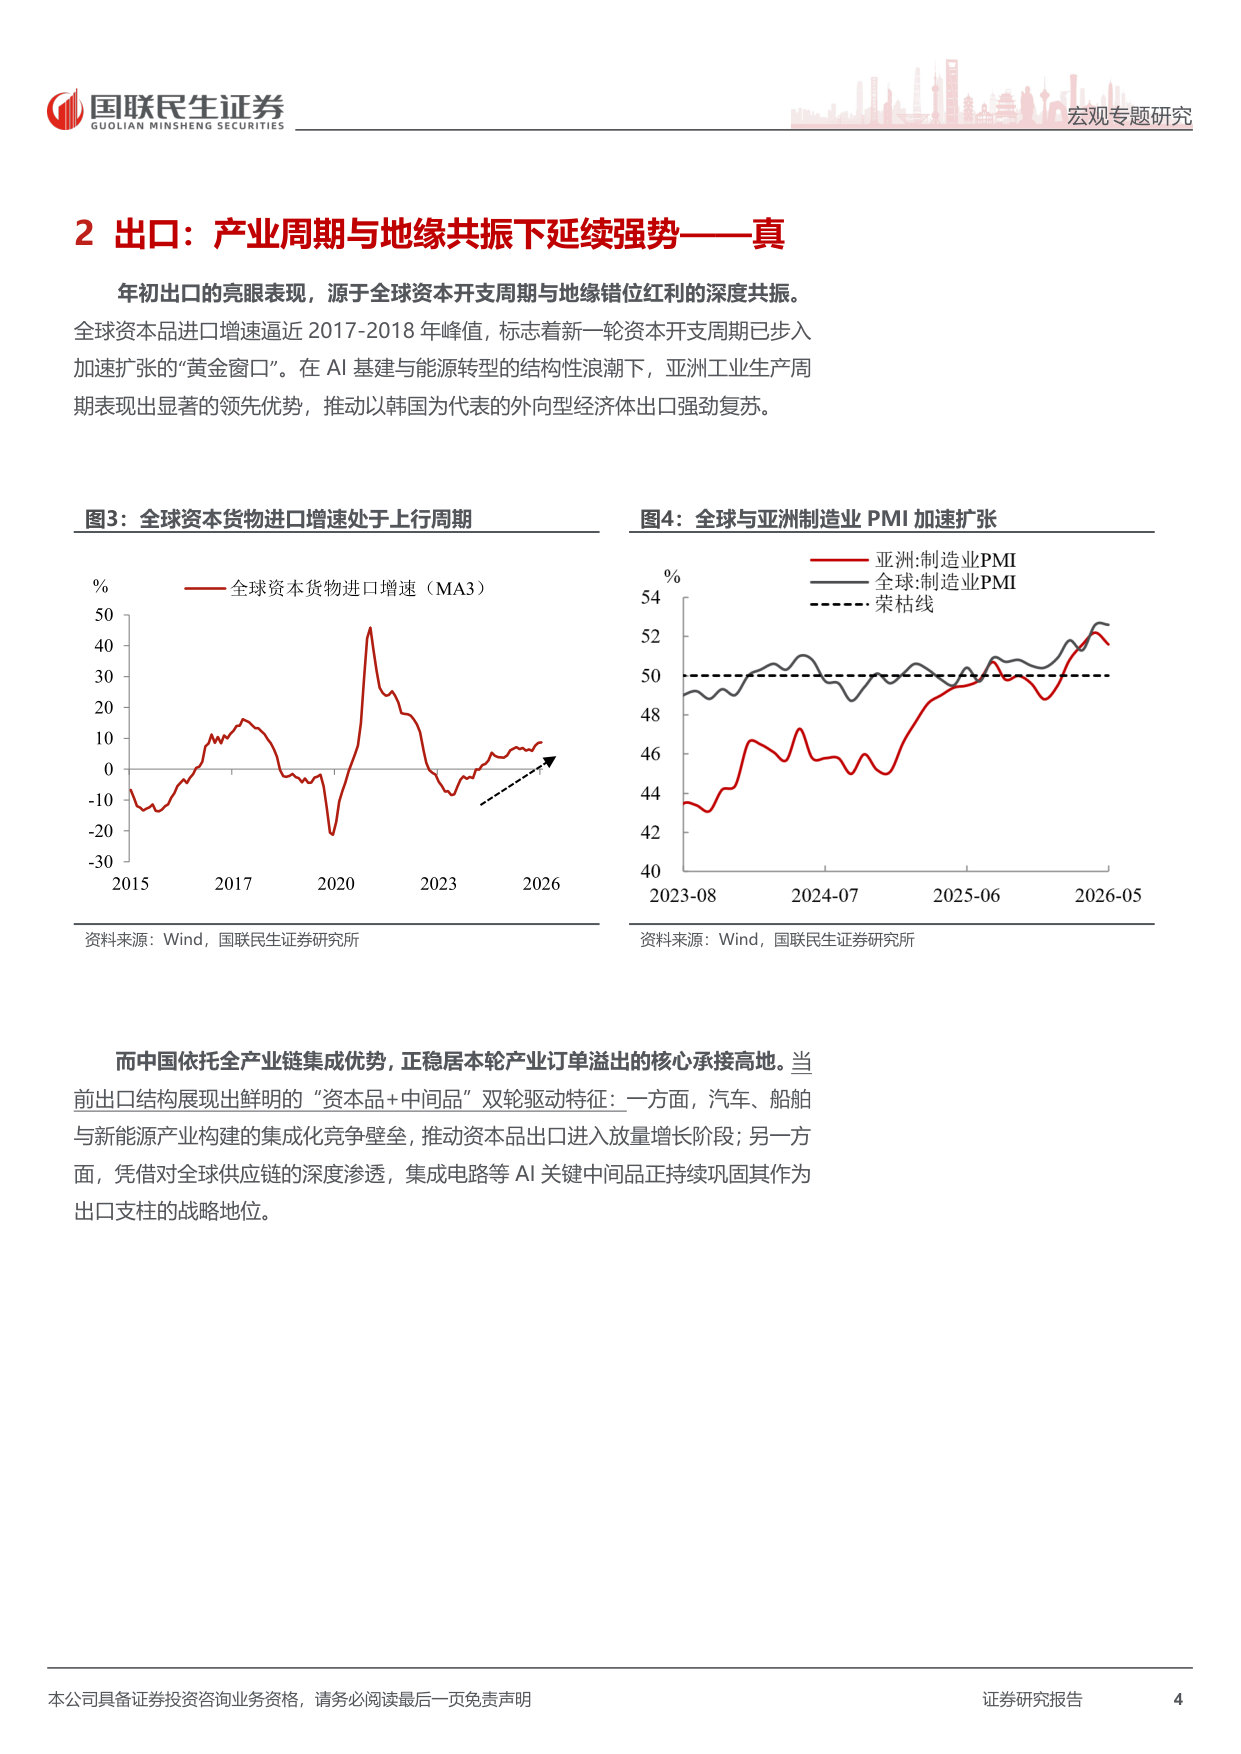
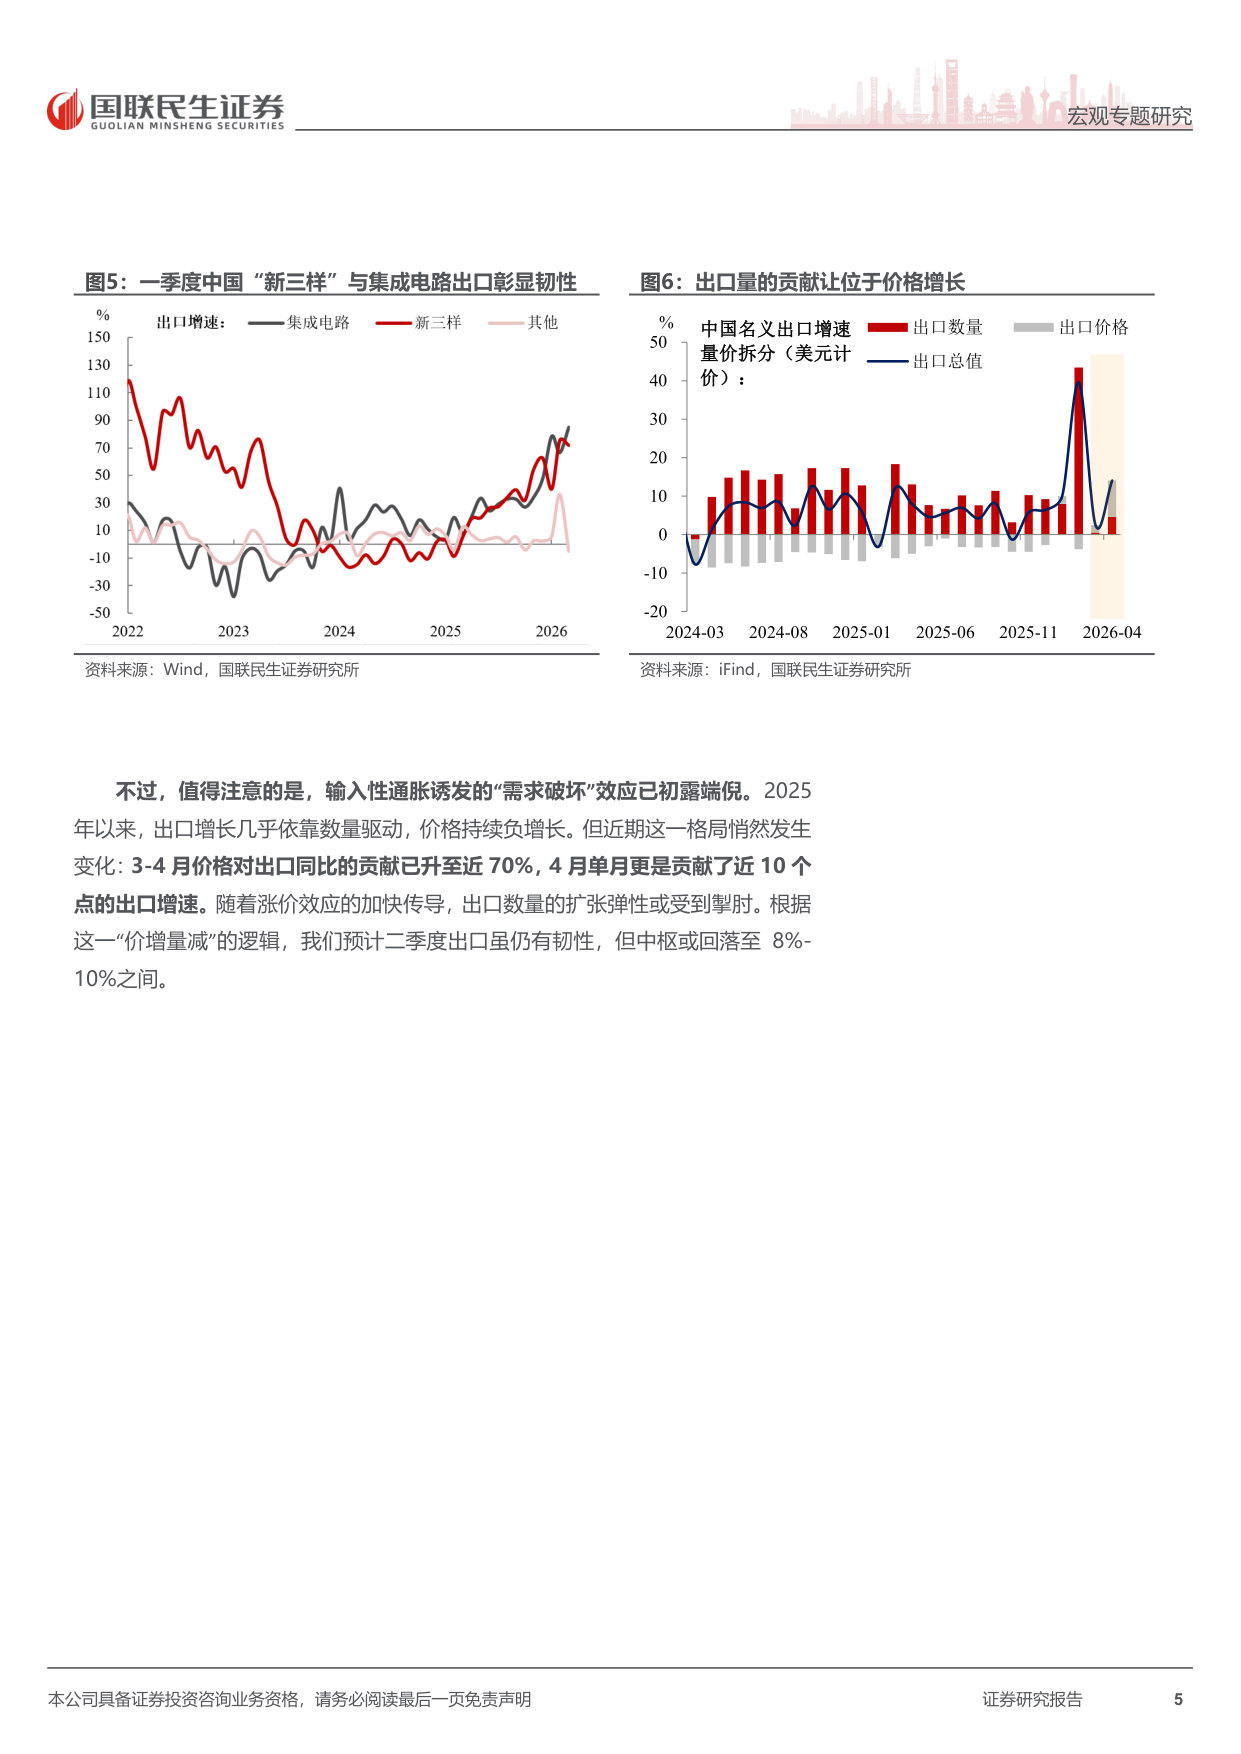
输入性通胀下PPI 上行有些“虚火”,使得上下游产业间的分化有所加剧。要辨明当前经济的真实底色,就需要穿越地缘和政策的迷雾,从结构上把握经济修复的出口:产业周期与地缘共振下延续强势——真。年初出口的亮眼表现,源于全球资本开支周期与地缘错位红利的深度共振,二季度出口虽仍有韧性,但中枢或回落至8%-10%之间。中国依托全产业链集成优势,正稳居本轮产业订单溢出的核心承接高地,但3-4月价格对出口同比的贡献已飙升至近70%,“价增量减”效应下出口数量的扩张弹性或受到掣肘。
工业生产:一季度“抢开工”后趋势性放缓——伪。 4月工业生产放缓更可能是“假摔”,而非趋势性下行,二季度工增同比增速可能回升至6%附近。季初月工业生产自然回落叠加石油相关行业受中东局势扰动,均属短期因素;我们构建的工业景气度指标显示,4月出口交货值增速回升至10.6%,高技术产业工业增加值同比逆势向上,当前工业生产景气水平并不低。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)