报告摘要
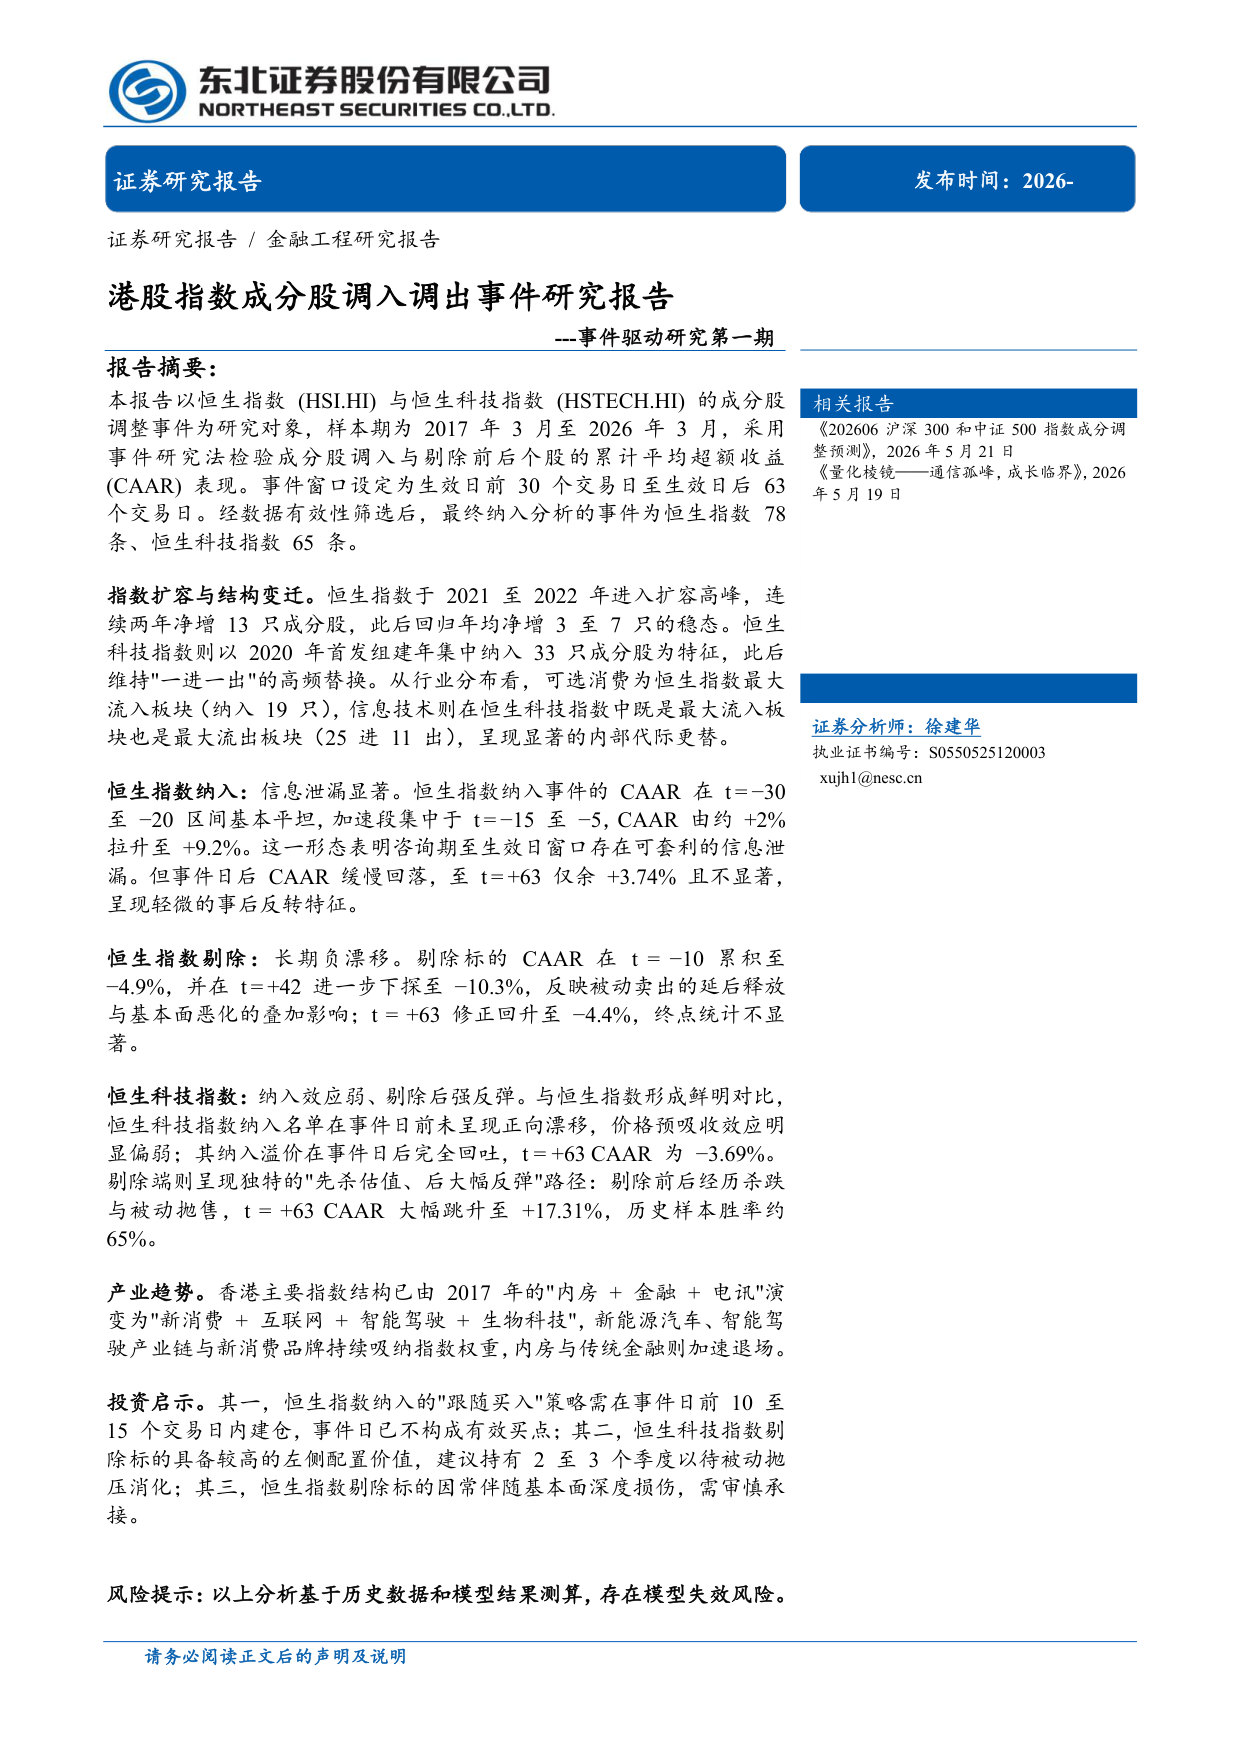
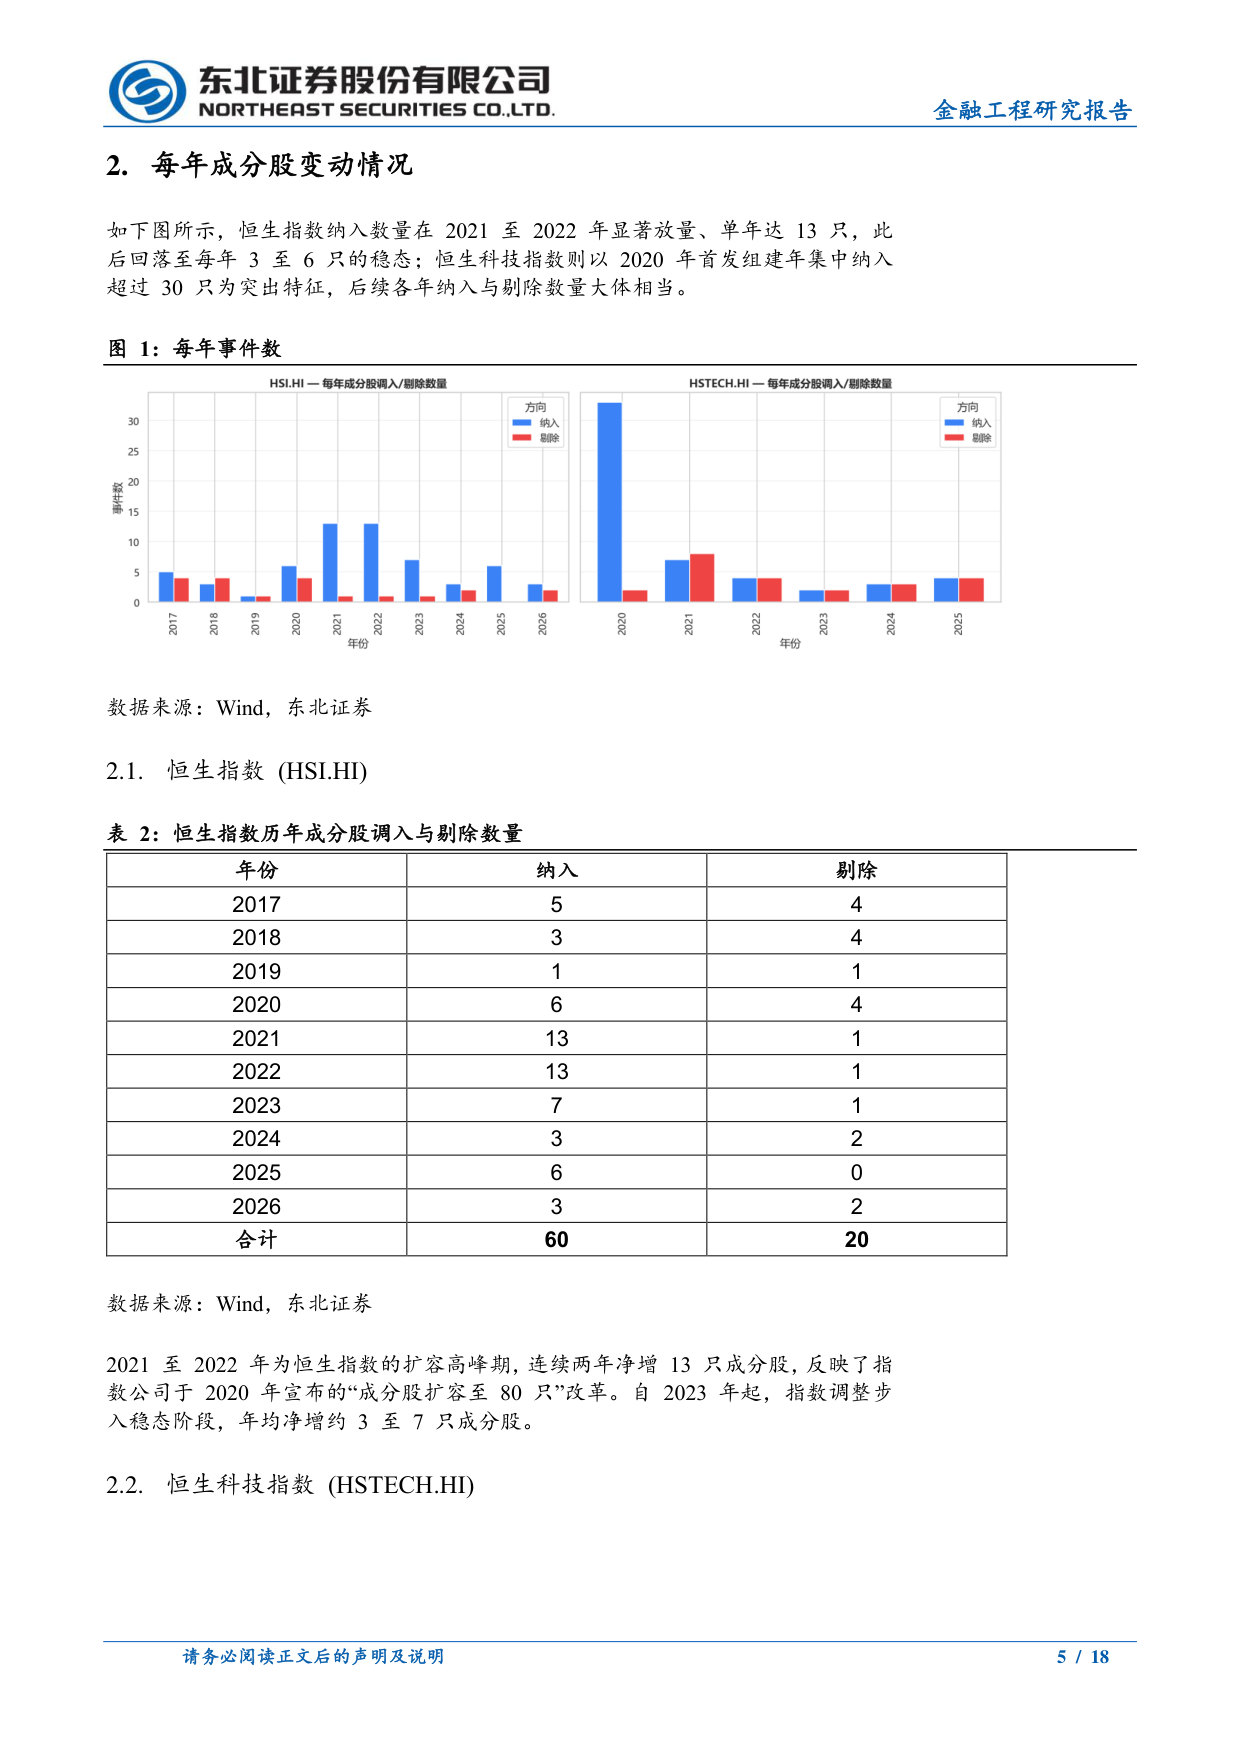
—事件驱动研究第一期本报告以恒生指数(HSI.HI) 与恒生科技指数(HSTECH.HI) 的成分股调整事件为研究对象,样本期为2017年3月至2026年3月,采用事件研究法检验成分股调入与剔除前后个股的累计平均超额收益 (CAAR) 表现。事件窗口设定为生效日前30个交易日至生效日后63个交易日。经数据有效性筛选后,最终纳入分析的事件为恒生指数78条、恒生科技指数65条。指数扩容与结构变迁。恒生指数于2021至2022年进入扩容高ಏ 续两年净增13只成分股,此后回归年均净增3至7只的稳态。恒生科技指数则以2020年首发组建年集中纳入33只成分股为特征,此后维持"一进一出"的高频替换。从行业分布看,可选消费为恒生指数最大流入板块(纳入19只),信息技术则在恒生科技指数中既是最大流入板块也是最大流出板块(25进11出),呈现显著的内部代际更替。
恒生指数纳入:信息泄漏显著。恒生指数纳入事件的CAAR 在t = −30至−20区间基本平坦,加速段集中于t = −15至−5,CAAR 由约+2% 拉升至+9.2%。这一形态表明咨询期至生效日窗口存在可套利的信息泄漏。但事件日后CAAR 缓慢回落,至t = +63仅余+3.74% 且上显著,显著,呈现轻微的事后反转特征。
恒生指数剔除:长期负漂移。剔除标的CAAR 在t = −10累积至 −4.9%,并在t = +42进一步下探至−10.3%,反映被动卖出的延后释放与基本面恶化的叠加影响;t = +63修正回升至−4.4%,终点统计上显显著。
恒生科技指数:纳入效应弱、剔除后强反弹。与恒生指数形成鲜明对比,恒生科技指数纳入吊单在事件日前未呈现正向漂移,价格预吸收效应明单在事件日前未呈现正向漂移,价格预吸收效应明显偏弱;其纳入溢价在事件日后完全回吐,t = +63 CAAR 为−3.69%。剔除端则呈现独特的"先杀估值、后大幅反弹"路径:剔除前后经历杀跌与被动抛售,t = +63 CAAR 大幅跳升至+17.31%,历史样本胜率约65%。产业趋势。香港主要指数结构已由2017年的"内房+ 金融+ 电讯"演变为"新消费+ 互联网+ 智能驾驶+ 生物科技",新能源汽车、智能驾驶产业链与新消费品牌持续吸纳指数权重,内房与传统金融则加速退场。投资启示。其一,恒生指数纳入的"跟随买入"策略需在事件日前10至
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)