报告摘要
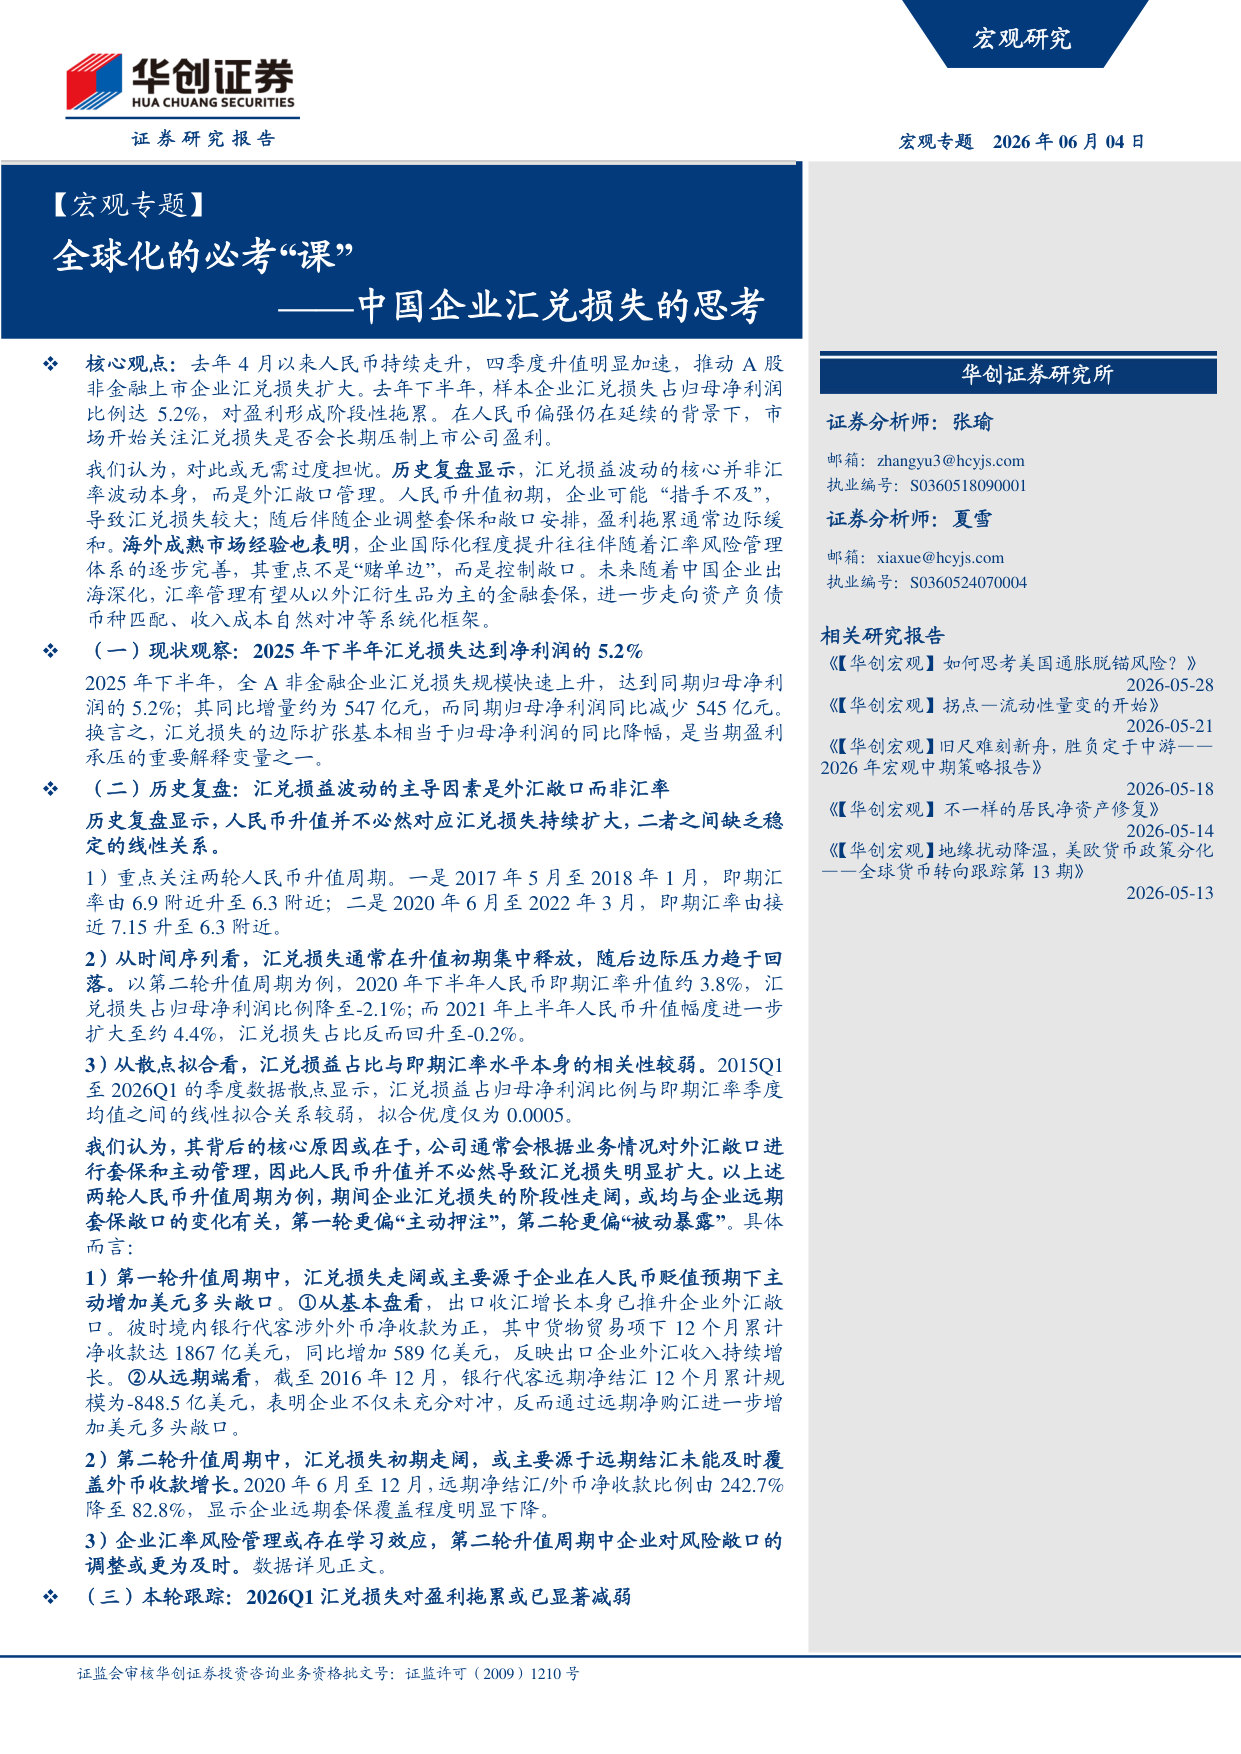
去年4月以来人民币持续走升,四季度升值明显加速,推动A 股非金融上市企业汇兑损失扩大。去年下半年,样本企业汇兑损失占归母净利润比例达5.2%,对盈利形成阶段性拖累。在人民币偏强仍在延续的背景下,市场开始关注汇兑损失是否会长期压制上市公司盈利。我们认为,对此或无需过度担忧。历史复盘显示,汇兑损益波动的核心并非汇率波动本身,而是外汇敞口管理。人民币升值初期,企业可能“措手不及”,导致汇兑损失较大;随后伴随企业调整套保和敞口安排,盈利拖累通常边际缓和。海外成熟市场经验也表明,企业国际化程度提升往往伴随着汇率风险管理体系的逐步完善,其重点不是“赌单边”,而是控制敞口。未来随着中国企业出海深化,汇率管理有望从以外汇衍生品为主的金融套保,进一步走向资产负债币种匹配、收入成本自然对冲等系统化框架。
(一)现状观察:2025年下半年汇兑损失达到净利润的5.2% 2025年下半年,全A 非金融企业汇兑损失规模快速上升,达到同期归母净利润的5.2%;其同比增量约为547亿元,而同期归母净利润同比减少545亿元。换言之,汇兑损失的边际扩张基本相当于归母净利润的同比降幅,是当期盈利承压的重要解释变量之一。
(二)历史复盘:汇兑损益波动的主导因素是外汇敞口而非汇率历史复盘显示,人民币升值并不必然对应汇兑损失持续扩大,二者之间缺乏稳定的线性关系。 1)重点关注两轮人民币升值周期。一是2017年5月至2018年1月,即期汇率由6.9附近升至6.3附近;二是2020年6月至2022年3月,即期汇率由接近7.15升至6.3附近。 2)从时间序列看,汇兑损失通常在升值初期集中释放,随后边际压力趋于回落。以第二轮升值周期为例,2020年下半年人民币即期汇率升值约3.8%,汇兑损失占归母净利润比例降至-2.1%;而2021年上半年人民币升值幅度进一步扩大至约4.4%,汇兑损失占比反而回升至-0.2%。 3)从散点拟合看,汇兑损益占比与即期汇率水平本身的相关性较弱。2015Q1至2026Q1的季度数据散点显示,汇兑损益占归母净利润比例与即期汇率季度均值之间的线性拟合关系较弱,拟合优度仅为0.0005。我们认为,其背后的核心原因或在于,公司通常会根据业务情况对外汇敞口进行套保和主动管理,因此人民币升值并不必然导致汇兑损失明显扩大。以上述两轮人民币升值周期为例,期间企业汇兑损失的阶段性走阔,或均与企业远期套保敞口的变化有关,第一轮更偏“主动押注”,第二轮更偏“被动暴露”。具体而言: 1)第一轮升值周期中,汇兑损失走阔或主要源于企业在人民币贬值预期下主动增加美元多头敞口。①从基本盘看,出口收汇增长本身已推升企业外汇敞口。彼时境内银行代客涉外外币净收款为正,其中货物贸易项下12个月累计净收款达1867亿美元,同比增加589亿美元,反映出口企业外汇收入持续增长。②从远期端看,截至2016年12月,银行代客远期净结汇12个月累计规模为-848.5亿美元,表明企业不仅未充分对冲,反而通过远期净购汇进一步增加美元多头敞口。 2)第二轮升值周期中,汇兑损失初期走阔,或主要源于远期结汇未能及时覆盖外币收款增长。2020年6月至12月,远期净结汇/外币净收款比例由242.7% 降至82.8%,显示企业远期套保覆盖程度明显下降。 3)企业汇率风险管理或存在学习效应,第二轮升值周期中企业对风险敞口的调整或更为及时。数据详见正文。
(三)本轮跟踪:2026Q1汇兑损失对盈利拖累或已显著减弱
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)