报告摘要
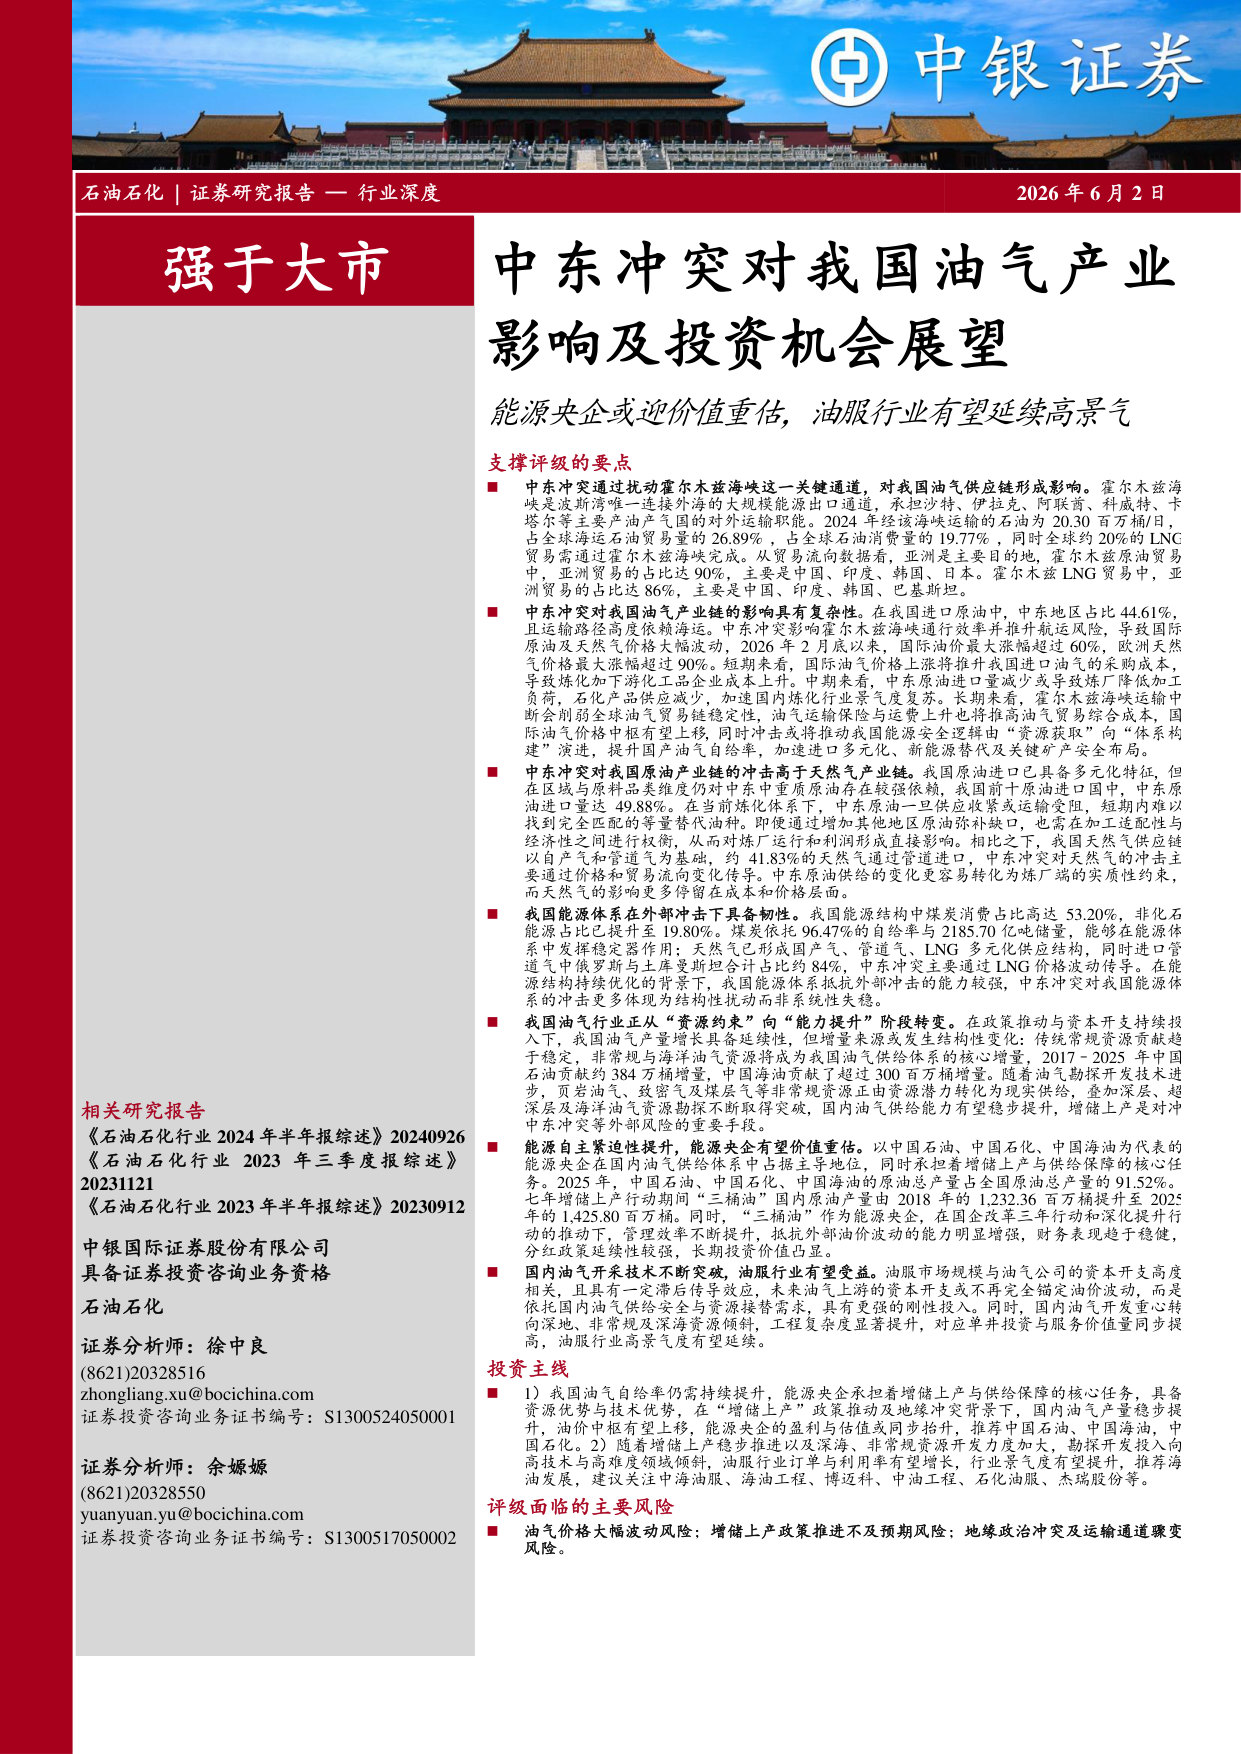
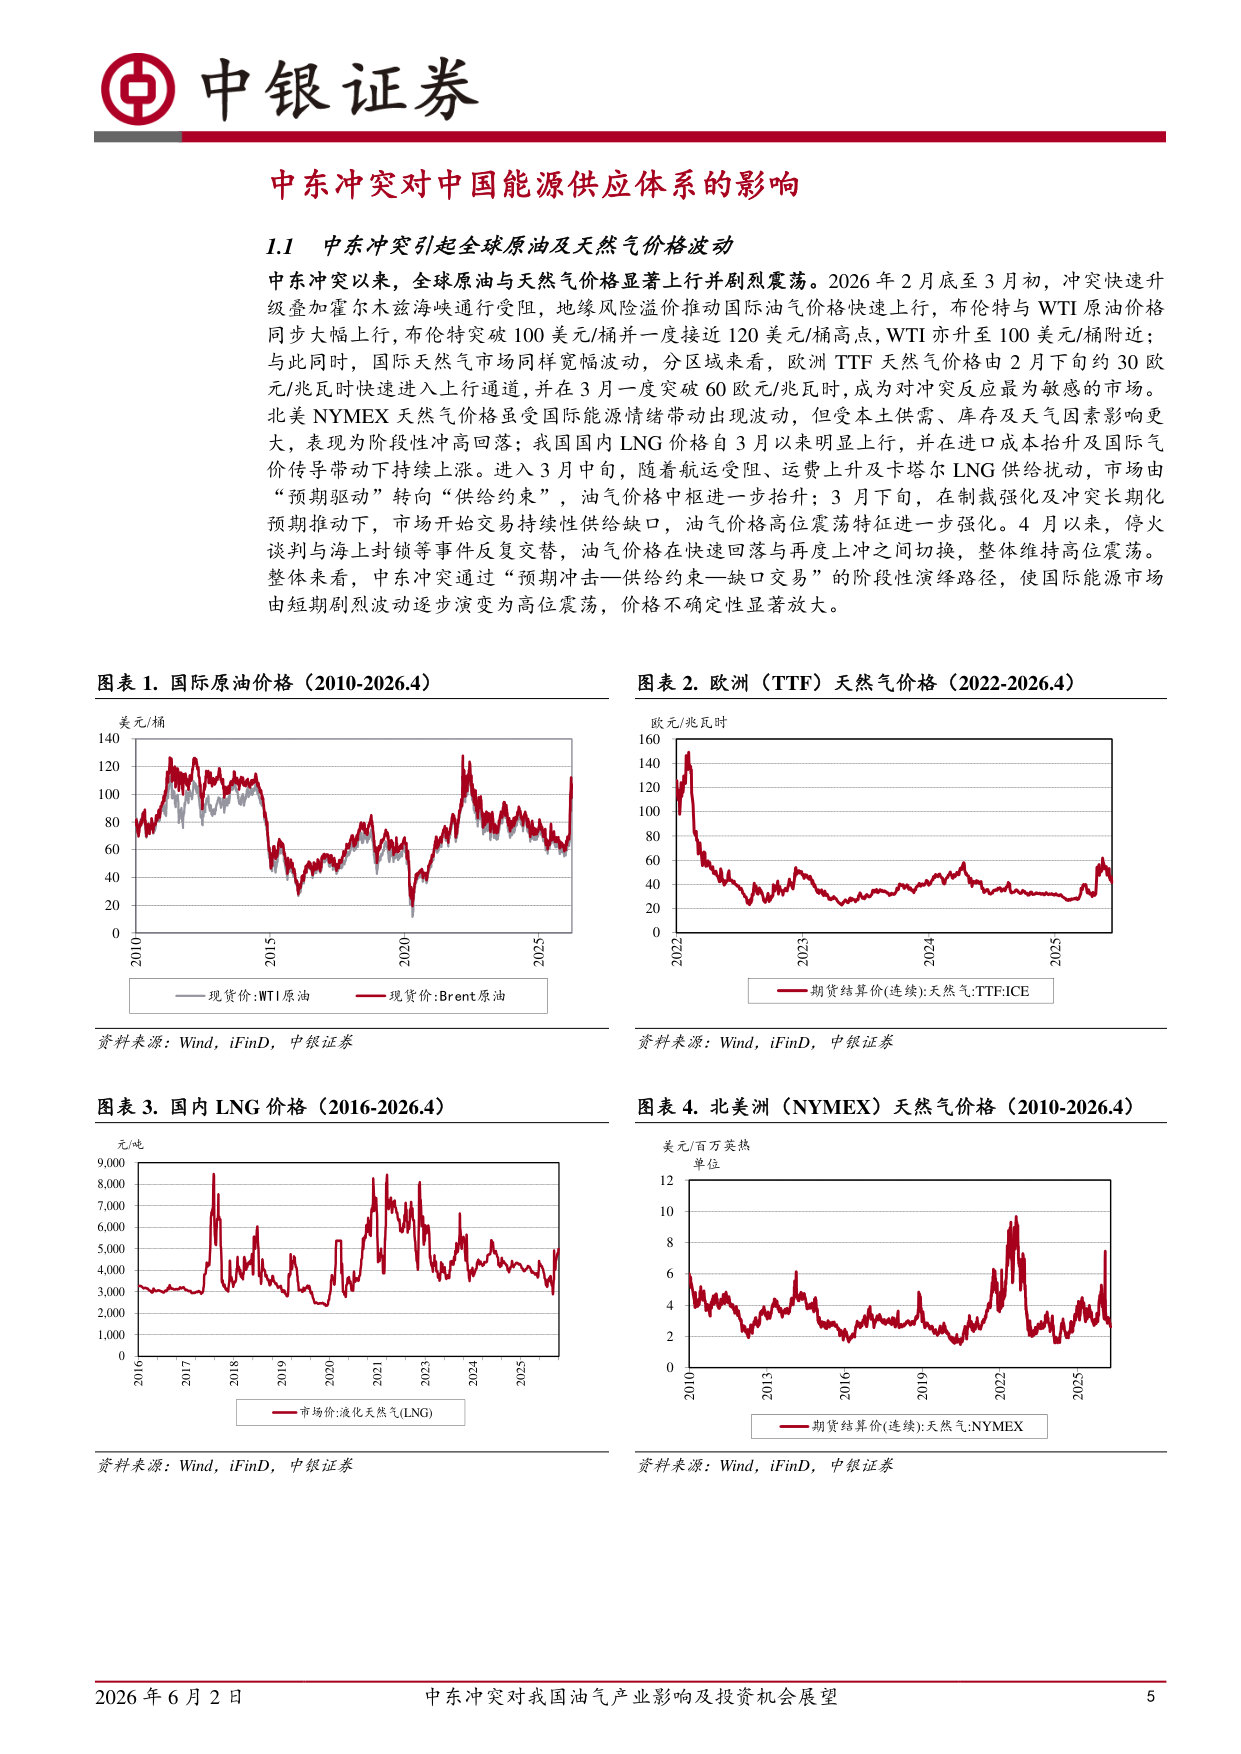
中东冲突以来,全球原油与天然气价格显著上行并剧烈震荡。2026年2月底至3月初,冲突快速升级叠加霍尔木兹海峡通行受阻,地缘风险溢价推动国际油气价格快速上行,布伦特与WTI 原油价格同步大幅上行,布伦特突破100美元/桶并一度接近120美元/桶高点,WTI 亦升至100美元/桶附近;
与此同时,国际天然气市场同样宽幅波动,分区域来看,欧洲TTF 天然气价格由2月下旬约30欧元/兆瓦时快速进入上行通道,并在3月一度突破60欧元/兆瓦时,成为对冲突反应最为敏感的市场。北美NYMEX 天然气价格虽受国际能源情绪带动出现波动,但受本土供需、库存及天气因素影响更大,表现为阶段性冲高回落;我国国内LNG 价格自3月以来明显上行,并在进口成本抬升及国际气价传导带动下持续上涨。进入3月中旬,随着航运受阻、运费上升及卡塔尔LNG 供给扰动,市场由 “预期驱动”转向“供给约束”,油气价格中枢进一步抬升;3月下旬,在制裁强化及冲突长期化预期推动下,市场开始交易持续性供给缺口,油气价格高位震荡特征进一步强化。4月以来,停火谈判与海上封锁等事件反复交替,油气价格在快速回落与再度上冲之间切换,整体维持高位震荡。
霍尔木兹海峡高度绑定中东能源出口体系。中东地区油气资源集中于波斯湾沿岸,出口路径主要依赖霍尔木兹海峡,结构上,沙特、伊拉克、阿联酋、科威特是核心供给来源,其中,沙特原油出口规模长期维持在5.3–6.8mb/d(百万桶/天,下同)区间,伊拉克基本稳定在约3.2mb/d 水平;阿联酋与科威特分别处于1.3–2.2mb/d 区间。2020年–2025年Q1期间,前四大来源国合计占比超过80%,叠加伊朗与卡塔尔后,占比超过95%。尽管沙特与阿联酋具备部分绕行能力,但霍尔木兹海峡仍是其核心能源出口通道。其中,沙特拥有East-West Pipeline 原油管道,阿联酋拥有Habshan–Fujairah 原油管道,部分原油可绕开霍尔木兹海峡运输至红海或阿曼湾港口,但管道输送产能有限。同时,科威特、卡塔尔及巴林等波斯湾国家的原油及LNG 出口仍高度依赖霍尔木兹海峡运输。根据EIA 测算,目前沙特与阿联酋合计可绕行运力约6.0–7.0 mb/d,明显低于霍尔木兹海峡约2,000万桶/日的实际运输规模。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)