报告摘要
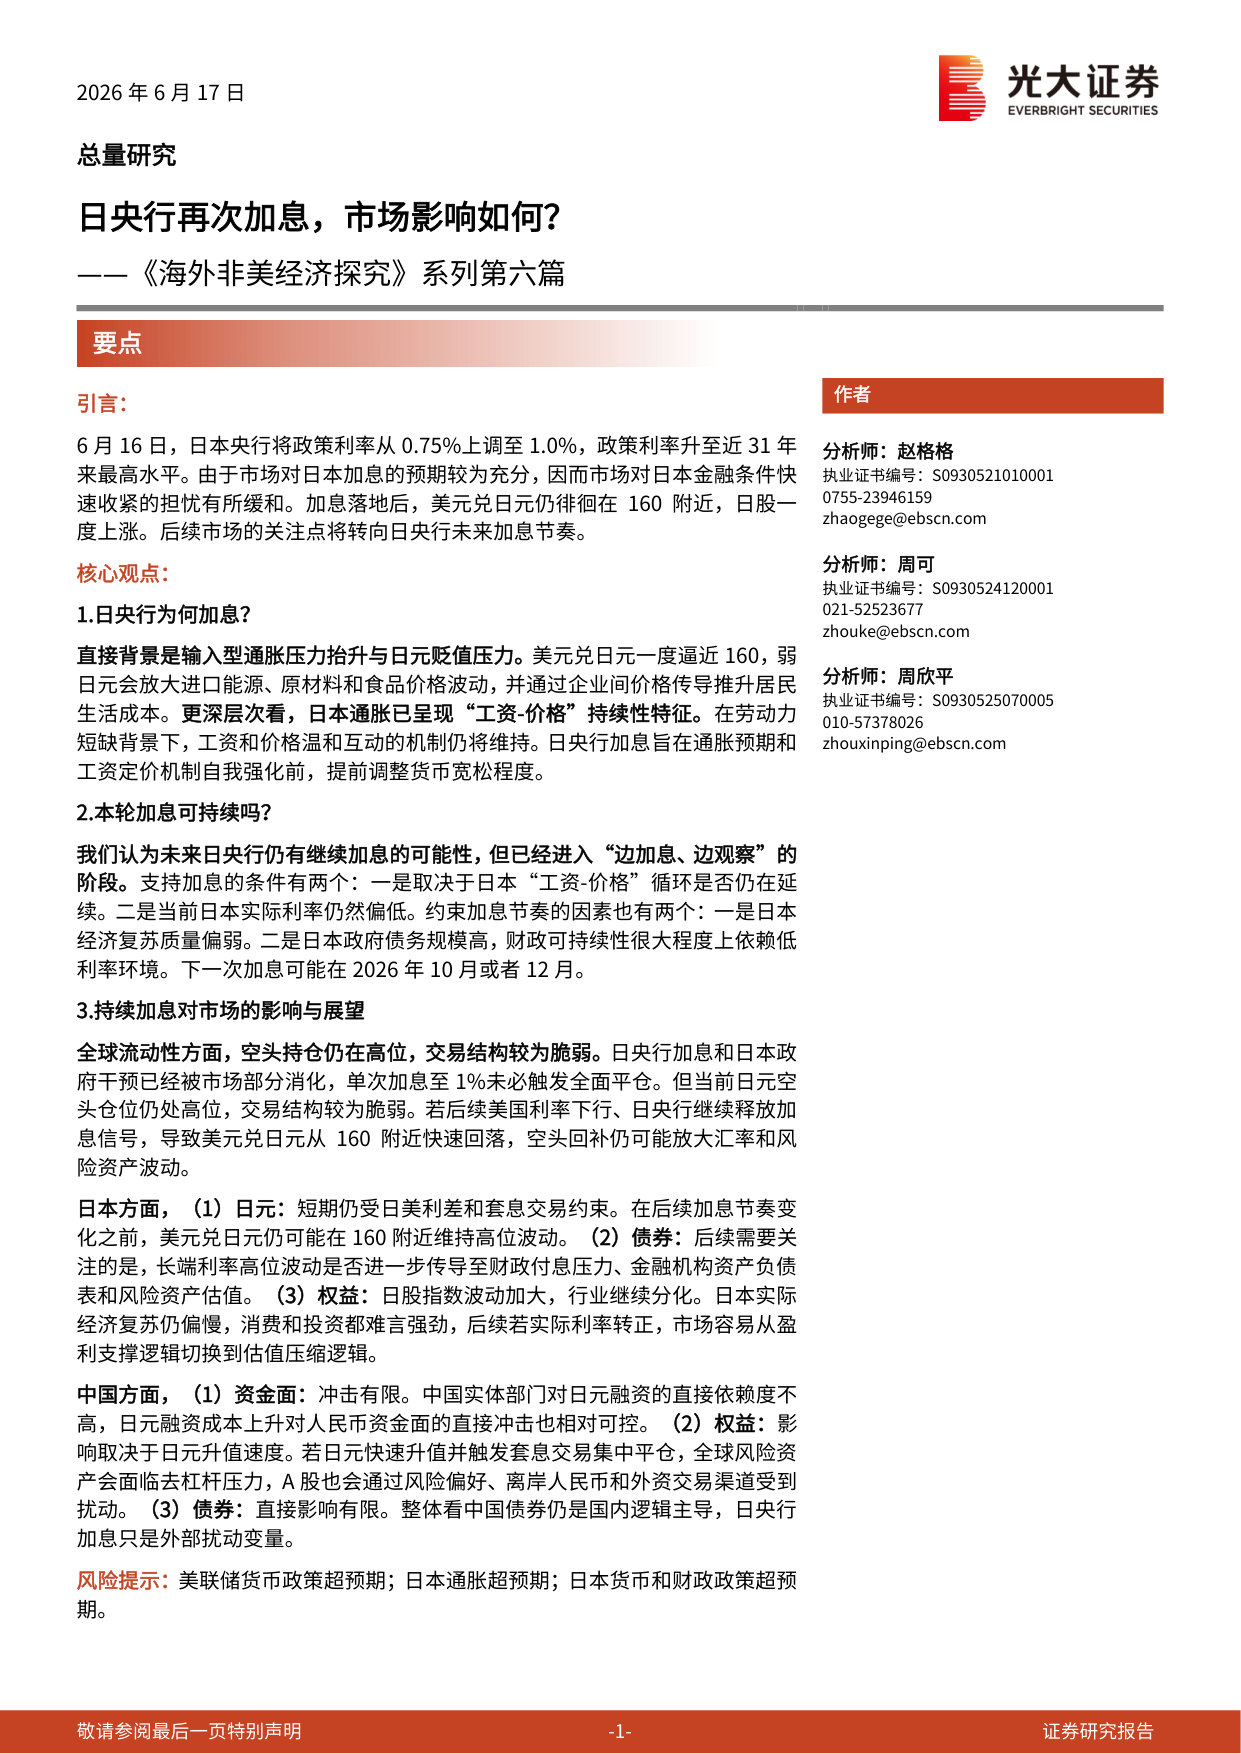
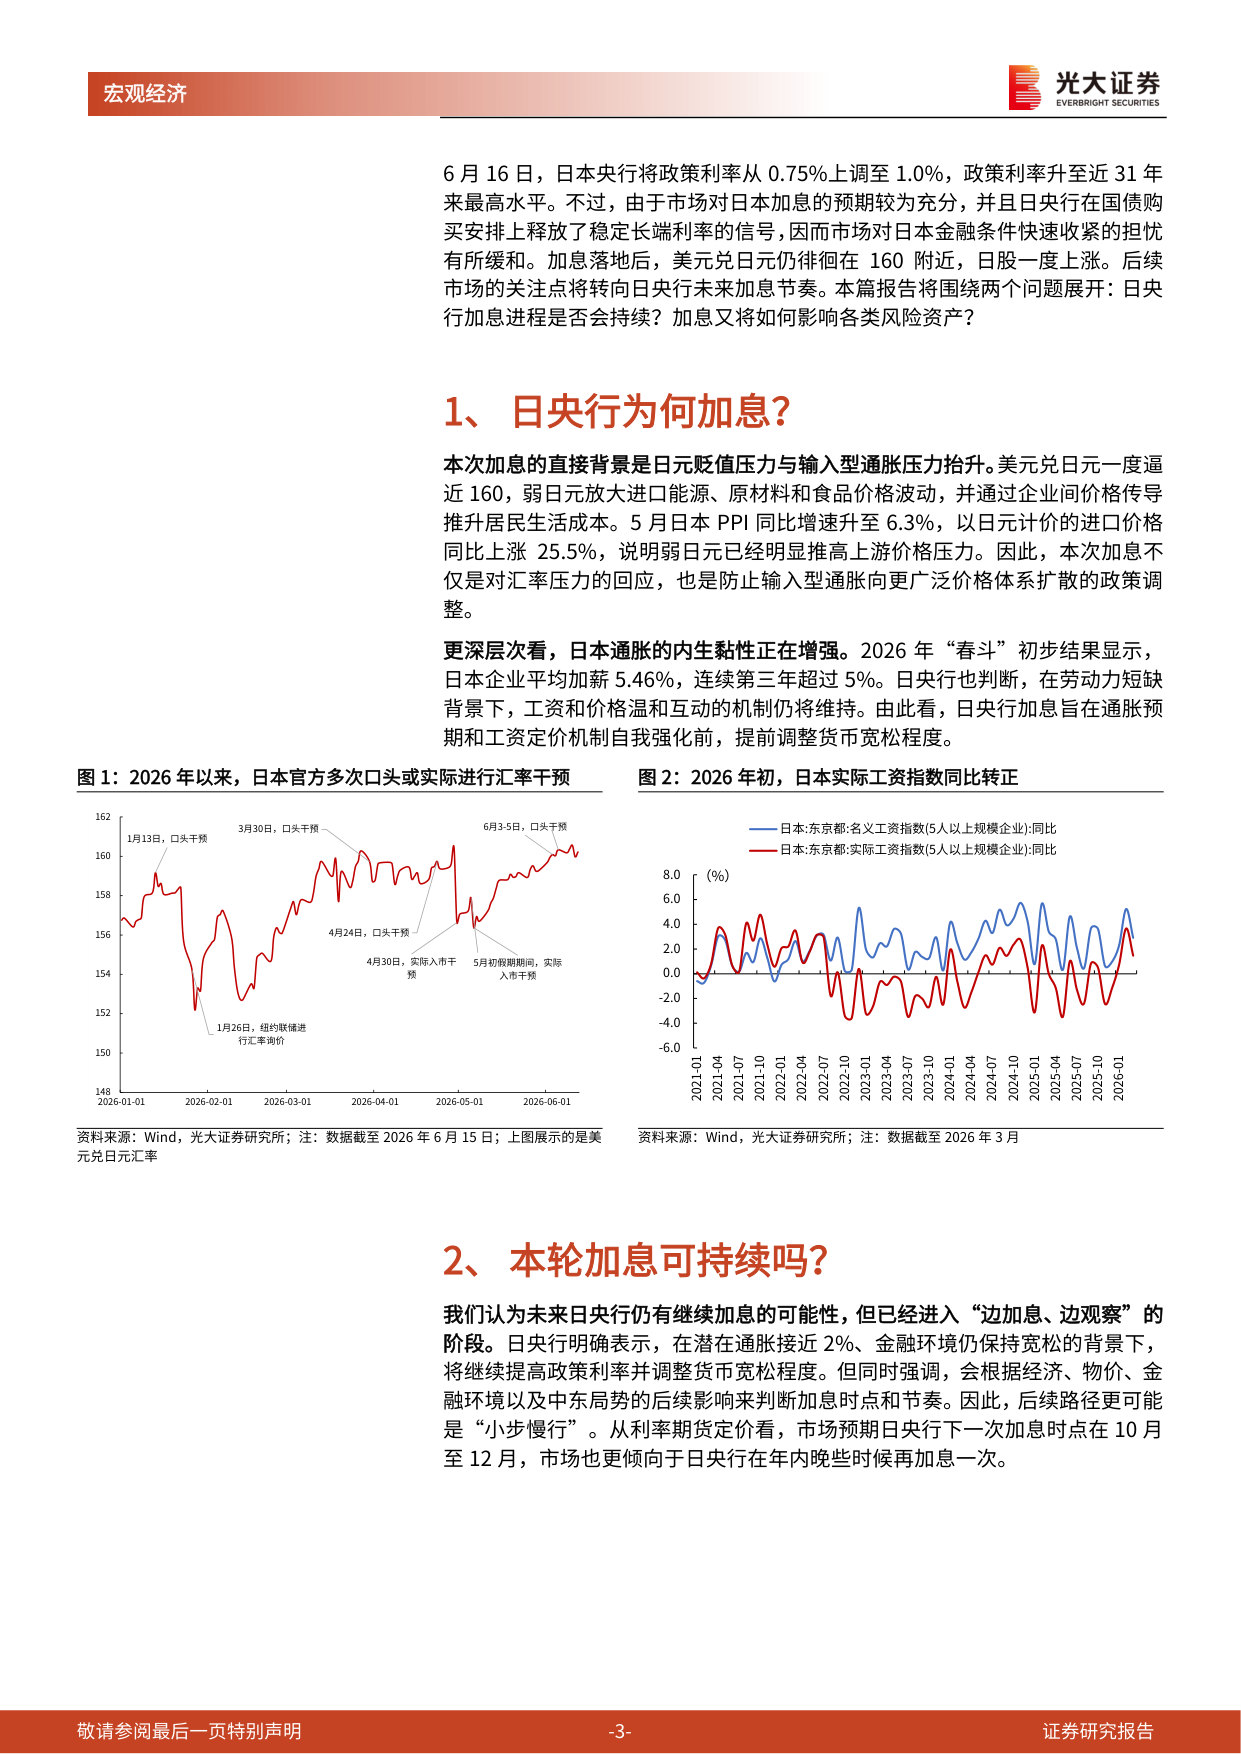
1.日央行为何加息?直接背景是输入型通胀压力抬升与日元贬值压力。美元兑日元一度逼近160,弱日元会放大进口能源、原材料和食品价格波动,并通过企业间价格传导推升居民生活成本。更深层次看,日本通胀已呈现“工资-价格”持续性特征。在劳动力短缺背景下,工资和价格温和互动的机制仍将维持。日央行加息旨在通胀预期和工资定价机制自我强化前,提前调整货币宽松程度。
2.本轮加息可持续吗?我们认为未来日央行仍有继续加息的可能性,但已经进入“边加息、边观察”的阶段。支持加息的条件有两个:一是取决于日本“工资-价格”循环是否仍在延续。二是当前日本实际利率仍然偏低。约束加息节奏的因素也有两个:一是日本经济复苏质量偏弱。二是日本政府债务规模高,财政可持续性很大程度上依赖低利率环境。下一次加息可能在2026年10月或者12月。
3.持续加息对市场的影响与展望全球流动性方面,空头持仓仍在高位,交易结构较为脆弱。日央行加息和日本政府干预已经被市场部分消化,单次加息至1%未必触发全面平仓。但当前日元空头仓位仍处高位,交易结构较为脆弱。若后续美国利率下行、日央行继续释放加息信号,导致美元兑日元从160附近快速回落,空头回补仍可能放大汇率和风险资产波动。日本方面,
(1)日元:短期仍受日美利差和套息交易约束。在后续加息节奏变化之前,美元兑日元仍可能在160附近维持高位波动。
(2)债券:后续需要关注的是,长端利率高位波动是否进一步传导至财政付息压力、金融机构资产负债表和风险资产估值。
(3)权益:日股指数波动加大,行业继续分化。日本实际经济复苏仍偏慢,消费和投资都难言强劲,后续若实际利率转正,市场容易从盈利支撑逻辑切换到估值压缩逻辑。中国方面,
(1)资金面:冲击有限。中国实体部门对日元融资的直接依赖度不高,日元融资成本上升对人民币资金面的直接冲击也相对可控。
(2)权益:影响取决于日元升值速度。若日元快速升值并触发套息交易集中平仓,全球风险资产会面临去杠杆压力,A 股也会通过风险偏好、离岸人民币和外资交易渠道受到扰动。
(3)债券:直接影响有限。整体看中国债券仍是国内逻辑主导,日央行加息只是外部扰动变量。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)