报告摘要
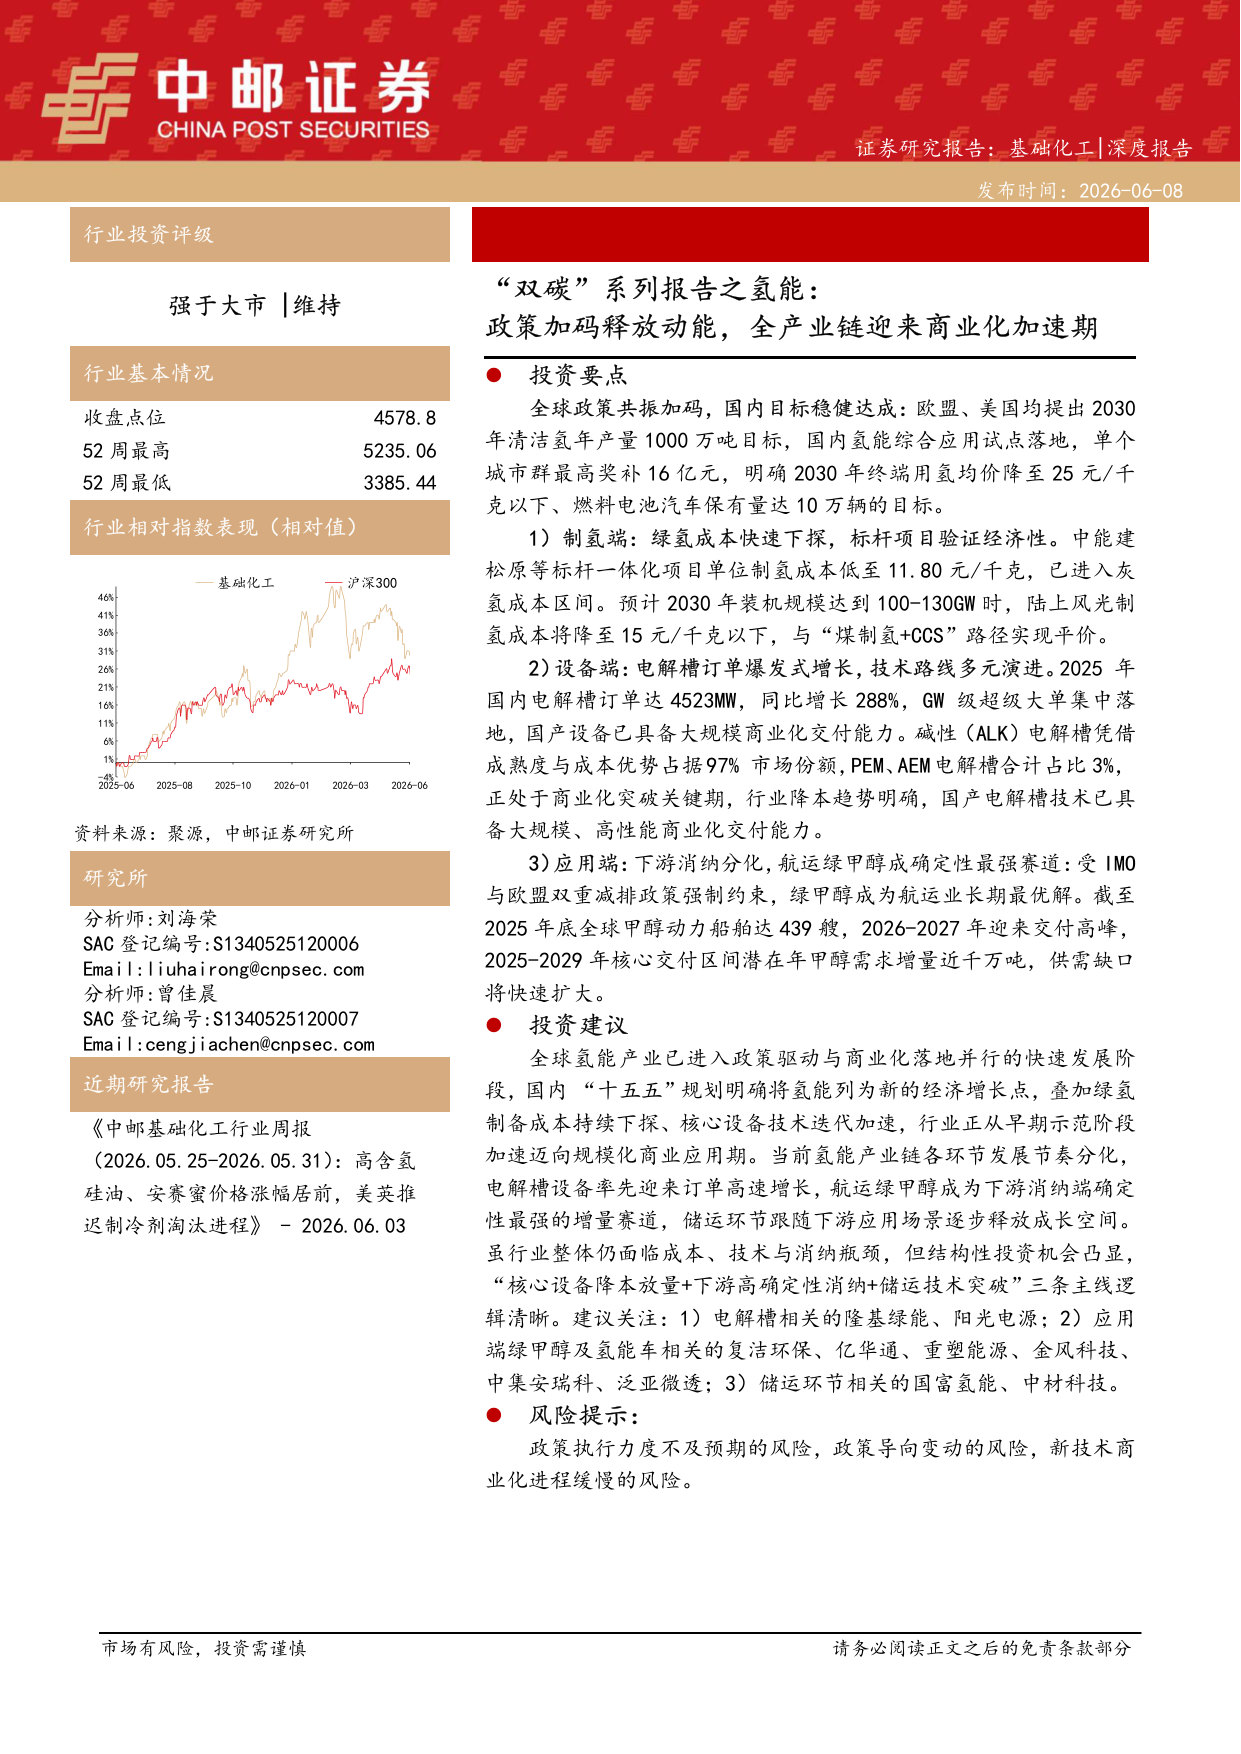
全球政策共振加码,国内目标稳健达成:欧盟、美国均提出2030年清洁氢年产量1000万吨目标,国内氢能综合应用试点落地,单个城市群最高奖补16亿元,明确2030年终端用氢均价降至25元/千克以下、燃料电池汽车保有量达10万辆的目标。行业相对指数表现(相对值) 46% 基础化工沪深300 41% 36%
1)制氢端:绿氢成本快速下探,标杆项目验证经济性。中能建松原等标杆一体化项目单位制氢成本低至11.80元/千克,已进入灰氢成本区间。预计2030年装机规模达到100-130GW 时,陆上风光制氢成本将降至15元/千克以下,与“煤制氢+CCS”路径实现平价。 31% 26% 21% 16% 11% 6% 1% 2025-06 2025-08 2025-10 2026-01 2026-03 2026-06 -4%
2)设备端:电解槽订单爆发式增长,技术路线多元演进。2025年国内电解槽订单达4523MW,同比增长288%,GW 级超级大单集中落地,国产设备已具备大规模商业化交付能力。碱性(ALK)电解槽凭借成熟度与成本优势占据97% 市场份额,PEM、AEM电解槽合计占比3%,正处于商业化突破关键期,行业降本趋势明确,国产电解槽技术已具备大规模、高性能商业化交付能力。
资料来源:聚源,中邮证券研究所研究所
Email:
Email: 近期研究报告 《中邮基础化工行业周报 (2026.05.25-2026.05.31):高含氢硅油、安赛蜜价格涨幅居前,美英推迟制冷剂淘汰进程》- 2026.06.03
3)应用端:下游消纳分化,航运绿甲醇成确定性最强赛道:受IMO 与欧盟双重减排政策强制约束,绿甲醇成为航运业长期最优解。截至2025年底全球甲醇动力船舶达439艘,2026-2027年迎来交付高峰, 2025-2029年核心交付区间潜在年甲醇需求增量近千万吨,供需缺口将快速扩大。 l 投资建议全球氢能产业已进入政策驱动与商业化落地并行的快速发展阶段,国内“十五五”规划明确将氢能列为新的经济增长点,叠加绿氢制备成本持续下探、核心设备技术迭代加速,行业正从早期示范阶段加速迈向规模化商业应用期。当前氢能产业链各环节发展节奏分化,电解槽设备率先迎来订单高速增长,航运绿甲醇成为下游消纳端确定性最强的增量赛道,储运环节跟随下游应用场景逐步释放成长空间。虽行业整体仍面临成本、技术与消纳瓶颈,但结构性投资机会凸显, “核心设备降本放量+下游高确定性消纳+储运技术突破”三条主线逻辑清晰。建议关注:1)电解槽相关的隆基绿能、阳光电源;2)应用端绿甲醇及氢能车相关的复洁环保、亿华通、重塑能源、金风科技、中集安瑞科、泛亚微透;3)储运环节相关的国富氢能、中材科技。 l
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)