报告摘要
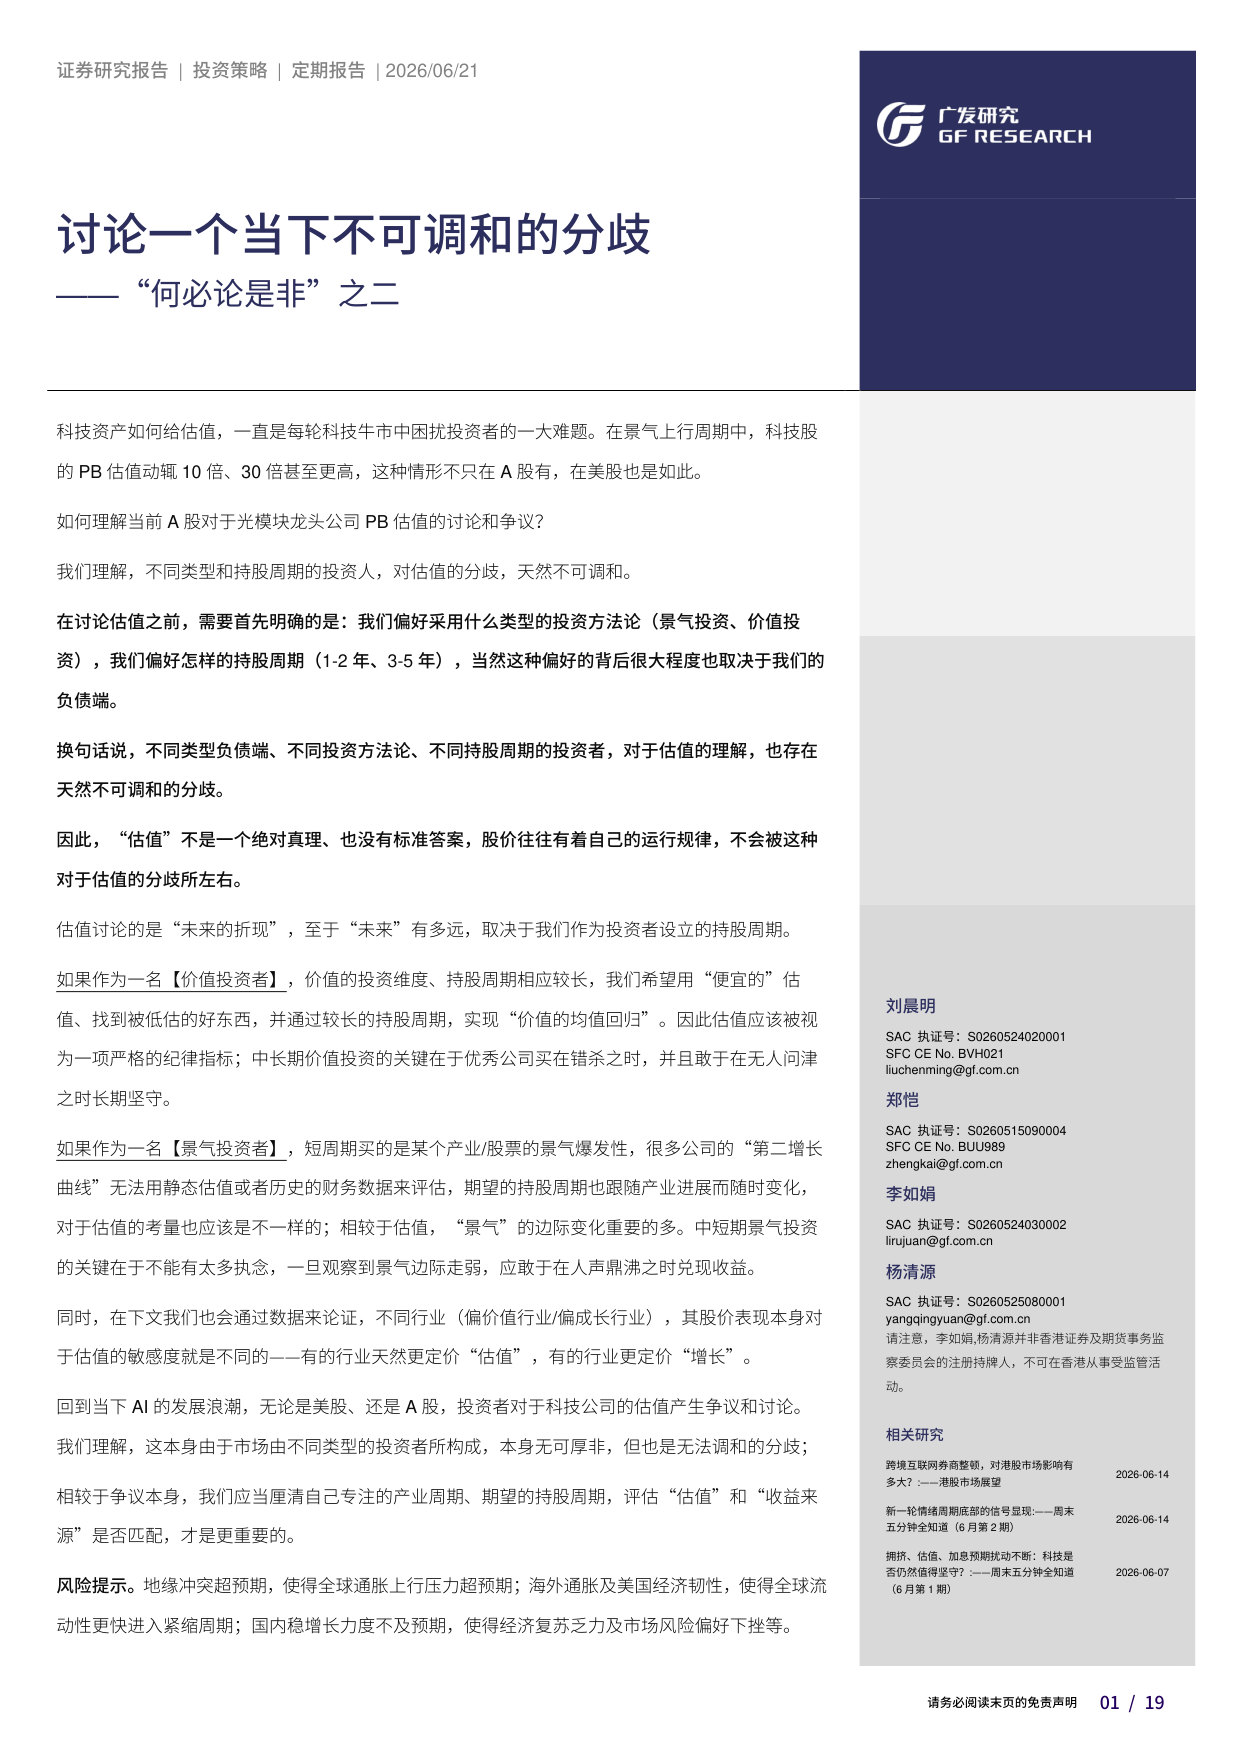
科技资产如何给估值,一直是每轮科技牛市中困扰投资者的一大难题。在景气上行周期中,科技股的PB 估值动辄10倍、30倍甚至更高,这种情形不只在A 股有,在美股也是如此。比如,当前美股科技板块整体的PB 已超过13倍(对应ROE 30%+),而历史的PB 中枢仅为4倍左右(对应ROE 20%+)。
如果作为一名【景气投资者】,短周期买的是某个产业/股票的景气爆发性,很多公司的“第二增长曲线”无法用静态估值或者历史的财务数据来评估,期望的持股周期也跟随产业进展而随时变化,对于估值的考量也应该是不一样的;相较于估值,“景气”的边际变化重要的多。中短期景气投资的关键在于不能有太多执念,一旦观察到景气边际走弱,应敢于在人声鼎沸之时兑现收益。
行业角度看,部分行业对估值不敏感、部分行业估值敏感性高,取决于盈利能力的波动性。但与直观感受不一样的是,往往盈利波动性大的行业,估值敏感性低;而盈利波动性小的行业,估值敏感性高。这是由于盈利高波动的行业,比如科技,更看重未来的盈利预期和市场空间,或者说没有一个明确的估值锚;
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)