报告摘要
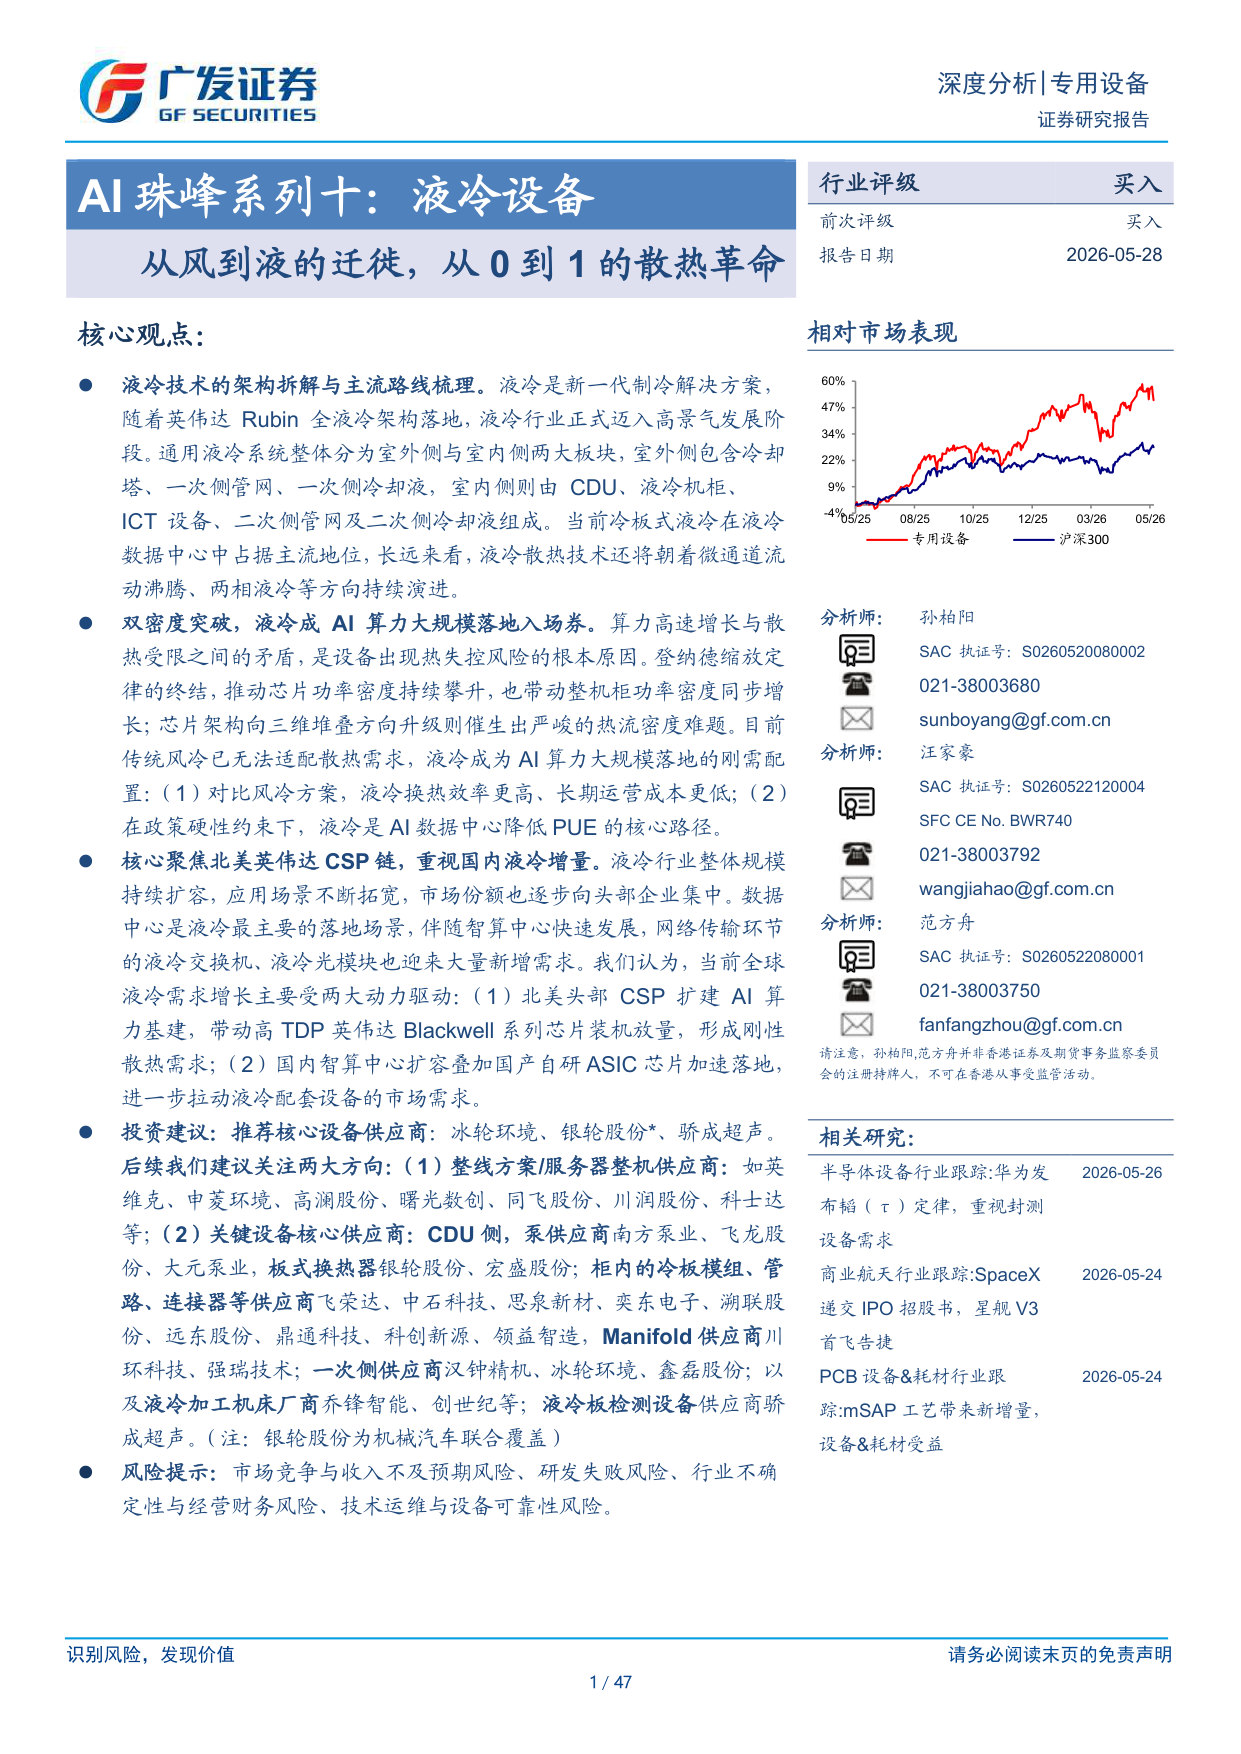
液冷技术的架构拆解与主流路线梳理。液冷是新一代制冷解决方案,
⚫ 随着英伟达Rubin 全液冷架构落地,液冷行业正式迈入高景气发展阶段。通用液冷系统整体分为室外侧与室内侧两大板块,室外侧包含冷却塔、一次侧管网、一次侧冷却液,室内侧则由CDU、液冷机柜、 ICT 设备、二次侧管网及二次侧冷却液组成。当前冷板式液冷在液冷数据中心中占据主流地位,长远来看,液冷散热技术还将朝着微通道流动沸腾、两相液冷等方向持续演进。
⚫ 双密度突破,液冷成AI 算力大规模落地入场券。算力高速增长与散热受限之间的矛盾,是设备出现热失控风险的根本原因。登纳德缩放定律的终结,推动芯片功率密度持续攀升,也带动整机柜功率密度同步增长;芯片架构向三维堆叠方向升级则催生出严峻的热流密度难题。目前传统风冷已无法适配散热需求,液冷成为AI 算力大规模落地的刚需配置:
(1)对比风冷方案,液冷换热效率更高、长期运营成本更低;
(2) 在政策硬性约束下,液冷是AI 数据中心降低PUE 的核心路径。
⚫ 核心聚焦北美英伟达CSP 链,重视国内液冷增量。液冷行业整体规模持续扩容,应用场景不断拓宽,市场份额也逐步向头部企业集中。数据中心是液冷最主要的落地场景,伴随智算中心快速发展,网络传输环节的液冷交换机、液冷光模块也迎来大量新增需求。我们认为,当前全球液冷需求增长主要受两大动力驱动:
(1)北美头部CSP 扩建AI 算力基建,带动高TDP 英伟达Blackwell 系列芯片装机放量,形成刚性散热需求;
(2)国内智算中心扩容叠加国产自研ASIC 芯片加速落地,进一步拉动液冷配套设备的市场需求。
⚫
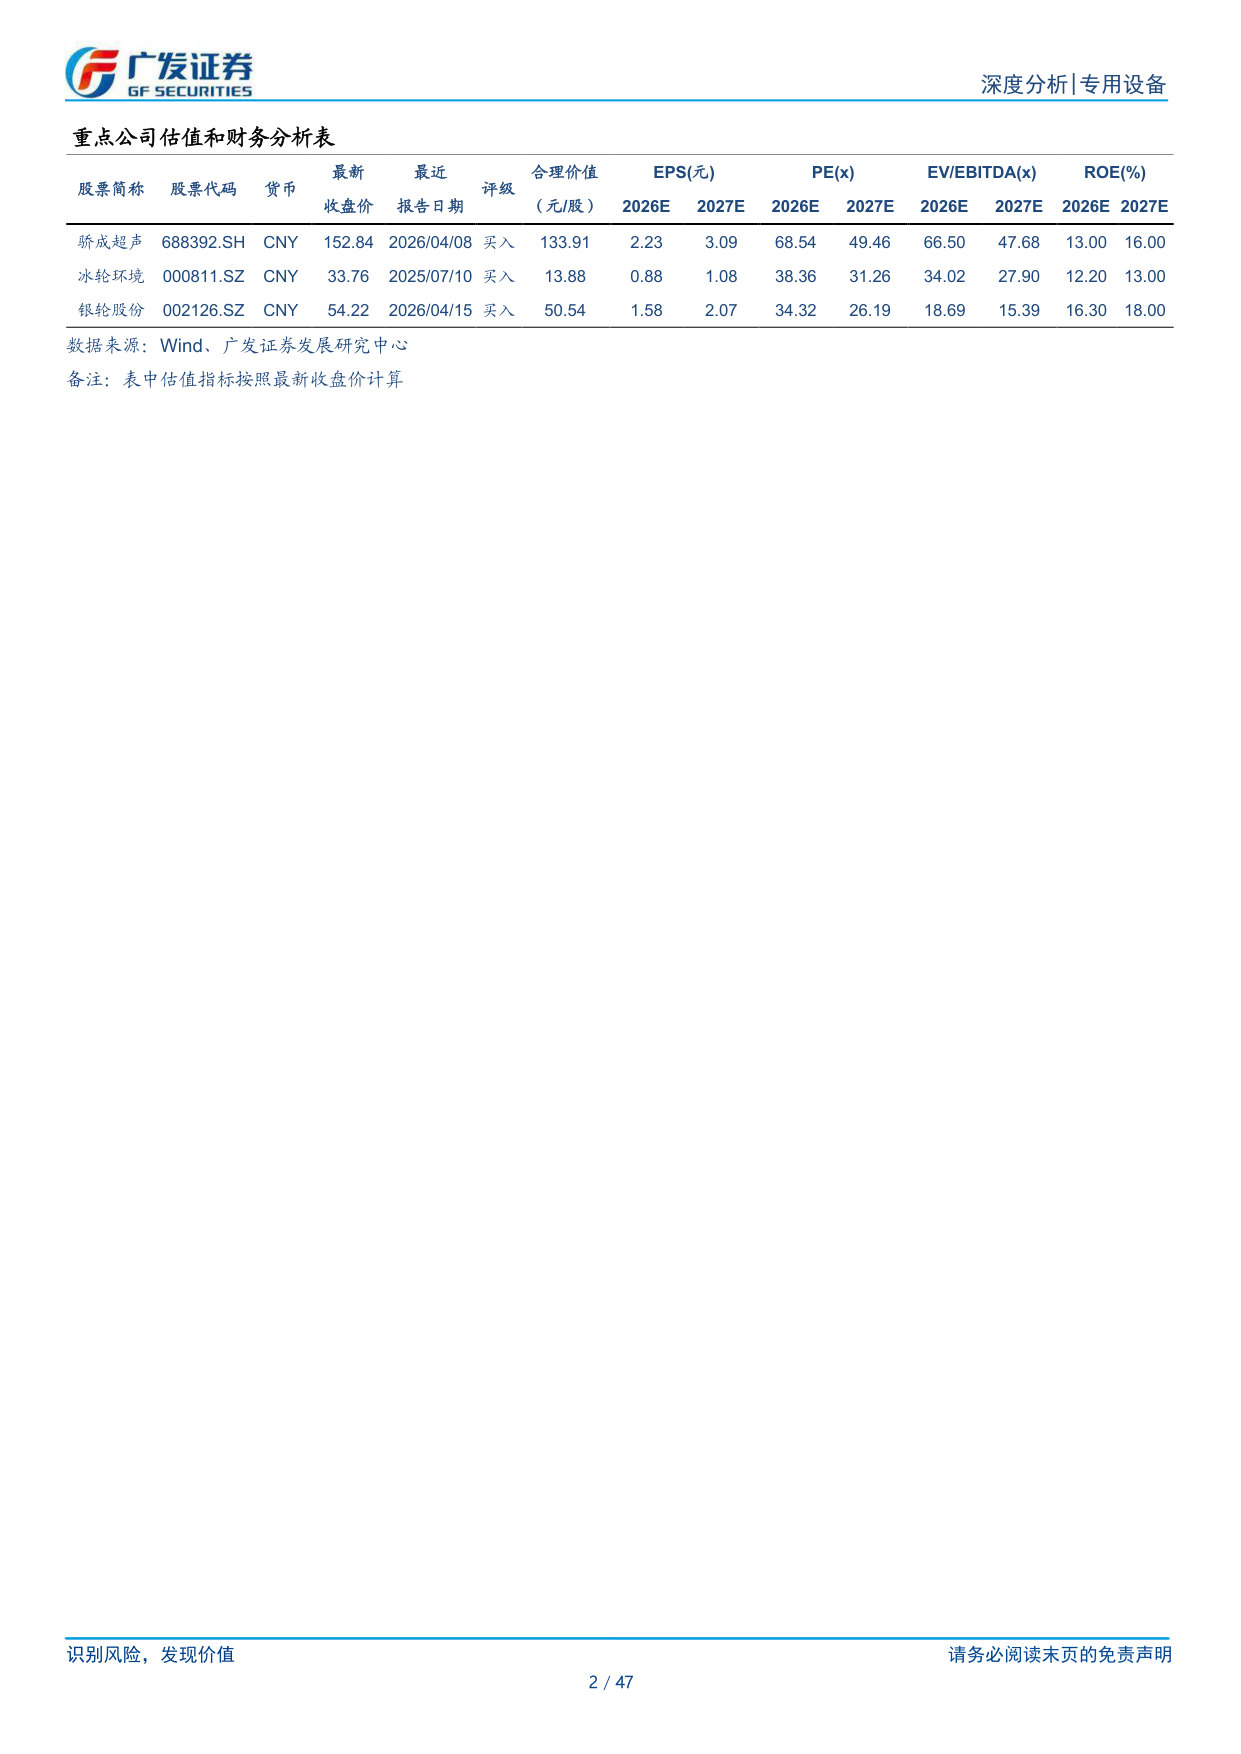
投资建议:推荐核心设备供应商:冰轮环境、银轮股份*、骄成超声。
后续我们建议关注两大方向:
(1)整线方案/服务器整机供应商:如英维克、申菱环境、高澜股份、曙光数创、同飞股份、川润股份、科士达等;
(2)关键设备核心供应商:CDU 侧,泵供应商南方泵业、飞龙股份、大元泵业,板式换热器银轮股份、宏盛股份;柜内的冷板模组、管路、连接器等供应商飞荣达、中石科技、思泉新材、奕东电子、溯联股份、远东股份、鼎通科技、科创新源、领益智造,Manifold 供应商川环科技、强瑞技术;一次侧供应商汉钟精机、冰轮环境、鑫磊股份;以及液冷加工机床厂商乔锋智能、创世纪等;液冷板检测设备供应商骄成超声。(注:银轮股份为机械汽车联合覆盖)
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)