报告摘要
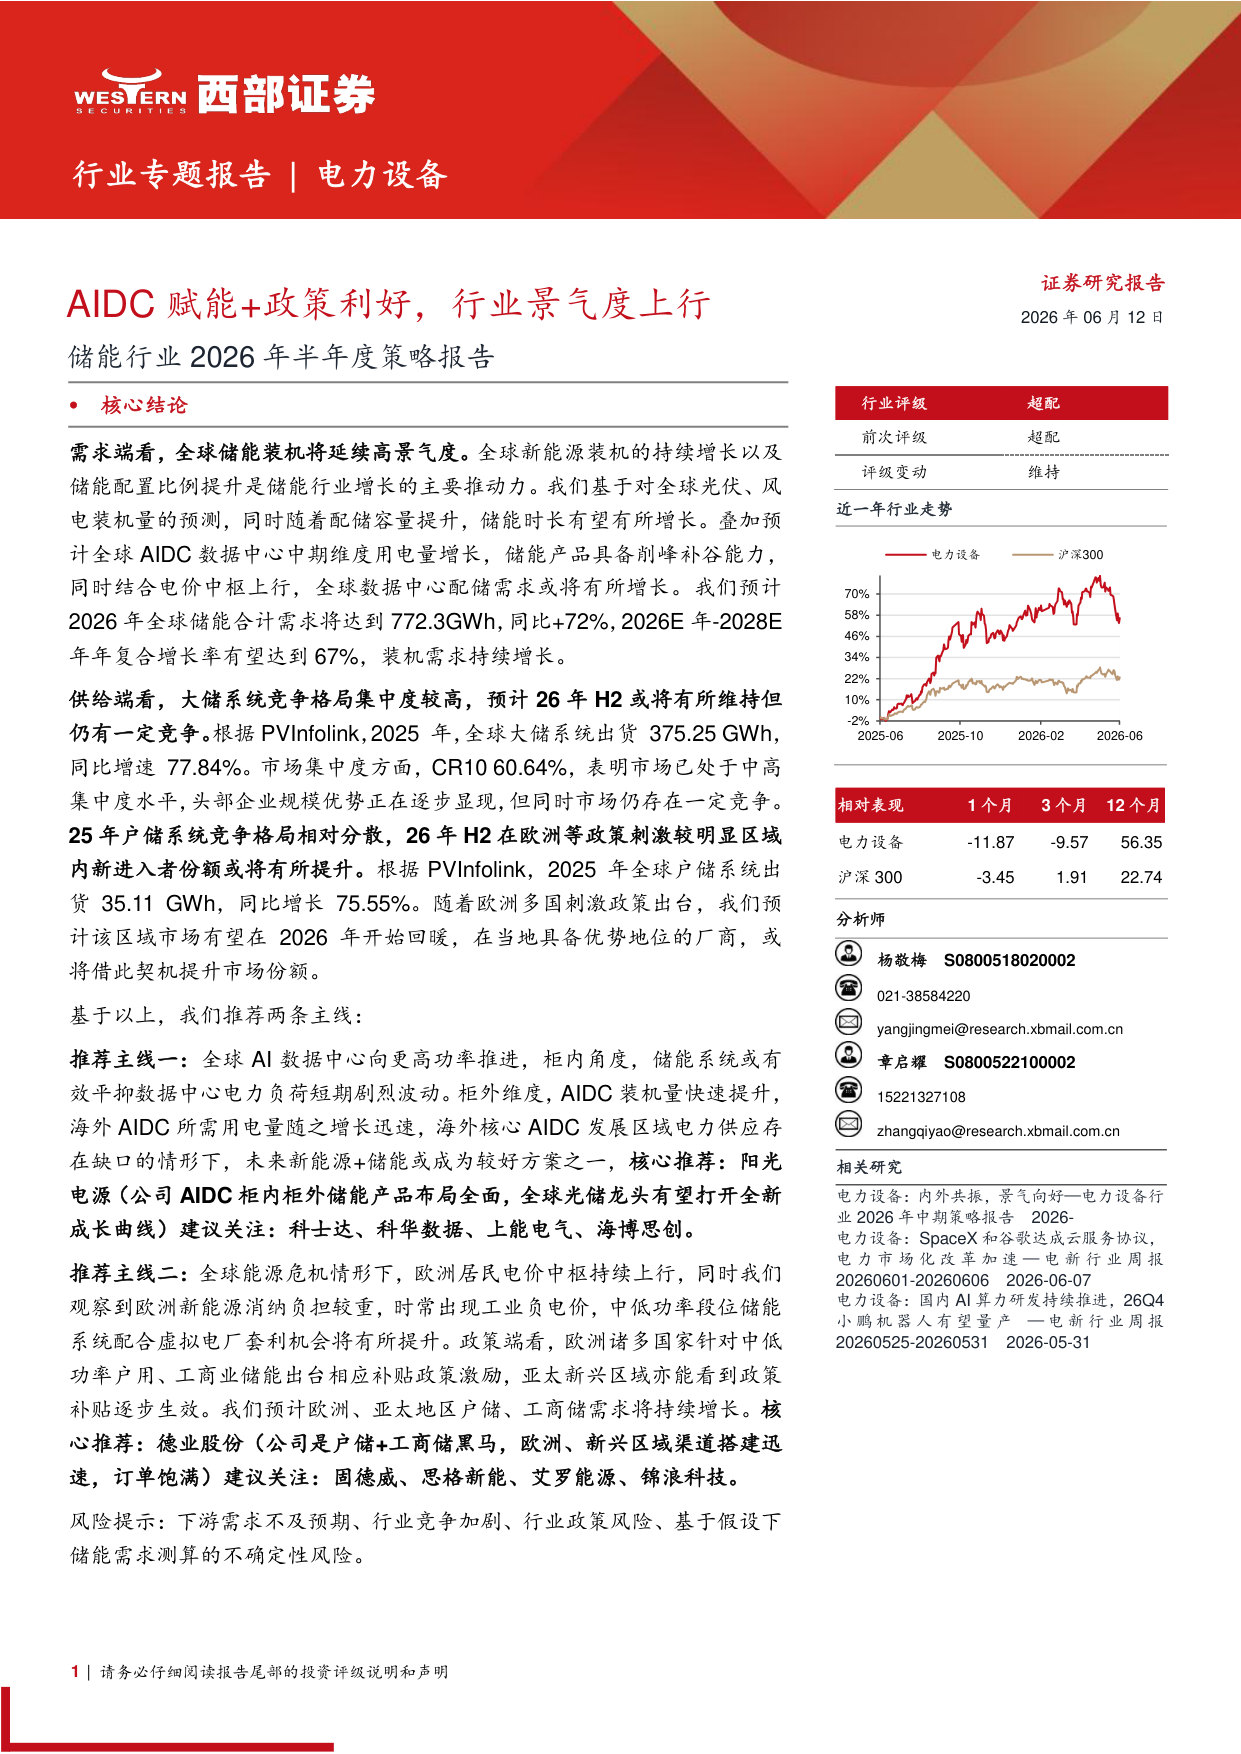
需求端看,全球储能装机将延续高景气度。全球新能源装机的持续增长以及储能配置比例提升是储能行业增长的主要推动力。我们基于对全球光伏、风电装机量的预测,同时随着配储容量提升,储能时长有望有所增长。叠加预计全球AIDC 数据中心中期维度用电量增长,储能产品具备削峰补谷能力,同时结合电价中枢上行,全球数据中心配储需求或将有所增长。我们预计2026年全球储能合计需求将达到772.3GWh,同比+72%,2026E 年-2028E 年年复合增长率有望达到67%,装机需求持续增长。
供给端看,大储系统竞争格局集中度较高,预计26年H2或将有所维持但仍有一定竞争。根据PVInfolink,2025年,全球大储系统出货375.25 GWh,同比增速77.84%。市场集中度方面,CR10 60.64%,表明市场已处于中高集中度水平,头部企业规模优势正在逐步显现,但同时市场仍存在一定竞争。
25年户储系统竞争格局相对分散,26年H2在欧洲等政策刺激较明显区域内新进入者份额或将有所提升。根据PVInfolink,2025年全球户储系统出货35.11 GWh,同比增长75.55%。随着欧洲多国刺激政策出台,我们预计该区域市场有望在2026年开始回暖,在当地具备优势地位的厂商,或推荐主线一:全球AI 数据中心向更高功率推进,柜内角度,储能系统或有效平抑数据中心电力负荷短期剧烈波动。柜外维度,AIDC 装机量快速提升,海外AIDC 所需用电量随之增长迅速,海外核心AIDC 发展区域电力供应存在缺口的情形下,未来新能源+储能或成为较好方案之一,核心推荐:阳光电源(公司AIDC 柜内柜外储能产品布局全面,全球光储龙头有望打开全新成长曲线)建议关注:科士达、科华数据、上能电气、海博思创。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)