报告摘要
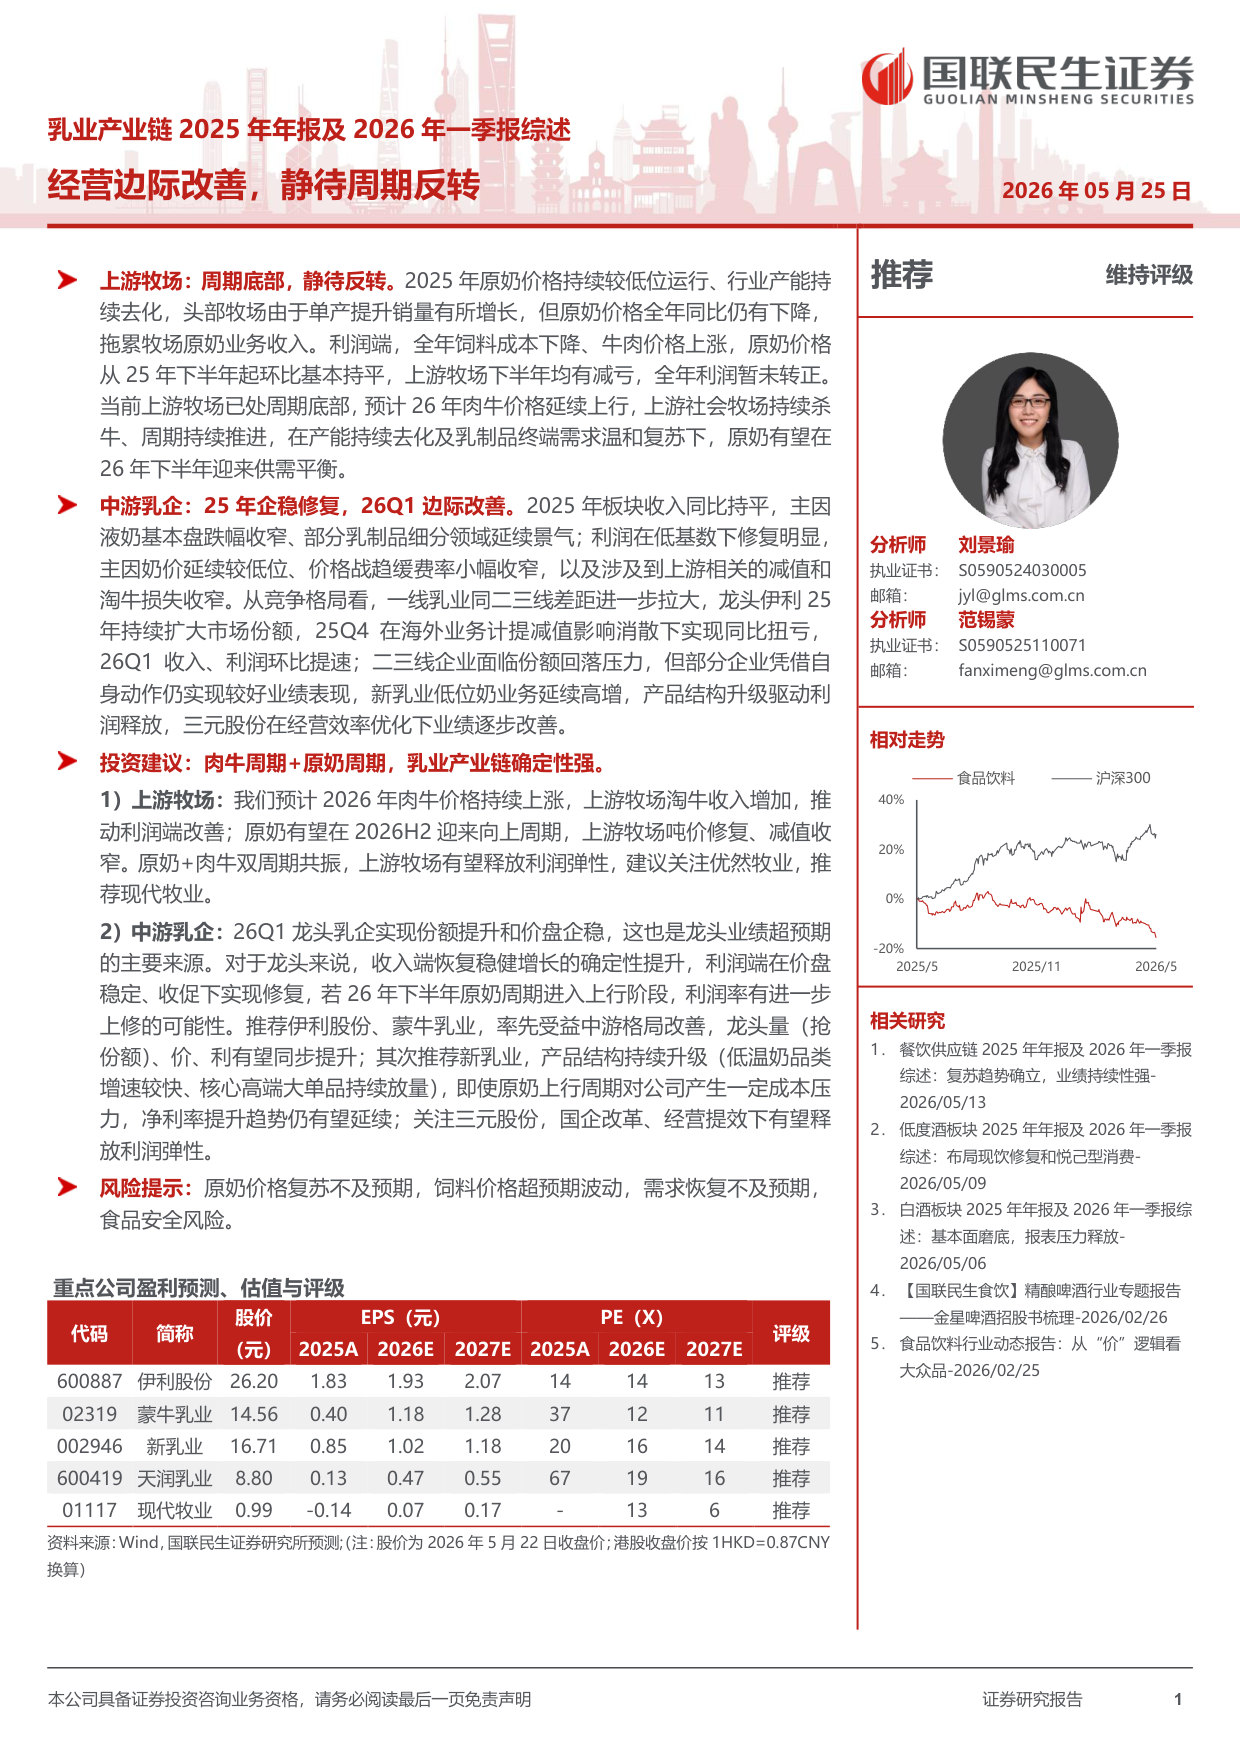
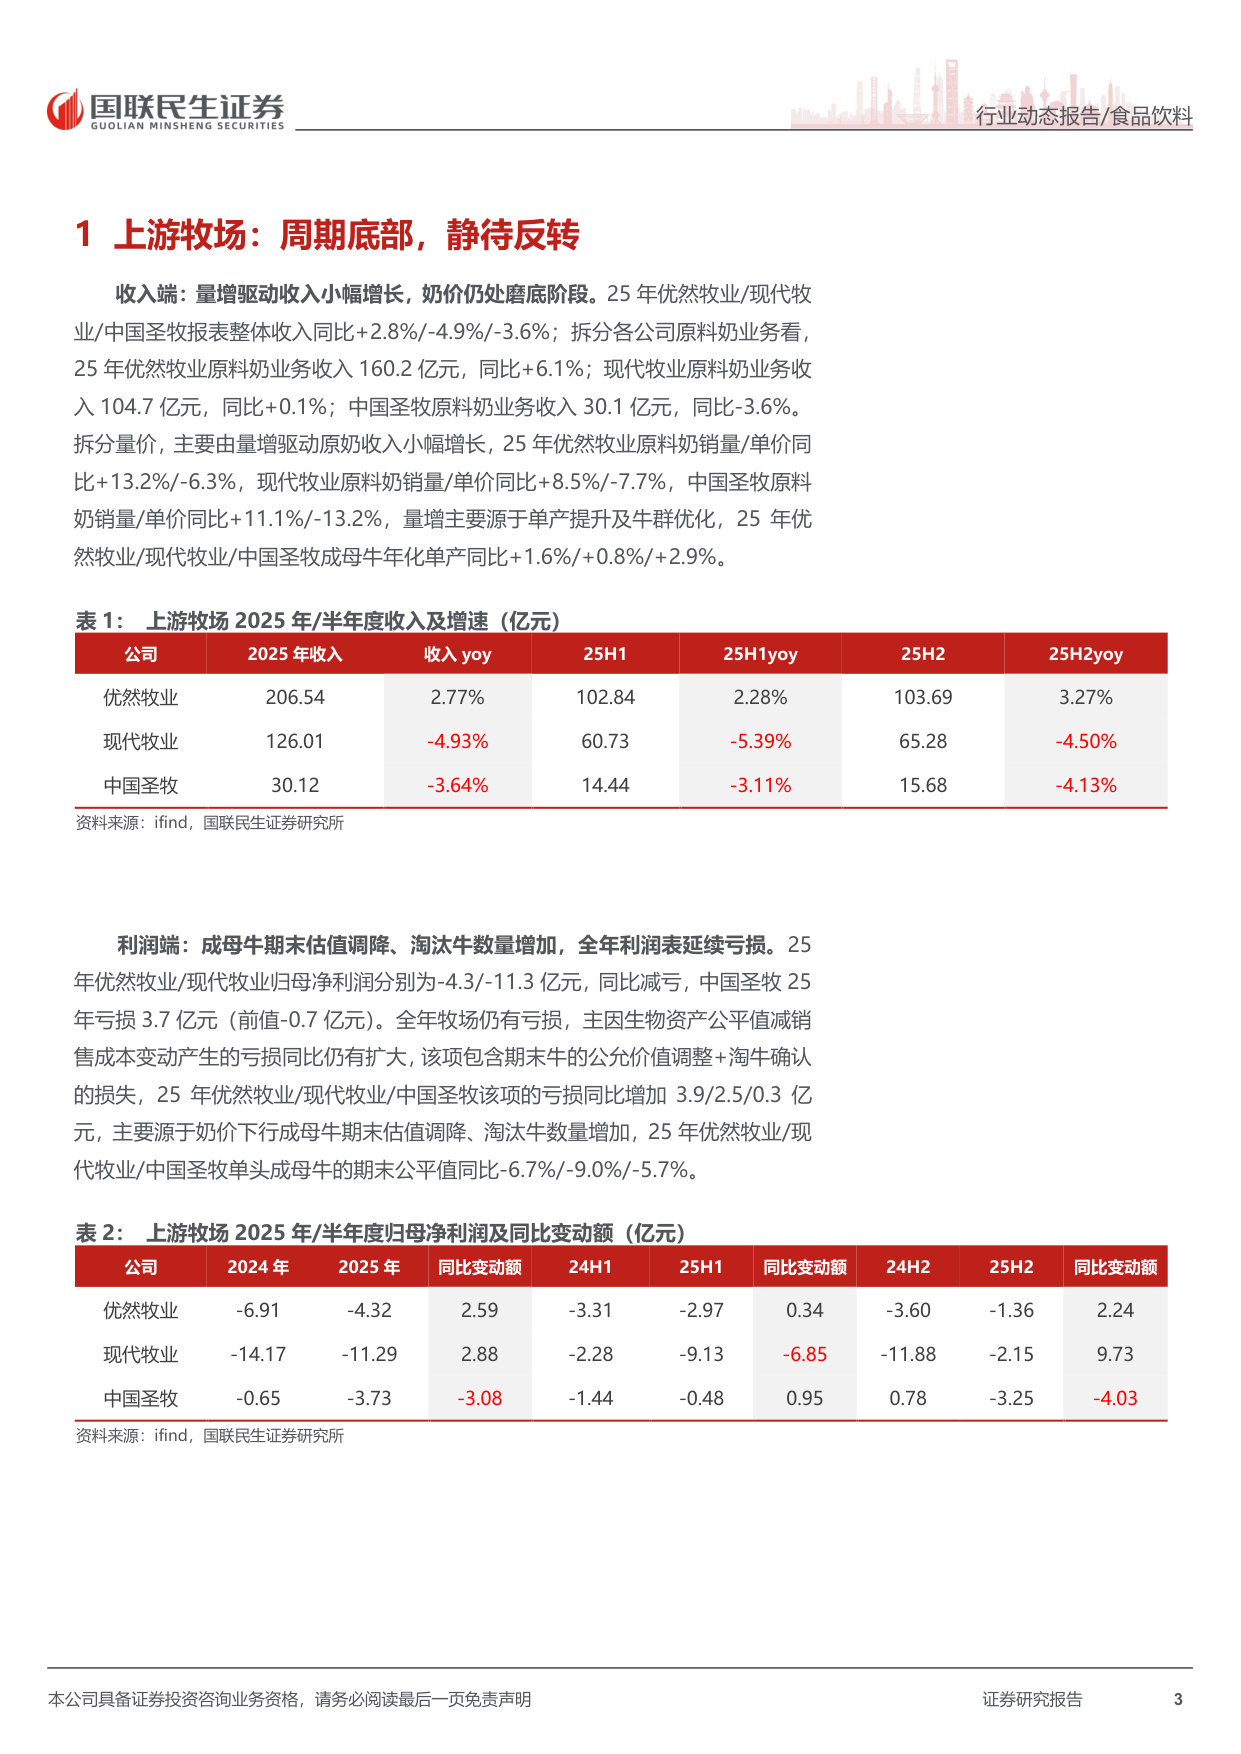
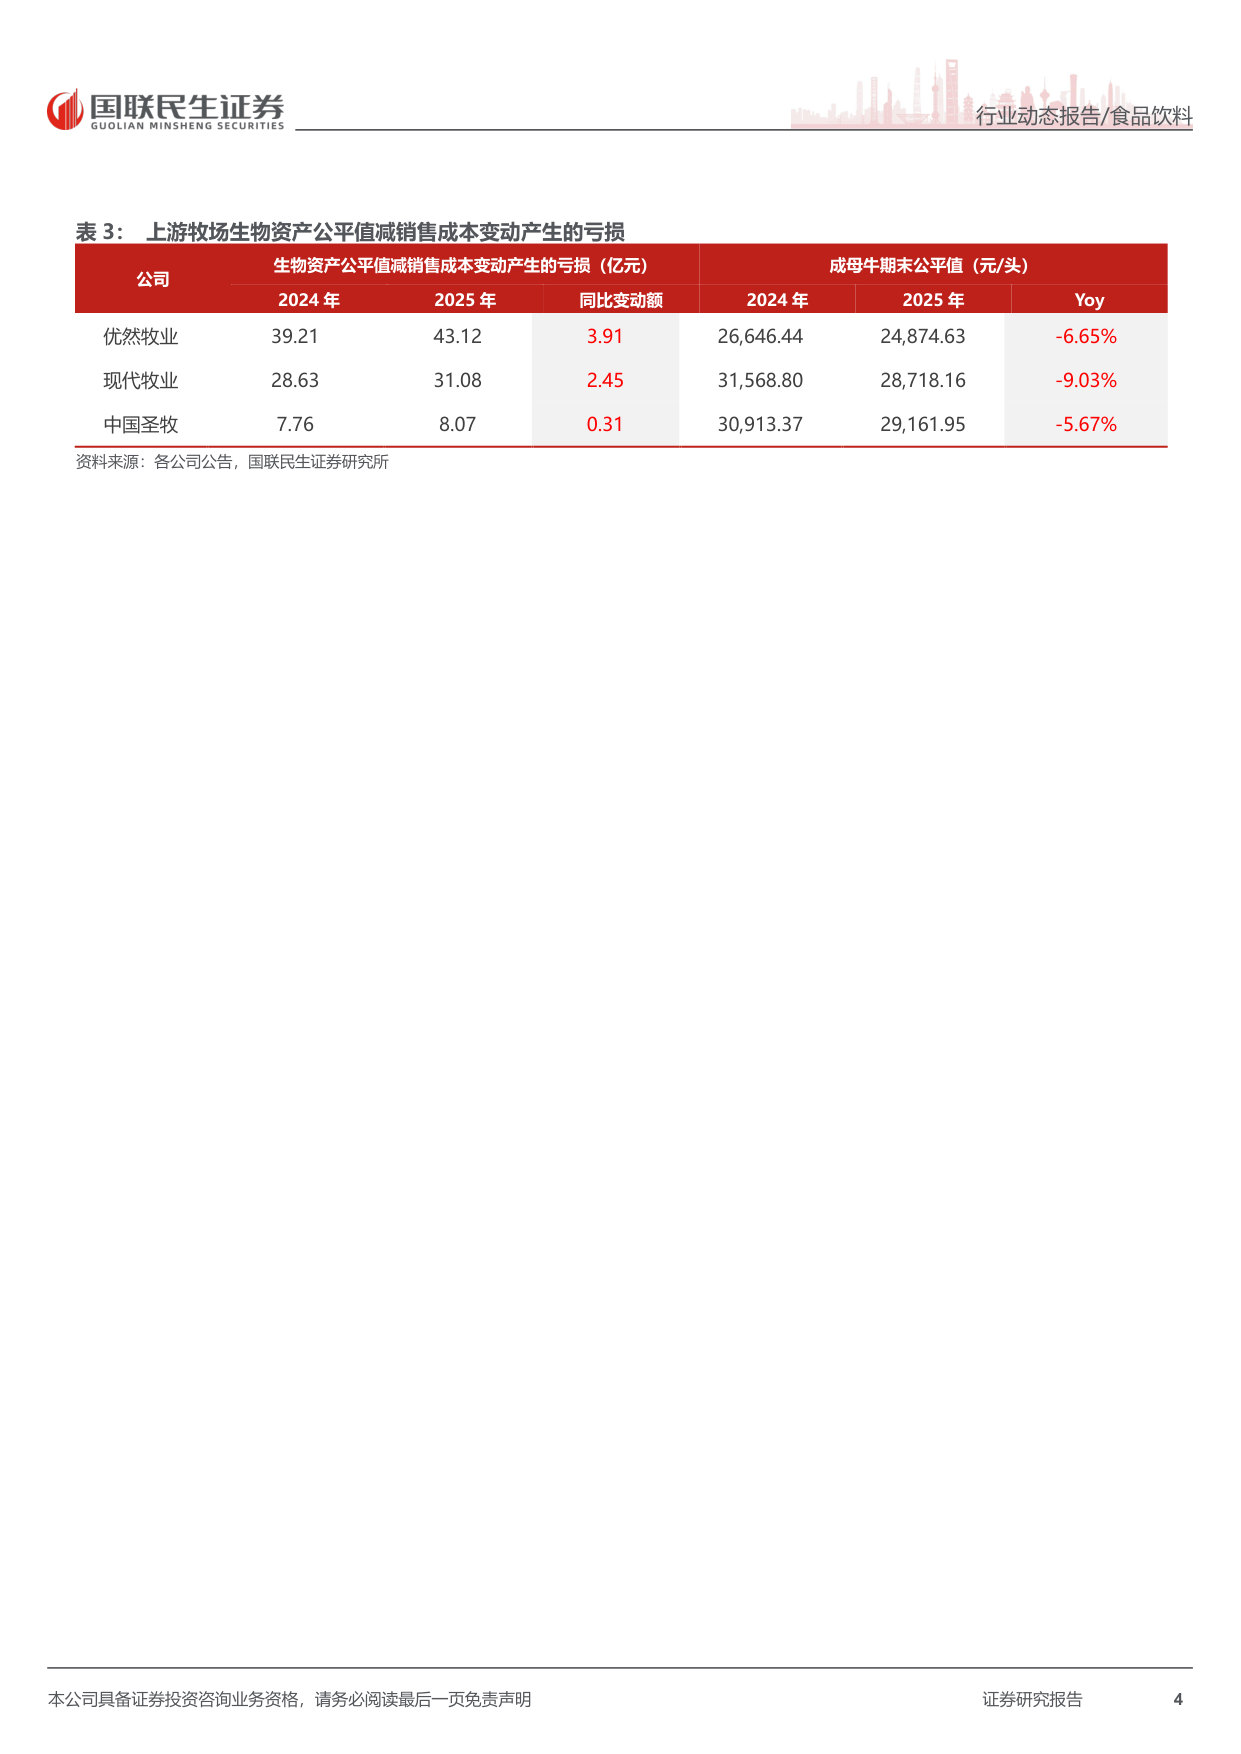
乳业产业链2025年年报及2026年一季报综述经营边际改善,静待周期反转上游牧场:周期底部,静待反转。2025年原奶价格持续较低位运行、行业产能持续去化,头部牧场由于单产提升销量有所增长,但原奶价格全年同比仍有下降,拖累牧场原奶业务收入。利润端,全年饲料成本下降、牛肉价格上涨,原奶价格从25年下半年起环比基本持平,上游牧场下半年均有减亏,全年利润暂未转正。
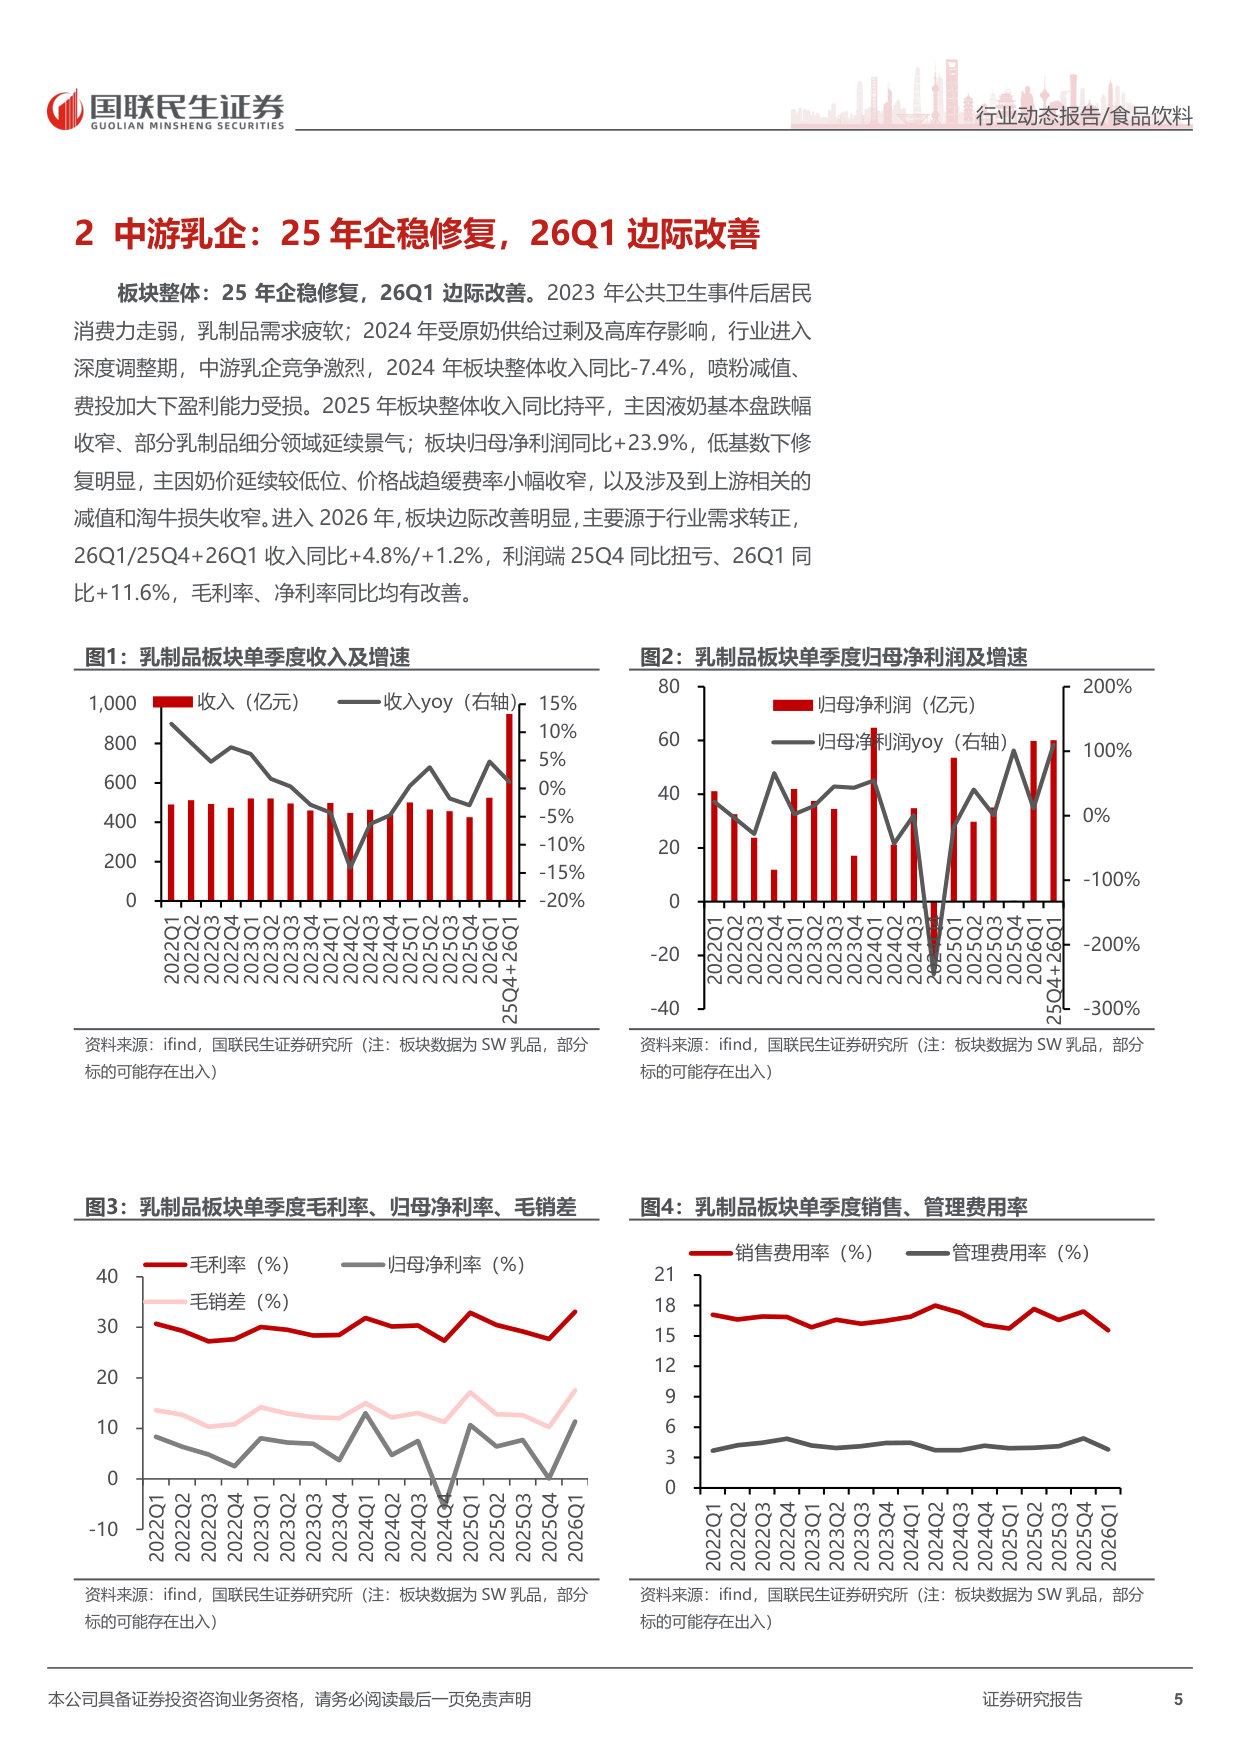
当前上游牧场已处周期底部,预计26年肉牛价格延续上行,上游社会牧场持续杀牛、周期持续推进,在产能持续去化及乳制品终端需求温和复苏下,原奶有望在中游乳企:25年企稳修复,26Q1边际改善。2025年板块收入同比持平,主因液奶基本盘跌幅收窄、部分乳制品细分领域延续景气;利润在低基数下修复明显,主因奶价延续较低位、价格战趋缓费率小幅收窄,以及涉及到上游相关的减值和淘牛损失收窄。从竞争格局看,一线乳业同二三线差距进一步拉大,龙头伊利25年持续扩大市场份额,25Q4在海外业务计提减值影响消散下实现同比扭亏, 26Q1收入、利润环比提速;二三线企业面临份额回落压力,但部分企业凭借自身动作仍实现较好业绩表现,新乳业低位奶业务延续高增,产品结构升级驱动利润释放,三元股份在经营效率优化下业绩逐步改善。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)