报告摘要
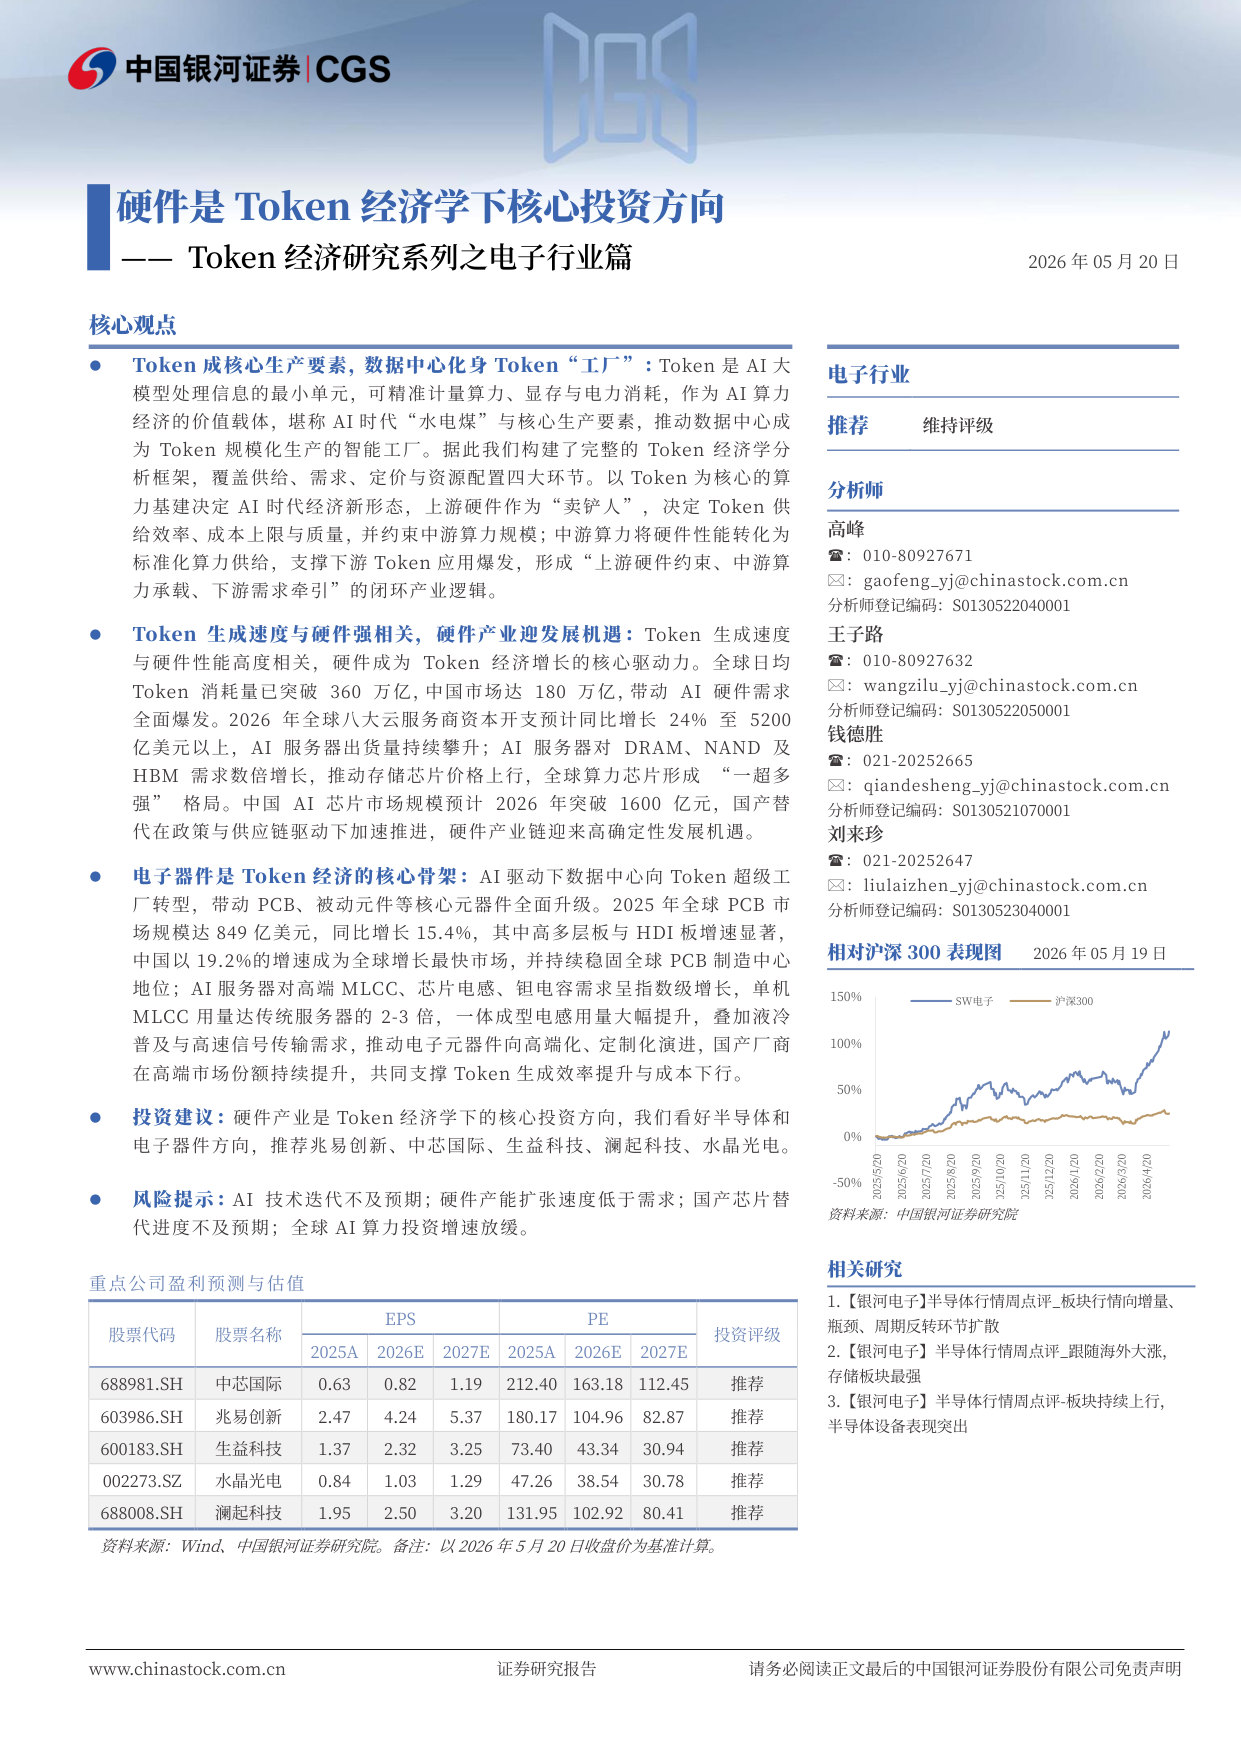
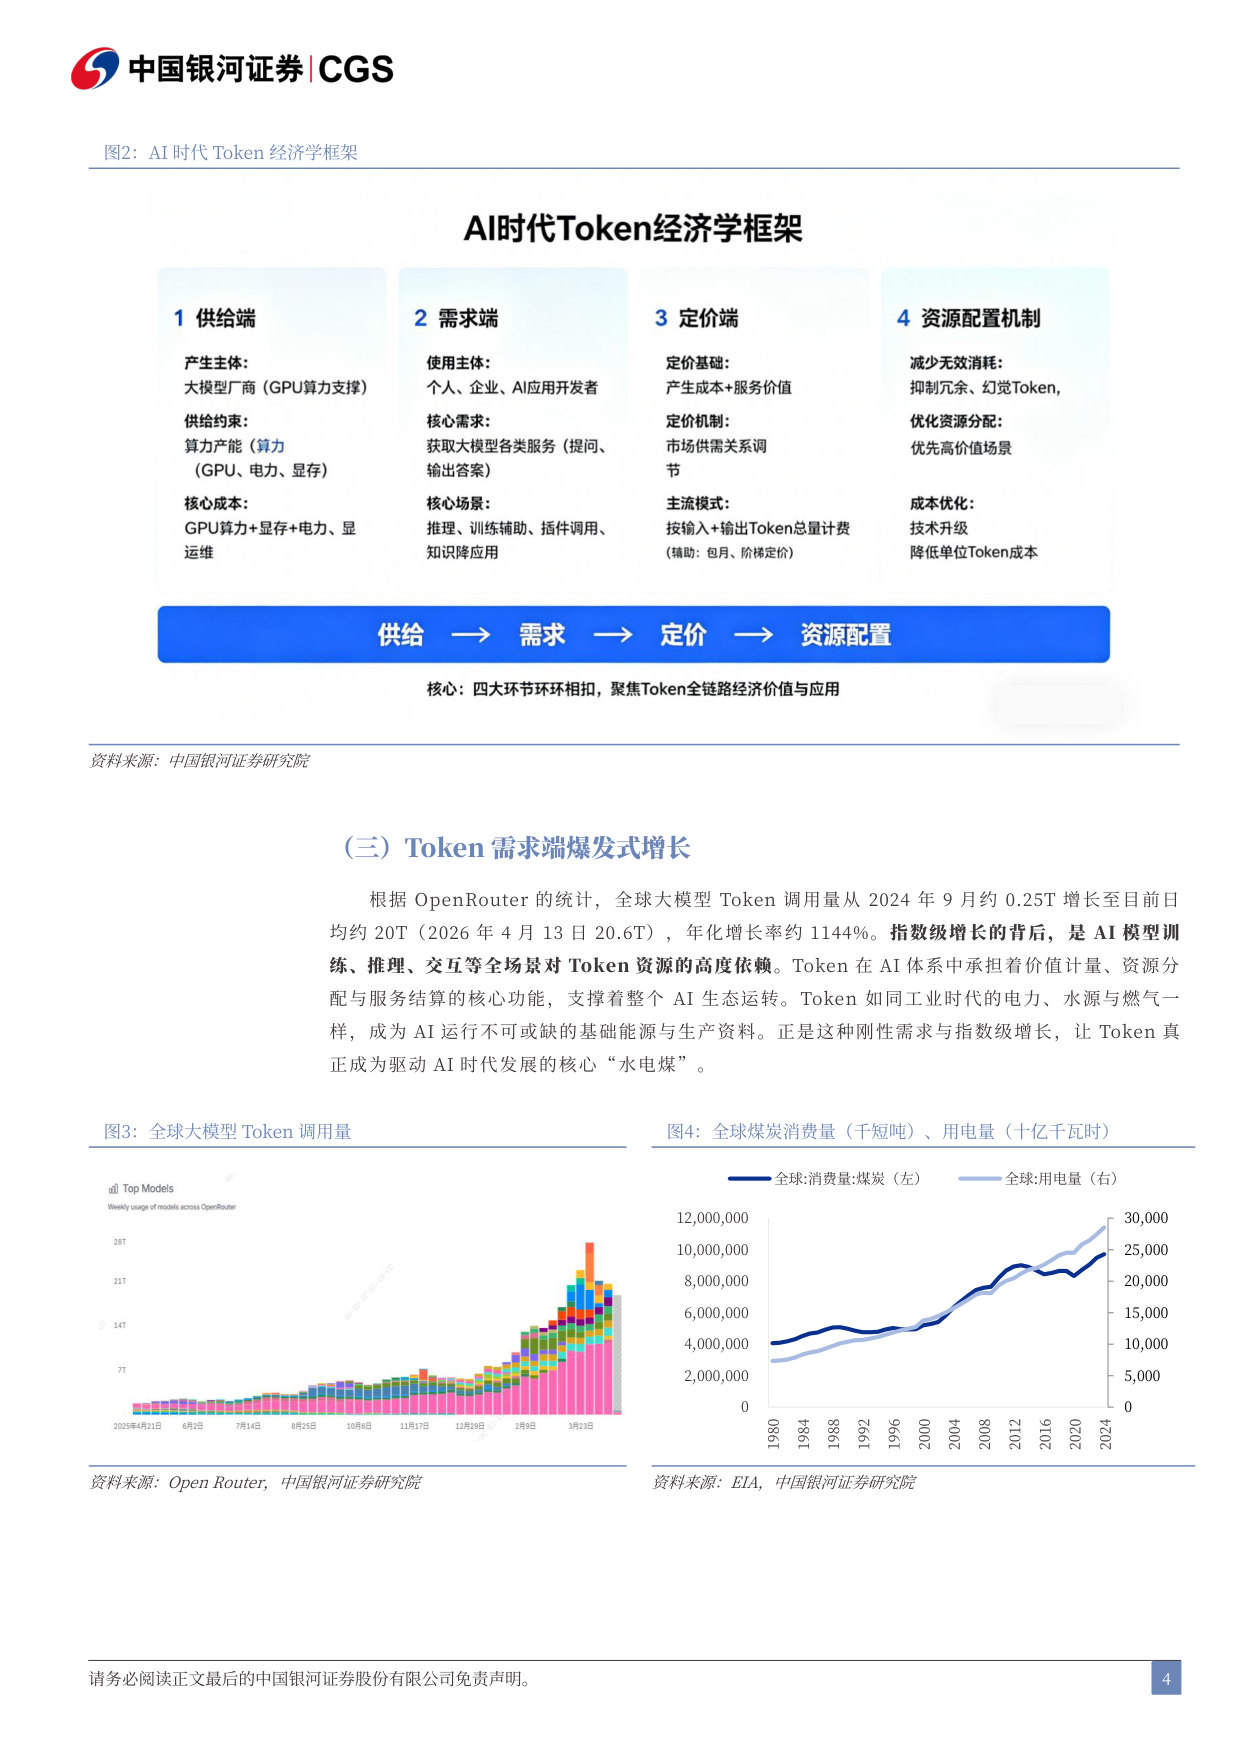
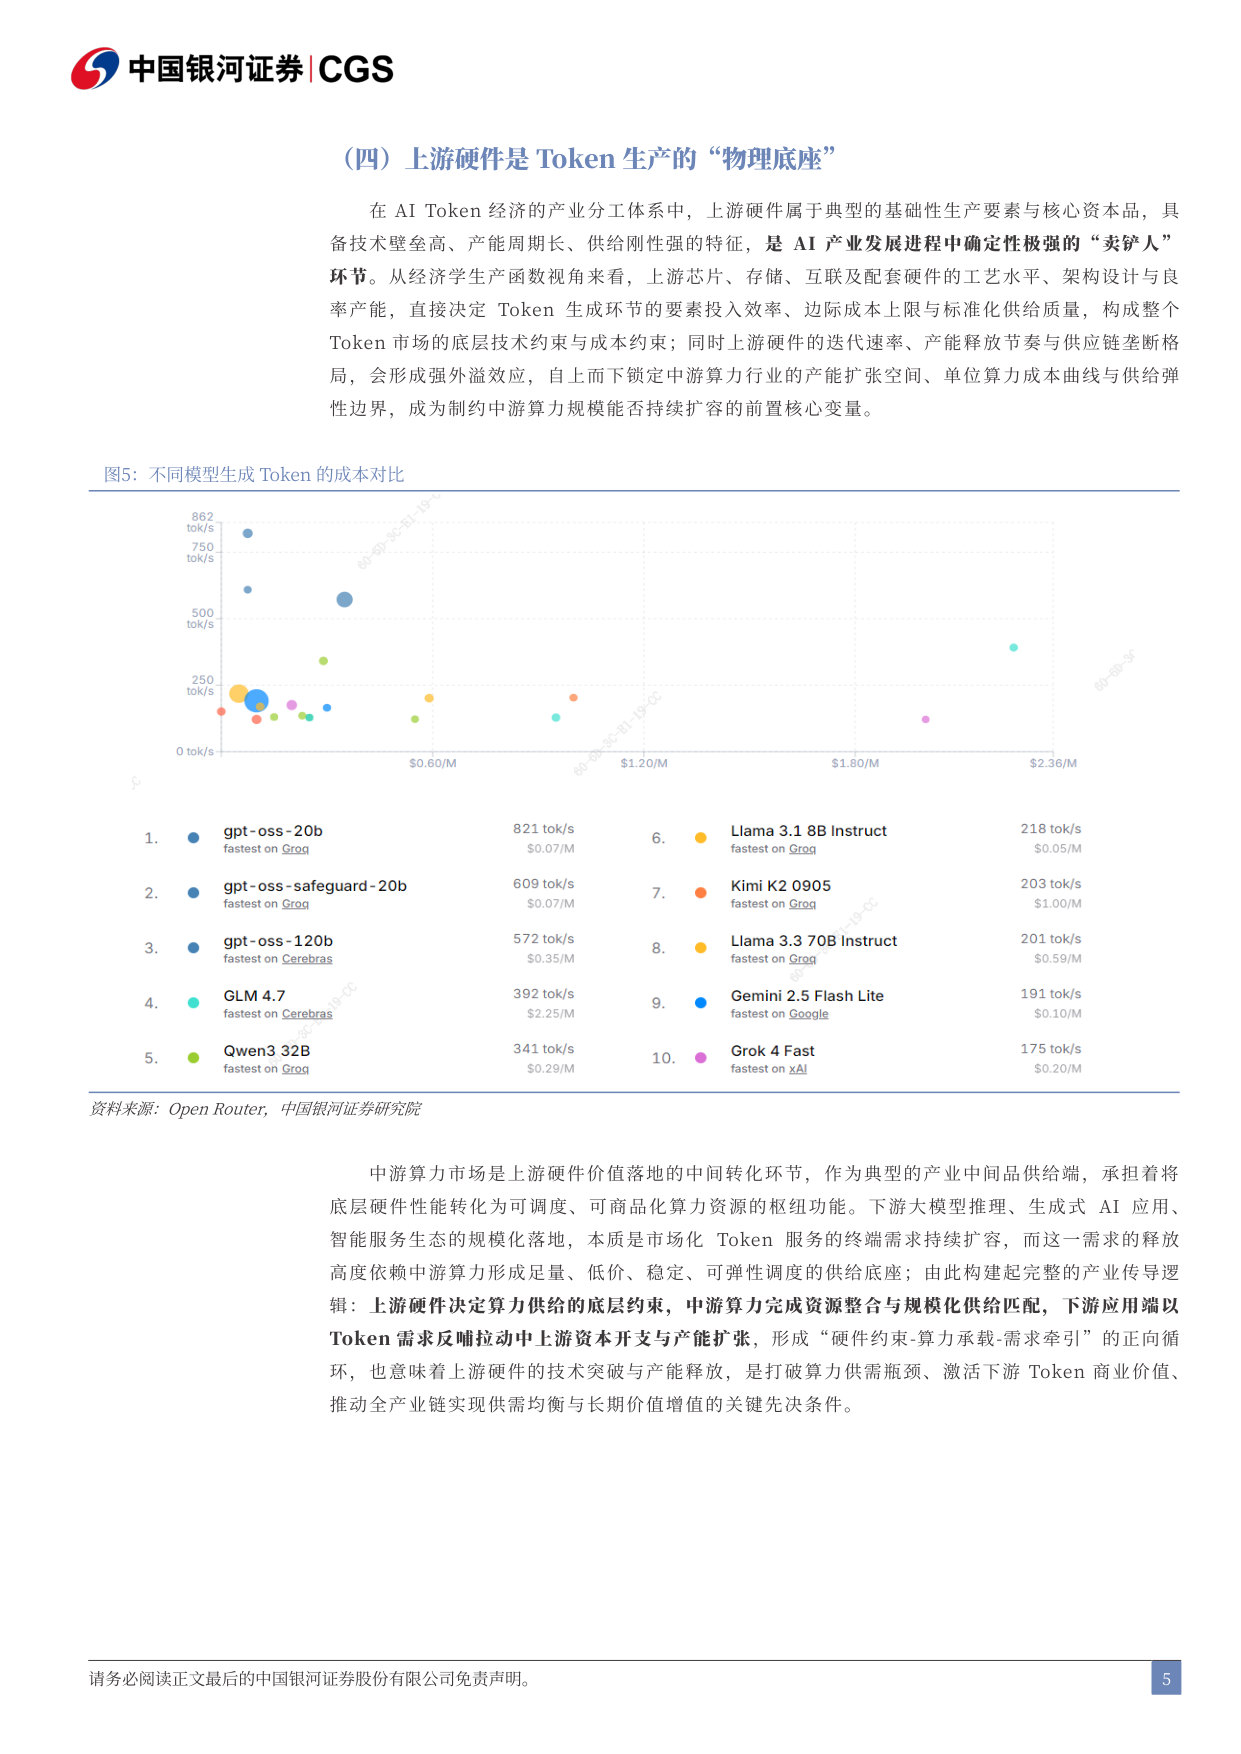
Token 成核心生产要素,数据中心化身Token“工厂”:Token 是AI 大模型处理信息的最小单元,可精准计量算力、显存与电力消耗,作为AI 算力经济的价值载体,堪称AI 时代“水电煤”与核心生产要素,推动数据中心成为Token 规模化生产的智能工厂。据此我们构建了完整的Token 经济学分析框架,覆盖供给、需求、定价与资源配置四大环节。以Token 为核心的算力基建决定AI 时代经济新形态,上游硬件作为“卖铲人”,决定Token 供给效率、成本上限与质量,并约束中游算力规模;中游算力将硬件性能转化为标准化算力供给,支撑下游Token 应用爆发,形成“上游硬件约束、中游算力承载、下游需求牵引”的闭环产业逻辑。 Token 生成速度与硬件强相关,硬件产业迎发展机遇:Token 生成速度与硬件性能高度相关,硬件成为 Token 经济增长的核心驱动力。全球日均 Token 消耗量已突破360万亿,中国市场达180万亿,带动 AI 硬件需求全面爆发。2026年全球八大云服务商资本开支预计同比增长24% 至5200亿美元以上,AI 服务器出货量持续攀升;AI 服务器对 DRAM、NAND 及 HBM 需求数倍增长,推动存储芯片价格上行,全球算力芯片形成 “一超多强” 格局。中国 AI 芯片市场规模预计2026年突破1600亿元,国产替代在政策与供应链驱动下加速推进,硬件产业链迎来高确定性发展机遇。电子器件是Token 经济的核心骨架:AI 驱动下数据中心向Token 超级工厂转型,带动PCB、被动元件等核心元器件全面升级。2025年全球PCB 市场规模达849亿美元,同比增长15.4%,其中高多层板与HDI 板增速显著,中国以19.2%的增速成为全球增长最快市场,并持续稳固全球PCB 制造中心地位;AI 服务器对高端MLCC、芯片电感、钽电容需求呈指数级增长,单机 MLCC 用量达传统服务器的2-3倍,一体成型电感用量大幅提升,叠加液冷普及与高速信号传输需求,推动电子元器件向高端化、定制化演进,国产厂商在高端市场份额持续提升,共同支撑Token 生成效率提升与成本下行。
投资建议:硬件产业是Token 经济学下的核心投资方向,我们看好半导体和电子器件方向,推荐兆易创新、中芯国际、生益科技、澜起科技、水晶光电。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)