报告摘要
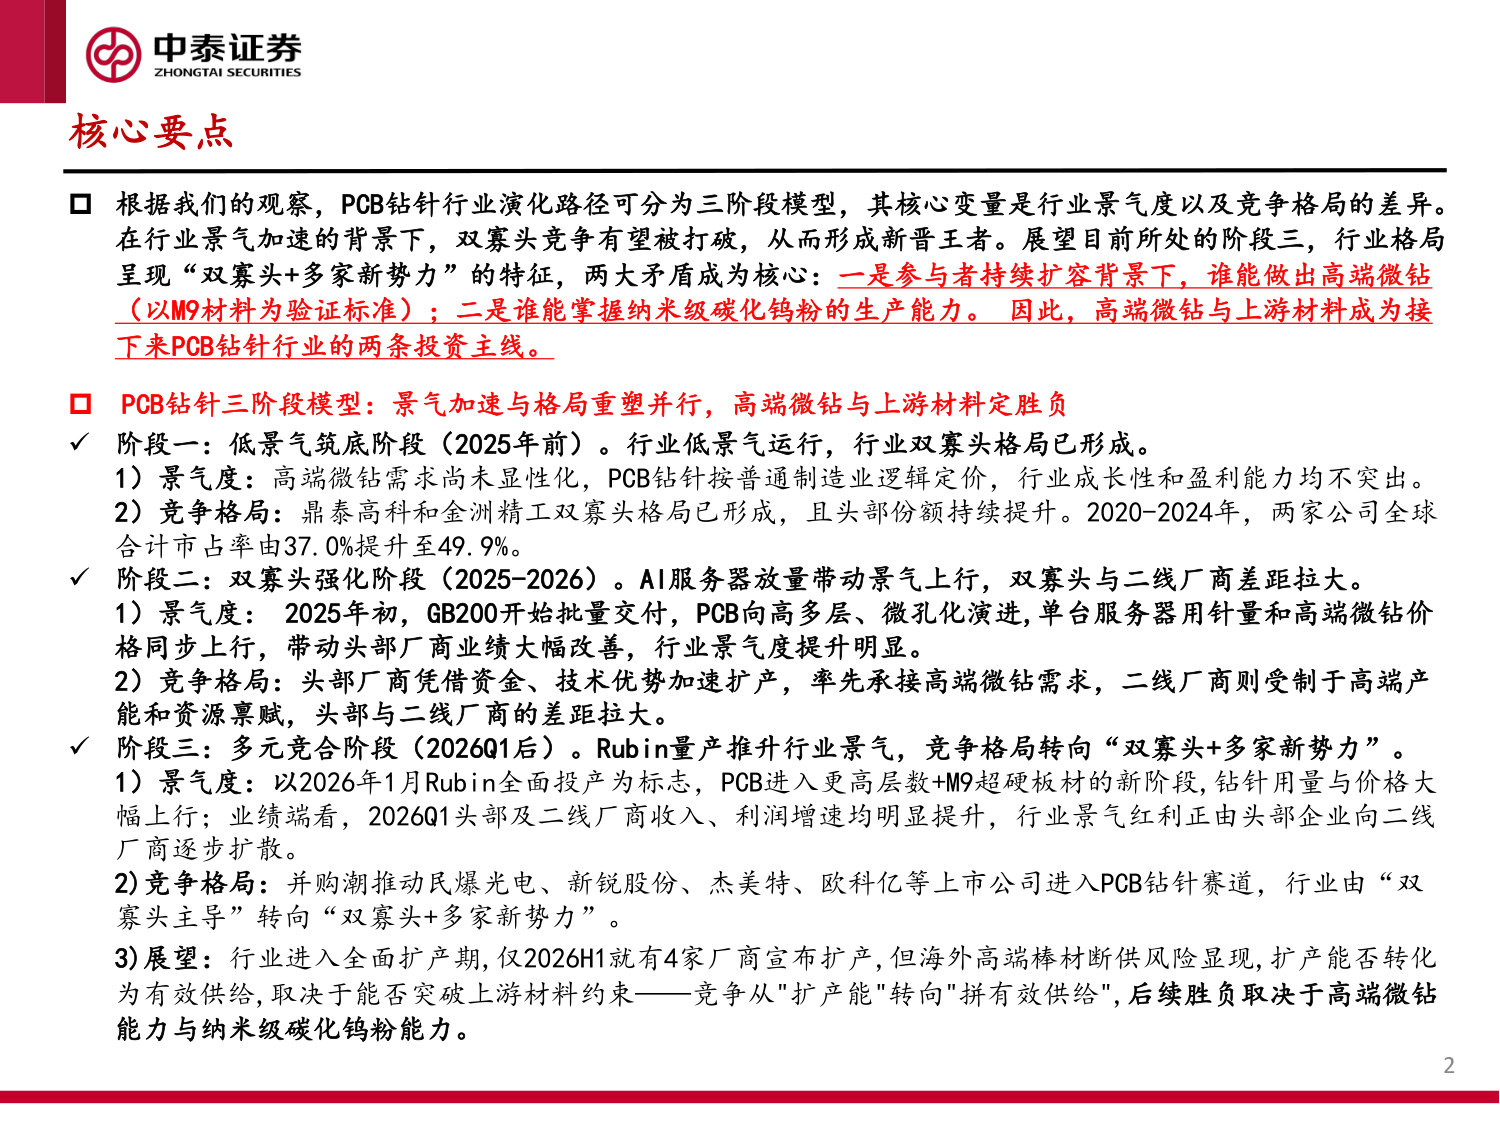
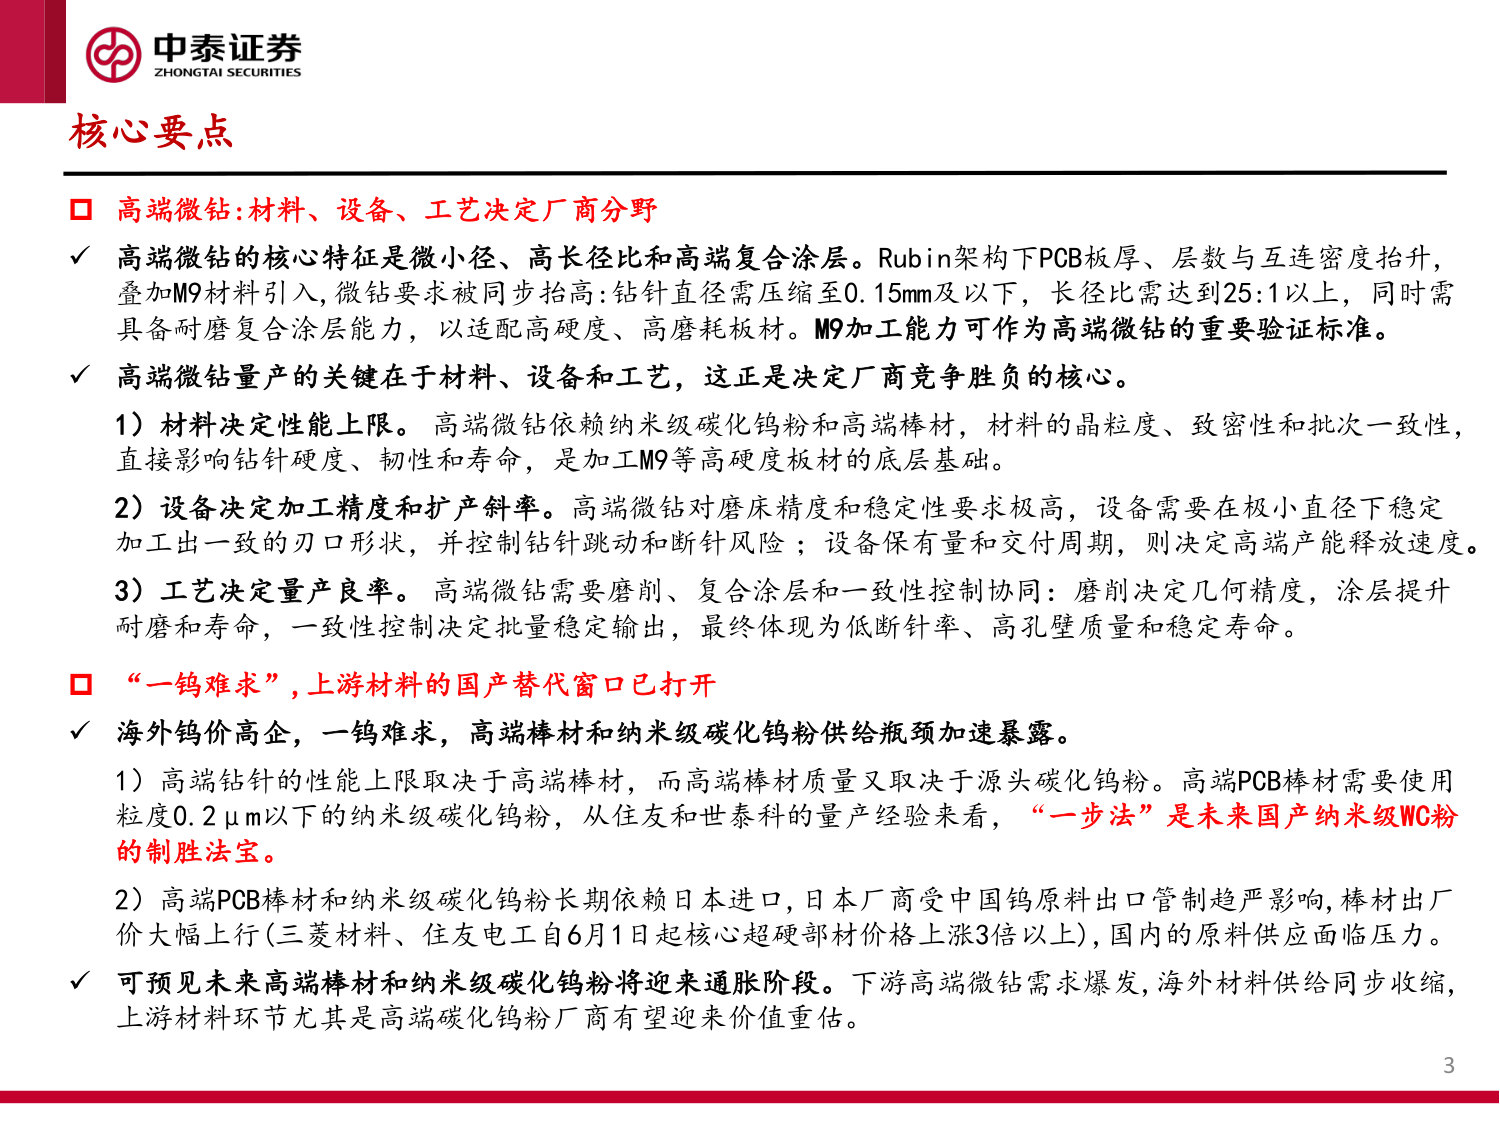
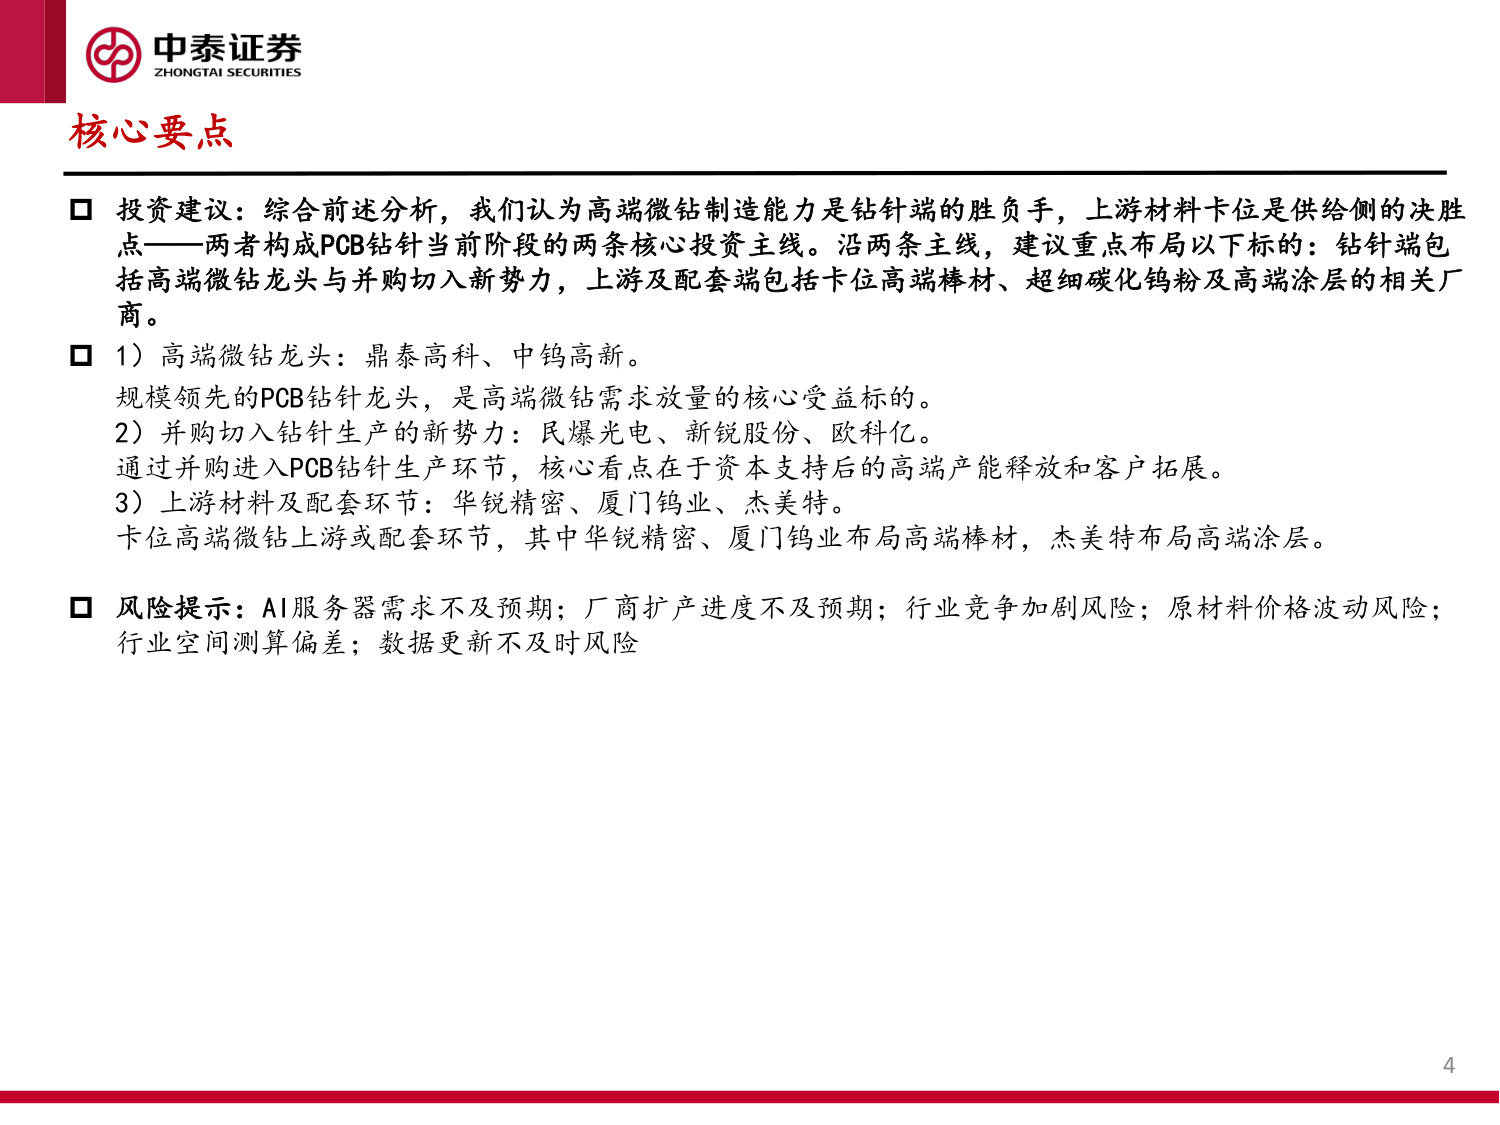
p 根据我们的观察,PCB钻针行业演化路径可分为三阶段模型,其核心变量是行业景气度以及竞争格局的差异。在行业景气加速的背景下,双寡头竞争有望被打破,从而形成新晋王者。展望目前所处的阶段三,行业格局呈现“双寡头+多家新势力”的特征,两大矛盾成为核心:一是参与者持续扩容背景下,谁能做出高端微钻 (以M9材料为验证标准);二是谁能掌握纳米级碳化钨粉的生产能力。因此,高端微钻与上游材料成为接下来PCB钻针行业的两条投资主线。
p PCB钻针三阶段模型:景气加速与格局重塑并行,高端微钻与上游材料定胜负 ü 阶段一:低景气筑底阶段(2025年前)。行业低景气运行,行业双寡头格局已形成。 1)景气度:高端微钻需求尚未显性化,PCB钻针按普通制造业逻辑定价,行业成长性和盈利能力均不突出。
2)竞争格局:鼎泰高科和金洲精工双寡头格局已形成,且头部份额持续提升。2020-2024年,两家公司全球合计市占率由37.0%提升至49.9%。 ü 阶段二:双寡头强化阶段(2025-2026)。AI服务器放量带动景气上行,双寡头与二线厂商差距拉大。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)