报告摘要
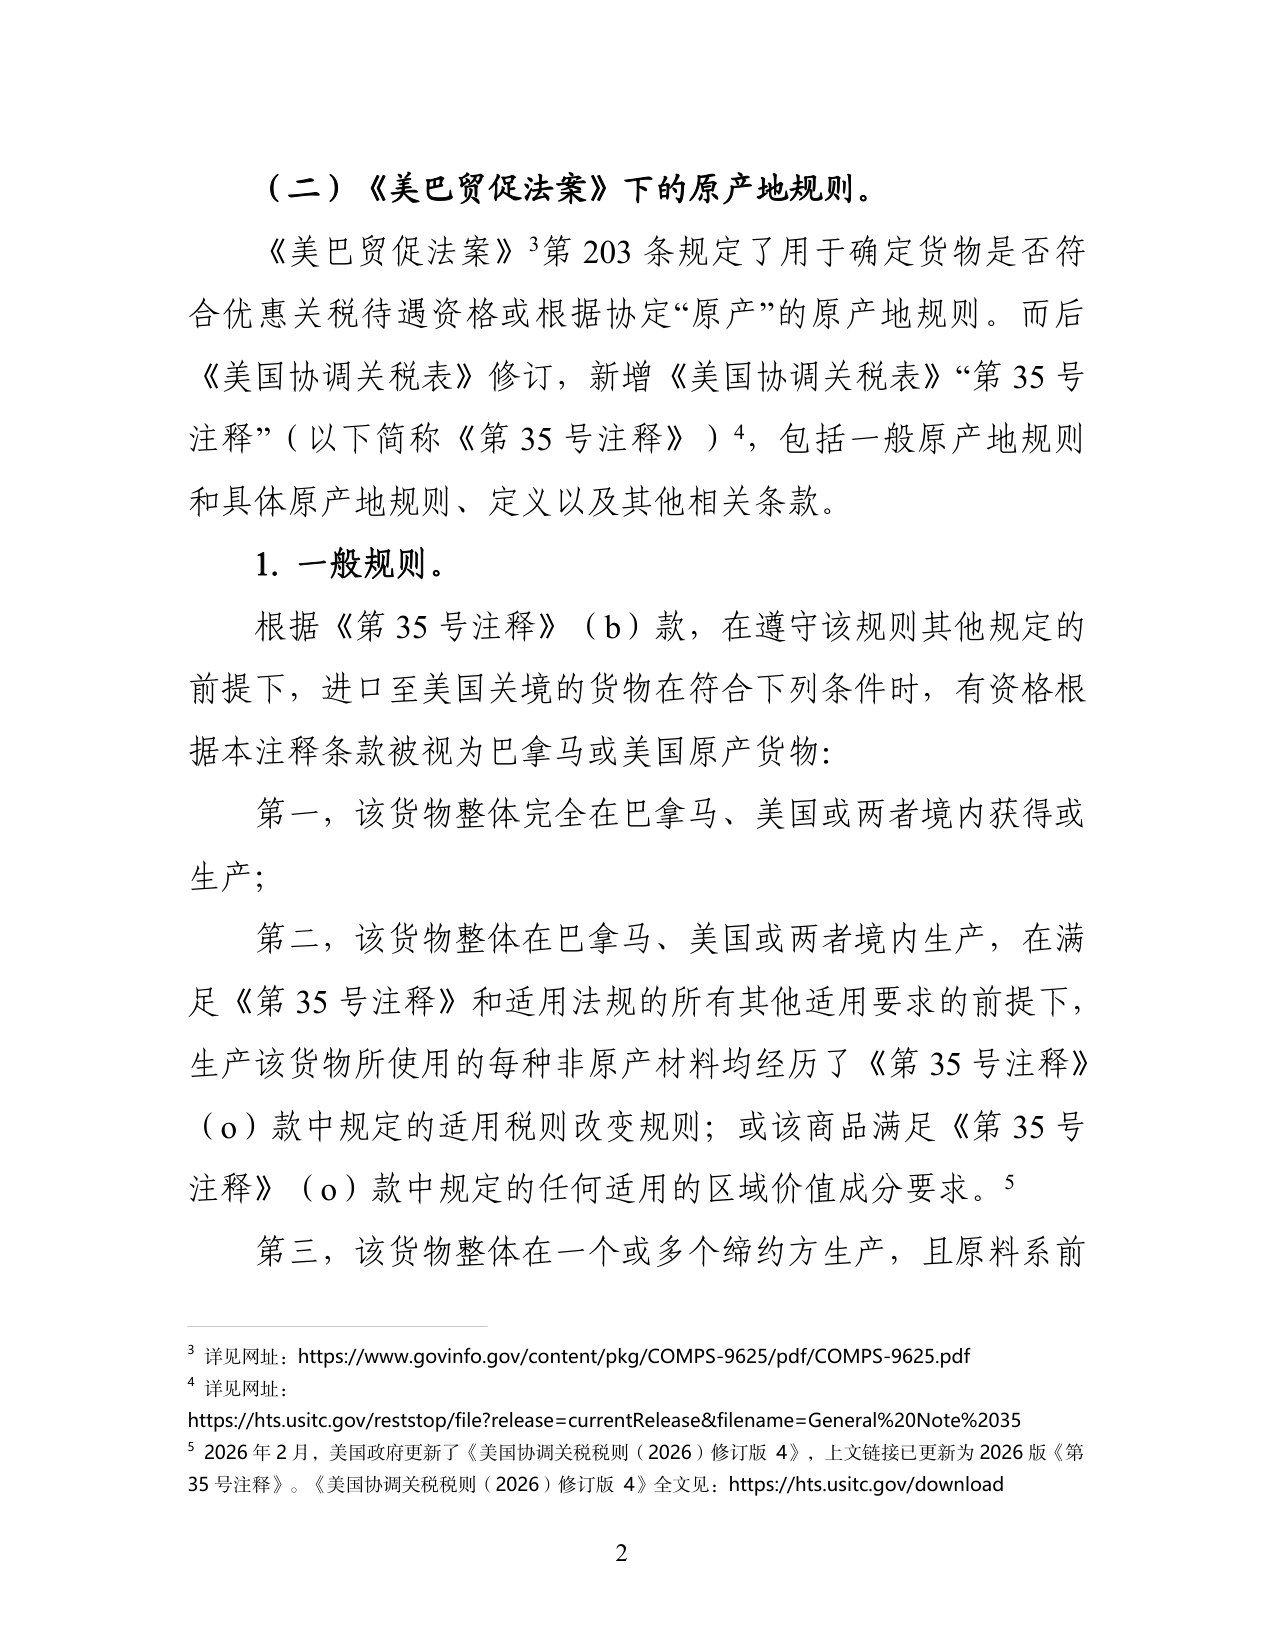
《美巴贸促法案》3第203条规定了用于确定货物是否符合优惠关税待遇资格或根据协定“原产”的原产地规则。而后 《美国协调关税表》修订,新增《美国协调关税表》“第35号注释”(以下简称《第35号注释》)4,包括一般原产地规则和具体原产地规则、定义以及其他相关条款。
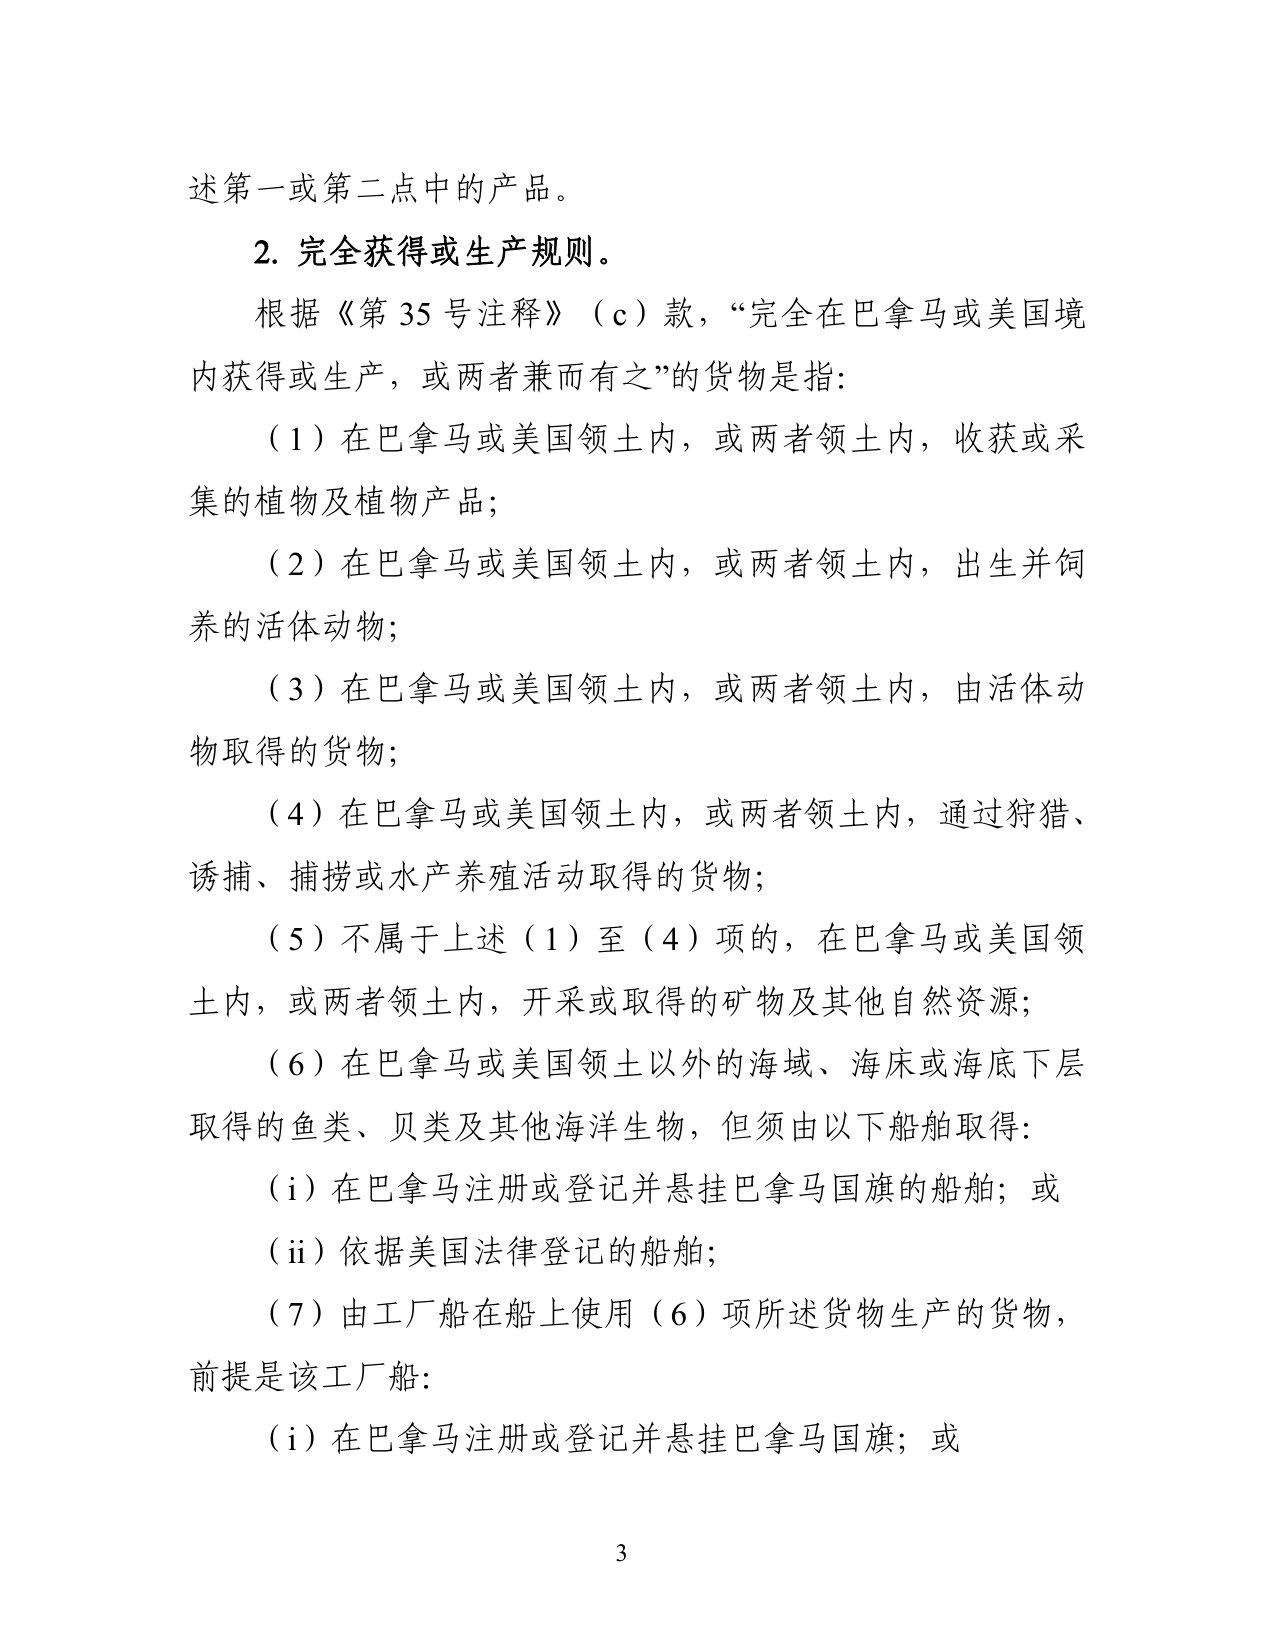
该货物所使用的每种非原产材料均经历了《第35号注释》(o) 款中规定的适用税则改变规则,则可以视为原产。具体的要求在《第35号注释》(o)款及2016年12月美国自由贸易委员会(Free Trade Commission,FTC)《关于修订附件4.1的第5号决定》中列明。
《美巴贸促法案》对大多数商品均设有10%的最低限度规定。《第35号注释》(e)款第(ii)项规定,除纺织品之外,根据非纺织品最低限度规则,如果货物包含非原产材料,即使未发生《第35号注释》(o)款规定的税则改变,若所有此类非原产材料的价值不超过货物调整后价值的10%,则该货物仍可获得原产资格。
报告前五页预览
本文来自知之小站
完整PDF报告已上传百度网盘群,限时优惠入群
(如无法加入或其他事宜可联系zzxz_88@163.com)