报告摘要
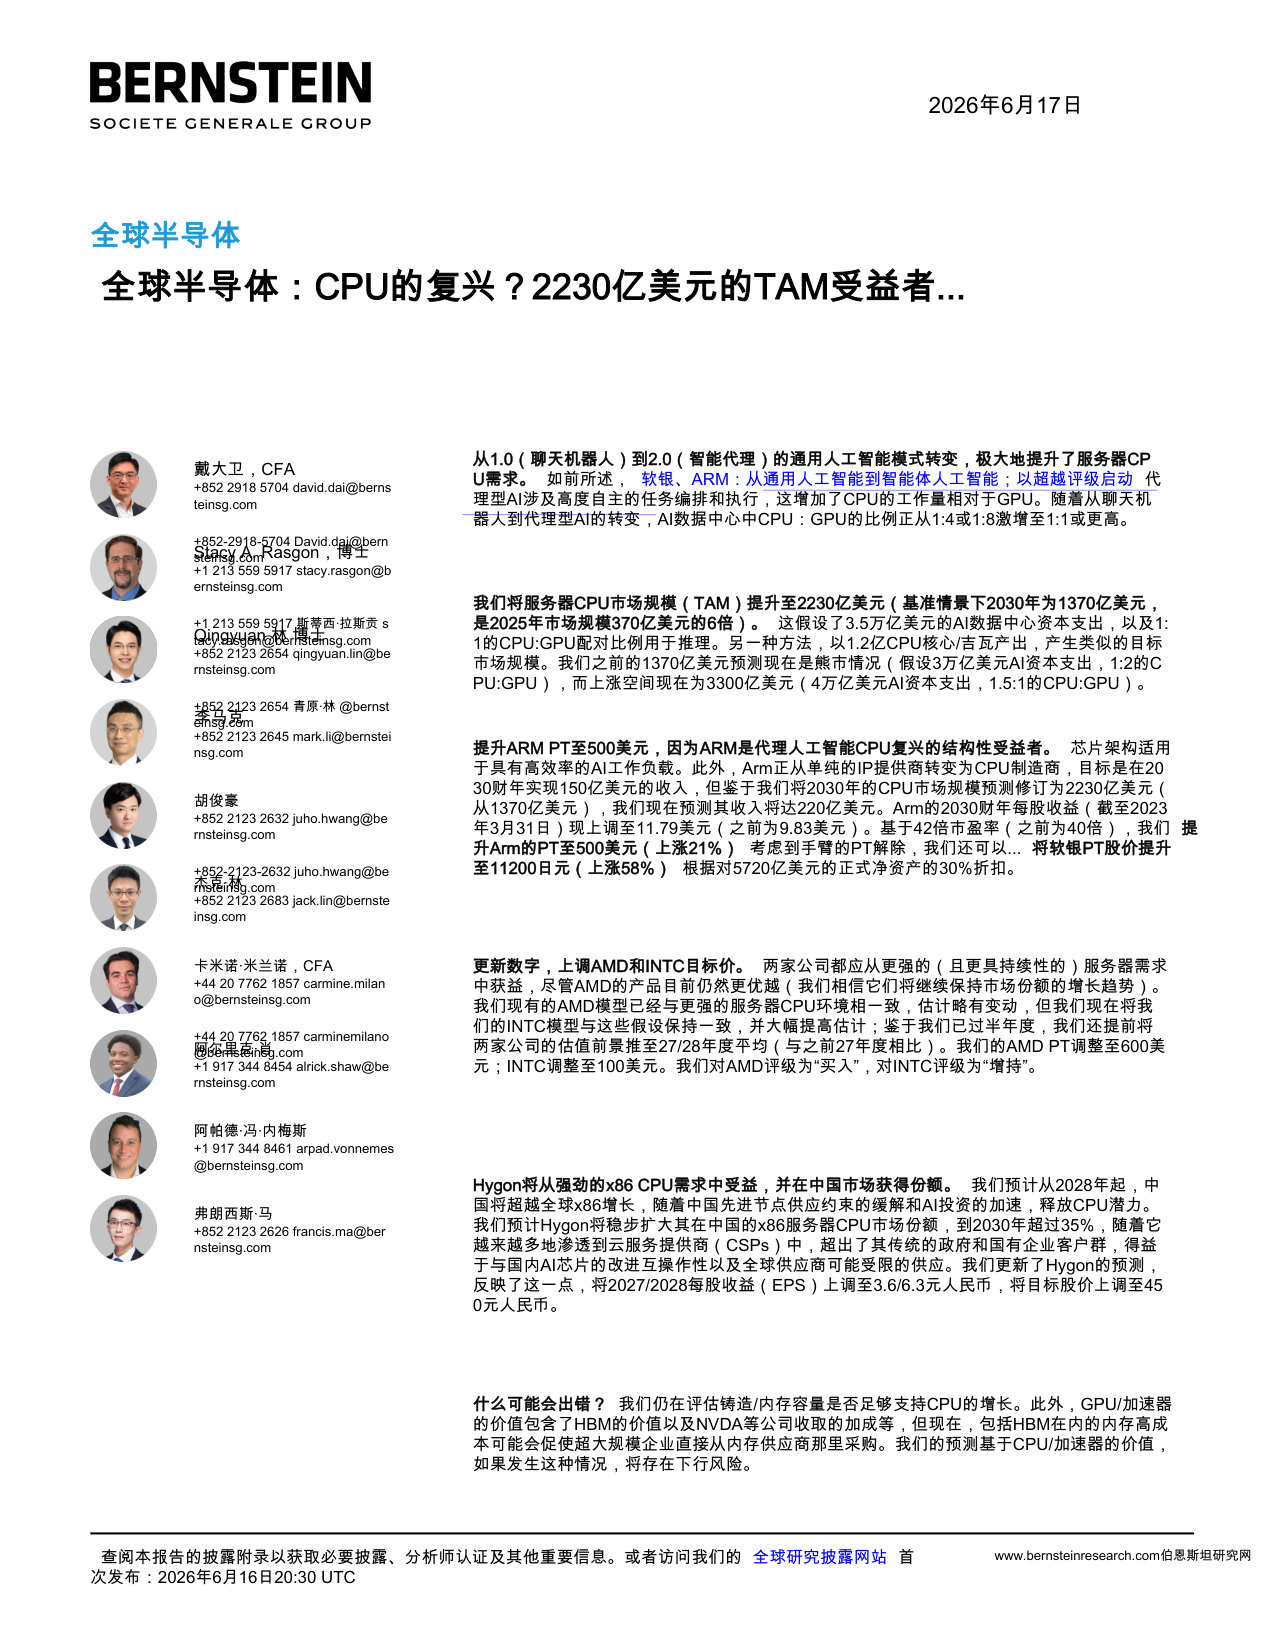
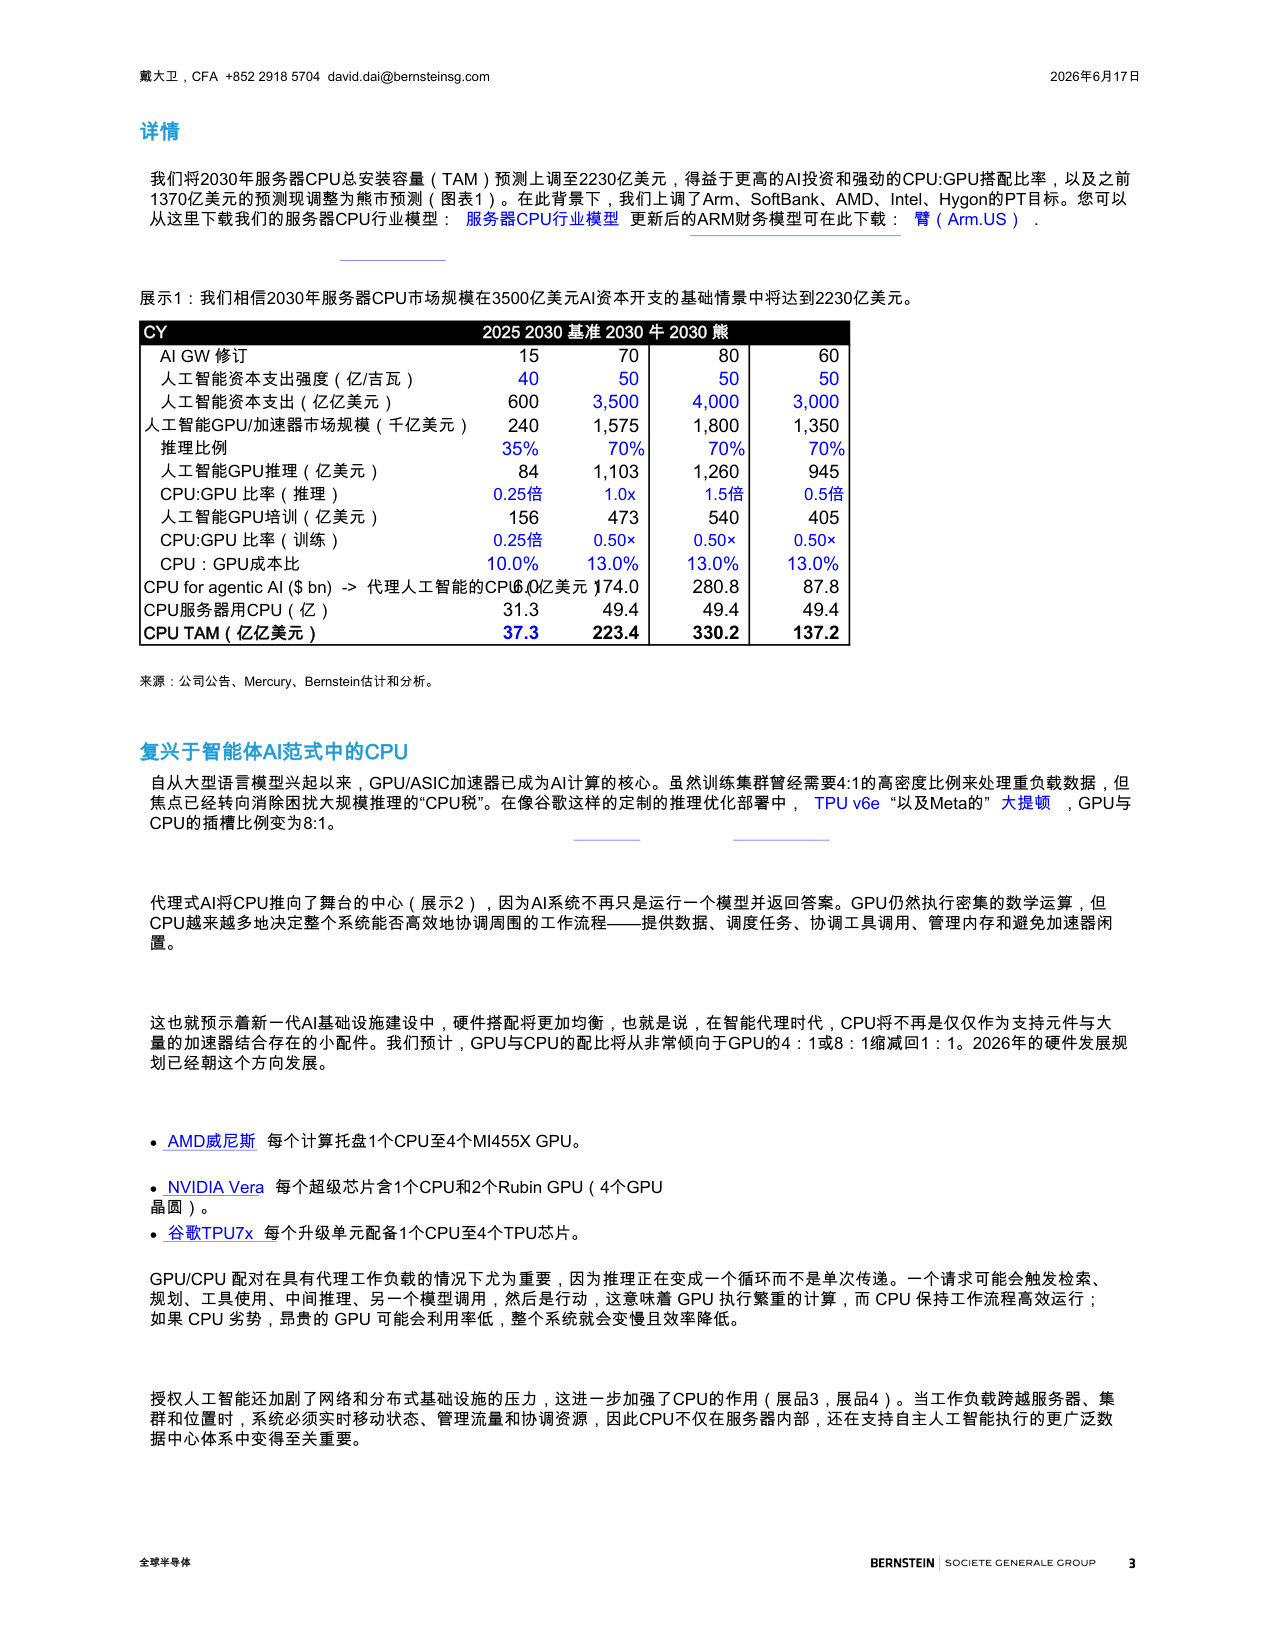
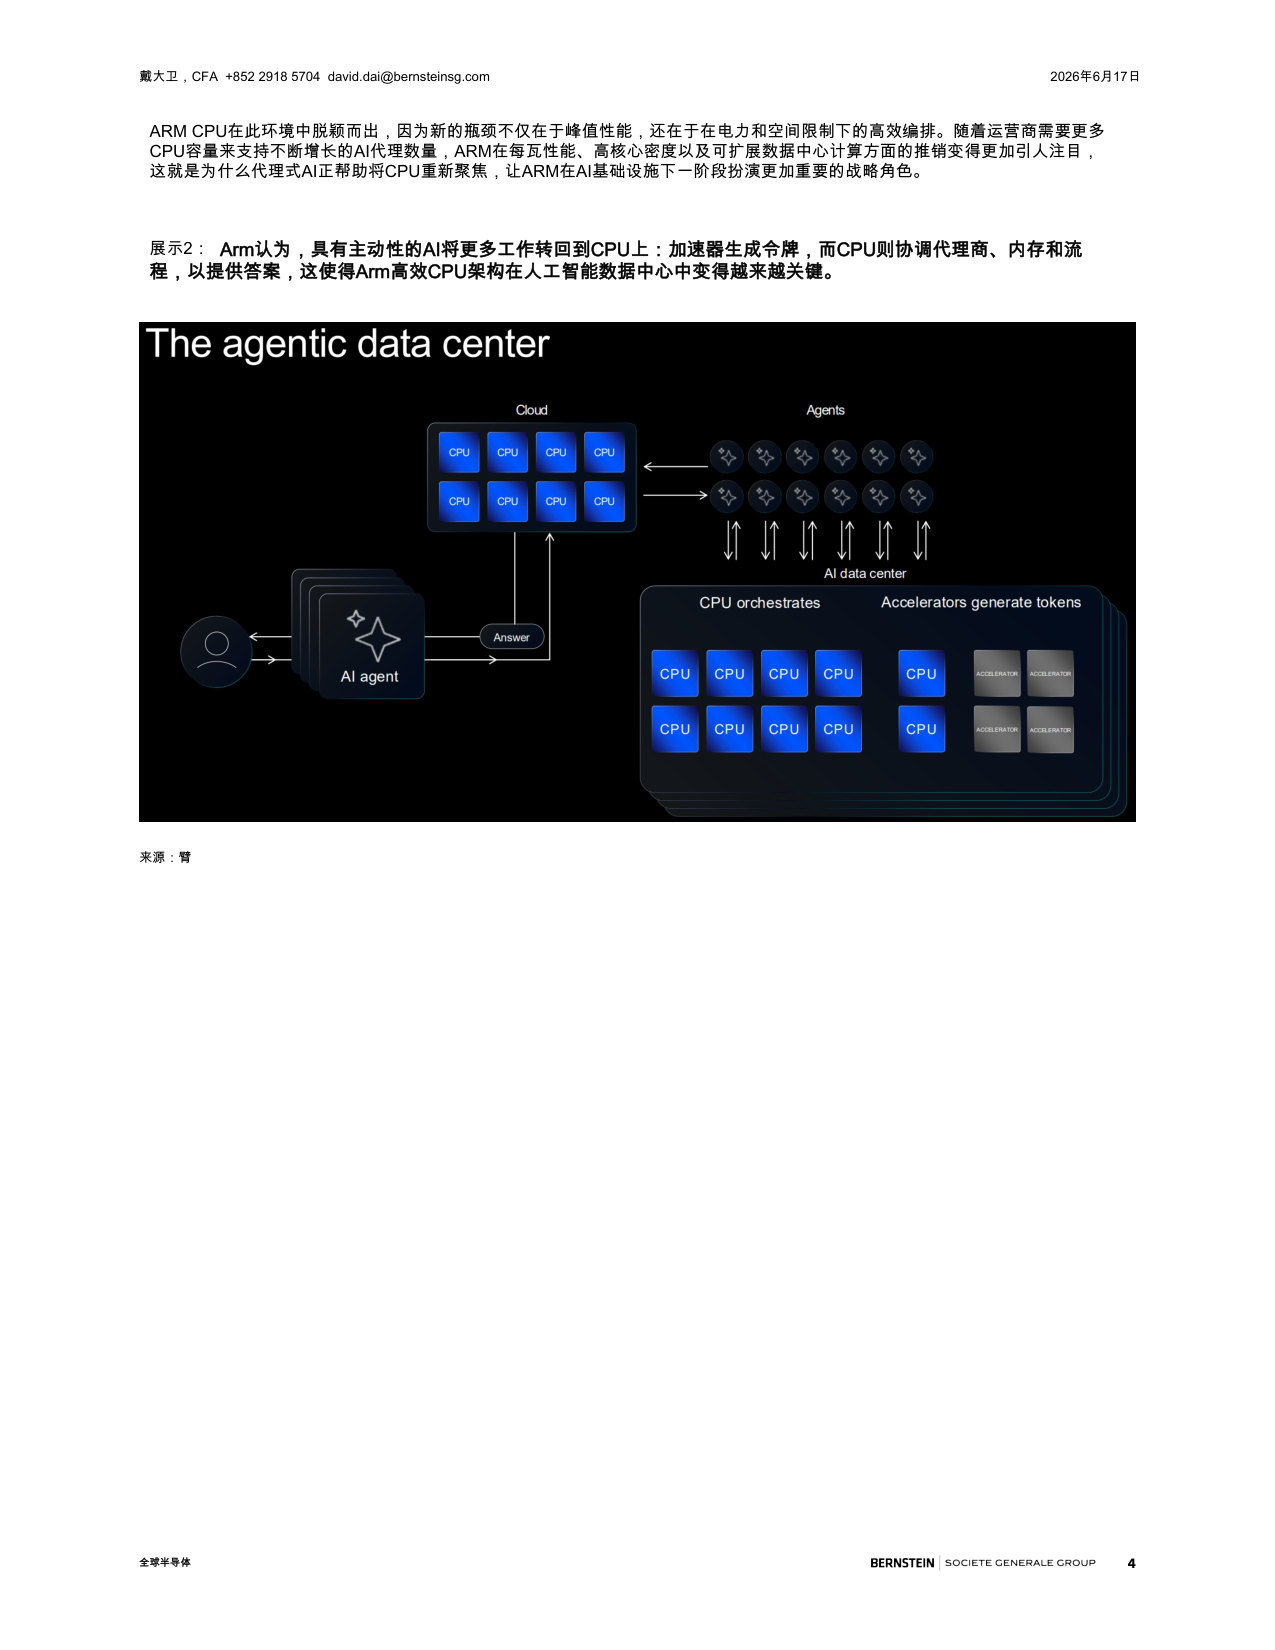
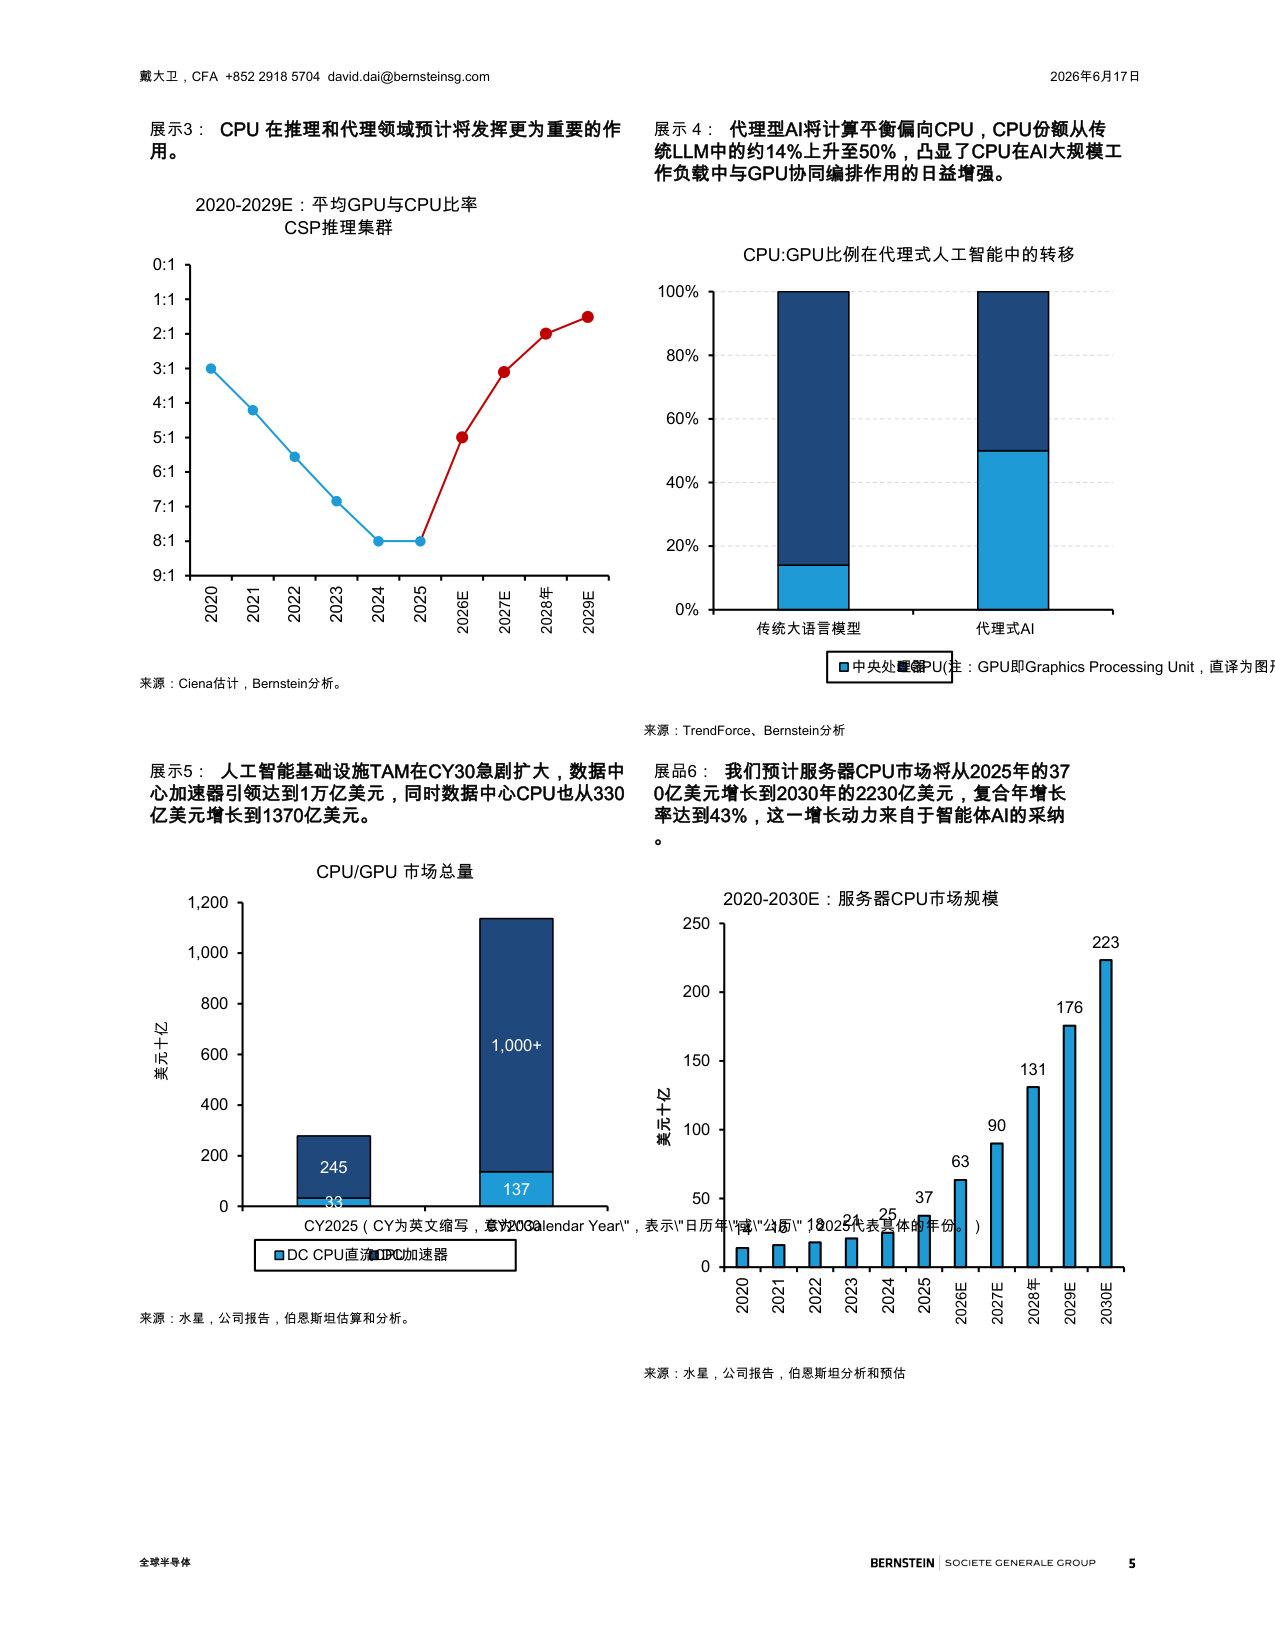
全球半导体:CPU的复兴?2230亿美元的TAM受益者… 从1.0(聊天机器人)到2.0(智能代理)的通用人工智能模式转变,极大地提升了服务器CP U需求。如前所述,软银、ARM:从通用人工智能到智能体人工智能;以超越评级启动代理型AI涉及高度自主的任务编排和执行,这增加了CPU的工作量相对于GPU。随着从聊天机器人到代理型AI的转变,AI数据中心中CPU:GPU的比例正从1:4或1:8激增至1:1或更高。
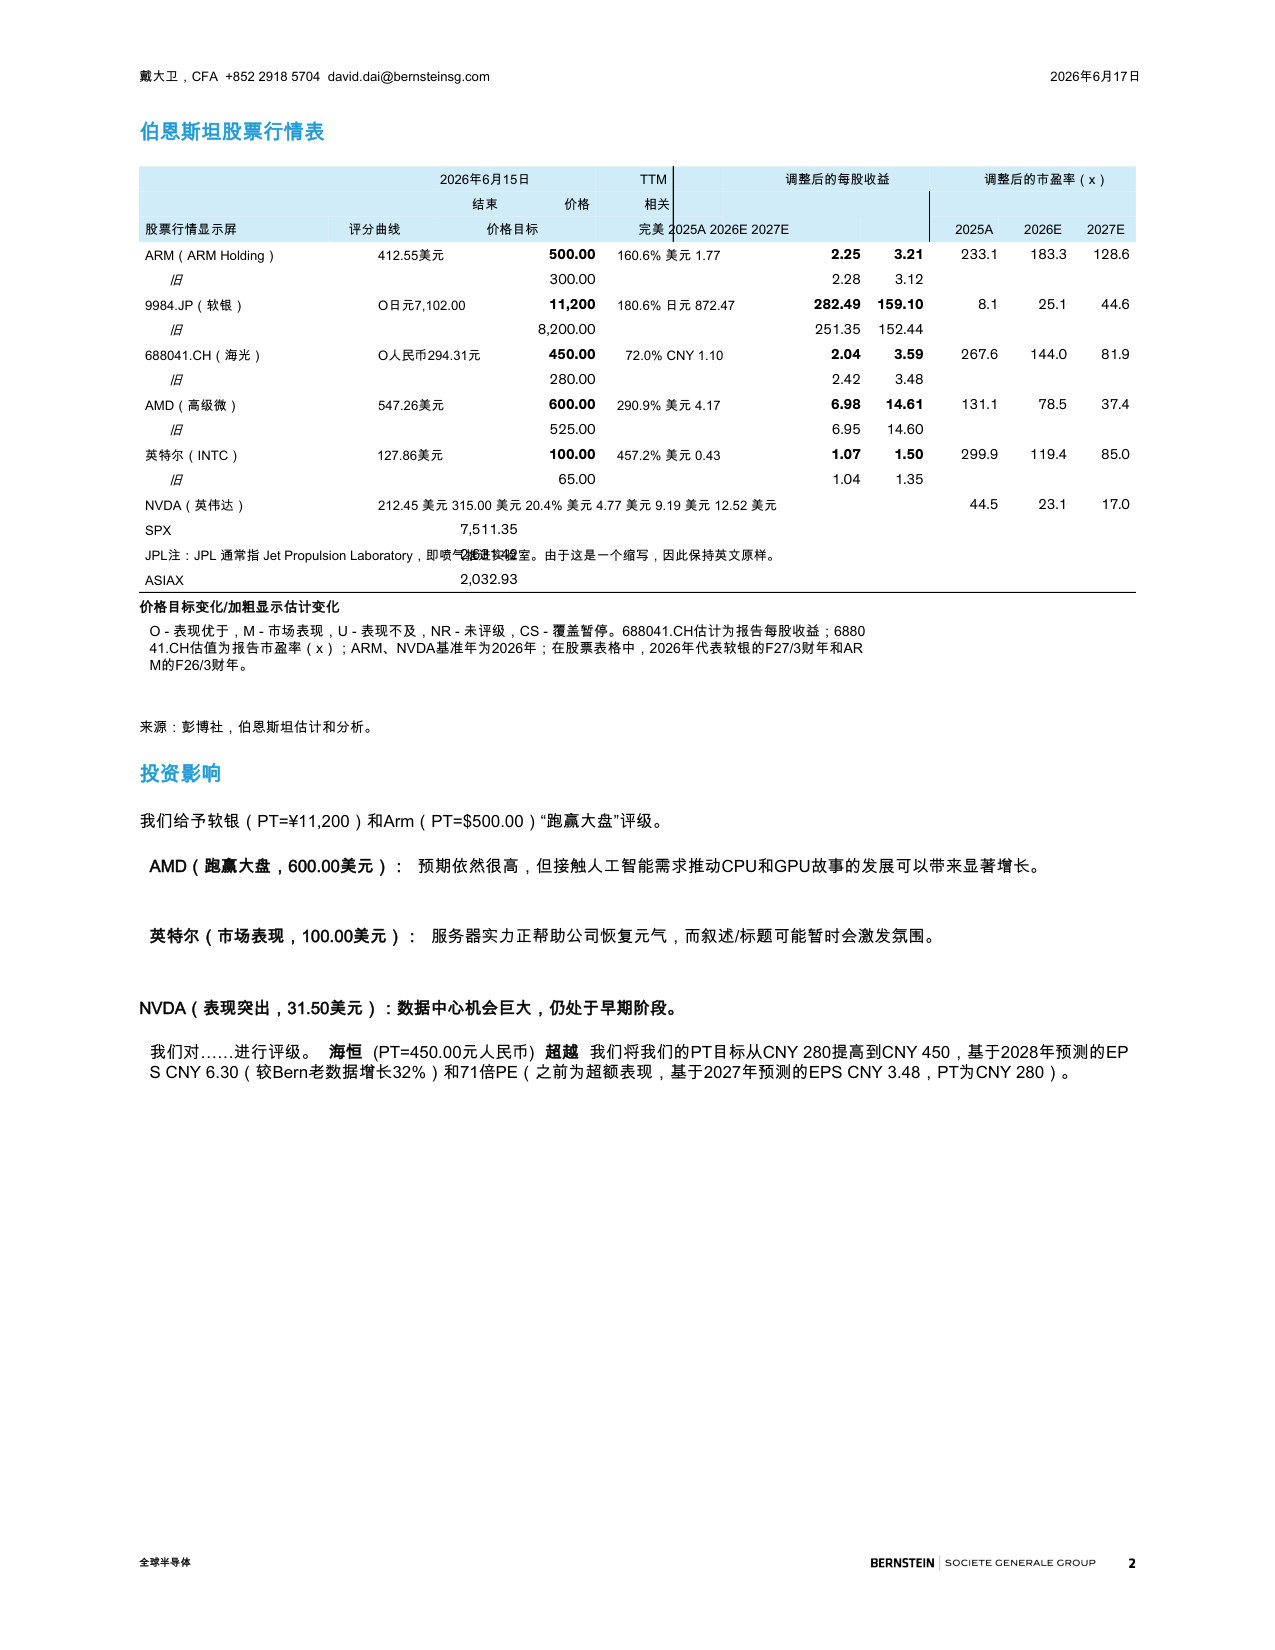
更新数字,上调AMD和INTC目标价。两家公司都应从更强的(且更具持续性的)服务器需求中获益,尽管AMD的产品目前仍然更优越(我们相信它们将继续保持市场份额的增长趋势)。我们现有的AMD模型已经与更强的服务器CPU环境相一致,估计略有变动,但我们现在将我们的INTC模型与这些假设保持一致,并大幅提高估计;鉴于我们已过半年度,我们还提前将两家公司的估值前景推至27/28年度平均(与之前27年度相比)。我们的AMD PT调整至600美元;INTC调整至100美元。我们对AMD评级为“买入”,对INTC评级为“增持”。
Hygon将从强劲的x86 CPU需求中受益,并在中国市场获得份额。我们预计从2028年起,中国将超越全球x86增长,随着中国先进节点供应约束的缓解和AI投资的加速,释放CPU潜力。我们预计Hygon将稳步扩大其在中国的x86服务器CPU市场份额,到2030年超过35%,随着它越来越多地渗透到云服务提供商(CSPs)中,超出了其传统的政府和国有企业客户群,得益于与国内AI芯片的改进互操作性以及全球供应商可能受限的供应。我们更新了Hygon的预测,反映了这一点,将2027/2028每股收益(EPS)上调至3.6/6.3元人民币,将目标股价上调至45 0元人民币。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)