报告摘要
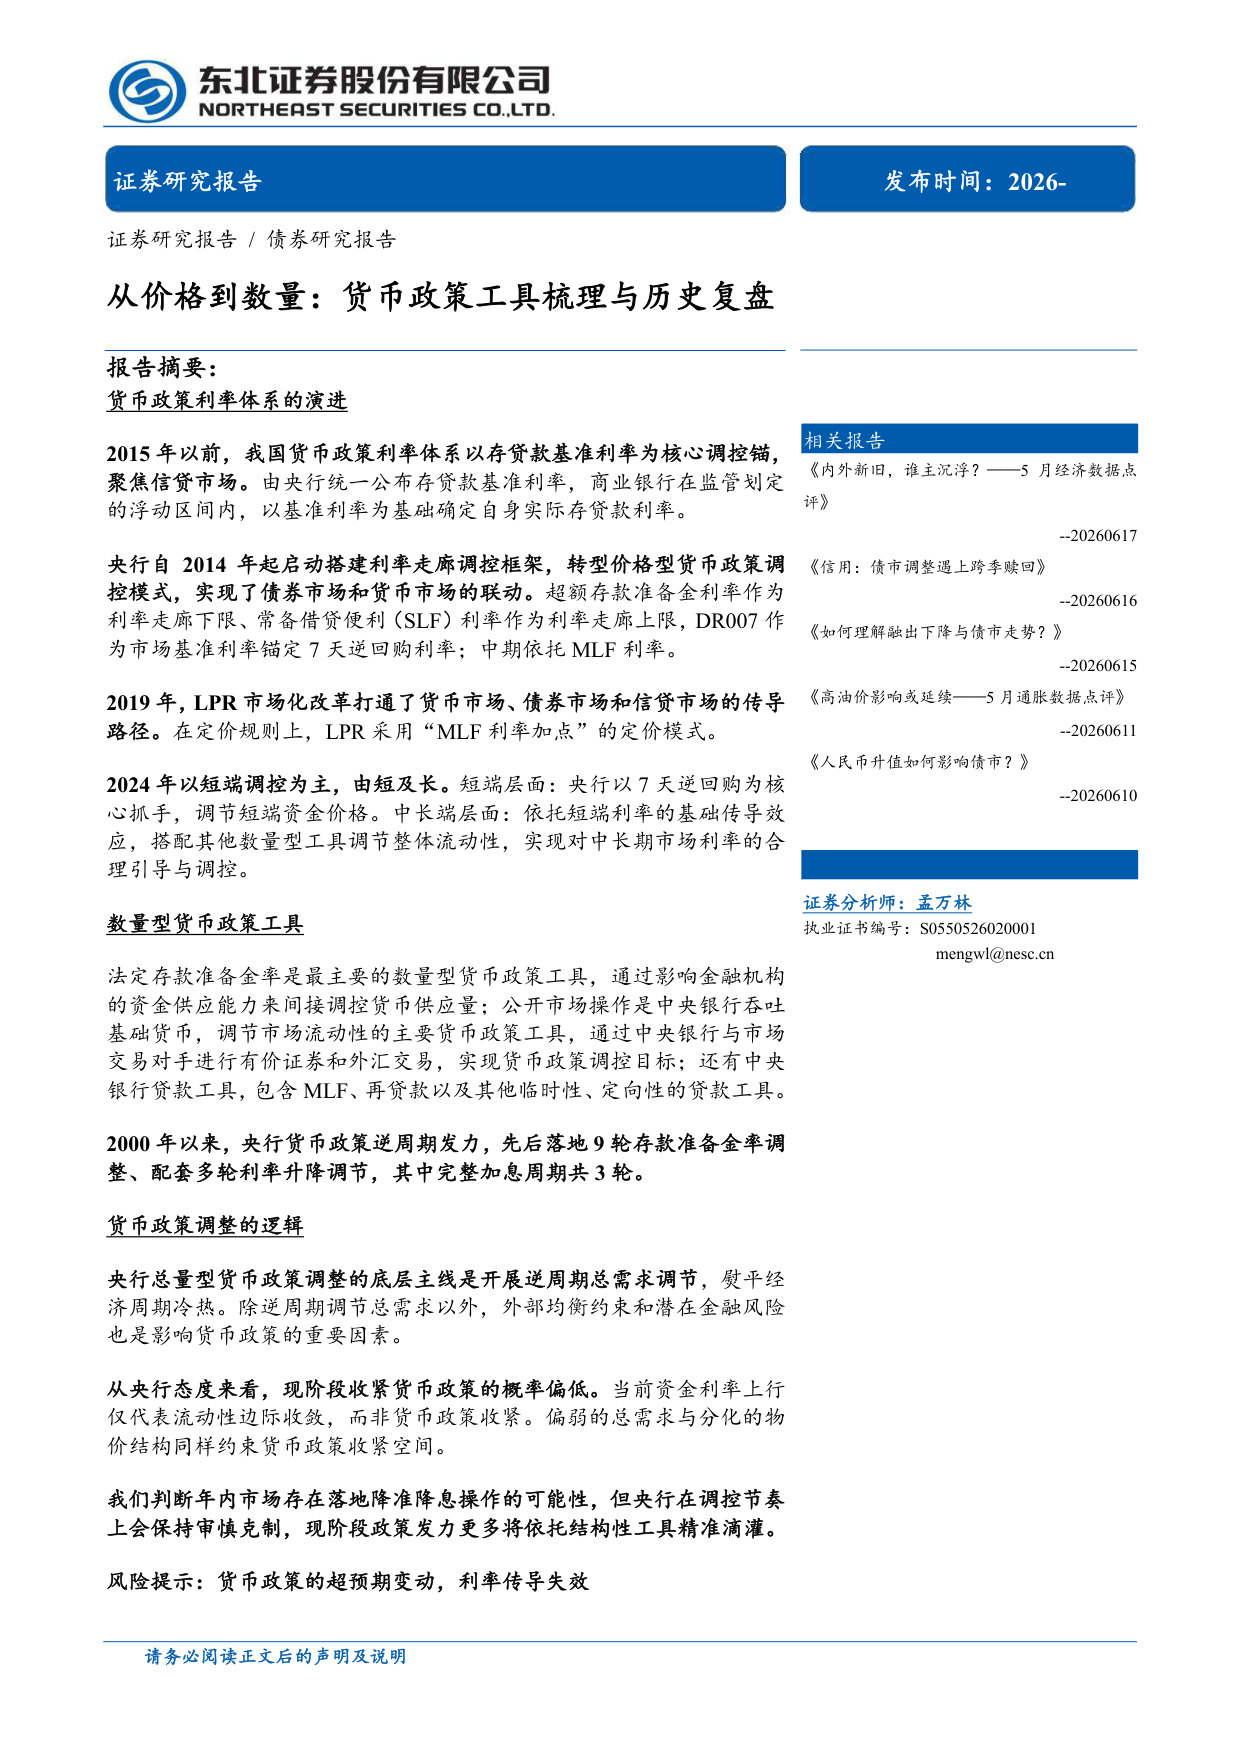
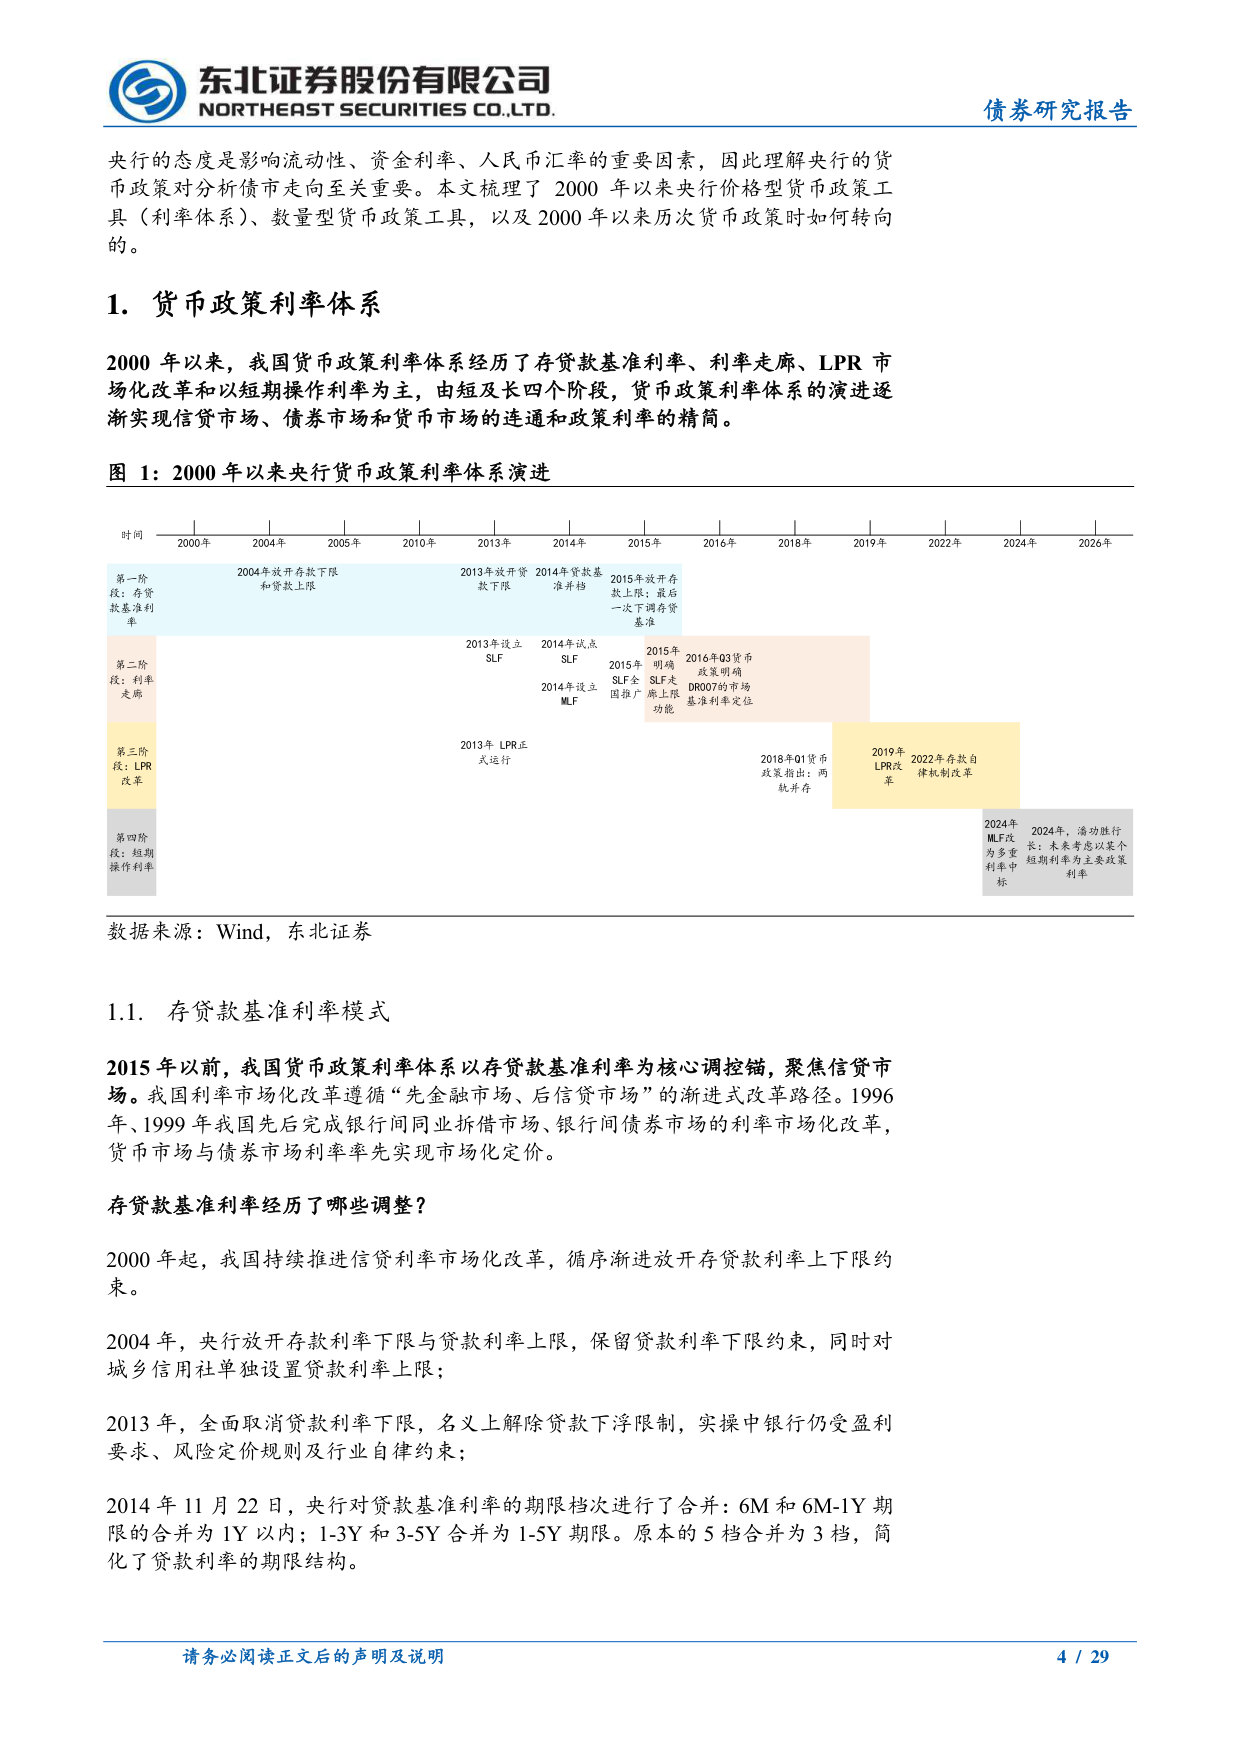
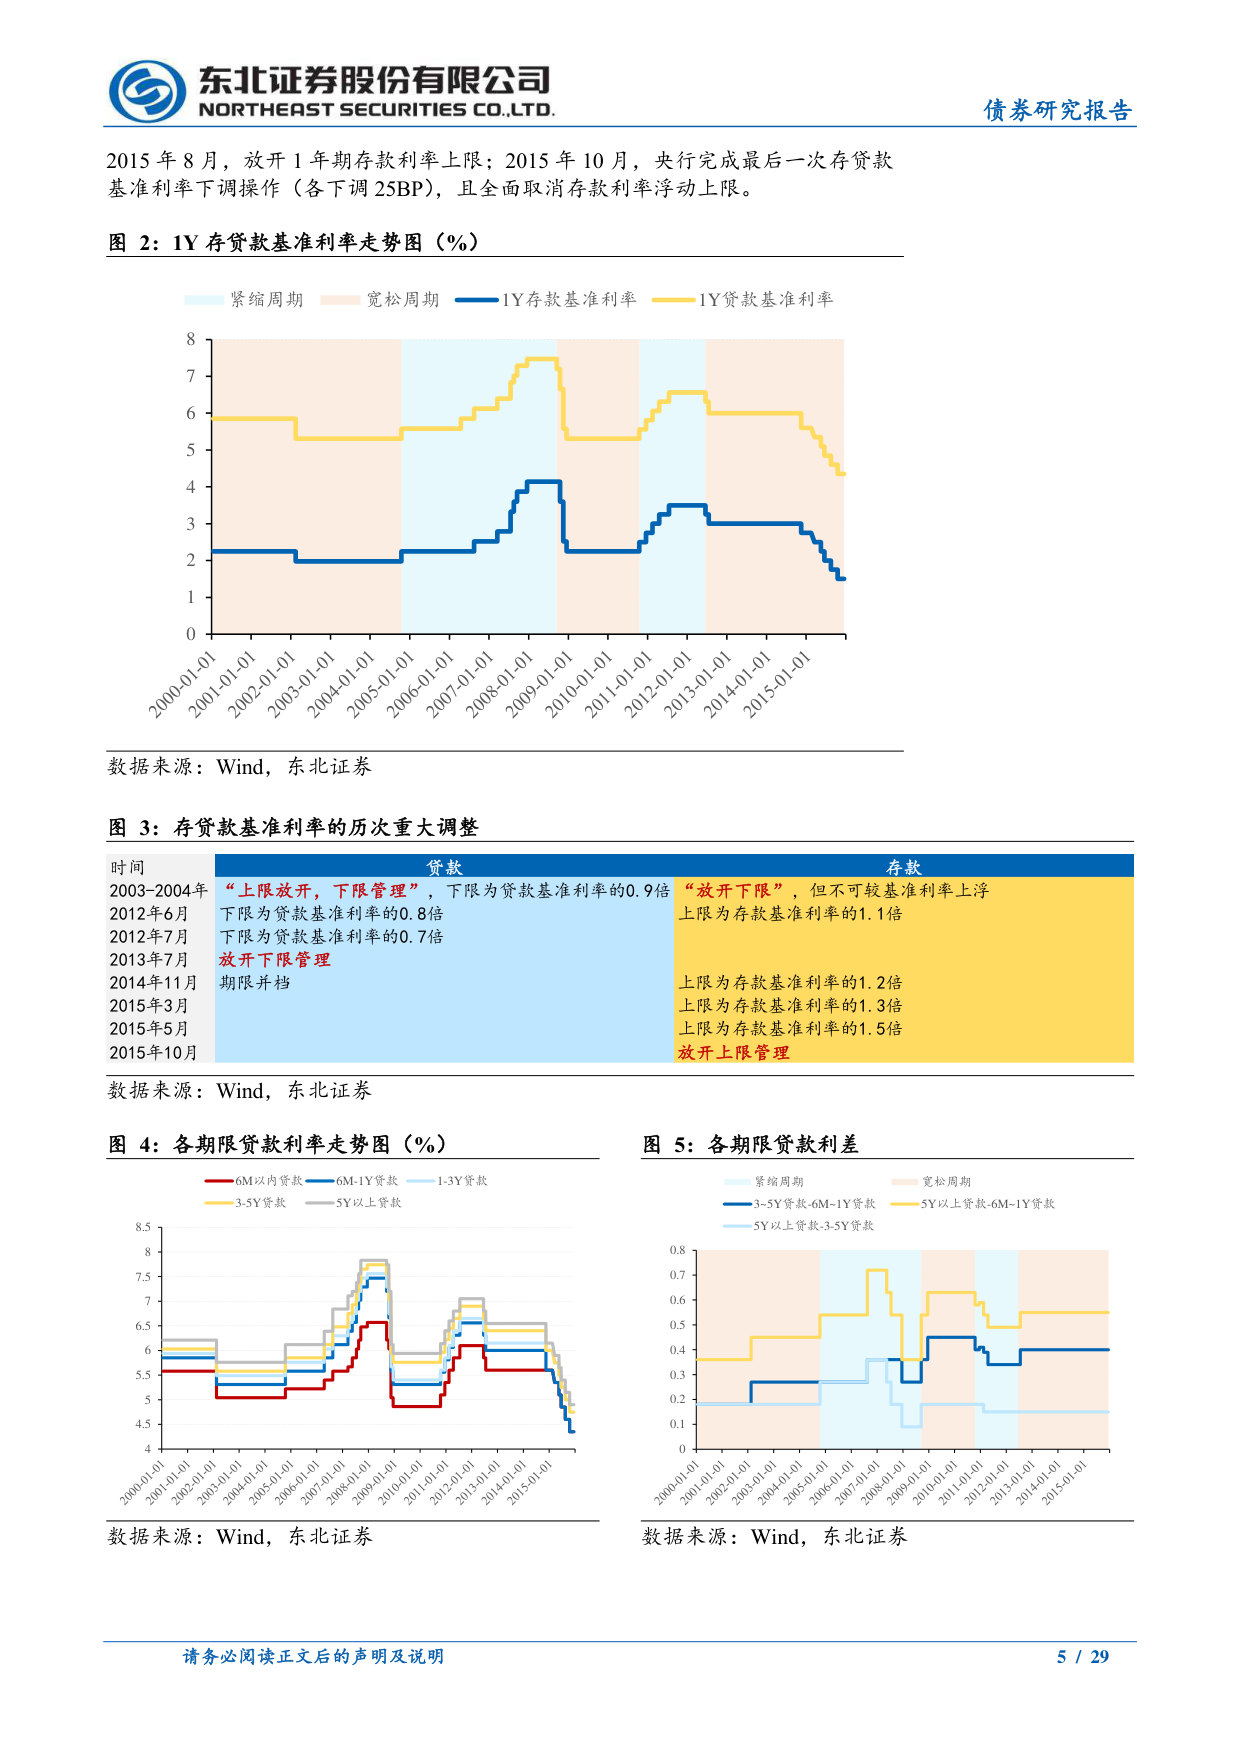
货币政策利率体系的演进2015年以前,我国货币政策利率体系以存贷款基准利率为核心调控锚,聚焦信贷市场。由央行统一公布存贷款基准利率,商业银行在监管划定的浮动区间内,以基准利率为基础确定自身实际存贷款利率。央行自2014年起启动搭建利率走廊调控框架,转型价格型货币政策调控模式,实现了债券市场和货币市场的联动。超额存款准备金利率作为利率走廊下限、常备借贷便利(SLF)利率作为利率走廊上限,DR007作为市场基准利率锚定7天逆回购利率;中期依托MLF 利率。 2019年,LPR 市场化改革打通了货币市场、债券市场和信贷市场的传导路径。在定价规则上,LPR 采用“MLF 利率加点”的定价模式。 2024年以短端调控为主,由短及长。短端层面:央行以7天逆回购为核心抓手,调节短端资金价格。中长端层面:依托短端利率的基础传导效应,搭配其他数量型工具调节整体流动性,实现对中长期市场利率的合理引导与调控。数量型货币政策工具法定存款准备金率是最主要的数量型货币政策工具,通过影响金融机构的资金供应能力来间接调控货币供应量;公开市场操作是中央银行吞吐基础货币,调节市场流动性的主要货币政策工具,通过中央银行与市场交易对手进行有价证券和外汇交易,实现货币政策调控目标;还有中央银行贷款工具,包含MLF、再贷款以及其他临时性、定向性的贷款工具。 2000年以来,央行货币政策逆周期发力,先后落地9轮存款准备金率调整、配套多轮利率升降调节,其中完整加息周期共3轮。货币政策调整的逻辑央行总量型货币政策调整的底层主线是开展逆周期总需求调节,熨平经济周期冷热。除逆周期调节总需求以外,外部均衡约束和潜在金融风险也是影响货币政策的重要因素。从央行态度来看,现阶段收紧货币政策的概率偏低。当前资金利率上行仅代表流动性边际收敛,而非货币政策收紧。偏弱的总需求与分化的物价结构同样约束货币政策收紧空间。我们判断年内市场存在落地降准降息操作的可能性,但央行在调控节奏上会保持审慎克制,现阶段政策发力更多将依托结构性工具精准滴灌。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)