报告摘要
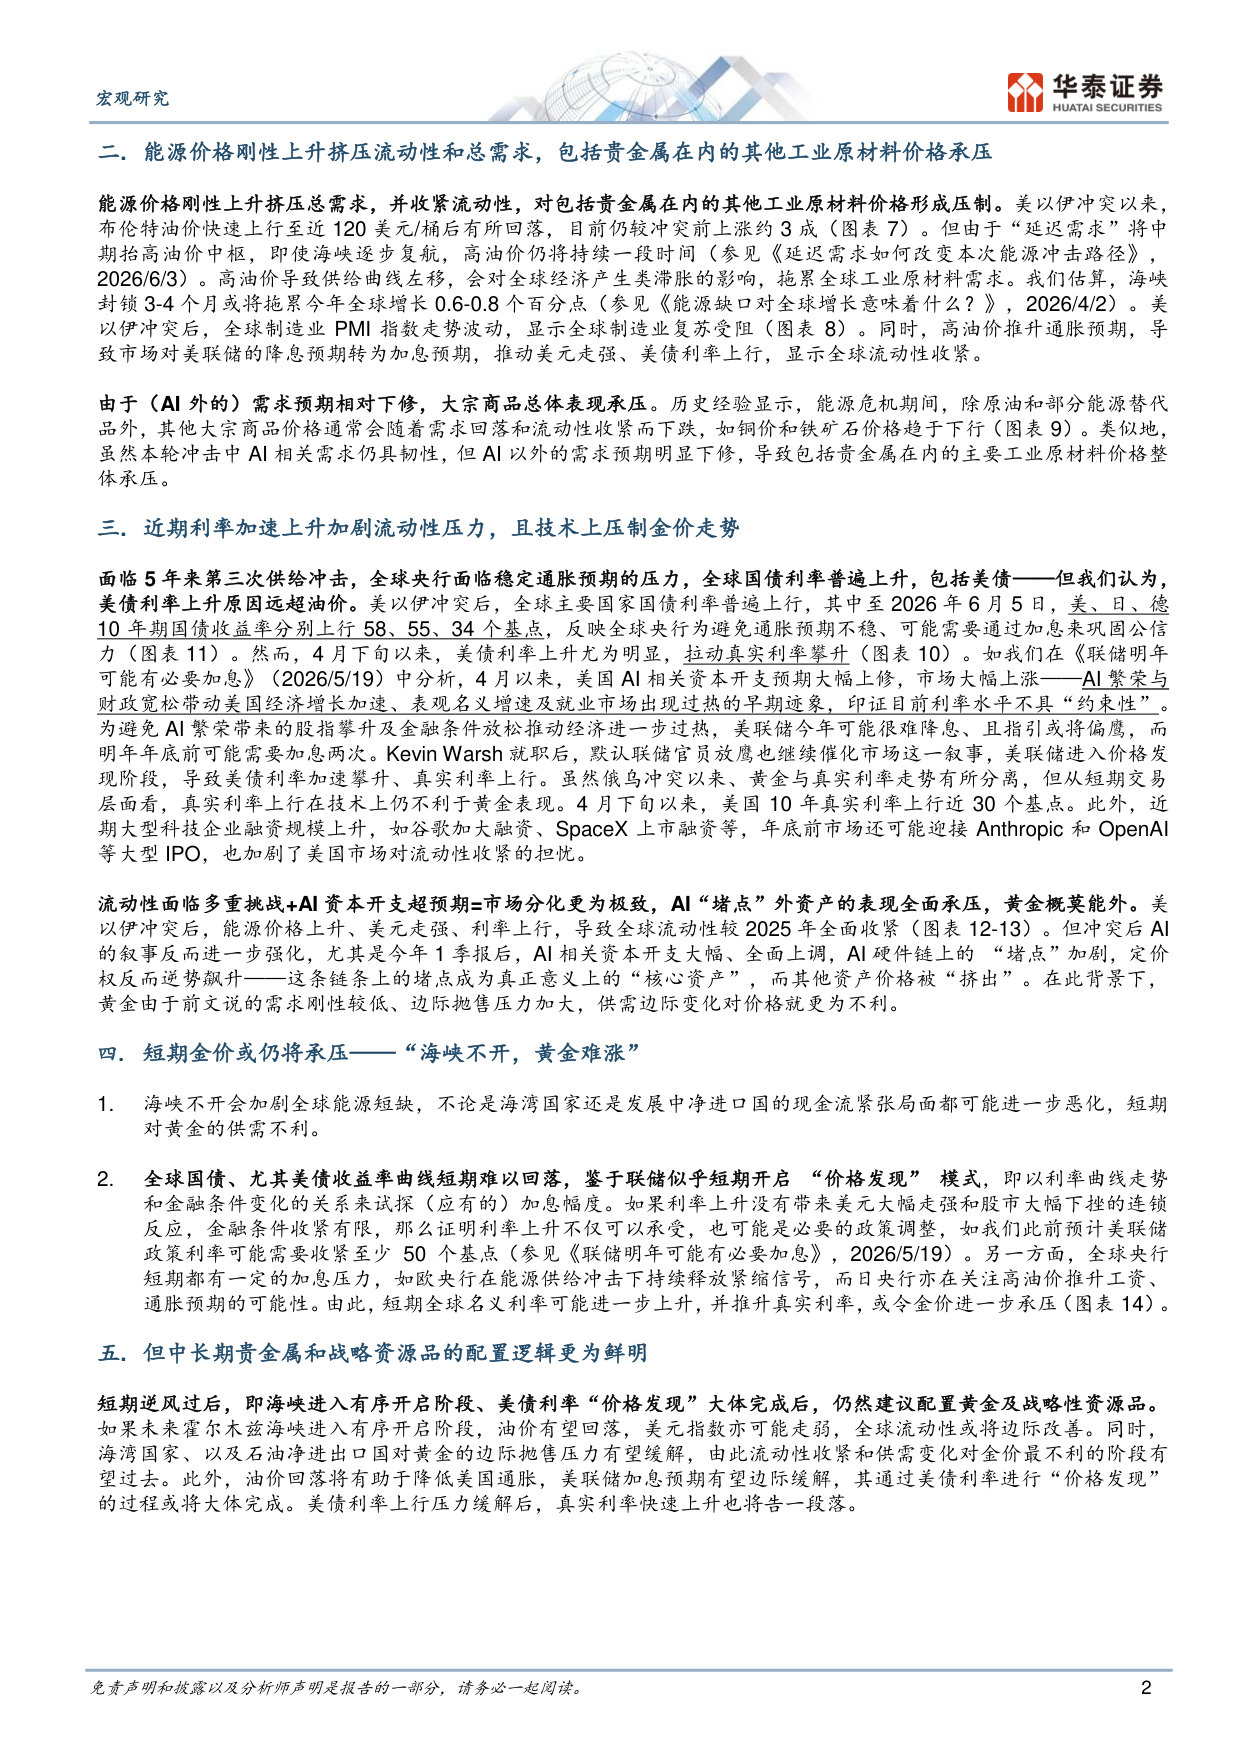
二. 能源价格刚性上升挤压流动性和总需求,包括贵金属在内的其他工业原材料价格承压能源价格刚性上升挤压总需求,并收紧流动性,对包括贵金属在内的其他工业原材料价格形成压制。美以伊冲突以来,布伦特油价快速上行至近120美元/桶后有所回落,目前仍较冲突前上涨约3成(图表7)。但由于“延迟需求”将中期抬高油价中枢,即使海峡逐步复航,高油价仍将持续一段时间(参见《延迟需求如何改变本次能源冲击路径》, 2026/6/3)。高油价导致供给曲线左移,会对全球经济产生类滞胀的影响,拖累全球工业原材料需求。我们估算,海峡封锁3-4个月或将拖累今年全球增长0.6-0.8个百分点(参见《能源缺口对全球增长意味着什么?》,2026/4/2)。美以伊冲突后,全球制造业PMI 指数走势波动,显示全球制造业复苏受阻(图表8)。同时,高油价推升通胀预期,导致市场对美联储的降息预期转为加息预期,推动美元走强、美债利率上行,显示全球流动性收紧。
由于(AI 外的)需求预期相对下修,大宗商品总体表现承压。历史经验显示,能源危机期间,除原油和部分能源替代品外,其他大宗商品价格通常会随着需求回落和流动性收紧而下跌,如铜价和铁矿石价格趋于下行(图表9)。类似地,虽然本轮冲击中AI 相关需求仍具韧性,但AI 以外的需求预期明显下修,导致包括贵金属在内的主要工业原材料价格整体承压。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)