报告摘要
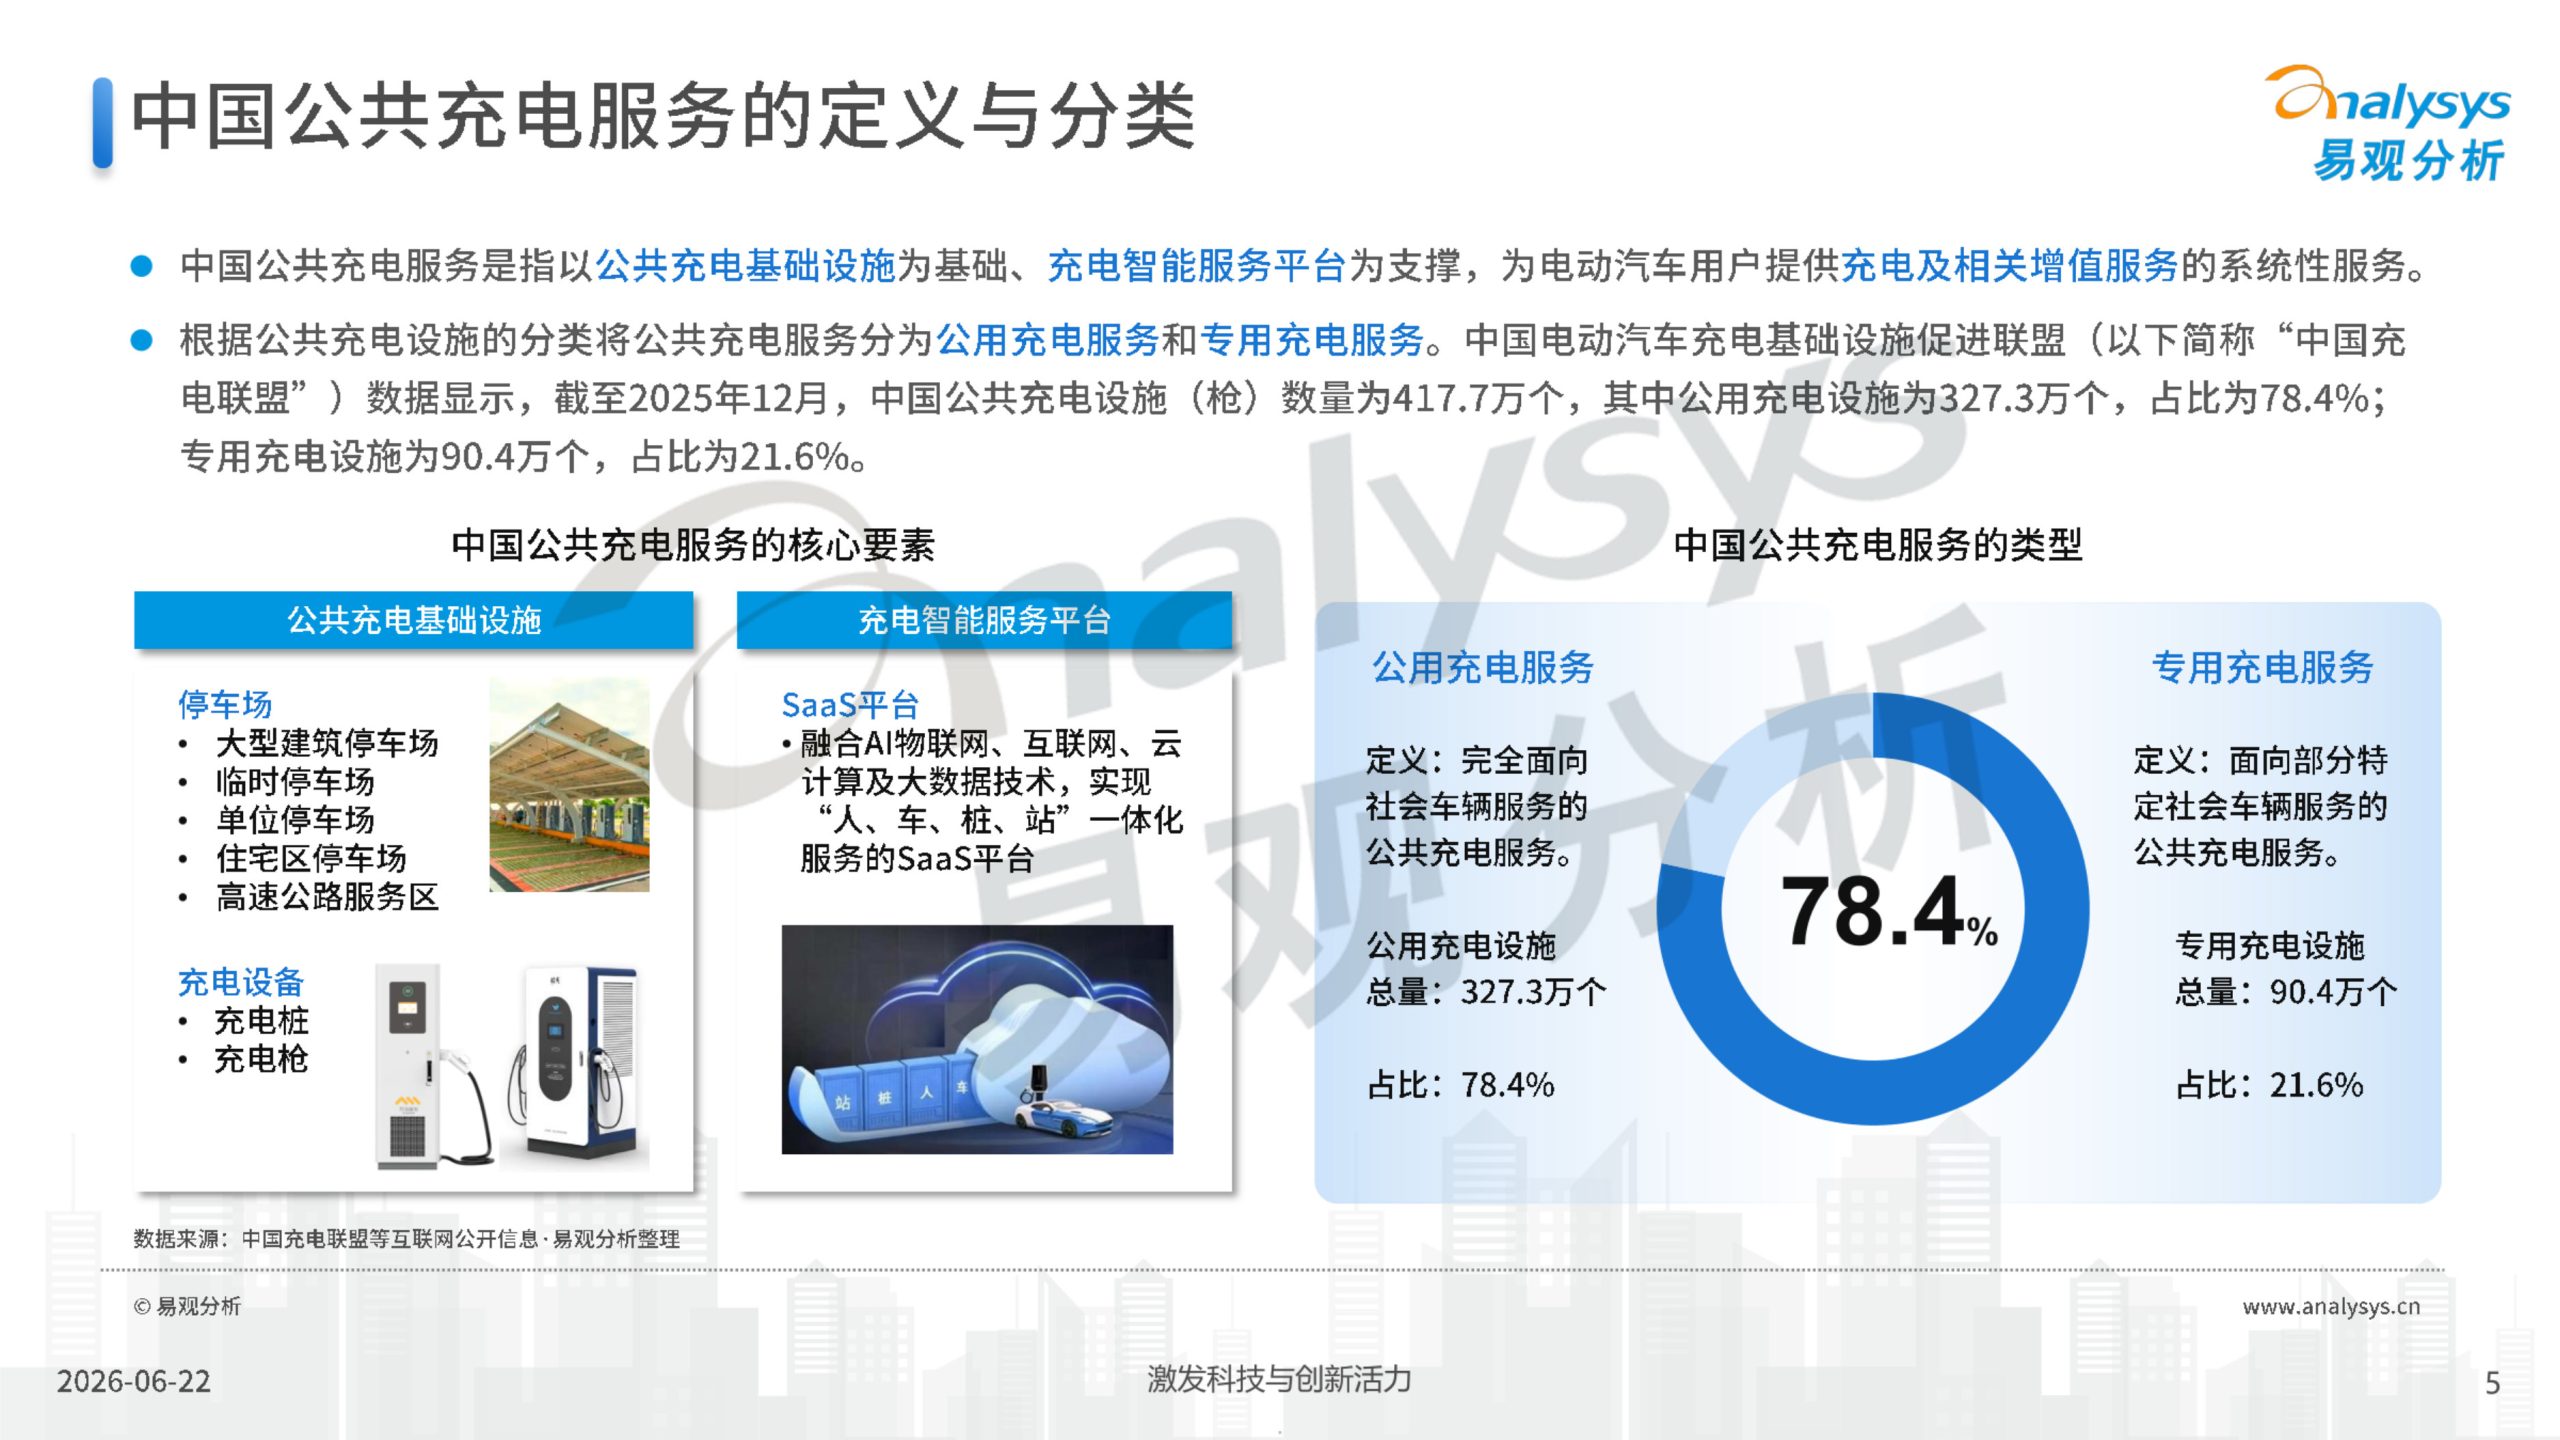
●中国公共充电服务是指以公共充电基础设施为基础、充电智能服务平台为支撑,为电动汽车用户提供充电及相关增值服务的系统性服务。
●根据公共充电设施的分类将公共充电服务分为公用充电服务和专用充电服务。中国电动汽车充电基础设施促进联盟(以下简称“中国充电联盟”)数据显示,截至2025年12月,中国公共充电设施(枪)数量为417.7万个,其中公用充电设施为327.3万个,占比为78.4%;
●中国公共充电服务目前已成为交通基础设施的标配板块,依托运营商为车主提供服务,兼具民生保障、能源调配与商业运营多重价值。
●中国公共充电服务运营商主要分为三大类:以国家电网、南方电网、中石油、中石化为代表的国央企运营商,以主机厂为代表的车企系运营商,以及第三方运营商。其中第三方运营商又包括两类:以自建充电桩并运营的重资产型运营商,和通过SaaS平台聚合大量充电桩资源,提供流量、支付、运维等技术服务的轻资产型运营商。
● 易观分析选取全国公用充电枪数量超过10万个的运营商,就公用充电枪单枪日均充电车辆数指标来看,滴滴充电、特来电和云快充处于领先地位。滴滴充电单枪日均充电车辆数为7.7辆,排在首位;其次为特来电和星星充电,公用充电枪单枪日均充电车辆数均为3.0辆。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)