报告摘要
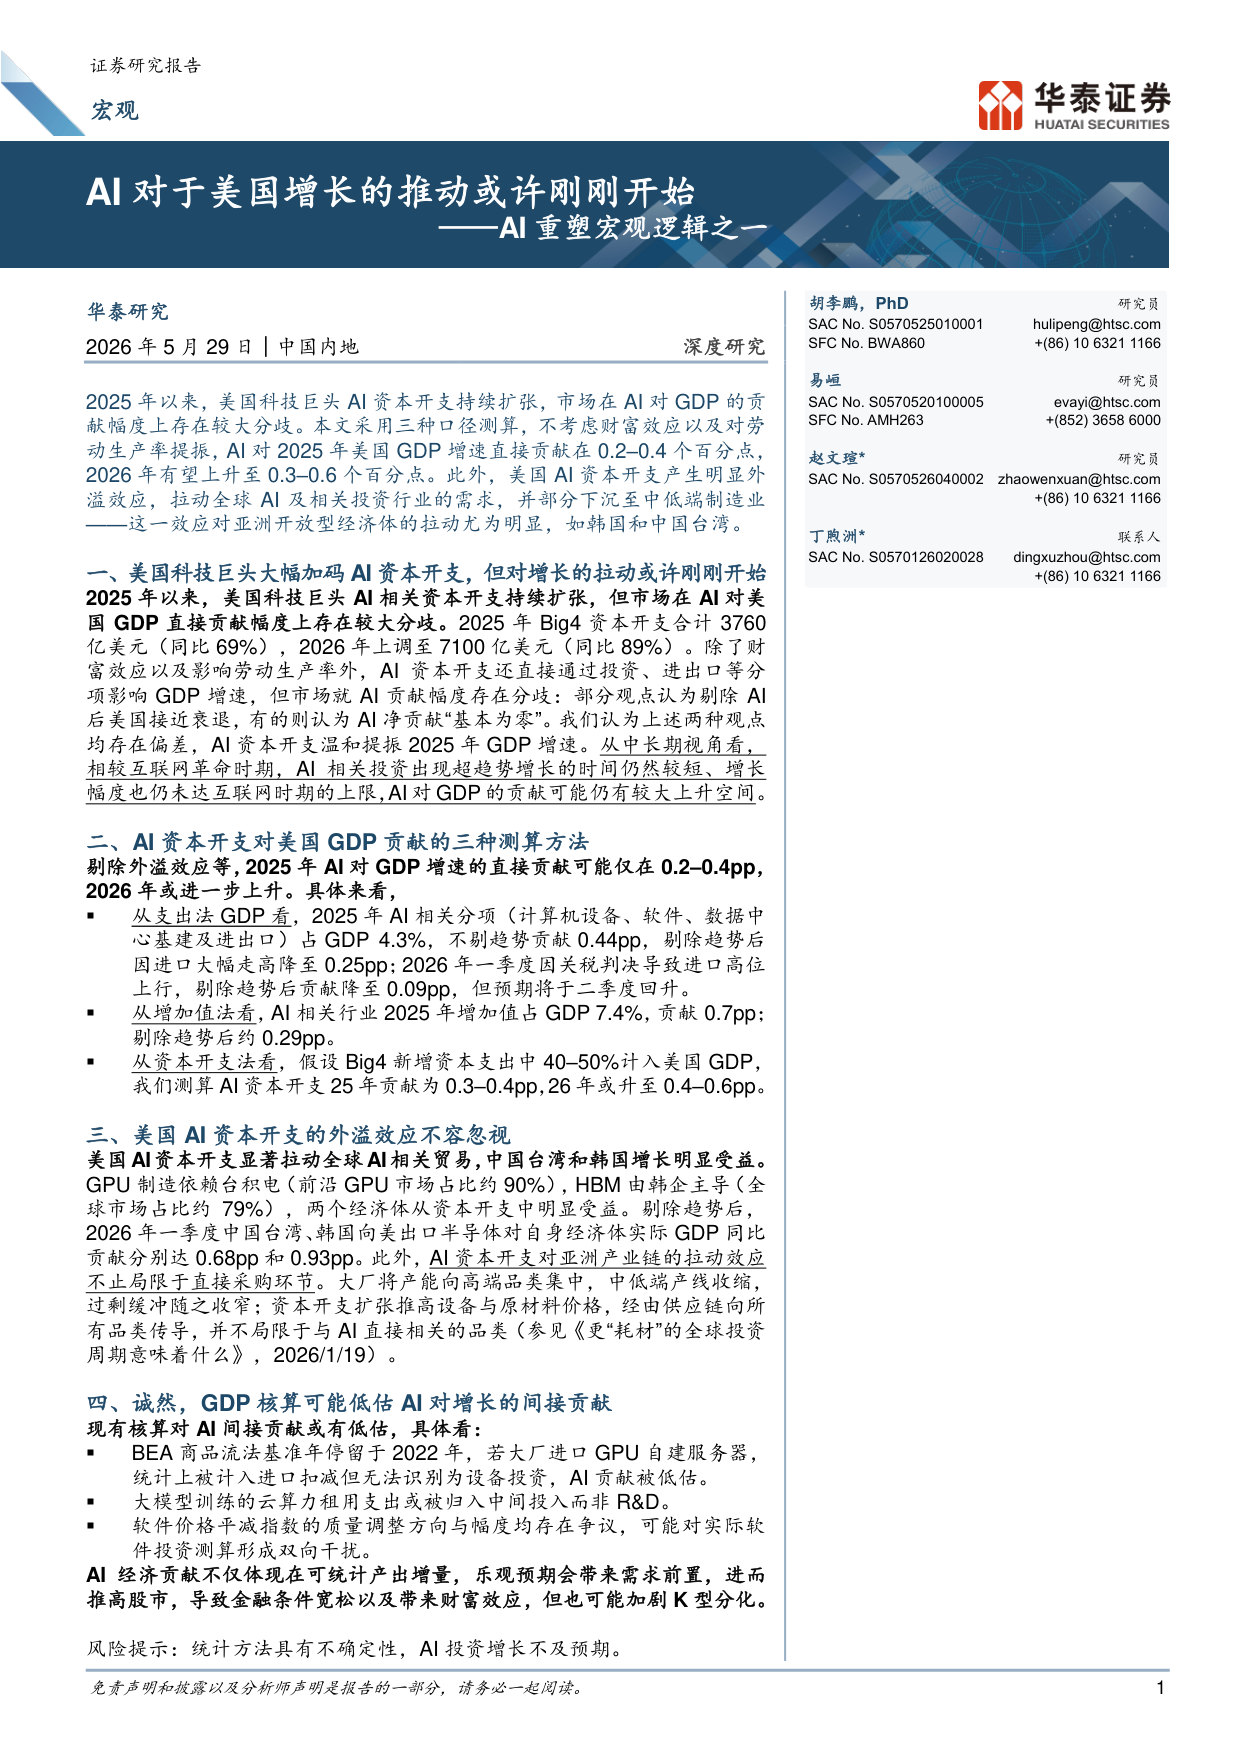
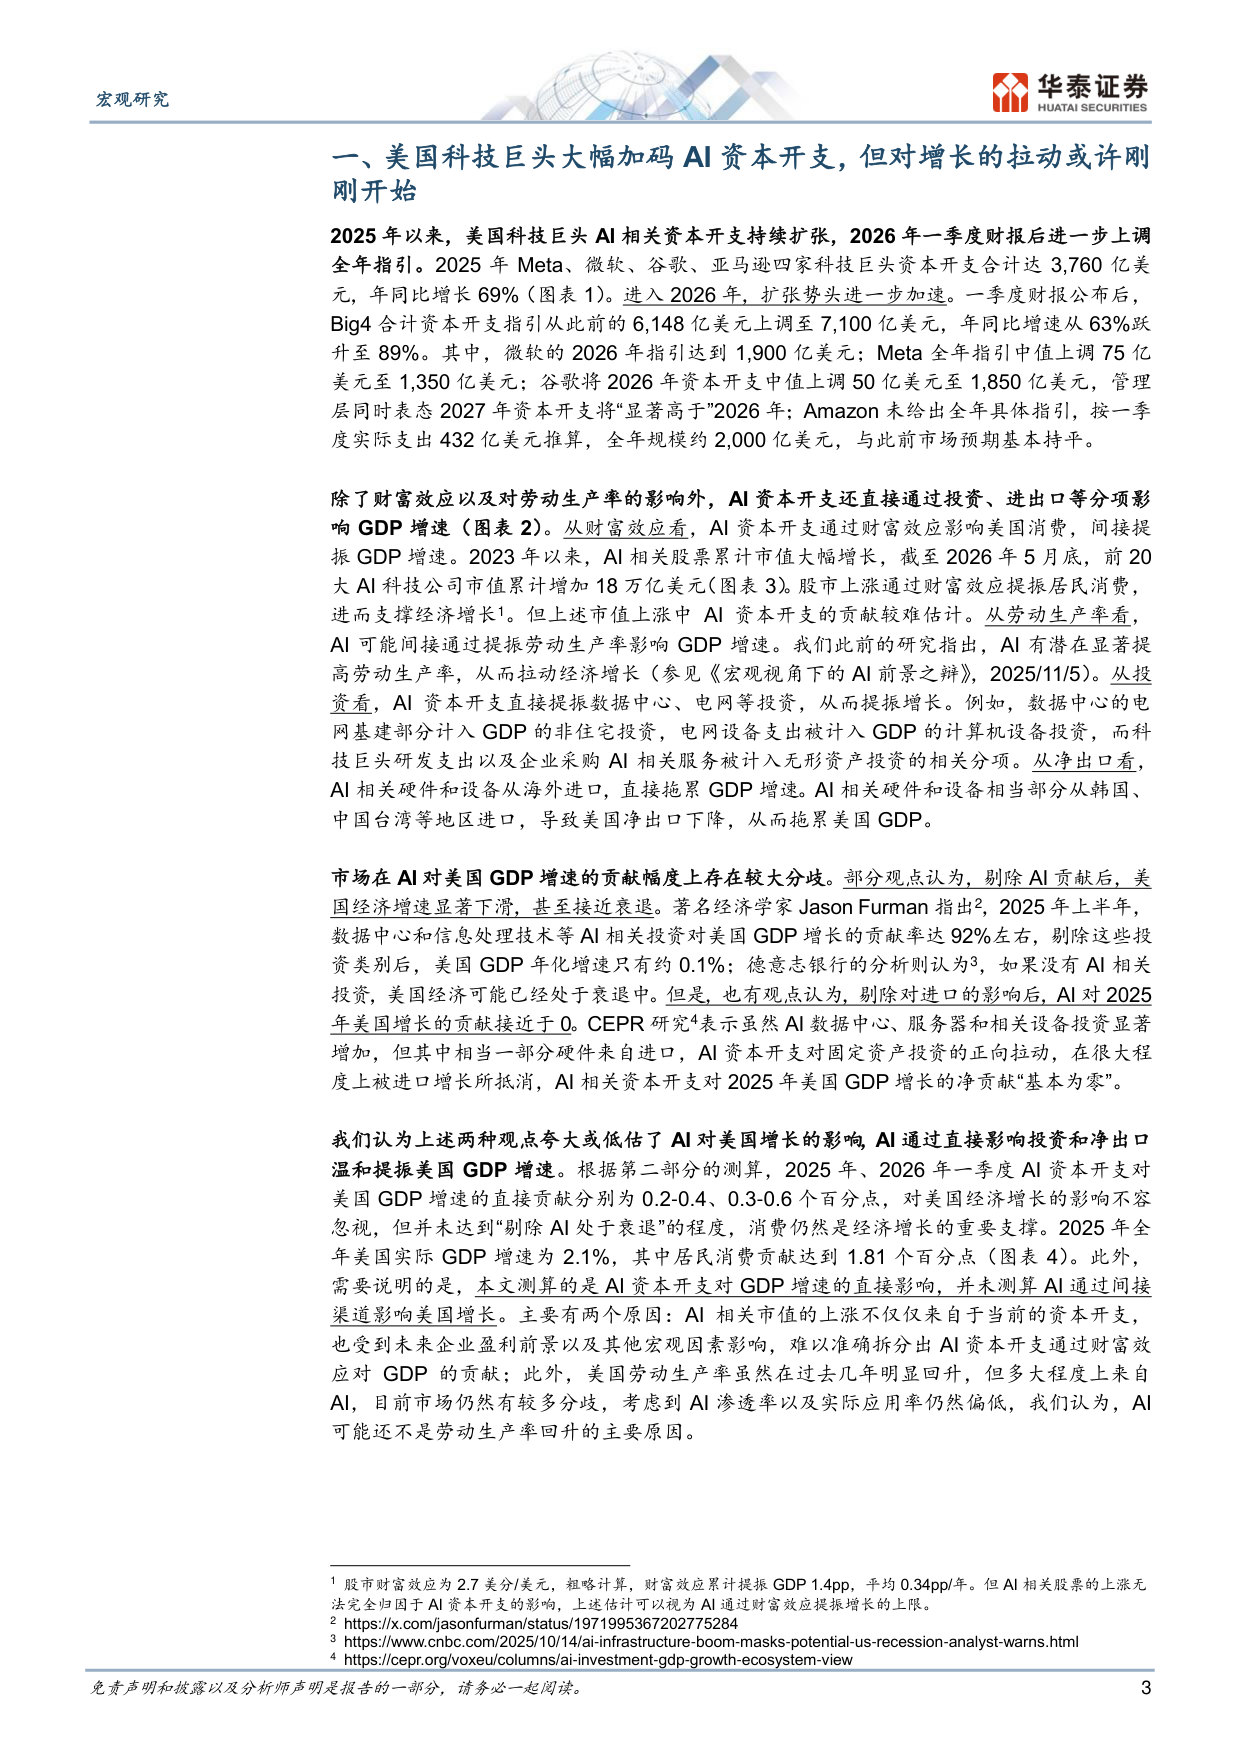
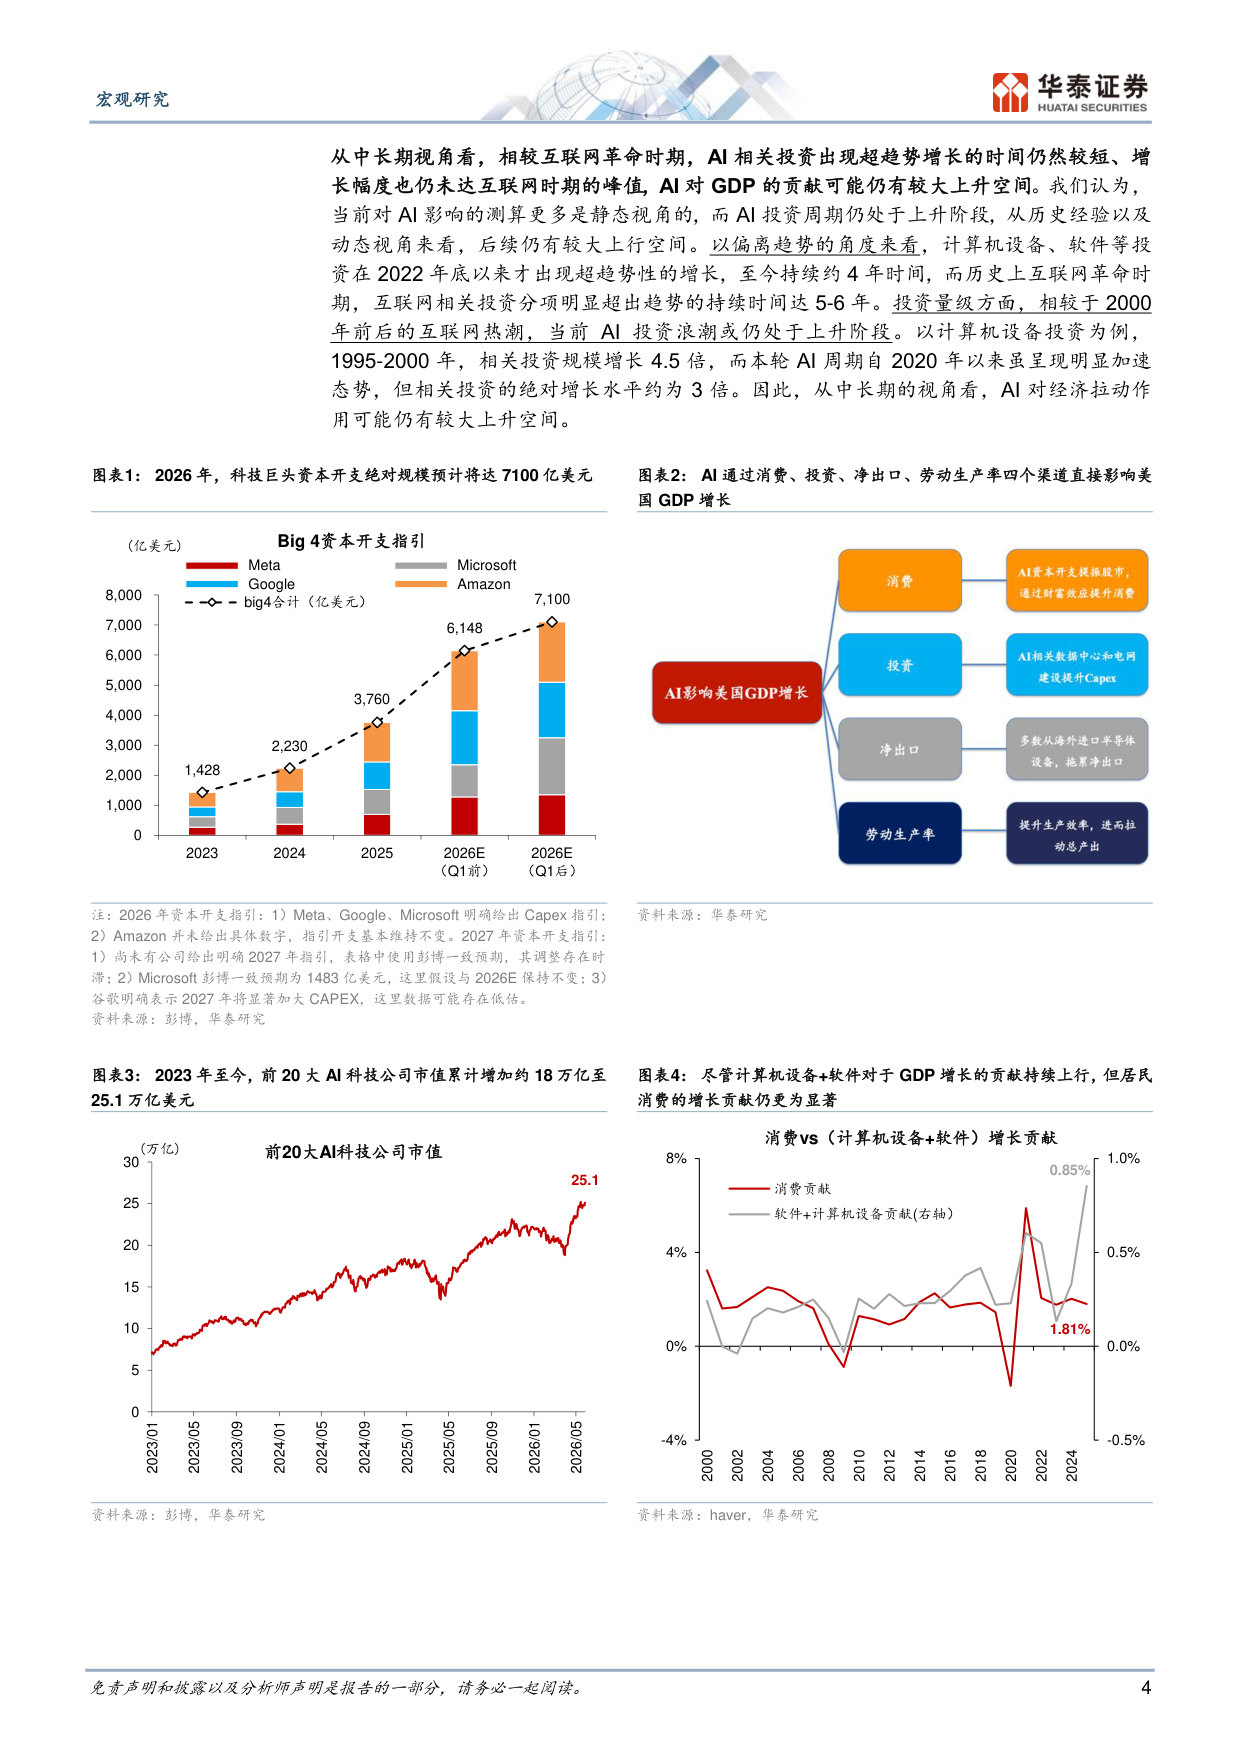
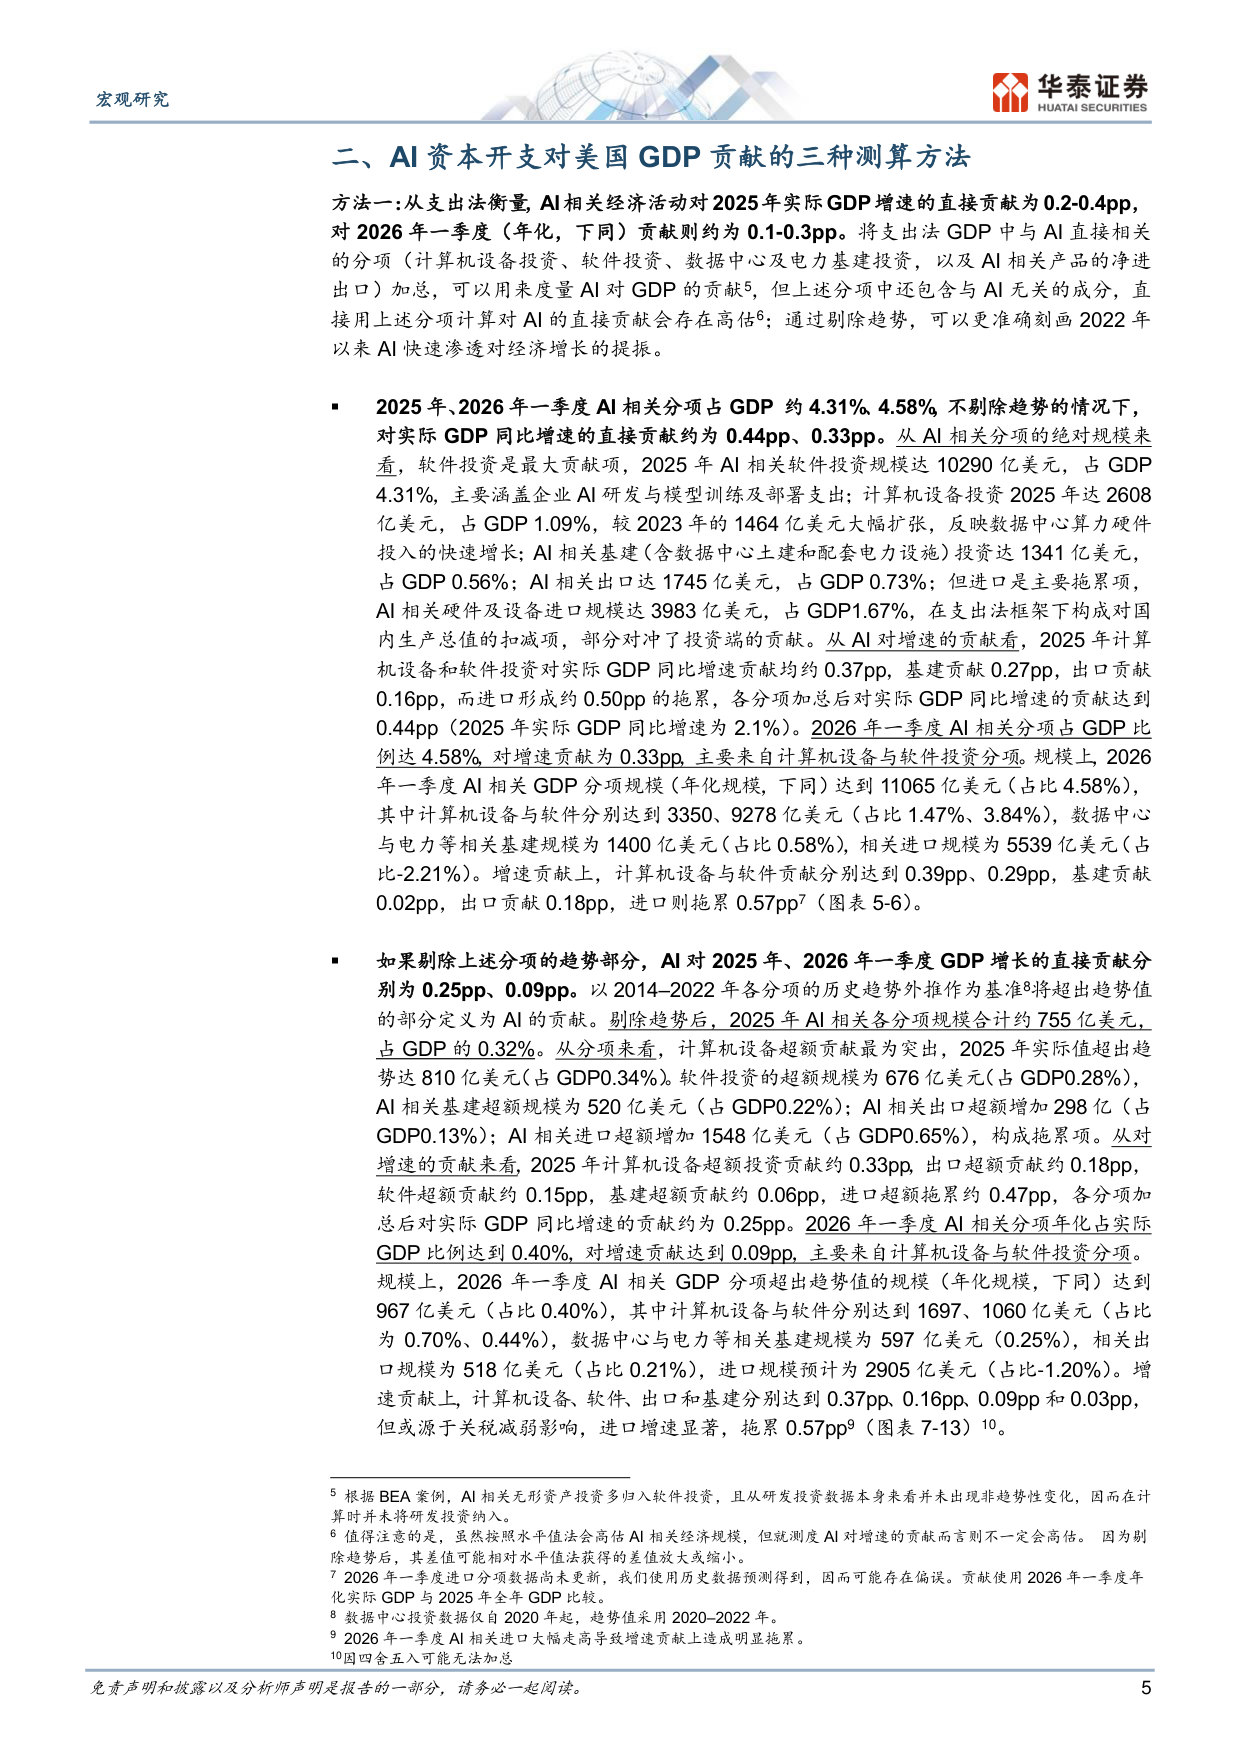
2025年以来,美国科技巨头AI 资本开支持续扩张,市场在AI 对GDP 的贡献幅度上存在较大分歧。本文采用三种口径测算,不考虑财富效应以及对劳动生产率提振,AI 对2025年美国GDP 增速直接贡献在0.2–0.4个百分点, 2026年有望上升至0.3–0.6个百分点。此外,美国AI 资本开支产生明显外溢效应,拉动全球AI 及相关投资行业的需求,并部分下沉至中低端制造业 ——这一效应对亚洲开放型经济体的拉动尤为明显,如韩国和中国台湾。
从支出法GDP 看,2025年AI 相关分项(计算机设备、软件、数据中心基建及进出口)占GDP 4.3%,不剔趋势贡献0.44pp,剔除趋势后因进口大幅走高降至0.25pp;2026年一季度因关税判决导致进口高位上行,剔除趋势后贡献降至0.09pp,但预期将于二季度回升。
美国AI资本开支显著拉动全球AI相关贸易,中国台湾和韩国增长明显受益。 GPU 制造依赖台积电(前沿GPU 市场占比约90%),HBM 由韩企主导(全球市场占比约79%),两个经济体从资本开支中明显受益。剔除趋势后, 2026年一季度中国台湾、韩国向美出口半导体对自身经济体实际GDP 同比贡献分别达0.68pp 和0.93pp。此外,AI 资本开支对亚洲产业链的拉动效应不止局限于直接采购环节。大厂将产能向高端品类集中,中低端产线收缩,过剩缓冲随之收窄;资本开支扩张推高设备与原材料价格,经由供应链向所有品类传导,并不局限于与AI 直接相关的品类(参见《更“耗材”的全球投资周期意味着什么》,2026/1/19)。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)