报告摘要
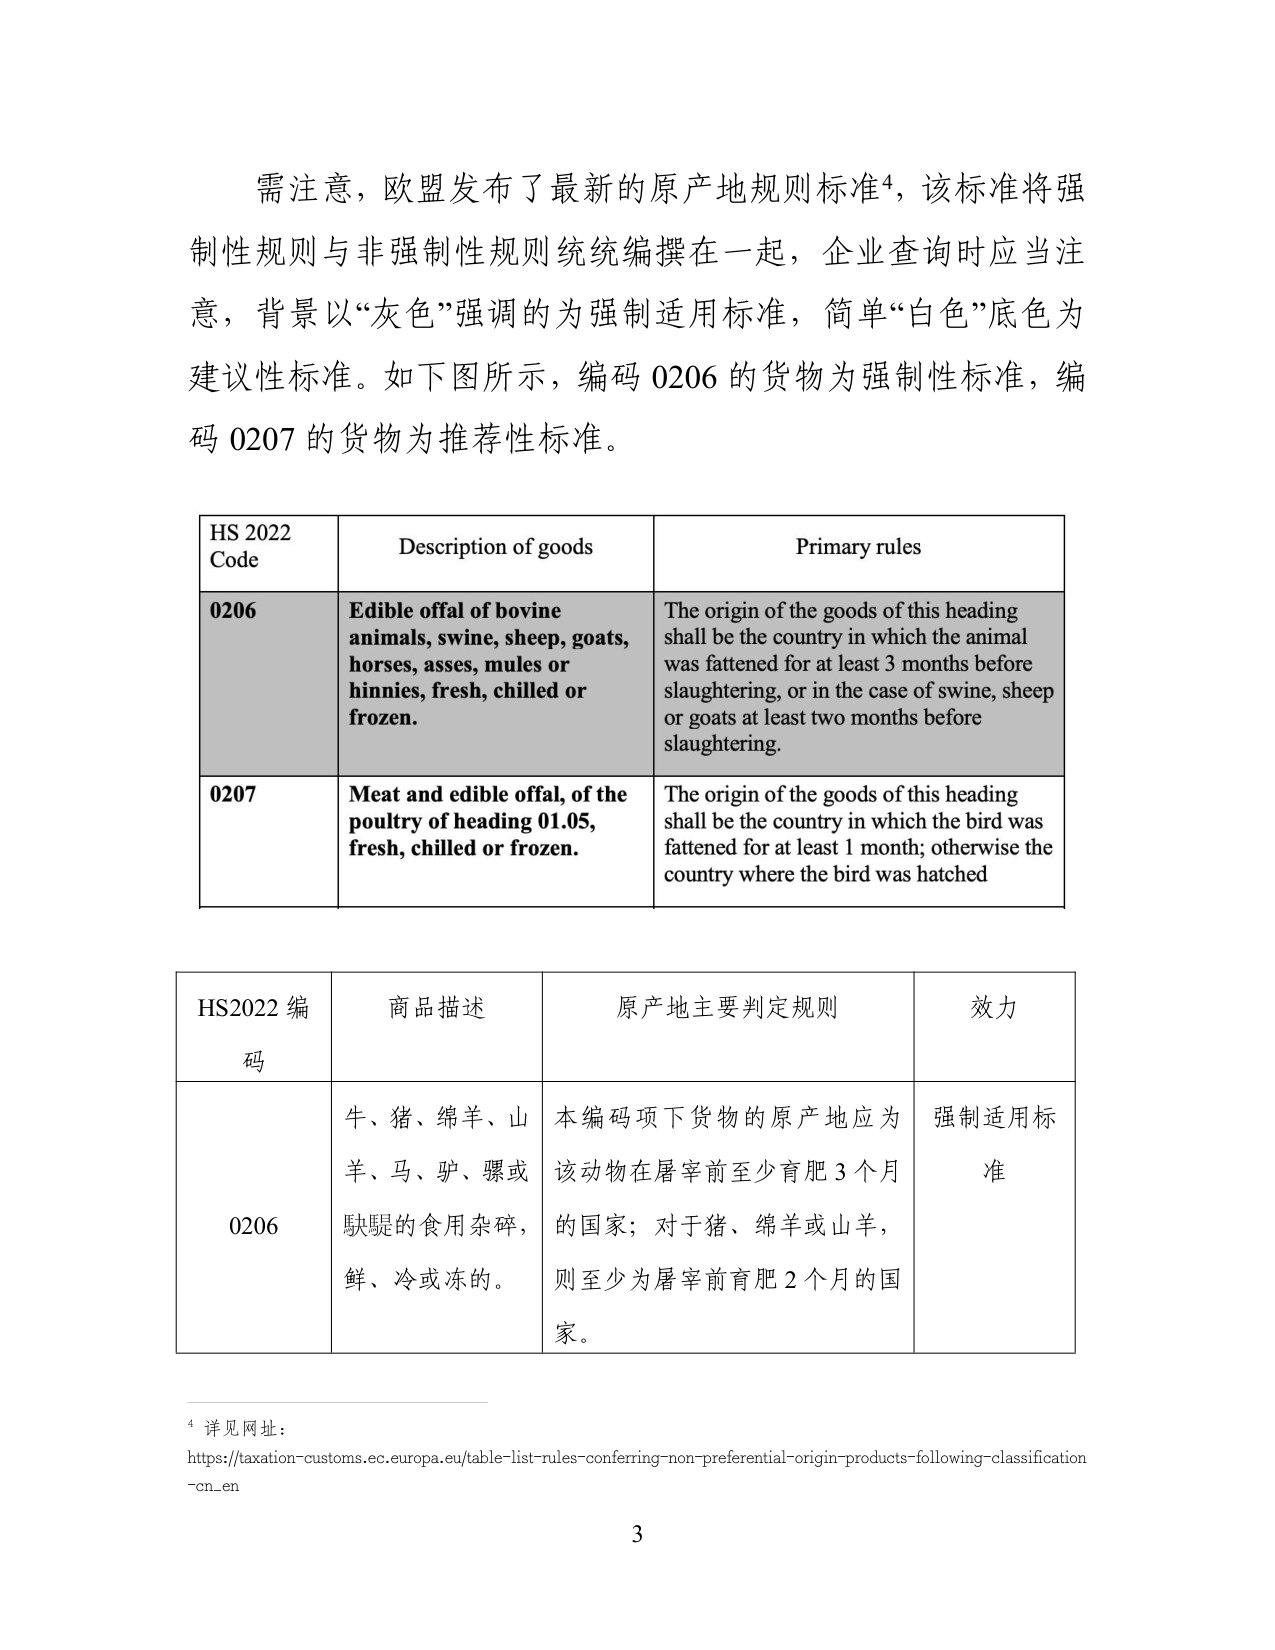
根据《欧盟海关法典》“生产涉及一个以上国家或地区的货物,应被视为原产于该等货物接受最后一道实质性且经济上合理的加工或处理工序的国家或地区——该工序须在为此配备相应设施的企业中完成,并导致新货物的制成或代表制造过程中关于转变需满足的方式,又分为两大类。一方面,对于各成员国已经协商一致的产品目录,在《欧盟海关法典授权条例》 附件22-013明确列出了适用具体规则的货物。另一方面,对于各成员国尚未协商一致的,欧盟委员会虽网站发布建议性指引,但执法尺度仍依仗于执法机关个案分析。
关于实质性转变规则,在《欧盟海关法典授权条例》附件22-015明确列出了适用具体规则的货物。举例而言,在第八十五章“电机、电气设备及其零件;录音机及放声机、电视图像、声音的录制和重放设备及其零件、附件”6中,该附件规则适用于ex8501、8527、8528、8535等税号,以及该章节中明确列出的所有其他税目。对于归入第85章但未明确列出的其他产品 (如8502、8503、8504等税号),附件22-01规则不适用。
附件22-01的每一章中,会首先列明基础规则(Primary Rule)。基本规则分为两类,一种是指定国家的基本规则,即直接指明原产国的规则;另一种是赋予最后生产国原产资格的基本规则,即只要在该国满足基本规则中规定的标准即可。
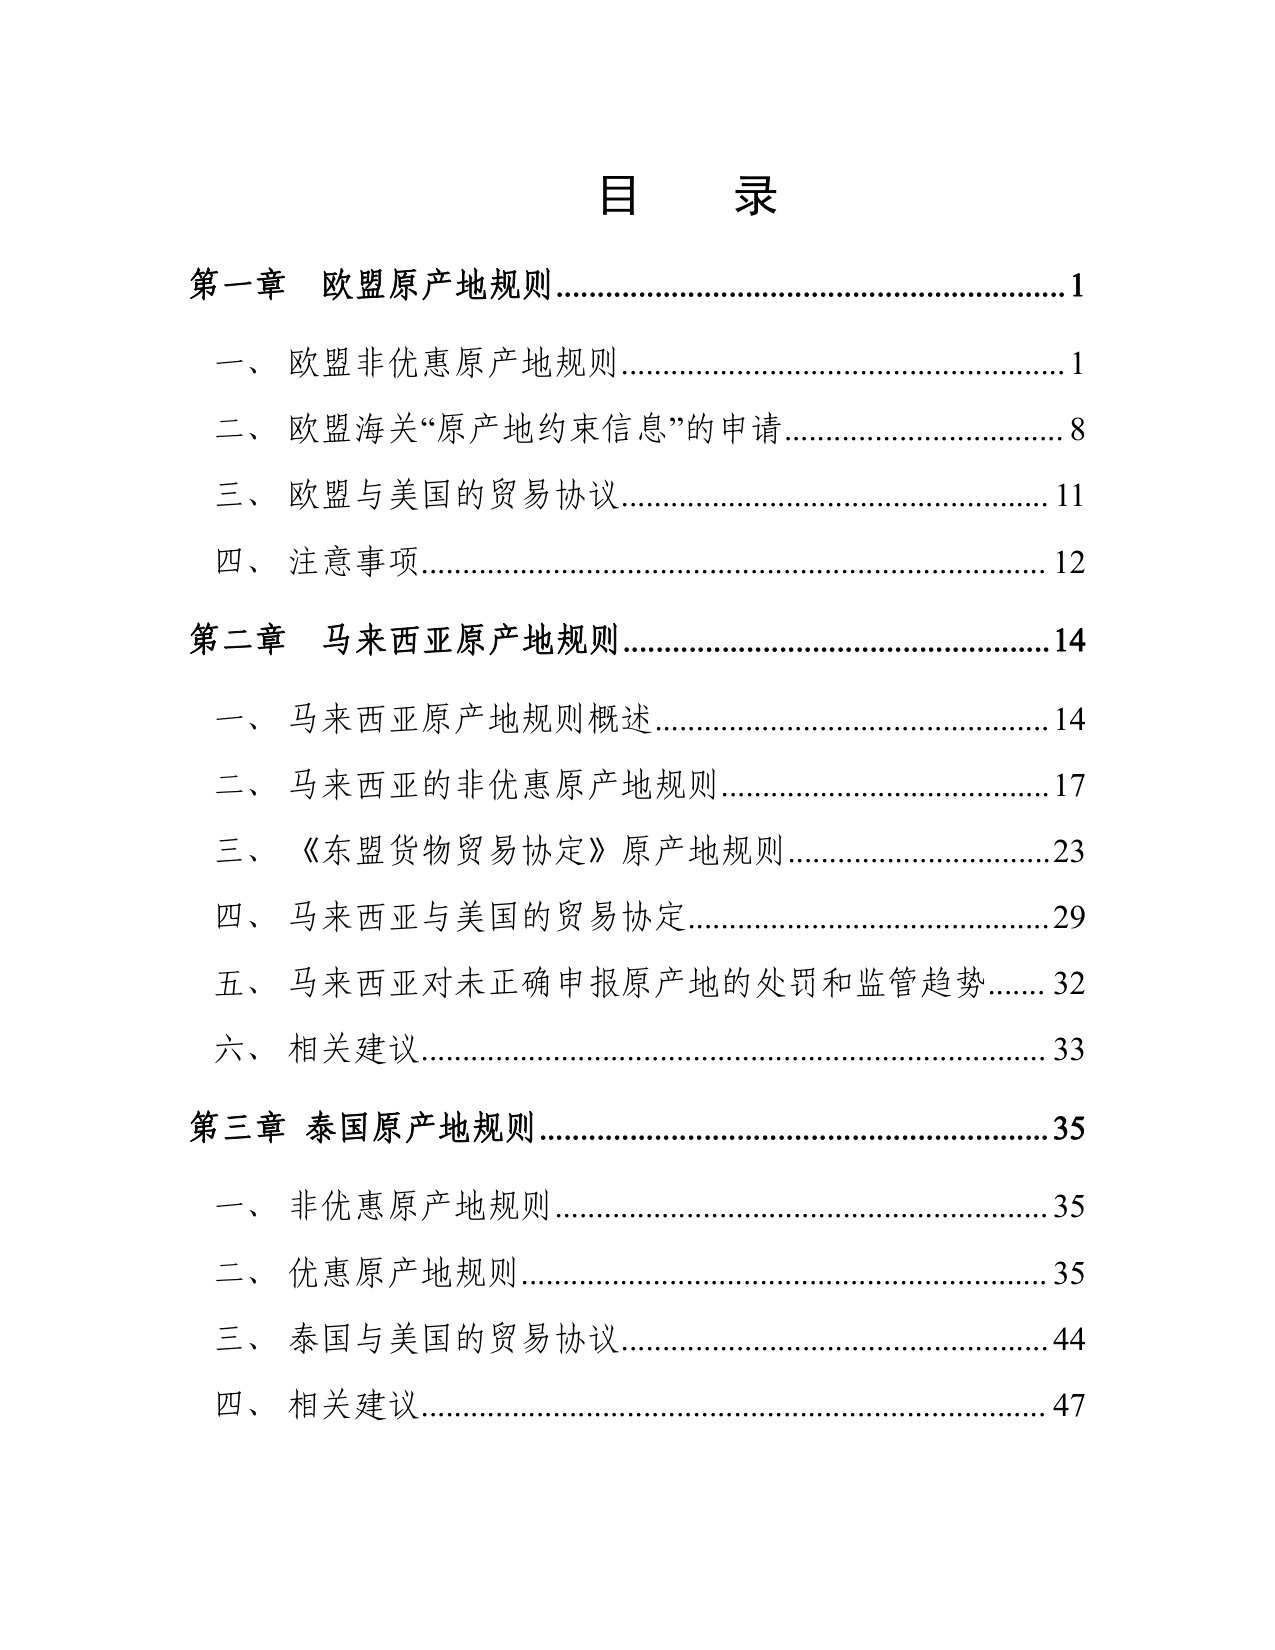
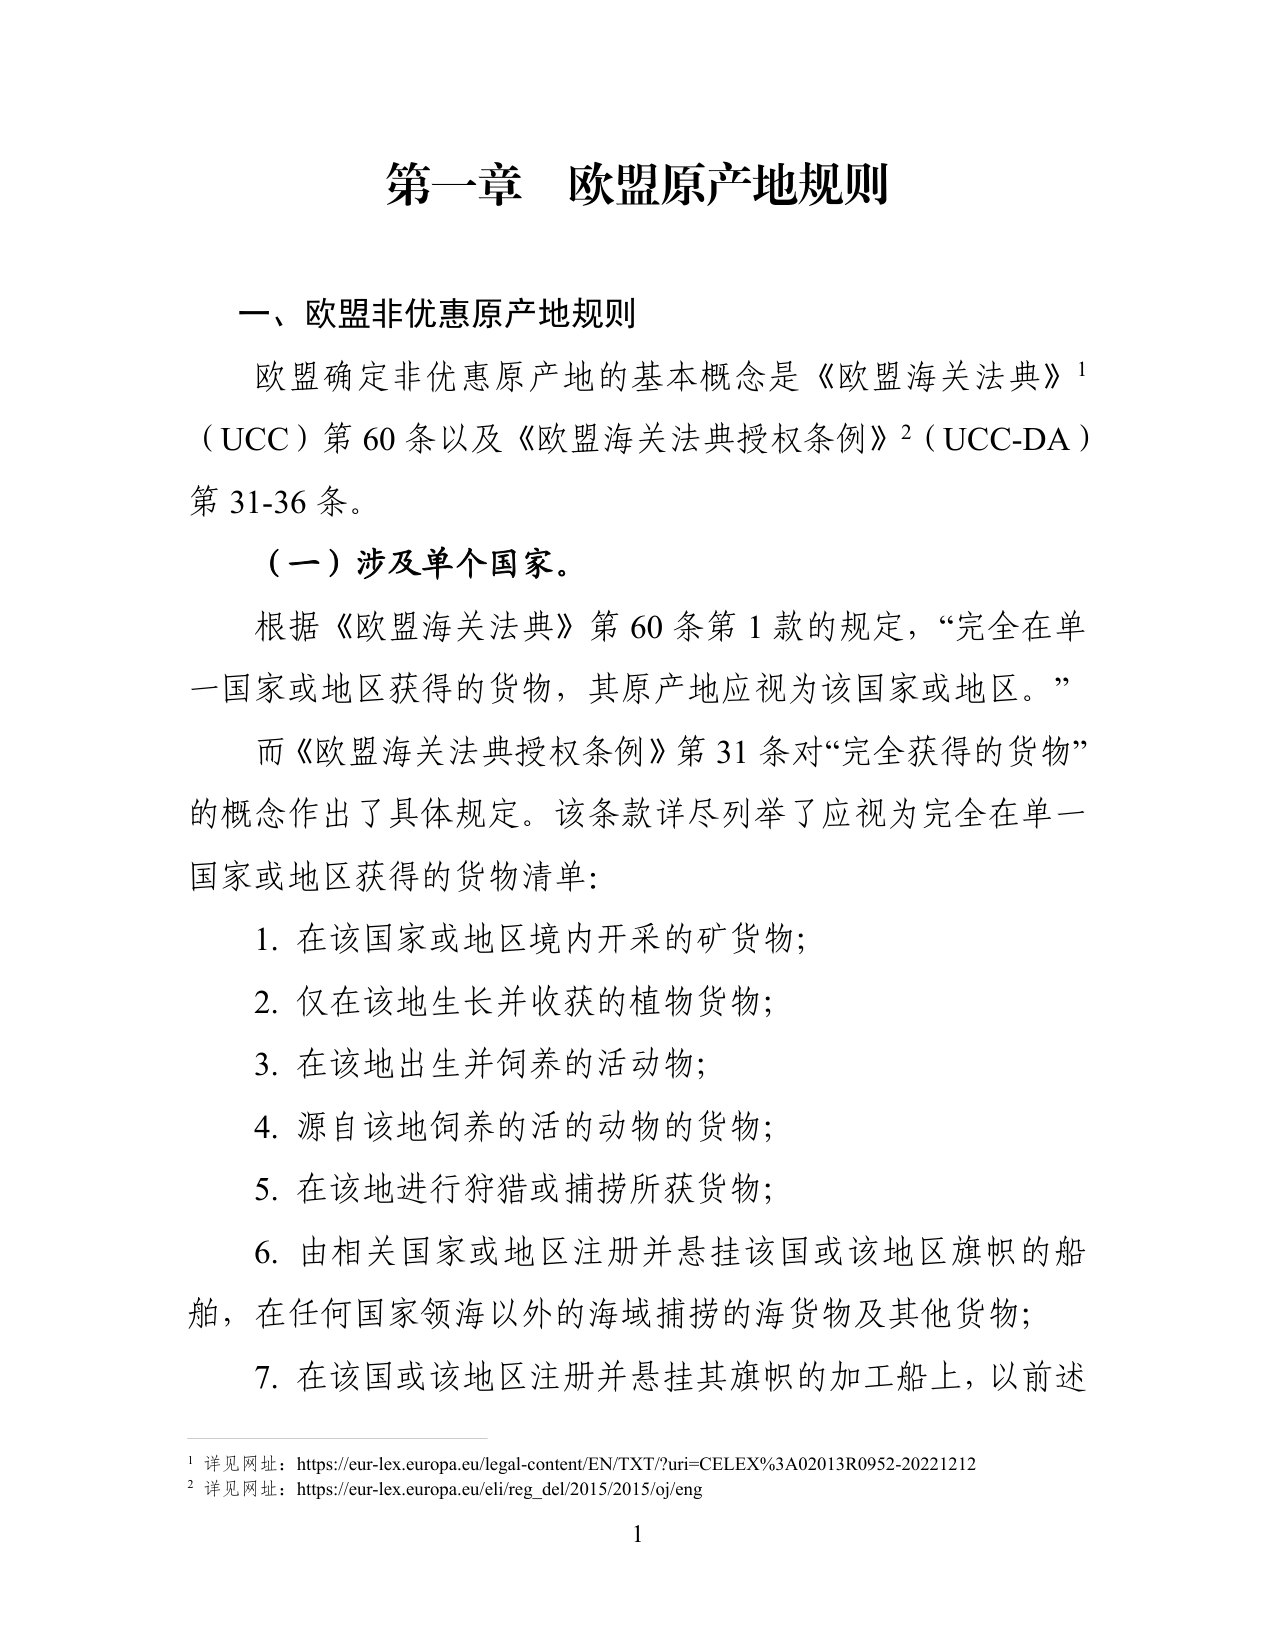
报告前五页预览
本文来自知之小站
完整PDF报告已上传百度网盘群,限时优惠入群
(如无法加入或其他事宜可联系zzxz_88@163.com)