报告摘要
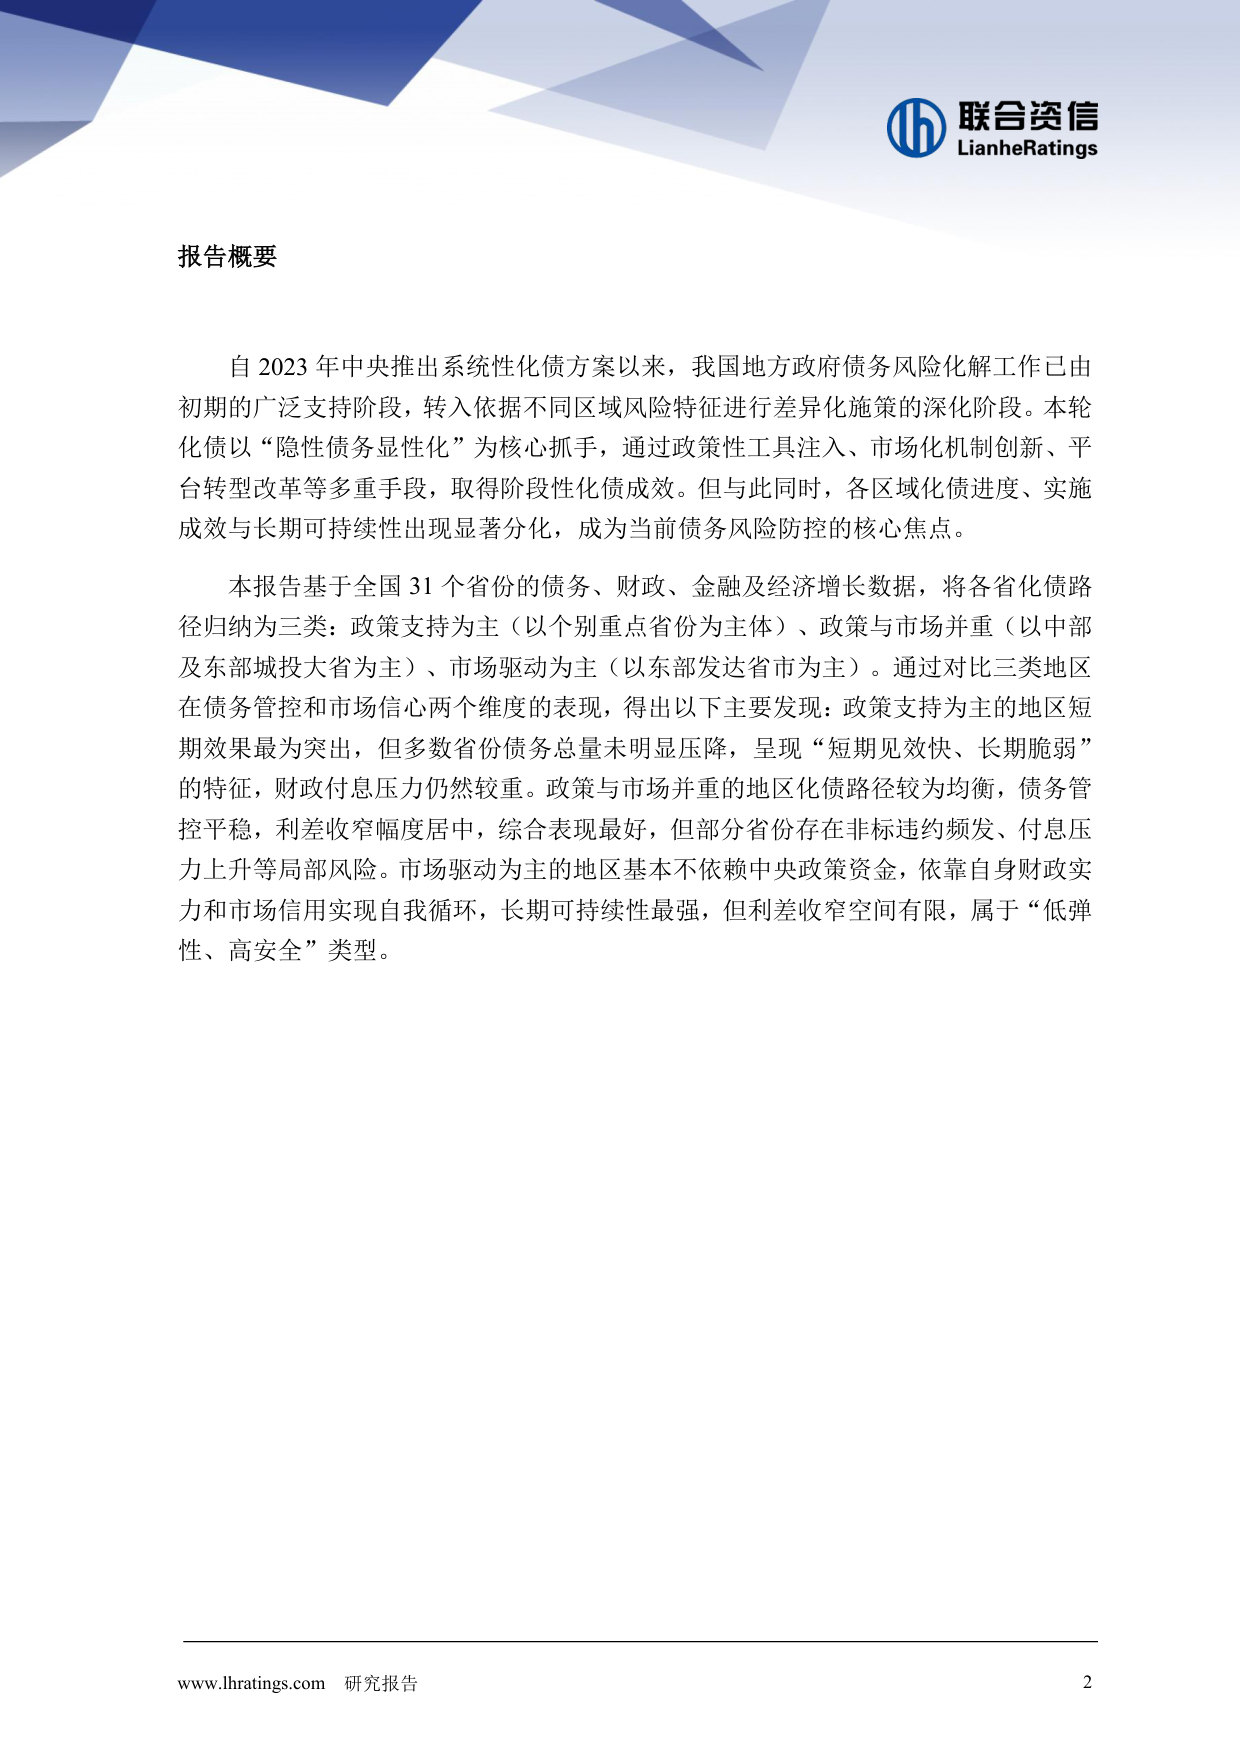
自2023年中央推出系统性化债方案以来,我国地方政府债务风险化解工作已由初期的广泛支持阶段,转入依据不同区域风险特征进行差异化施策的深化阶段。本轮化债以“隐性债务显性化”为核心抓手,通过政策性工具注入、市场化机制创新、平台转型改革等多重手段,取得阶段性化债成效。但与此同时,各区域化债进度、实施成效与长期可持续性出现显著分化,成为当前债务风险防控的核心焦点。
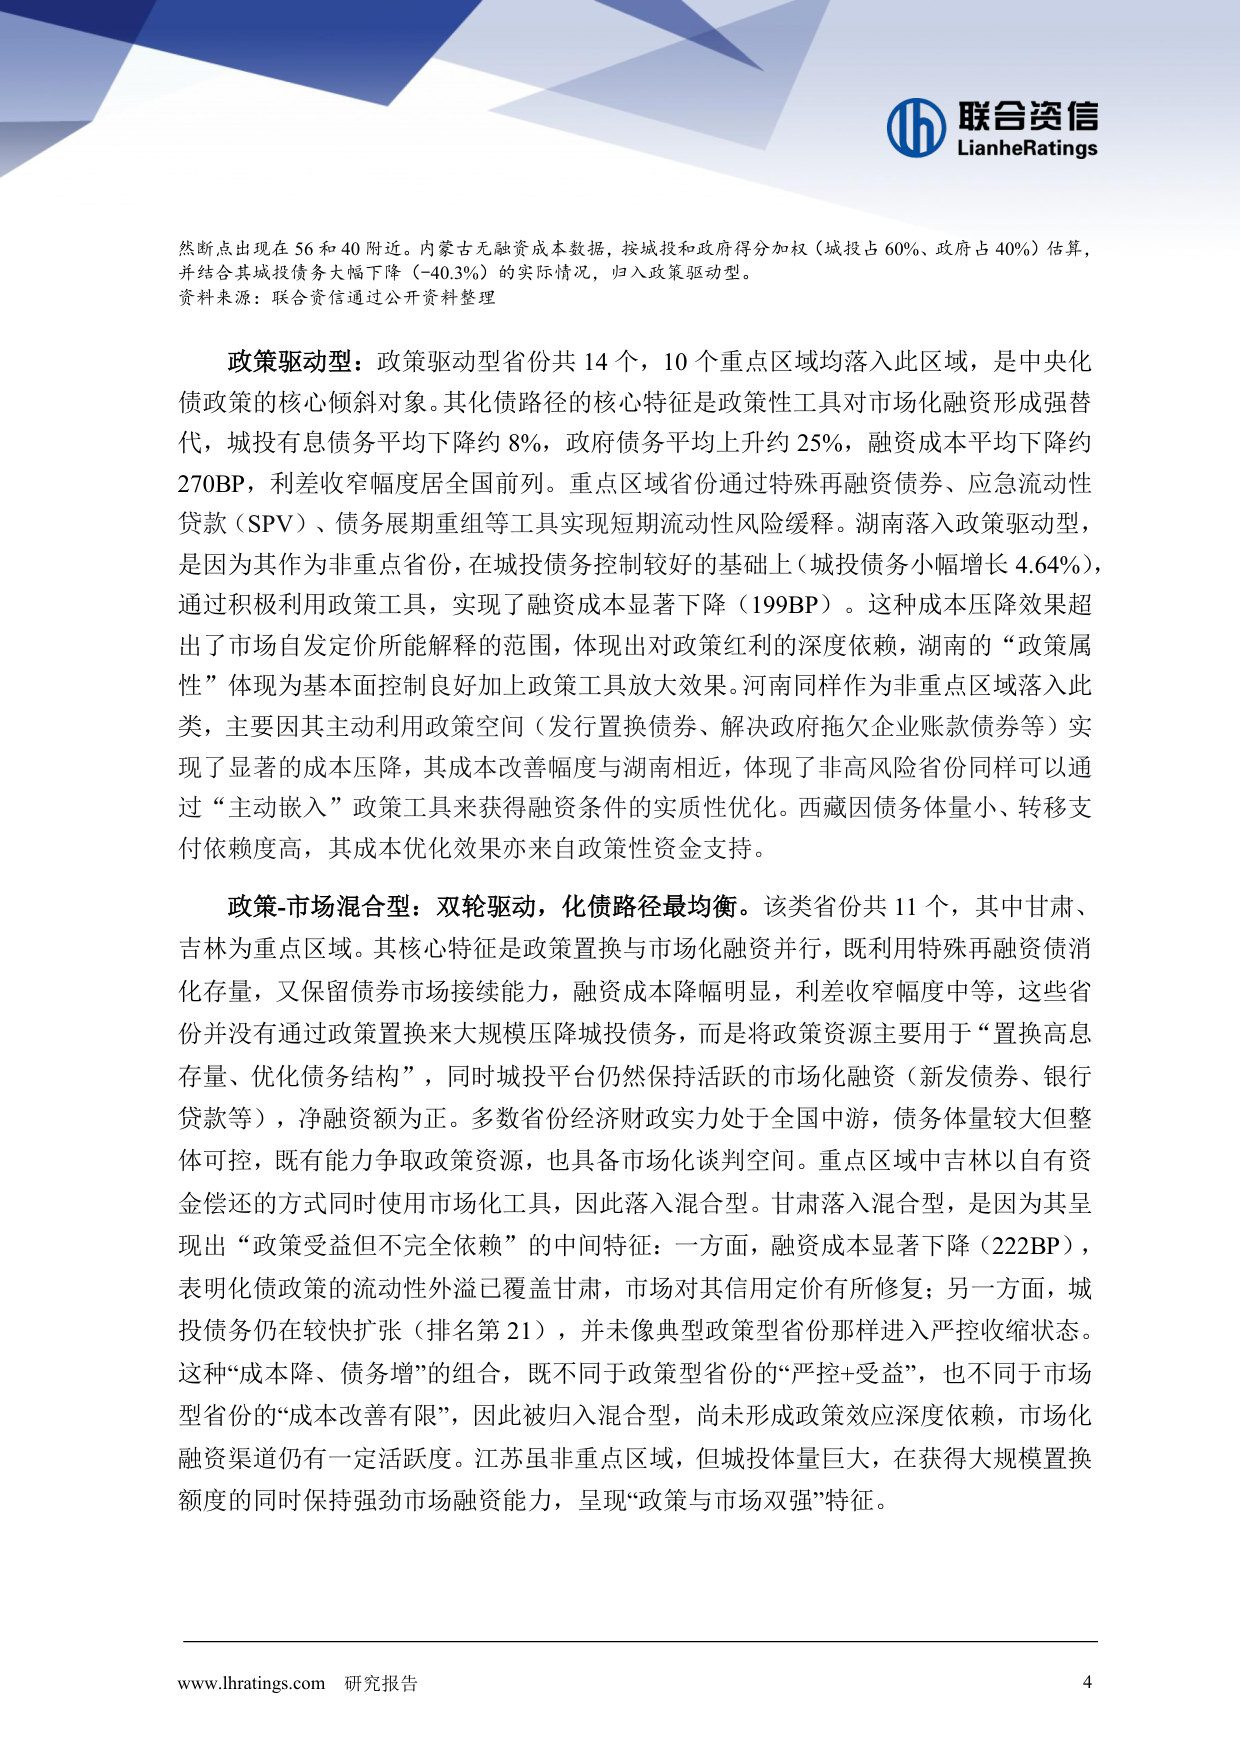
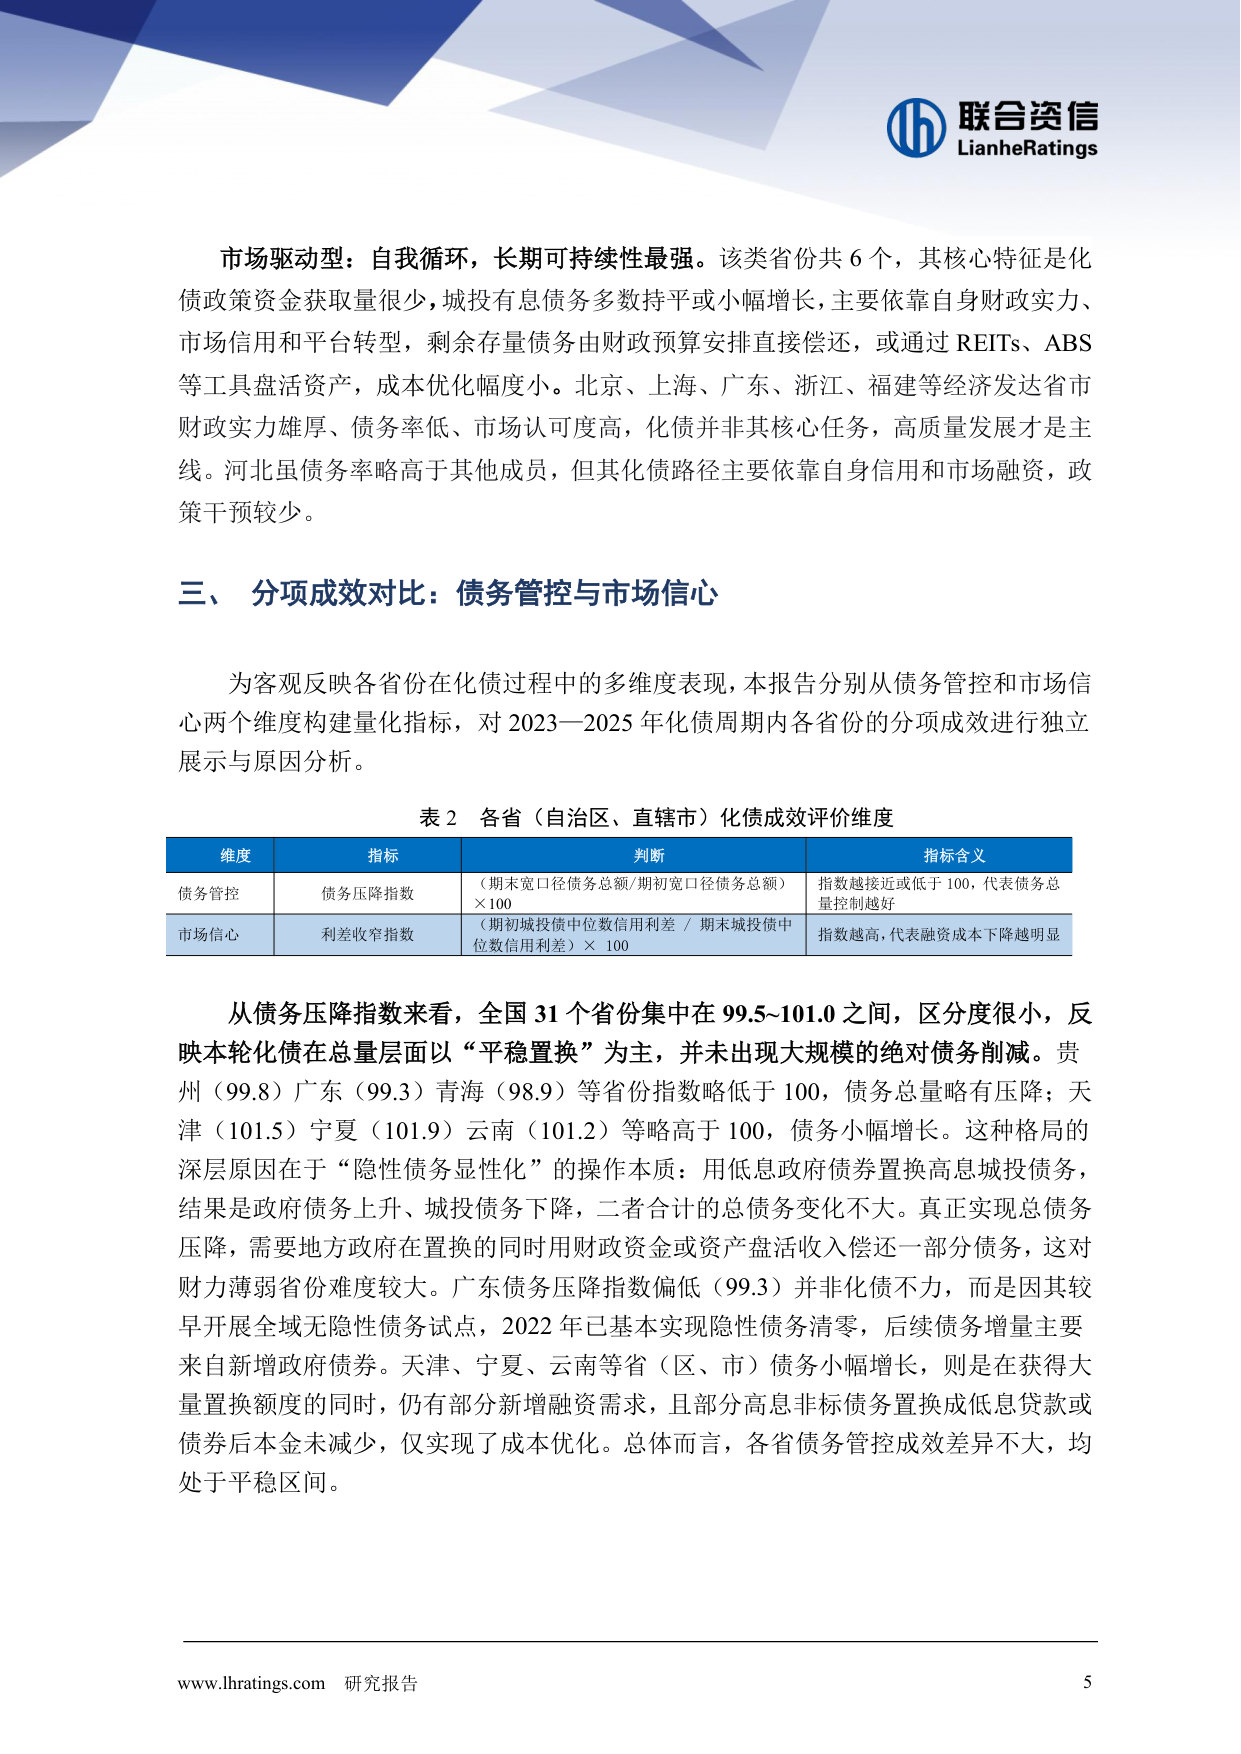
本报告基于全国31个省份的债务、财政、金融及经济增长数据,将各省化债路径归纳为三类:政策支持为主(以个别重点省份为主体)、政策与市场并重(以中部及东部城投大省为主)、市场驱动为主(以东部发达省市为主)。通过对比三类地区在债务管控和市场信心两个维度的表现,得出以下主要发现:政策支持为主的地区短期效果最为突出,但多数省份债务总量未明显压降,呈现“短期见效快、长期脆弱” 的特征,财政付息压力仍然较重。政策与市场并重的地区化债路径较为均衡,债务管控平稳,利差收窄幅度居中,综合表现最好,但部分省份存在非标违约频发、付息压力上升等局部风险。市场驱动为主的地区基本不依赖中央政策资金,依靠自身财政实力和市场信用实现自我循环,长期可持续性最强,但利差收窄空间有限,属于“低弹性、高安全”类型。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)