报告摘要
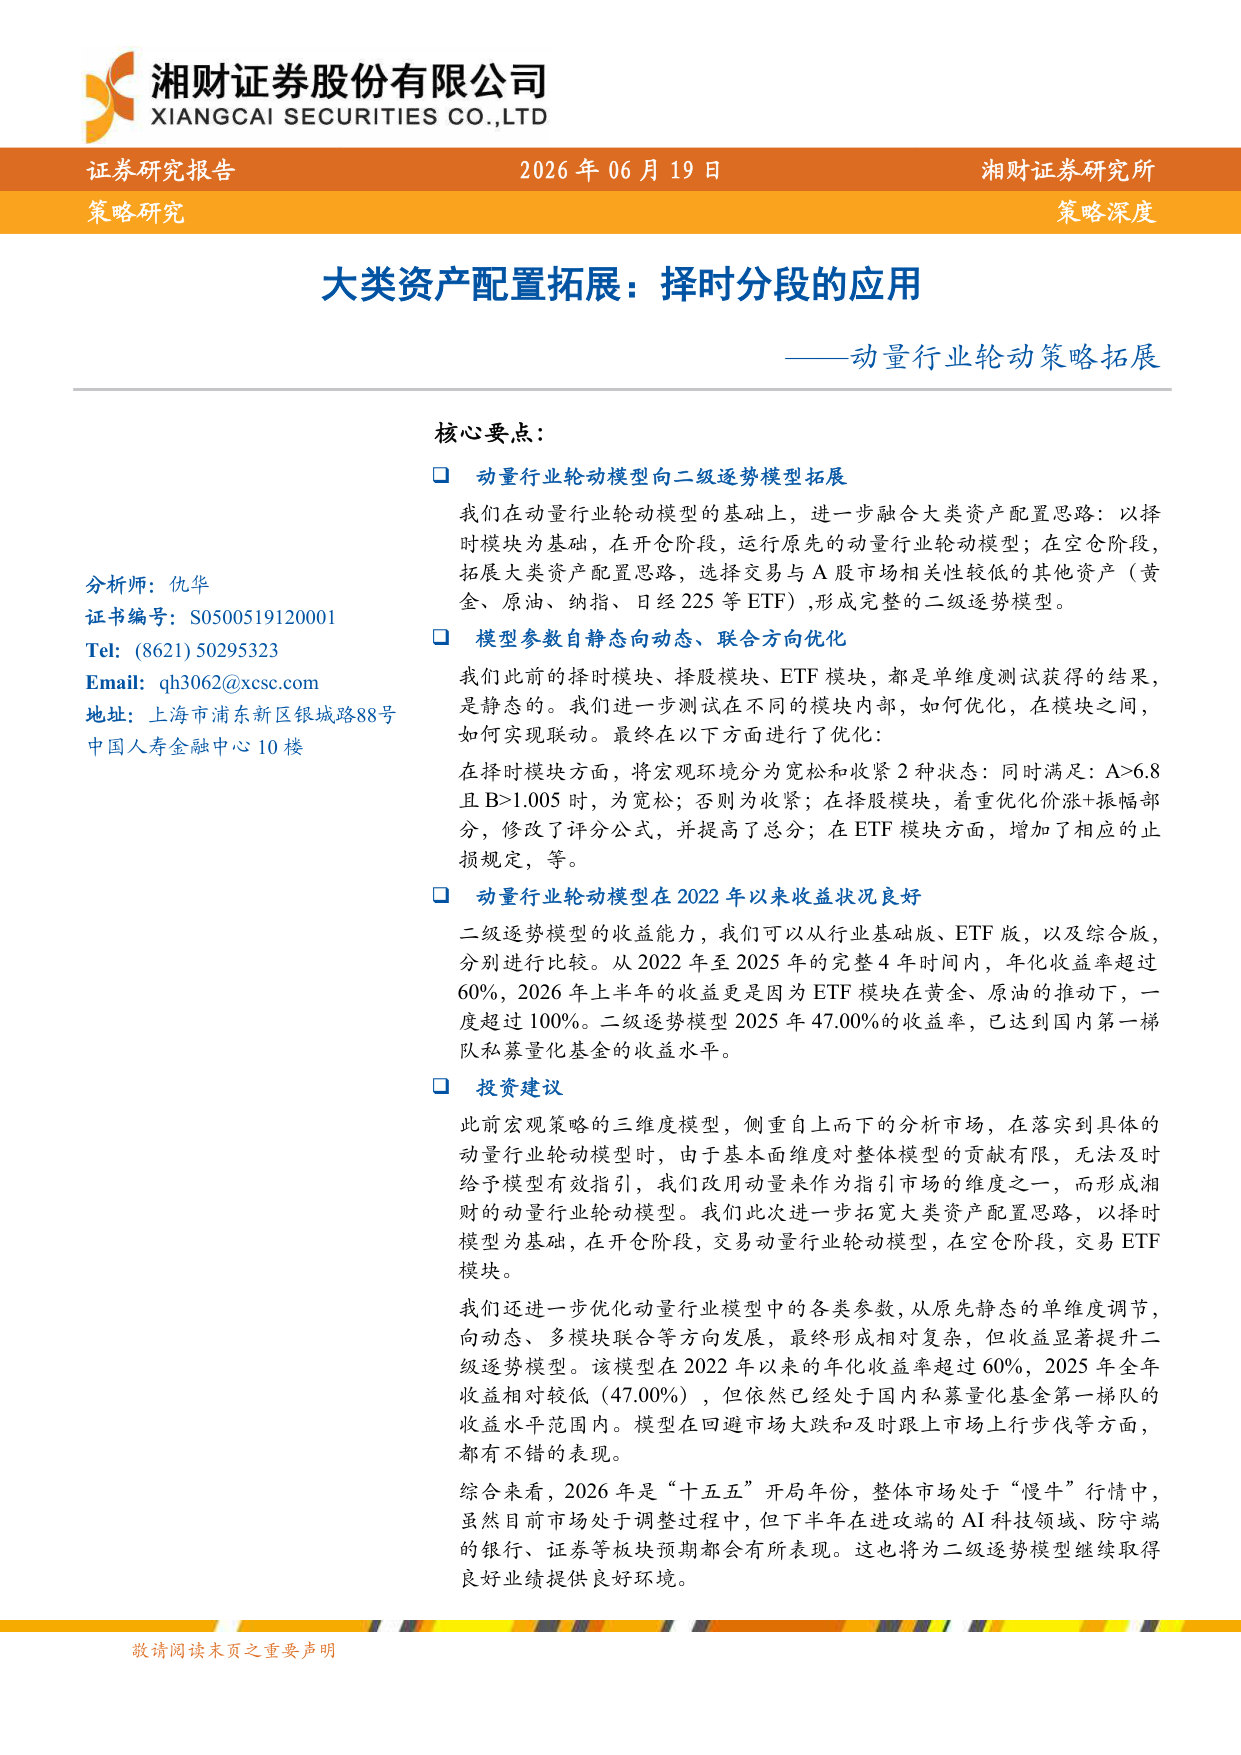
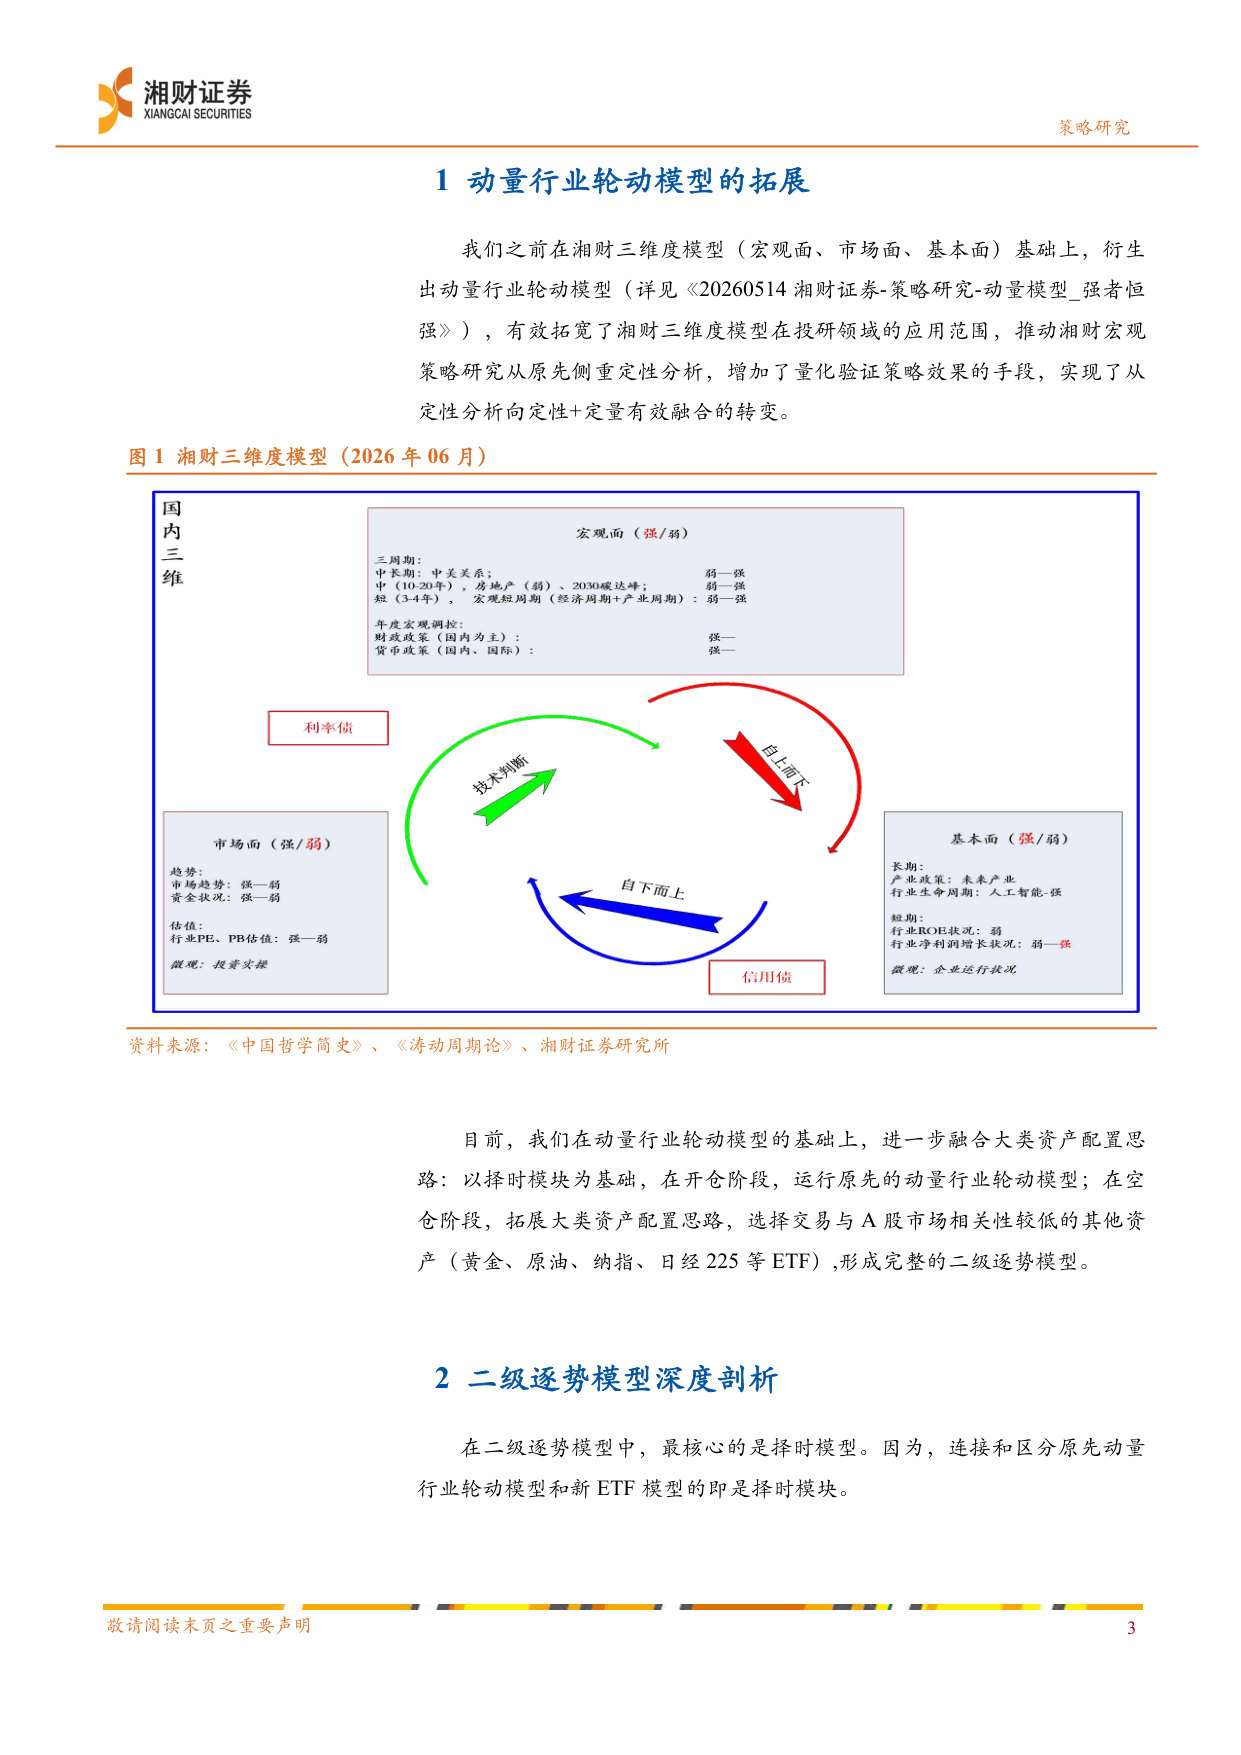
我们在动量行业轮动模型的基础上,进一步融合大类资产配置思路:以择时模块为基础,在开仓阶段,运行原先的动量行业轮动模型;在空仓阶段,拓展大类资产配置思路,选择交易与A 股市场相关性较低的其他资产(黄金、原油、纳指、日经225等ETF),形成完整的二级逐势模型。
我们此前的择时模块、择股模块、ETF 模块,都是单维度测试获得的结果,是静态的。我们进一步测试在不同的模块内部,如何优化,在模块之间,如何实现联动。最终在以下方面进行了优化:在择时模块方面,将宏观环境分为宽松和收紧2种状态:同时满足:A>6.8且B>1.005时,为宽松;否则为收紧;在择股模块,着重优化价涨+振幅部分,修改了评分公式,并提高了总分;在ETF 模块方面,增加了相应的止损规定,等。
二级逐势模型的收益能力,我们可以从行业基础版、ETF 版,以及综合版,分别进行比较。从2022年至2025年的完整4年时间内,年化收益率超过60%,2026年上半年的收益更是因为ETF 模块在黄金、原油的推动下,一度超过100%。二级逐势模型2025年47.00%的收益率,已达到国内第一梯队私募量化基金的收益水平。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)