报告摘要
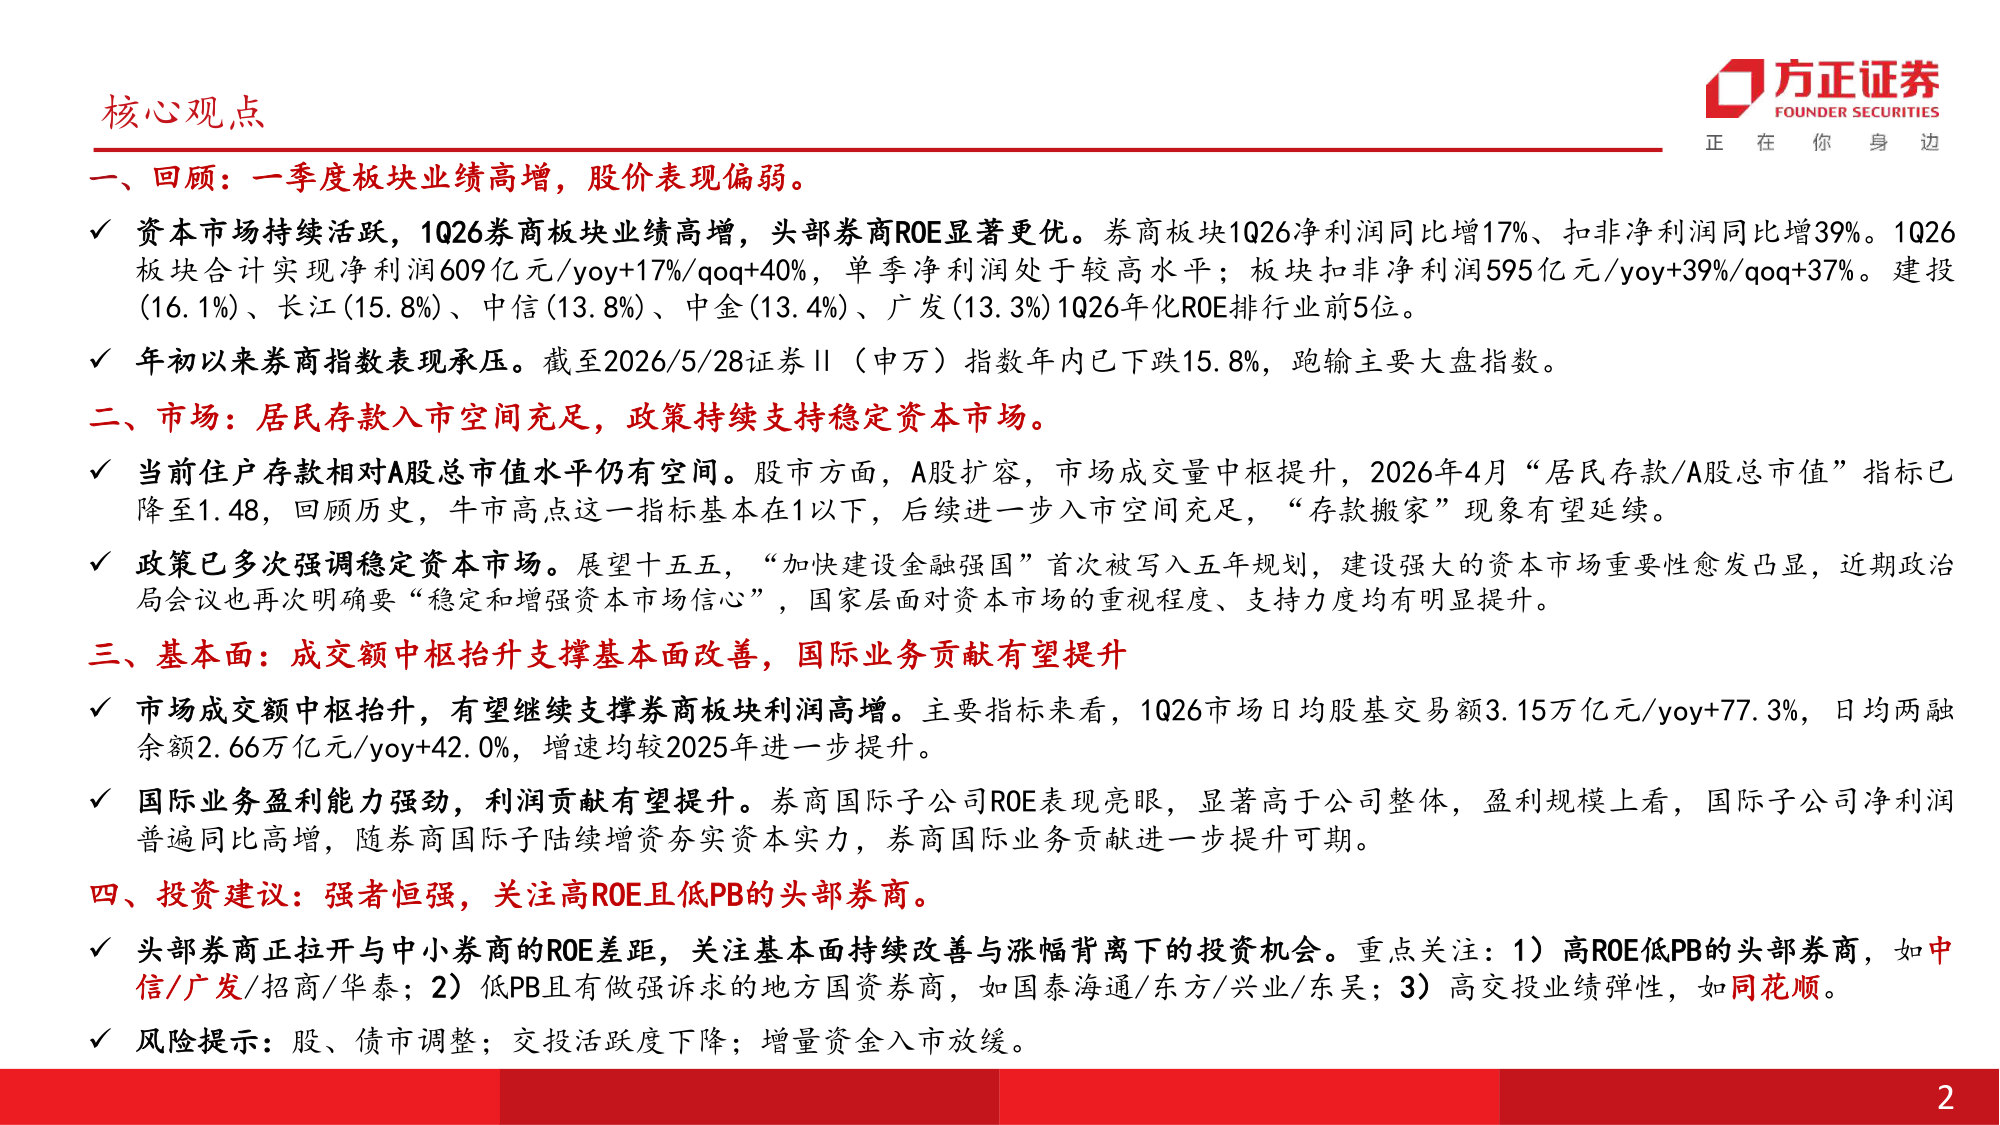
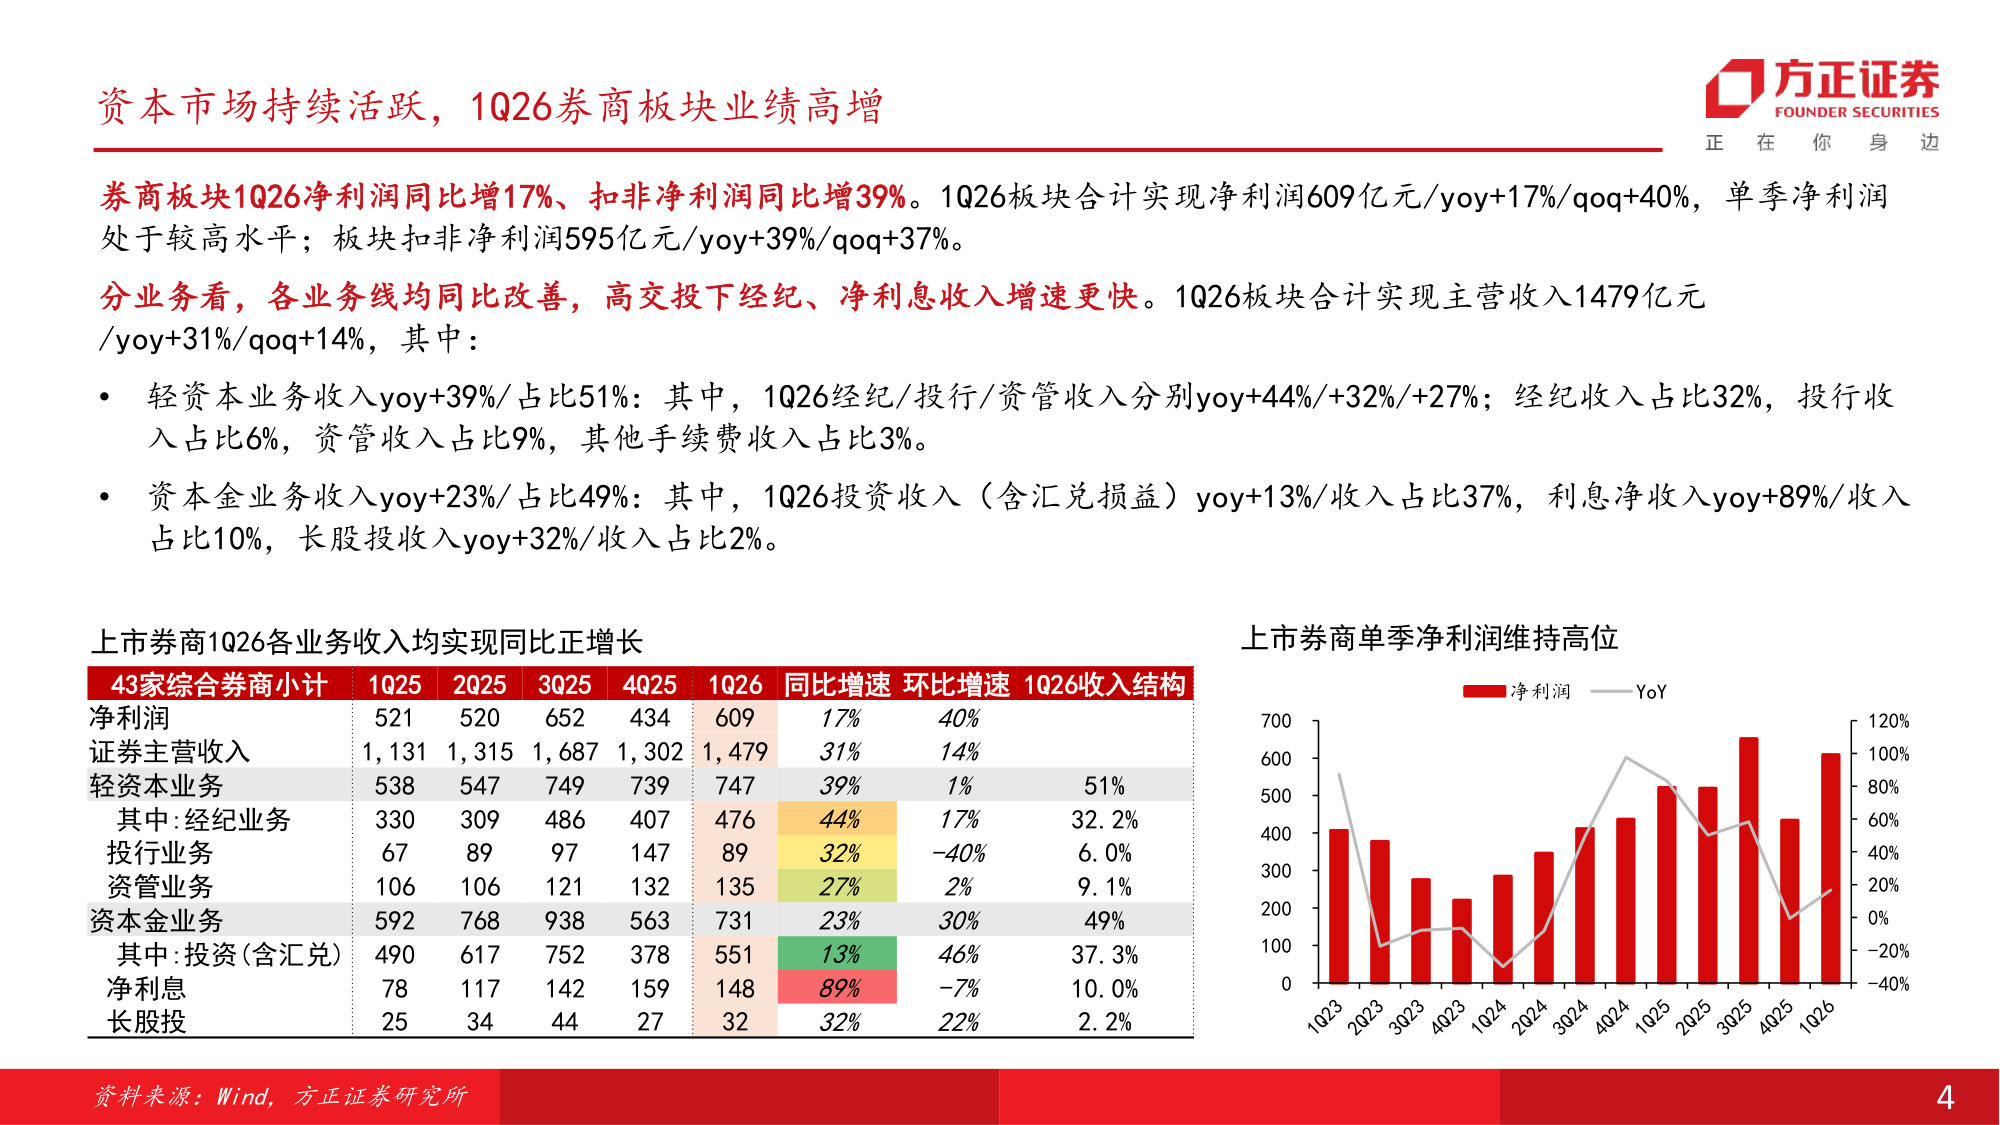
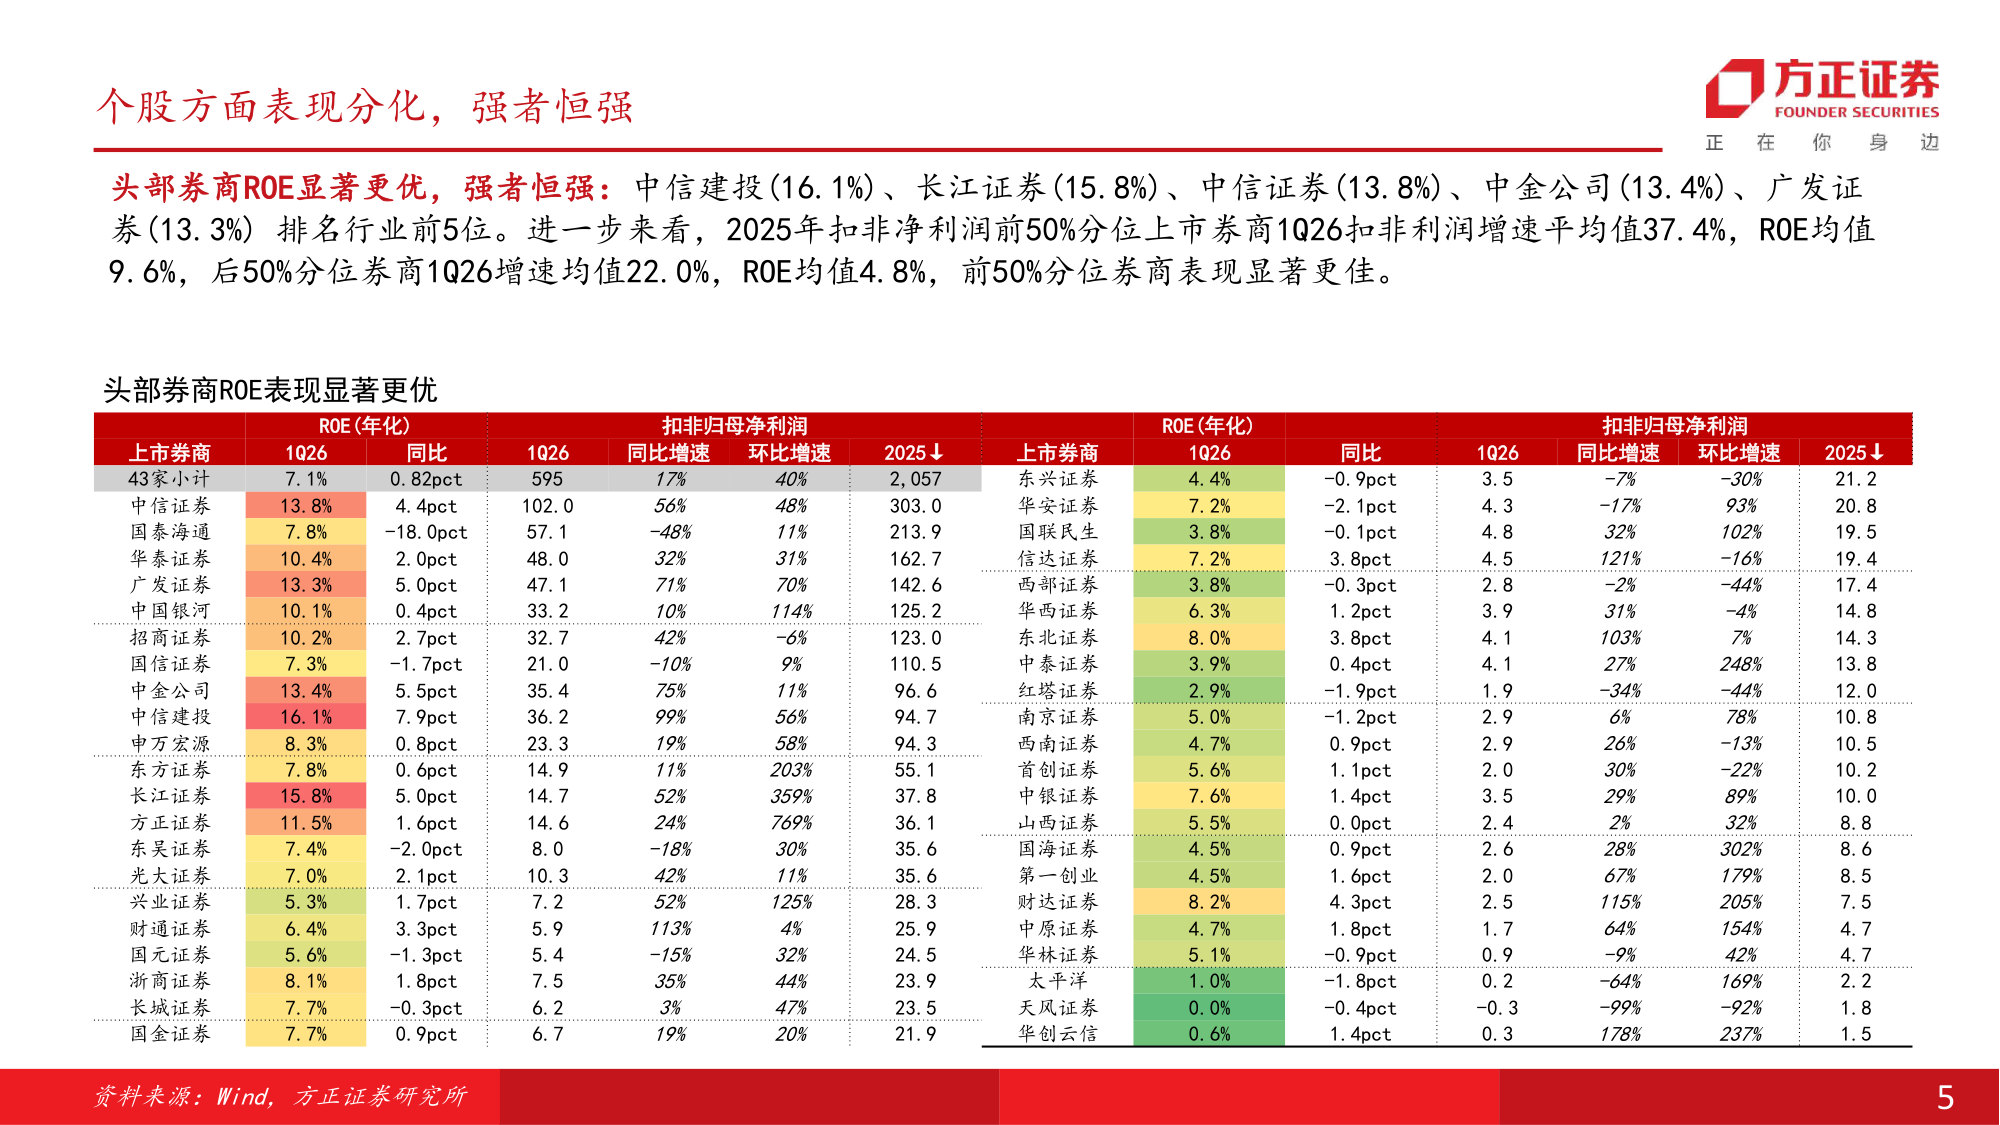
一、回顾:一季度板块业绩高增,股价表现偏弱。 ✓资本市场持续活跃,1Q26券商板块业绩高增,头部券商ROE显著更优。券商板块1Q26净利润同比增17%、扣非净利润同比增39%。1Q26板块合计实现净利润609亿元/yoy+17%/qoq+40%,单季净利润处于较高水平;板块扣非净利润595亿元/yoy+39%/qoq+37%。建投 (16.1%)、长江(15.8%)、中信(13.8%)、中金(13.4%)、广发(13.3%)1Q26年化ROE排行业前5位。 ✓年初以来券商指数表现承压。截至2026/5/28证券Ⅱ(申万)指数年内已下跌15.8%,跑输主要大盘指数。
二、市场:居民存款入市空间充足,政策持续支持稳定资本市场。 ✓当前住户存款相对A股。股市方面,A股扩容,市场成交量中枢提升,2026年4月“居民存款/A股。 ✓政策已多次强调稳定资本市场。展望十五五,“加快建设金融强国”首次被写入五年规划,建设强大的资本市场重要性愈发凸显,近期政治局会议也再次明确要“稳定和增强资本市场信心”,国家层面对资本市场的重视程度、支持力度均有明显提升。
三、基本面:成交额中枢抬升支撑基本面改善,国际业务贡献有望提升 ✓市场成交额中枢抬升,有望继续支撑券商板块利润高增。主要指标来看,1Q26市场日均股基交易额3.15万亿元/yoy+77.3%,日均两融余额2.66万亿元/yoy+42.0%,增速均较2025年进一步提升。 ✓国际业务盈利能力强劲,利润贡献有望提升。券商国际子公司ROE表现亮眼,显著高于公司整体,盈利规模上看,国际子公司净利润普遍同比高增,随券商国际子陆续增资夯实资本实力,券商国际业务贡献进一步提升可期。
四、投资建议:强者恒强,关注高ROE且低PB的头部券商。 ✓头部券商正拉开与中小券商的ROE差距,关注基本面持续改善与涨幅背离下的投资机会。重点关注:1)高ROE低PB的头部券商,如中信/广发/招商/华泰;2)低PB且有做强诉求的地方国资券商,如国泰海通/东方/兴业/东吴;3)高交投业绩弹性,如同花顺。 ✓
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)