报告摘要
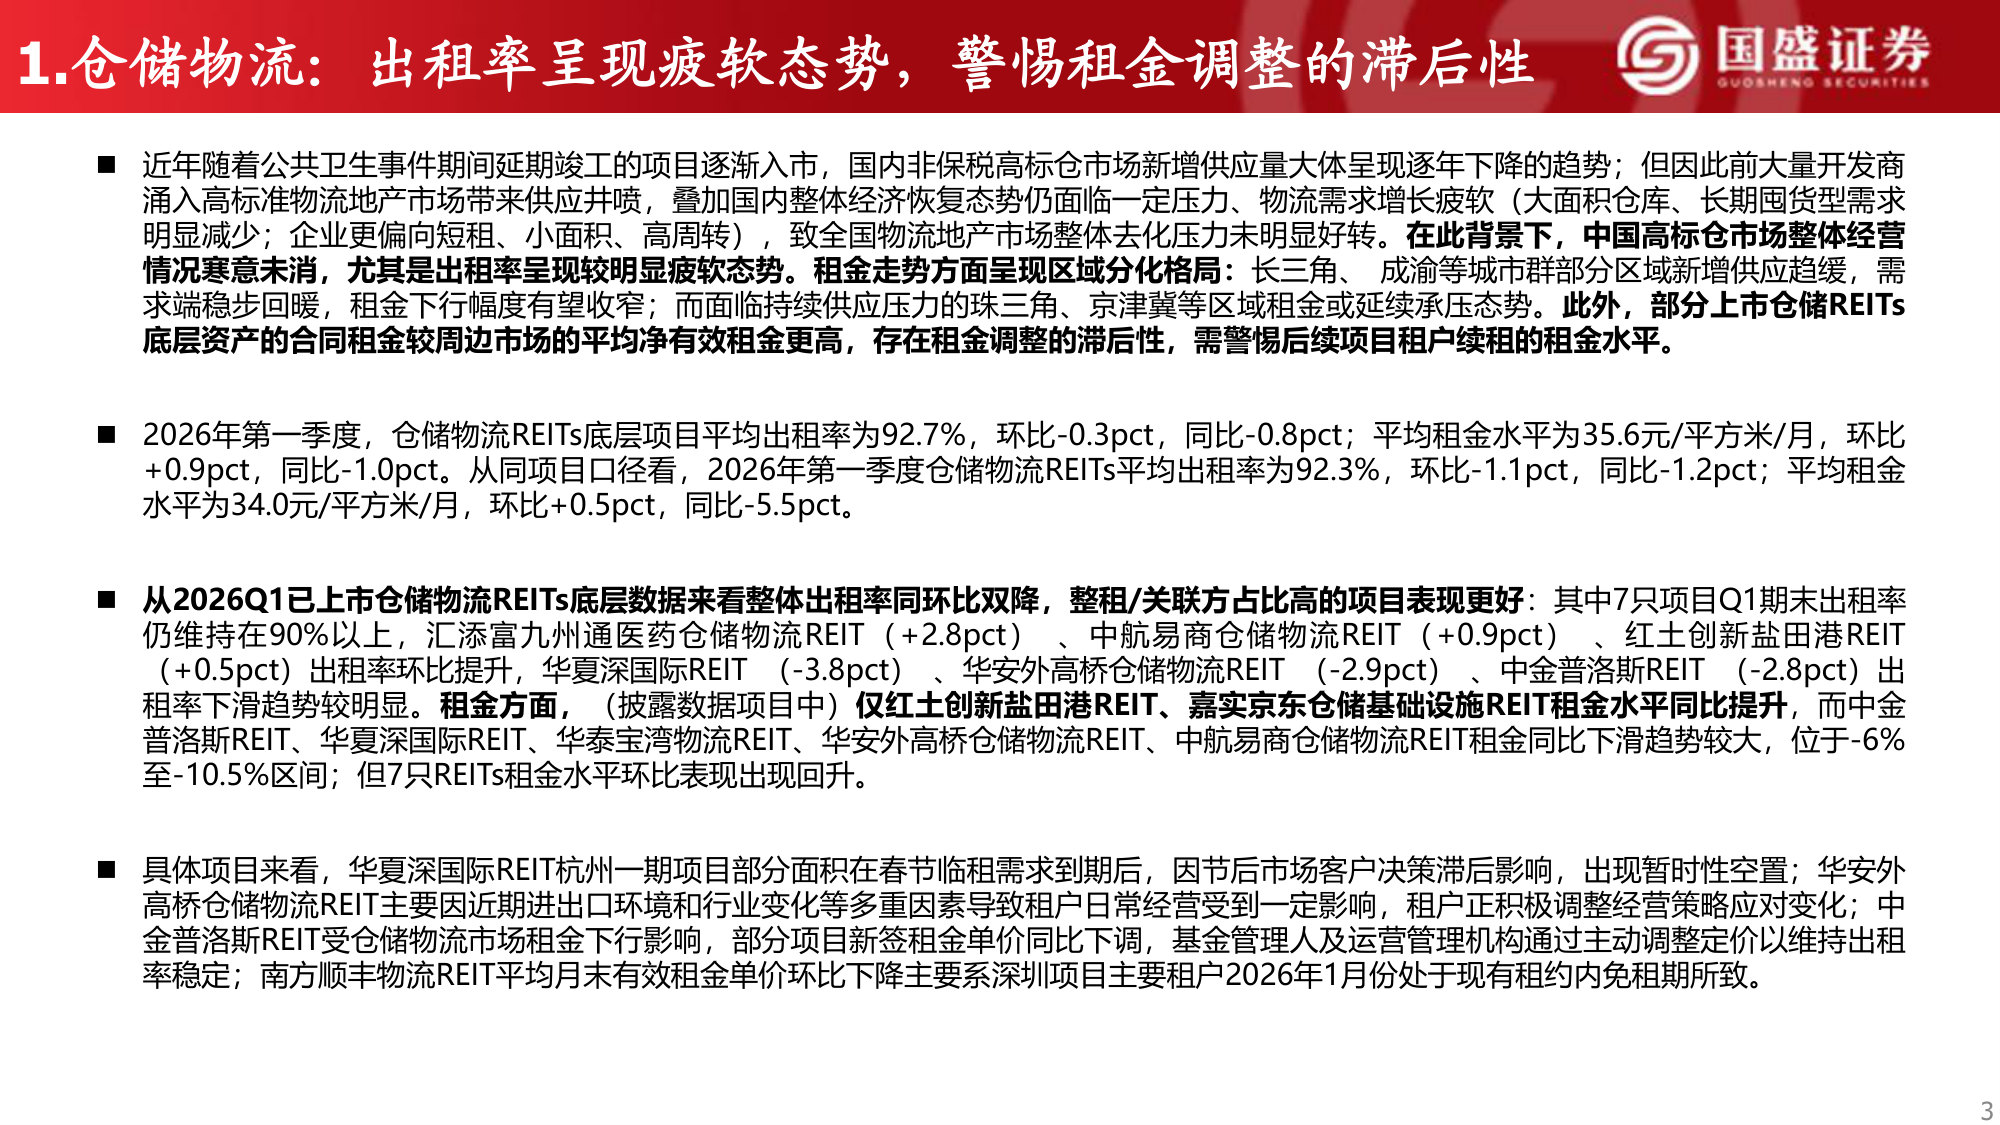
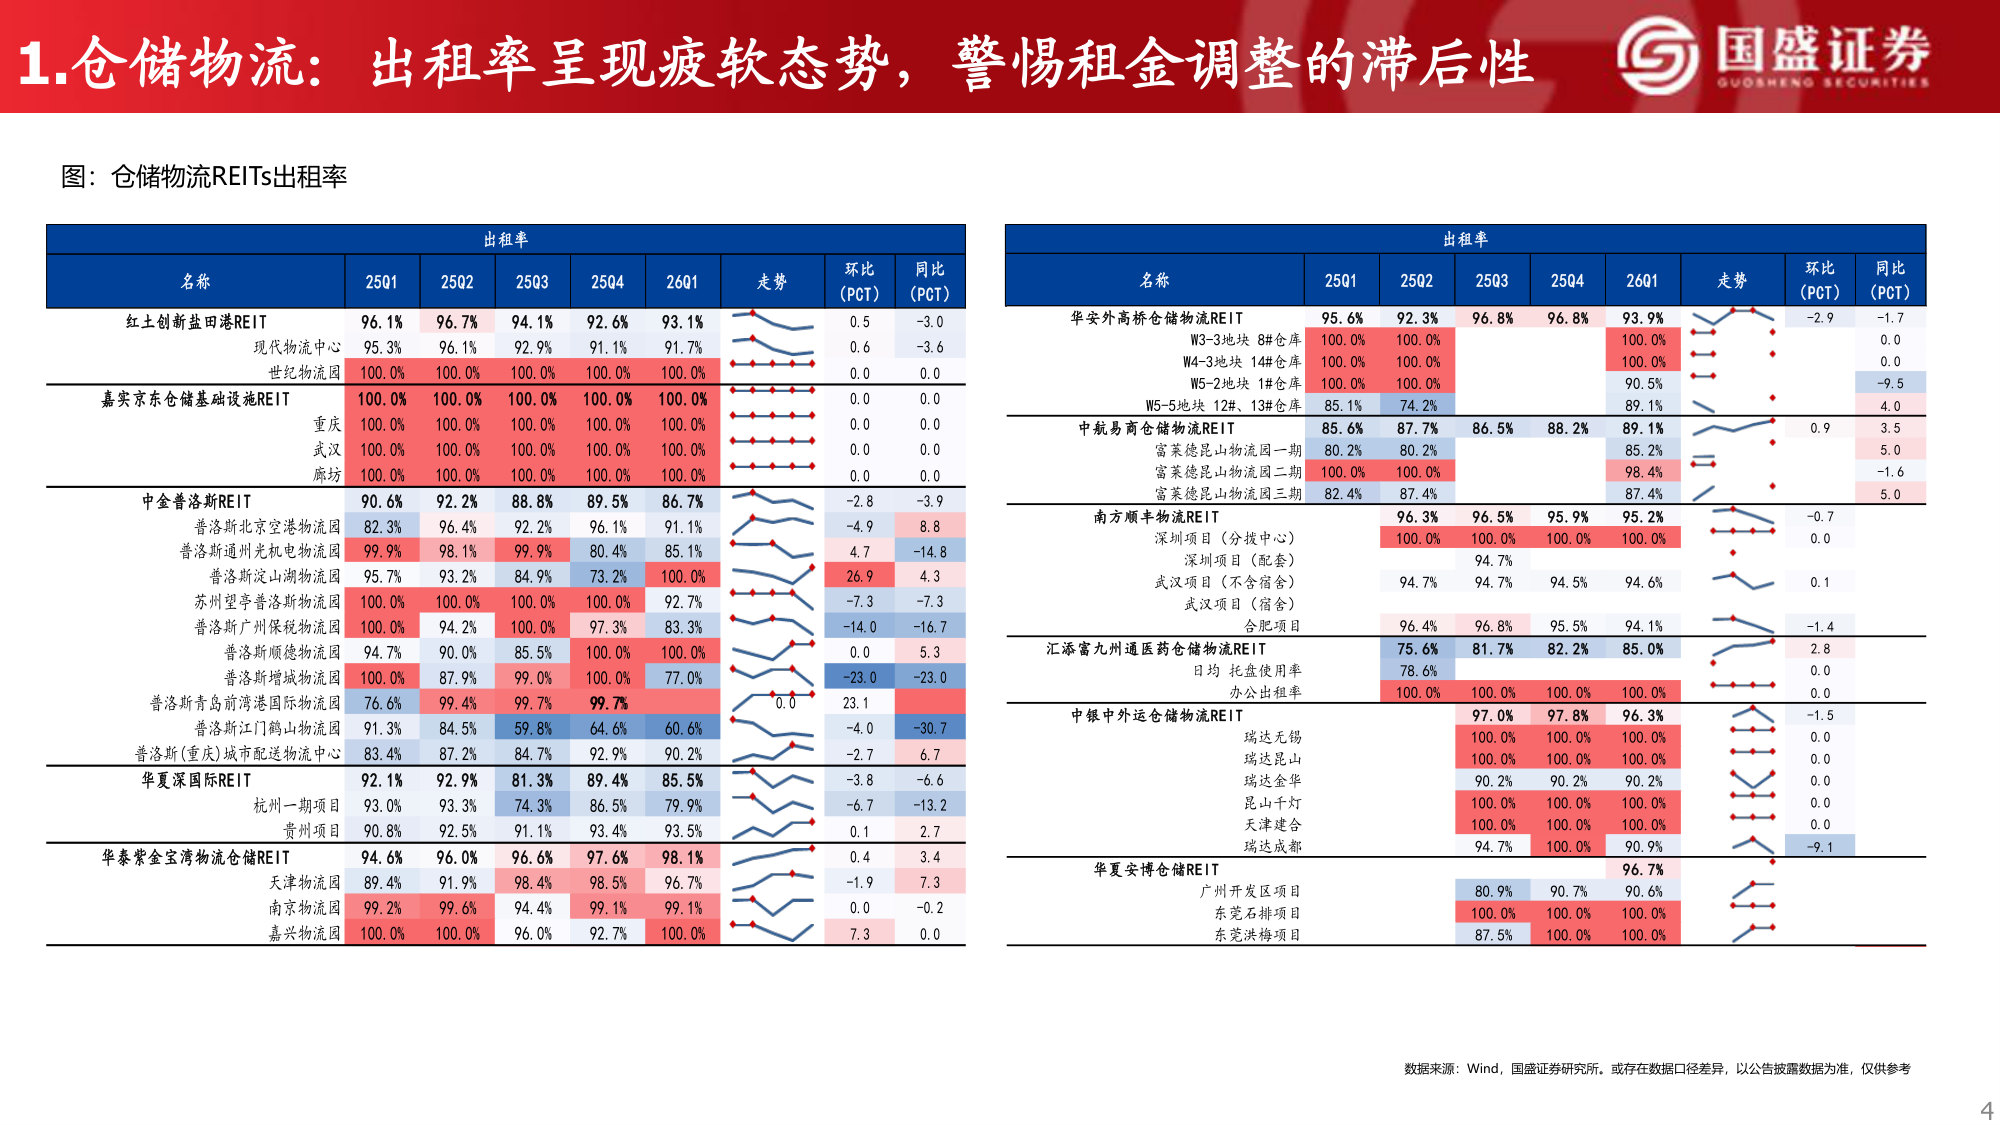
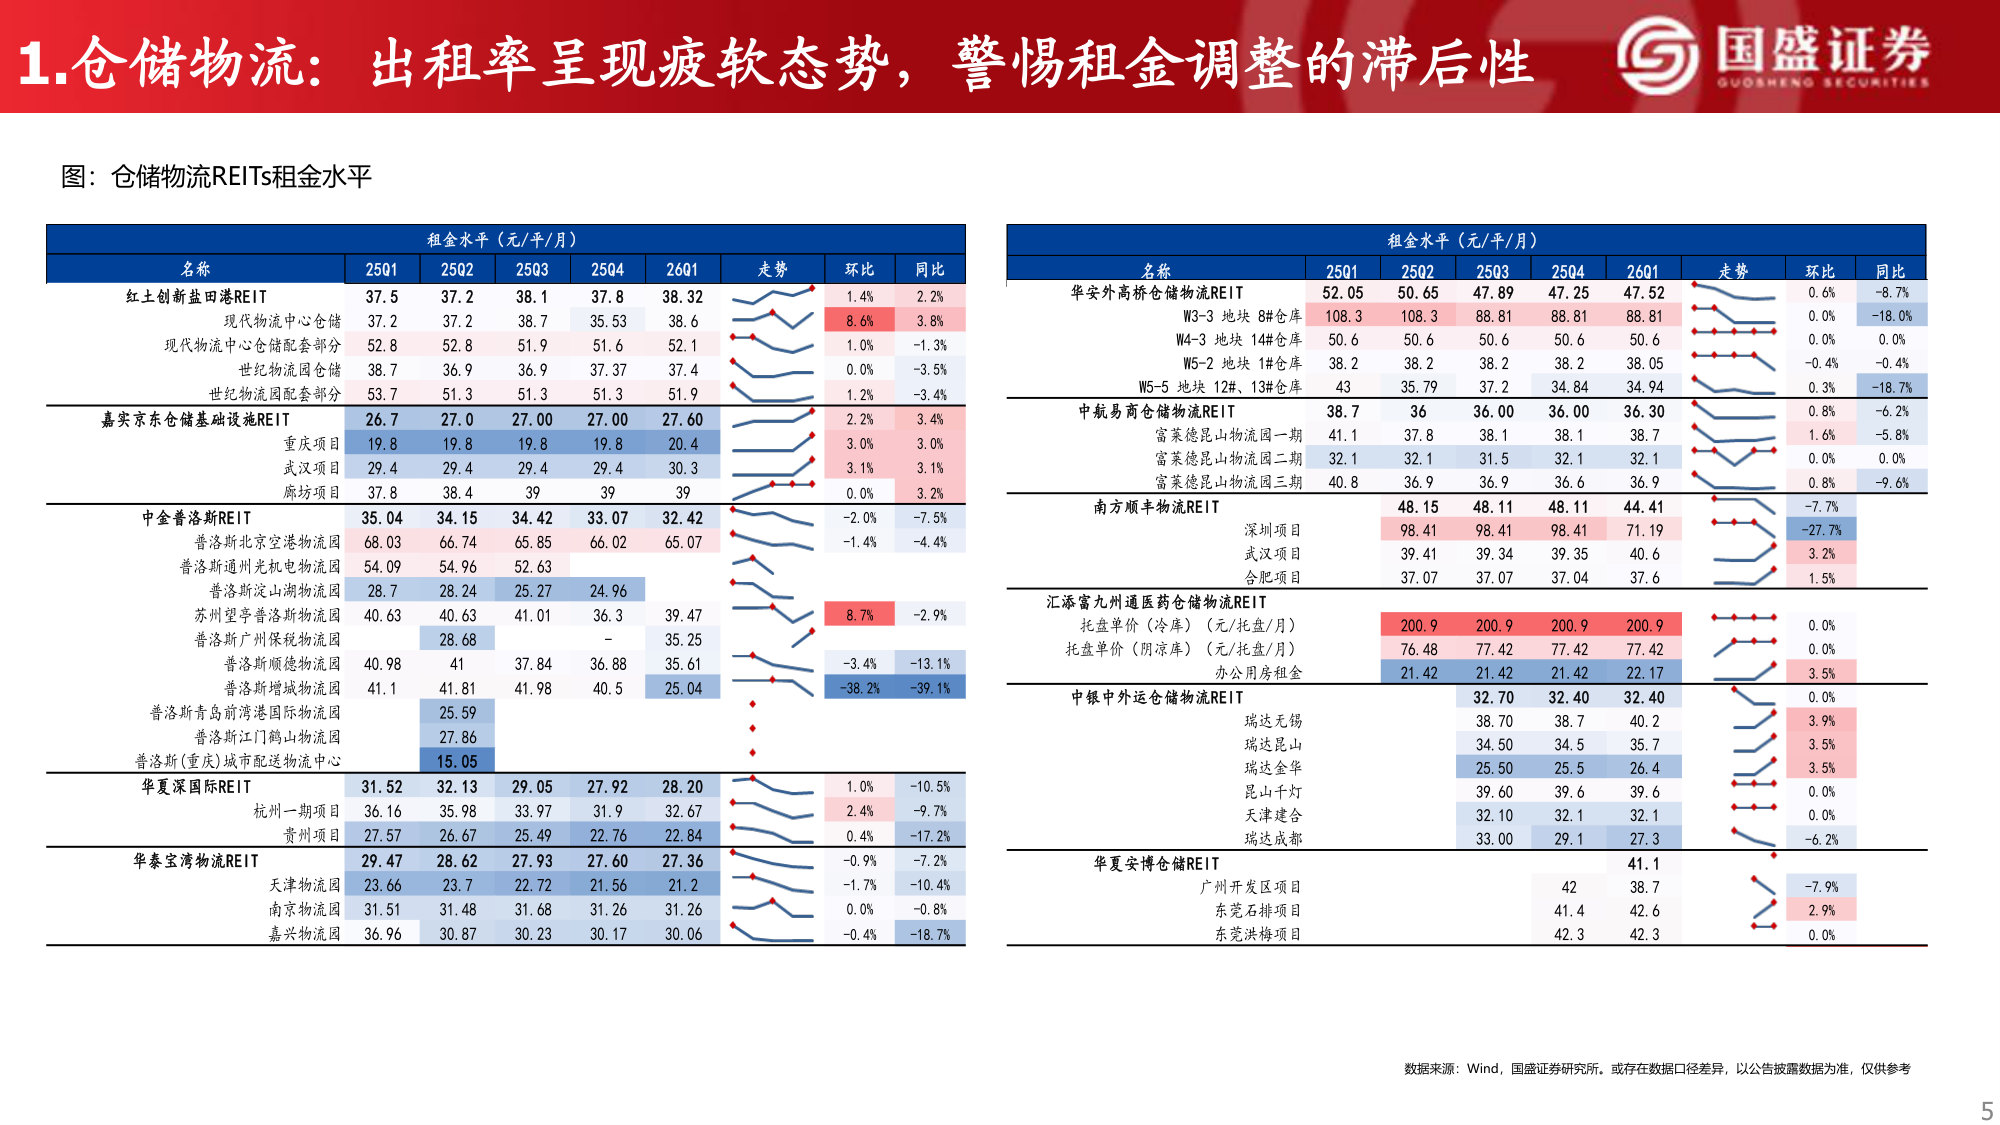
近年随着公共卫生事件期间延期竣工的项目逐渐入市,国内非保税高标仓市场新增供应量大体呈现逐年下降的趋势;但因此前大量开发商涌入高标准物流地产市场带来供应井喷,叠加国内整体经济恢复态势仍面临一定压力、物流需求增长疲软(大面积仓库、长期囤货型需求明显减少;企业更偏向短租、小面积、高周转),致全国物流地产市场整体去化压力未明显好转。在此背景下,中国高标仓市场整体经营情况寒意未消,尤其是出租率呈现较明显疲软态势。租金走势方面呈现区域分化格局:长三角、成渝等城市群部分区域新增供应趋缓,需求端稳步回暖,租金下行幅度有望收窄;而面临持续供应压力的珠三角、京津冀等区域租金或延续承压态势。此外,部分上市仓储REITs 底层资产的合同租金较周边市场的平均净有效租金更高,存在租金调整的滞后性,需警惕后续项目租户续租的租金水平。
2026年第一季度,仓储物流REITs底层项目平均出租率为92.7%,环比-0.3pct,同比-0.8pct;平均租金水平为35.6元/平方米/月,环比 +0.9pct,同比-1.0pct。从同项目口径看,2026年第一季度仓储物流REITs平均出租率为92.3%,环比-1.1pct,同比-1.2pct;平均租金水平为34.0元/平方米/月,环比+0.5pct,同比-5.5pct。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)