报告摘要
0755-82564292 0755-82535901 021-38003795 liuqi@gf.com.cn chenfu@gf.com.cn wangjingling@gf.com.cn 请注意,刘淇,王京灵并非香港证券及期货事务监察委员会的注册持牌人,不可在香港从事受监管活动。
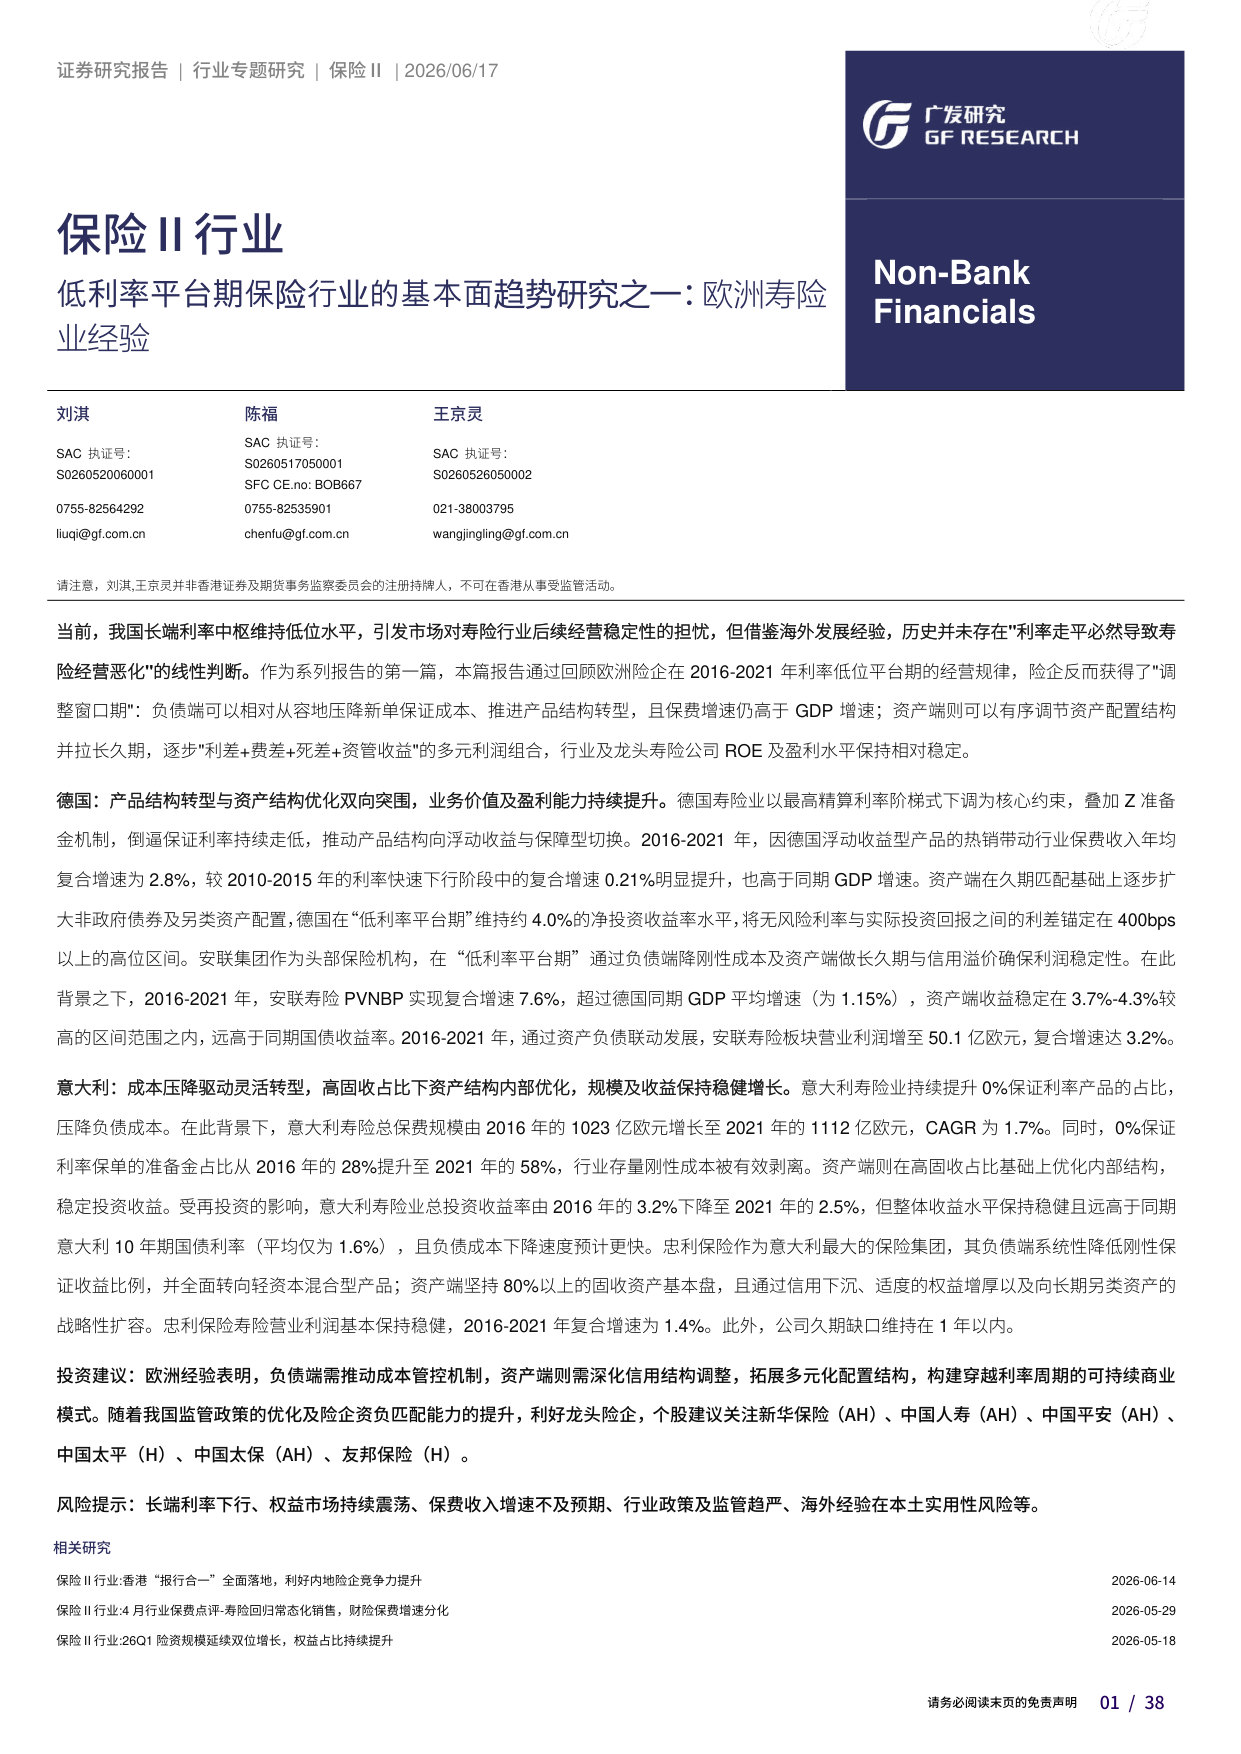
当前,我国长端利率中枢维持低位水平,引发市场对寿险行业后续经营稳定性的担忧,但借鉴海外发展经验,历史并未存在"利率走平必然导致寿险经营恶化"的线性判断。作为系列报告的第一篇,本篇报告通过回顾欧洲险企在2016-2021年利率低位平台期的经营规律,险企反而获得了"调整窗口期":负债端可以相对从容地压降新单保证成本、推进产品结构转型,且保费增速仍高于GDP 增速;资产端则可以有序调节资产配置结构并拉长久期,逐步"利差+费差+死差+资管收益"的多元利润组合,行业及龙头寿险公司ROE 及盈利水平保持相对稳定。
德国:产品结构转型与资产结构优化双向突围,业务价值及盈利能力持续提升。德国寿险业以最高精算利率阶梯式下调为核心约束,叠加Z 准备金机制,倒逼保证利率持续走低,推动产品结构向浮动收益与保障型切换。2016-2021年,因德国浮动收益型产品的热销带动行业保费收入年均复合增速为2.8%,较2010-2015年的利率快速下行阶段中的复合增速0.21%明显提升,也高于同期GDP 增速。资产端在久期匹配基础上逐步扩大非政府债券及另类资产配置,德国在“低利率平台期”维持约4.0%的净投资收益率水平,将无风险利率与实际投资回报之间的利差锚定在400bps 以上的高位区间。安联集团作为头部保险机构,在“低利率平台期”通过负债端降刚性成本及资产端做长久期与信用溢价确保利润稳定性。在此背景之下,2016-2021年,安联寿险PVNBP 实现复合增速7.6%,超过德国同期GDP 平均增速(为1.15%),资产端收益稳定在3.7%-4.3%较高的区间范围之内,远高于同期国债收益率。2016-2021年,通过资产负债联动发展,安联寿险板块营业利润增至50.1亿欧元,复合增速达3.2%。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)