报告摘要
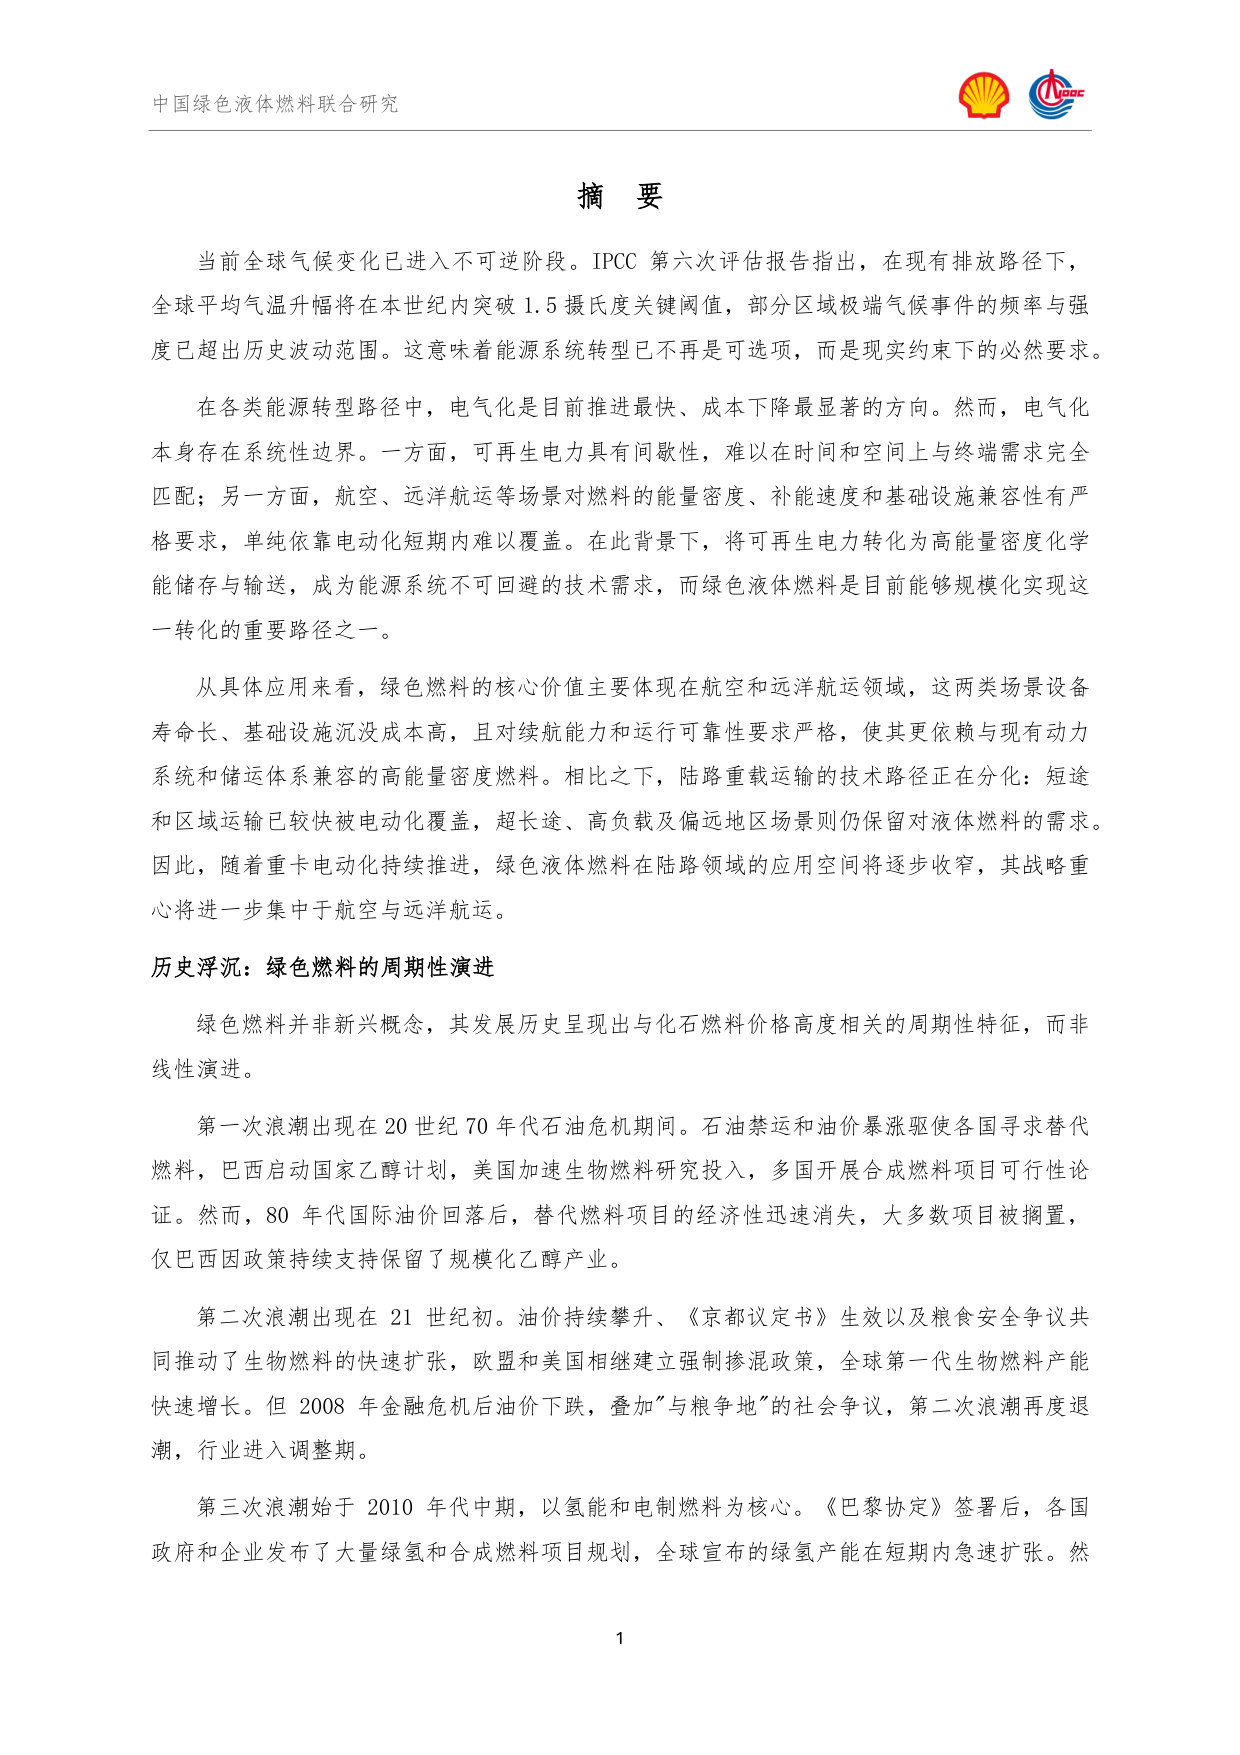
当前全球气候变化已进入不可逆阶段。IPCC 第六次评估报告指出,在现有排放路径下,全球平均气温升幅将在本世纪内突破1.5摄氏度关键阈值,部分区域极端气候事件的频率与强度已超出历史波动范围。这意味着能源系统转型已不再是可选项,而是现实约束下的必然要求。在各类能源转型路径中,电气化是目前推进最快、成本下降最显著的方向。然而,电气化本身存在系统性边界。一方面,可再生电力具有间歇性,难以在时间和空间上与终端需求完全匹配;另一方面,航空、远洋航运等场景对燃料的能量密度、补能速度和基础设施兼容性有严格要求,单纯依靠电动化短期内难以覆盖。在此背景下,将可再生电力转化为高能量密度化学能储存与输送,成为能源系统不可回避的技术需求,而绿色液体燃料是目前能够规模化实现这一转化的重要路径之一。从具体应用来看,绿色燃料的核心价值主要体现在航空和远洋航运领域,这两类场景设备寿命长、基础设施沉没成本高,且对续航能力和运行可靠性要求严格,使其更依赖与现有动力系统和储运体系兼容的高能量密度燃料。相比之下,陆路重载运输的技术路径正在分化:短途和区域运输已较快被电动化覆盖,超长途、高负载及偏远地区场景则仍保留对液体燃料的需求。因此,随着重卡电动化持续推进,绿色液体燃料在陆路领域的应用空间将逐步收窄,其战略重心将进一步集中于航空与远洋航运。
历史浮沉:绿色燃料的周期性演进绿色燃料并非新兴概念,其发展历史呈现出与化石燃料价格高度相关的周期性特征,而非线性演进。第一次浪潮出现在20世纪70年代石油危机期间。石油禁运和油价暴涨驱使各国寻求替代燃料,巴西启动国家乙醇计划,美国加速生物燃料研究投入,多国开展合成燃料项目可行性论证。然而,80年代国际油价回落后,替代燃料项目的经济性迅速消失,大多数项目被搁置,仅巴西因政策持续支持保留了规模化乙醇产业。第二次浪潮出现在21世纪初。油价持续攀升、《京都议定书》生效以及粮食安全争议共同推动了生物燃料的快速扩张,欧盟和美国相继建立强制掺混政策,全球第一代生物燃料产能快速增长。但2008年金融危机后油价下跌,叠加"与粮争地"的社会争议,第二次浪潮再度退潮,行业进入调整期。第三次浪潮始于2010年代中期,以氢能和电制燃料为核心。《巴黎协定》签署后,各国政府和企业发布了大量绿氢和合成燃料项目规划,全球宣布的绿氢产能在短期内急速扩张。然
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)