报告摘要
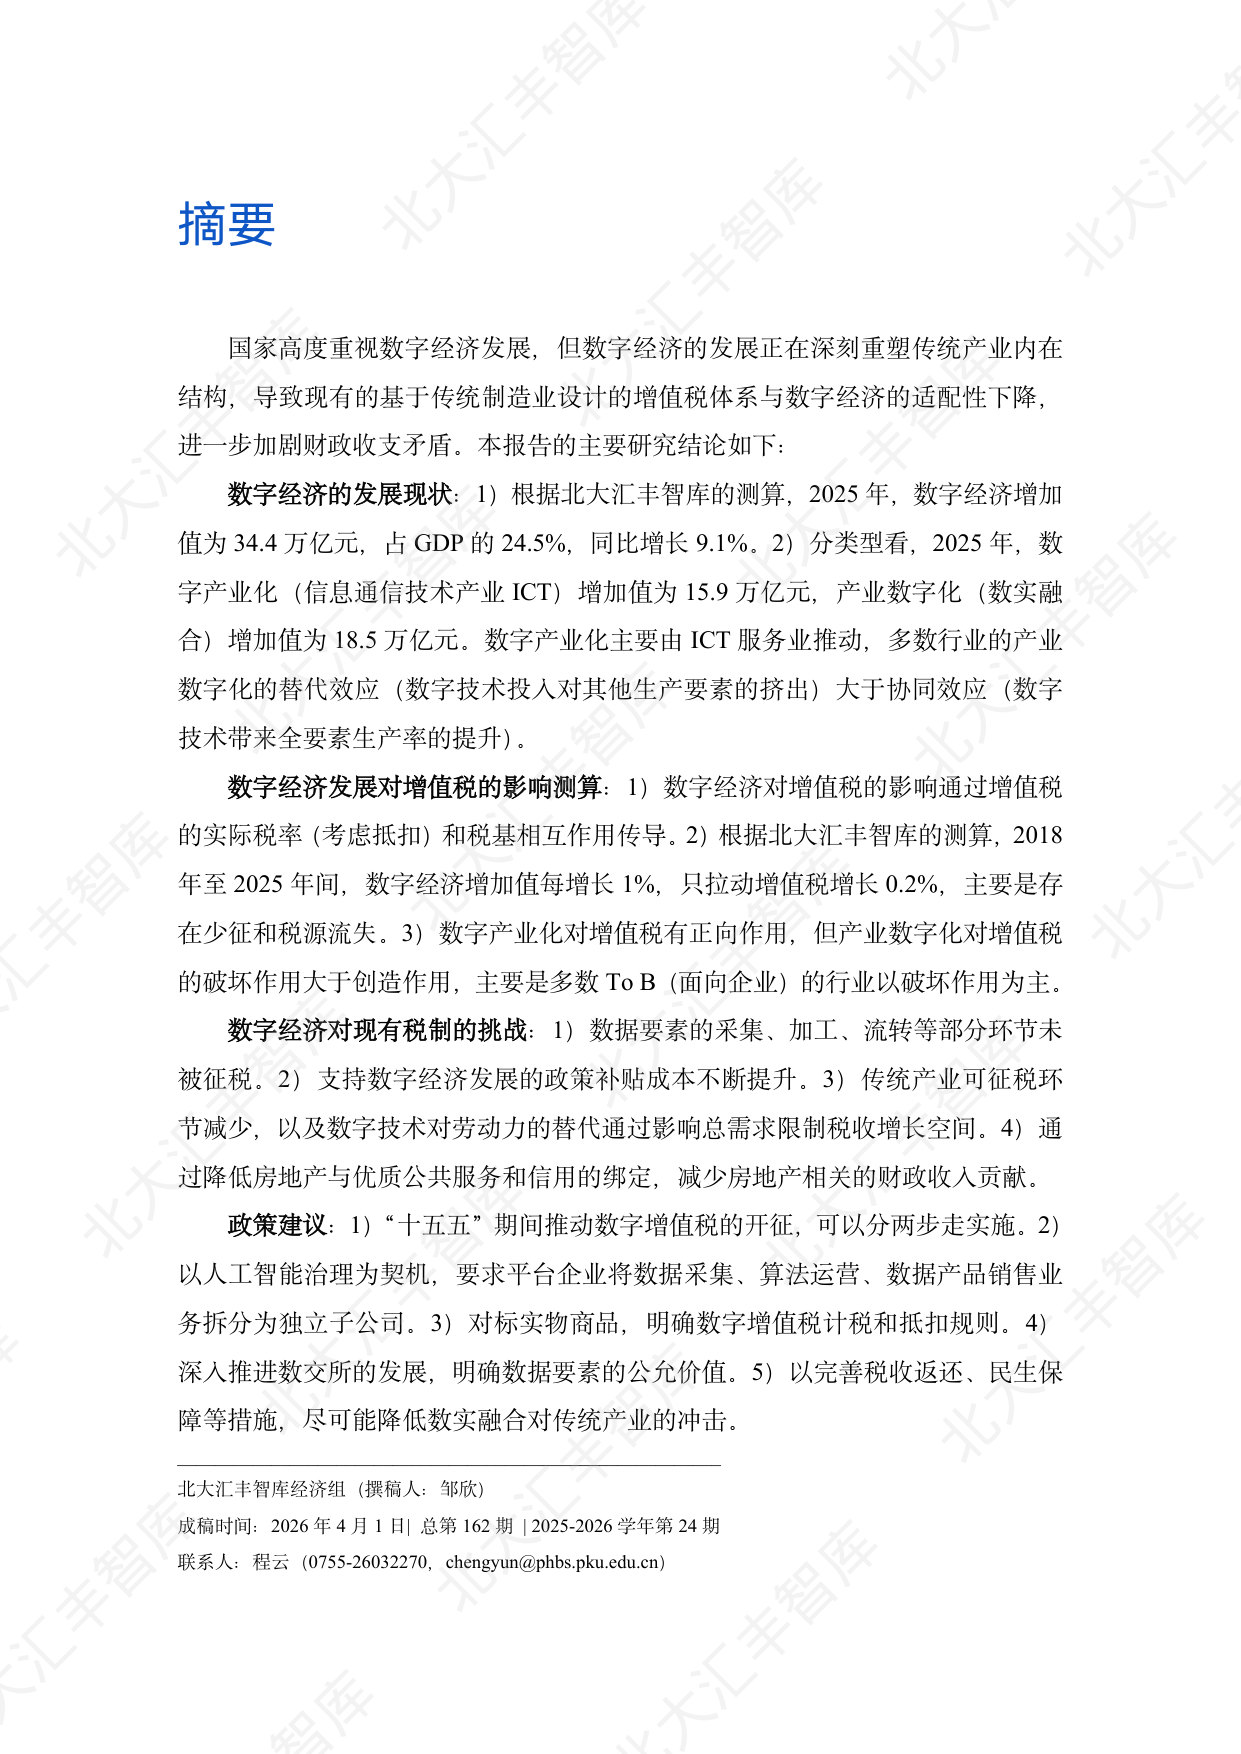
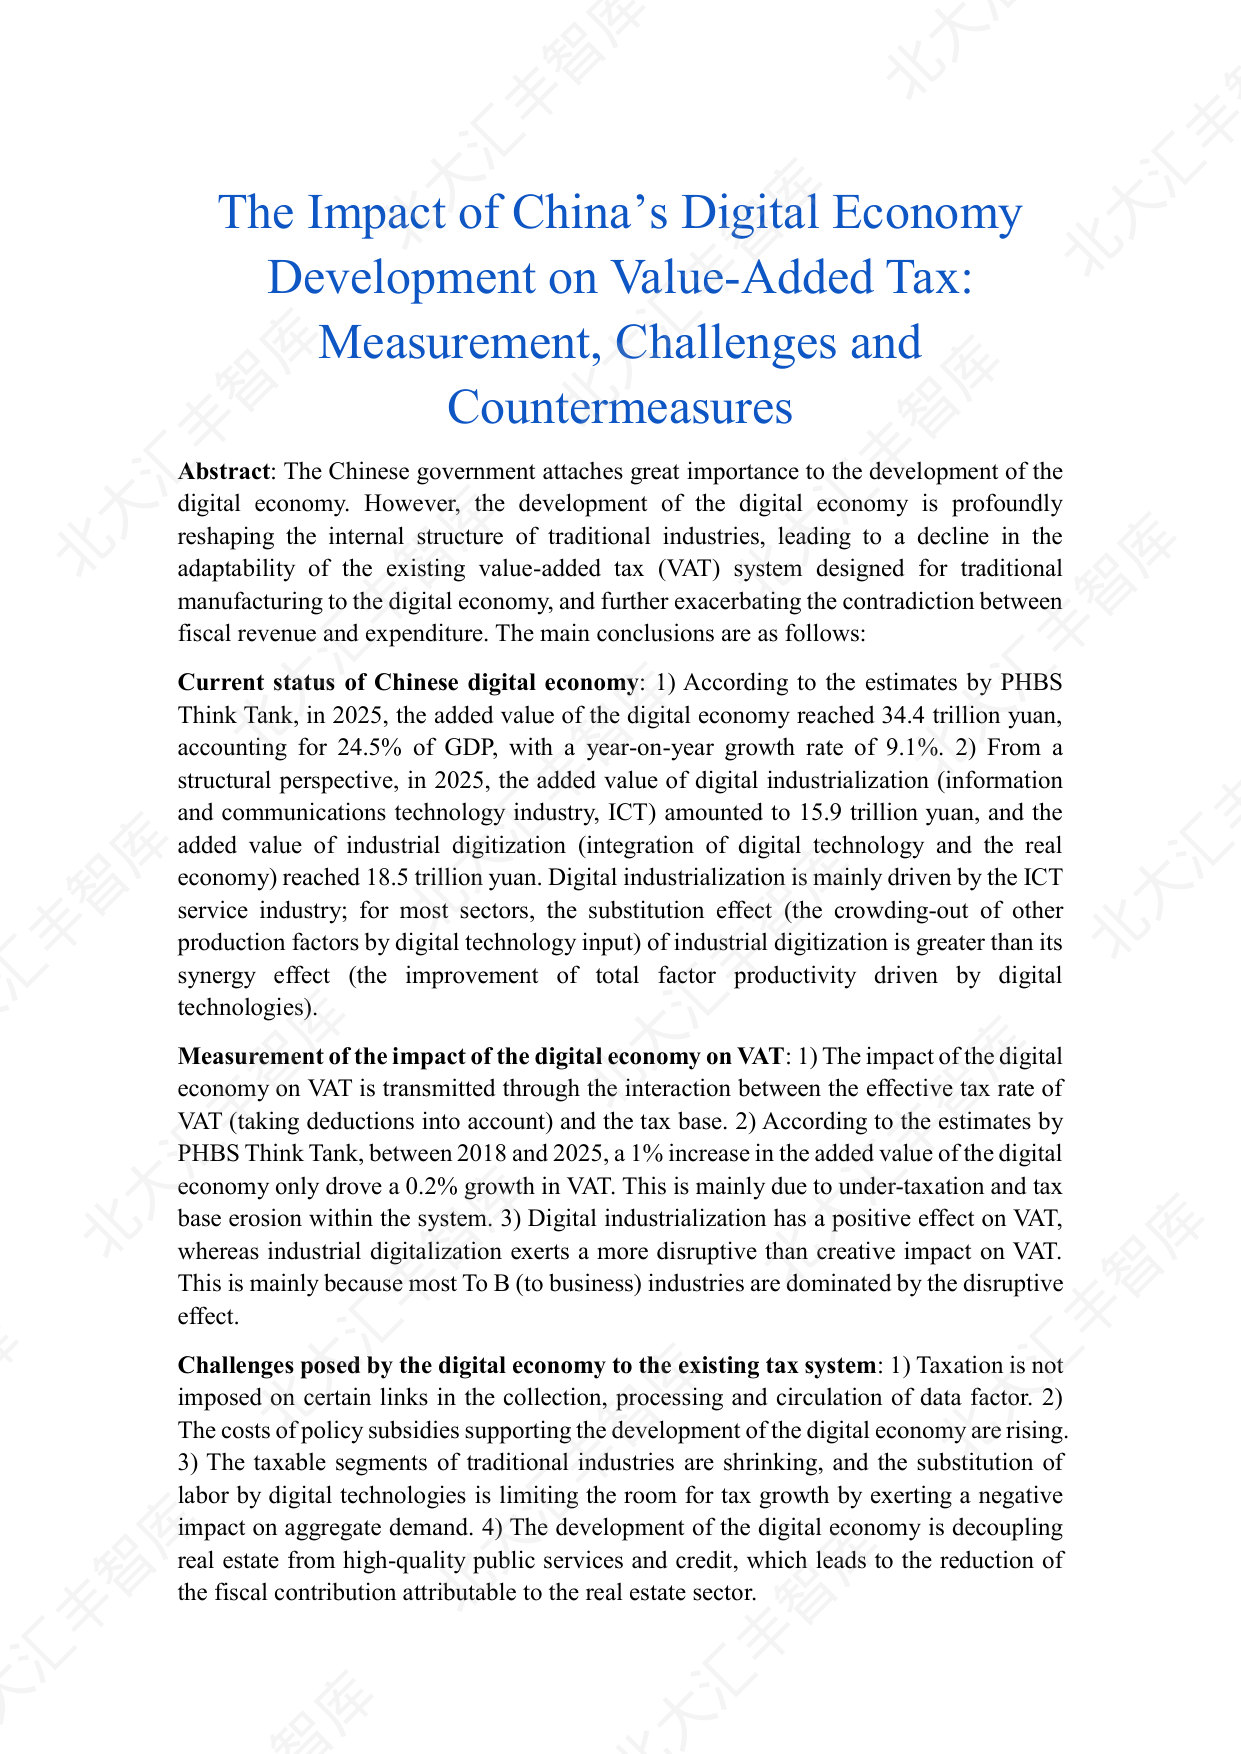
北大汇丰智库国家高度重视数字经济发展,但数字经济的发展正在深刻重塑传统产业内在结构,导致现有的基于传统制造业设计的增值税体系与数字经济的适配性下降,北大汇丰智库进一步加剧财政收支矛盾。本报告的主要研究结论如下:数字经济的发展现状:1)根据北大汇丰智库的测算,2025年,数字经济增加值为34.4万亿元,占GDP 的24.5%,同比增长9.1%。2)分类型看,2025年,数北大汇丰智库字产业化(信息通信技术产业ICT)增加值为15.9万亿元,产业数字化(数实融北大汇丰智库合)增加值为18.5万亿元。数字产业化主要由ICT 服务业推动,多数行业的产业数字化的替代效应(数字技术投入对其他生产要素的挤出)大于协同效应(数字库技术带来全要素生产率的提升)。北大汇丰智库数字经济发展对增值税的影响测算:1)数字经济对增值税的影响通过增值税的实际税率(考虑抵扣)和税基相互作用传导。2)根据北大汇丰智库的测算,2018年至2025年间,数字经济增加值每增长1%,只拉动增值税增长0.2%,主要是存北大汇丰智库在少征和税源流失。3)数字产业化对增值税有正向作用,但产业数字化对增值税的破坏作用大于创造作用,主要是多数To B(面向企业)的行业以破坏作用为主。
数字经济对现有税制的挑战:1)数据要素的采集、加工、流转等部分环节未大汇丰智库被征税。2)支持数字经济发展的政策补贴成本不断提升。3)传统产业可征税环北大汇丰智库节减少,以及数字技术对劳动力的替代通过影响总需求限制税收增长空间。4)通过降低房地产与优质公共服务和信用的绑定,减少房地产相关的财政收入贡献。
政策建议:1)“十五五”期间推动数字增值税的开征,可以分两步走实施。2) 北大汇丰智库以人工智能治理为契机,要求平台企业将数据采集、算法运营、数据产品销售业北大汇丰智库务拆分为独立子公司。3)对标实物商品,明确数字增值税计税和抵扣规则。4) 深入推进数交所的发展,明确数据要素的公允价值。5)以完善税收返还、民生保库障等措施,尽可能降低数实融合对传统产业的冲击。北大汇丰智库 __________________________________________________________
北大汇丰智库经济组(撰稿人:邹欣)
成稿时间:2026年4月1日| 总第162期| 2025-2026学年第24期联系人:程云(0755-26032270,) 北大汇丰智库北大汇丰智库北大汇丰智库丰智库
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)