报告摘要
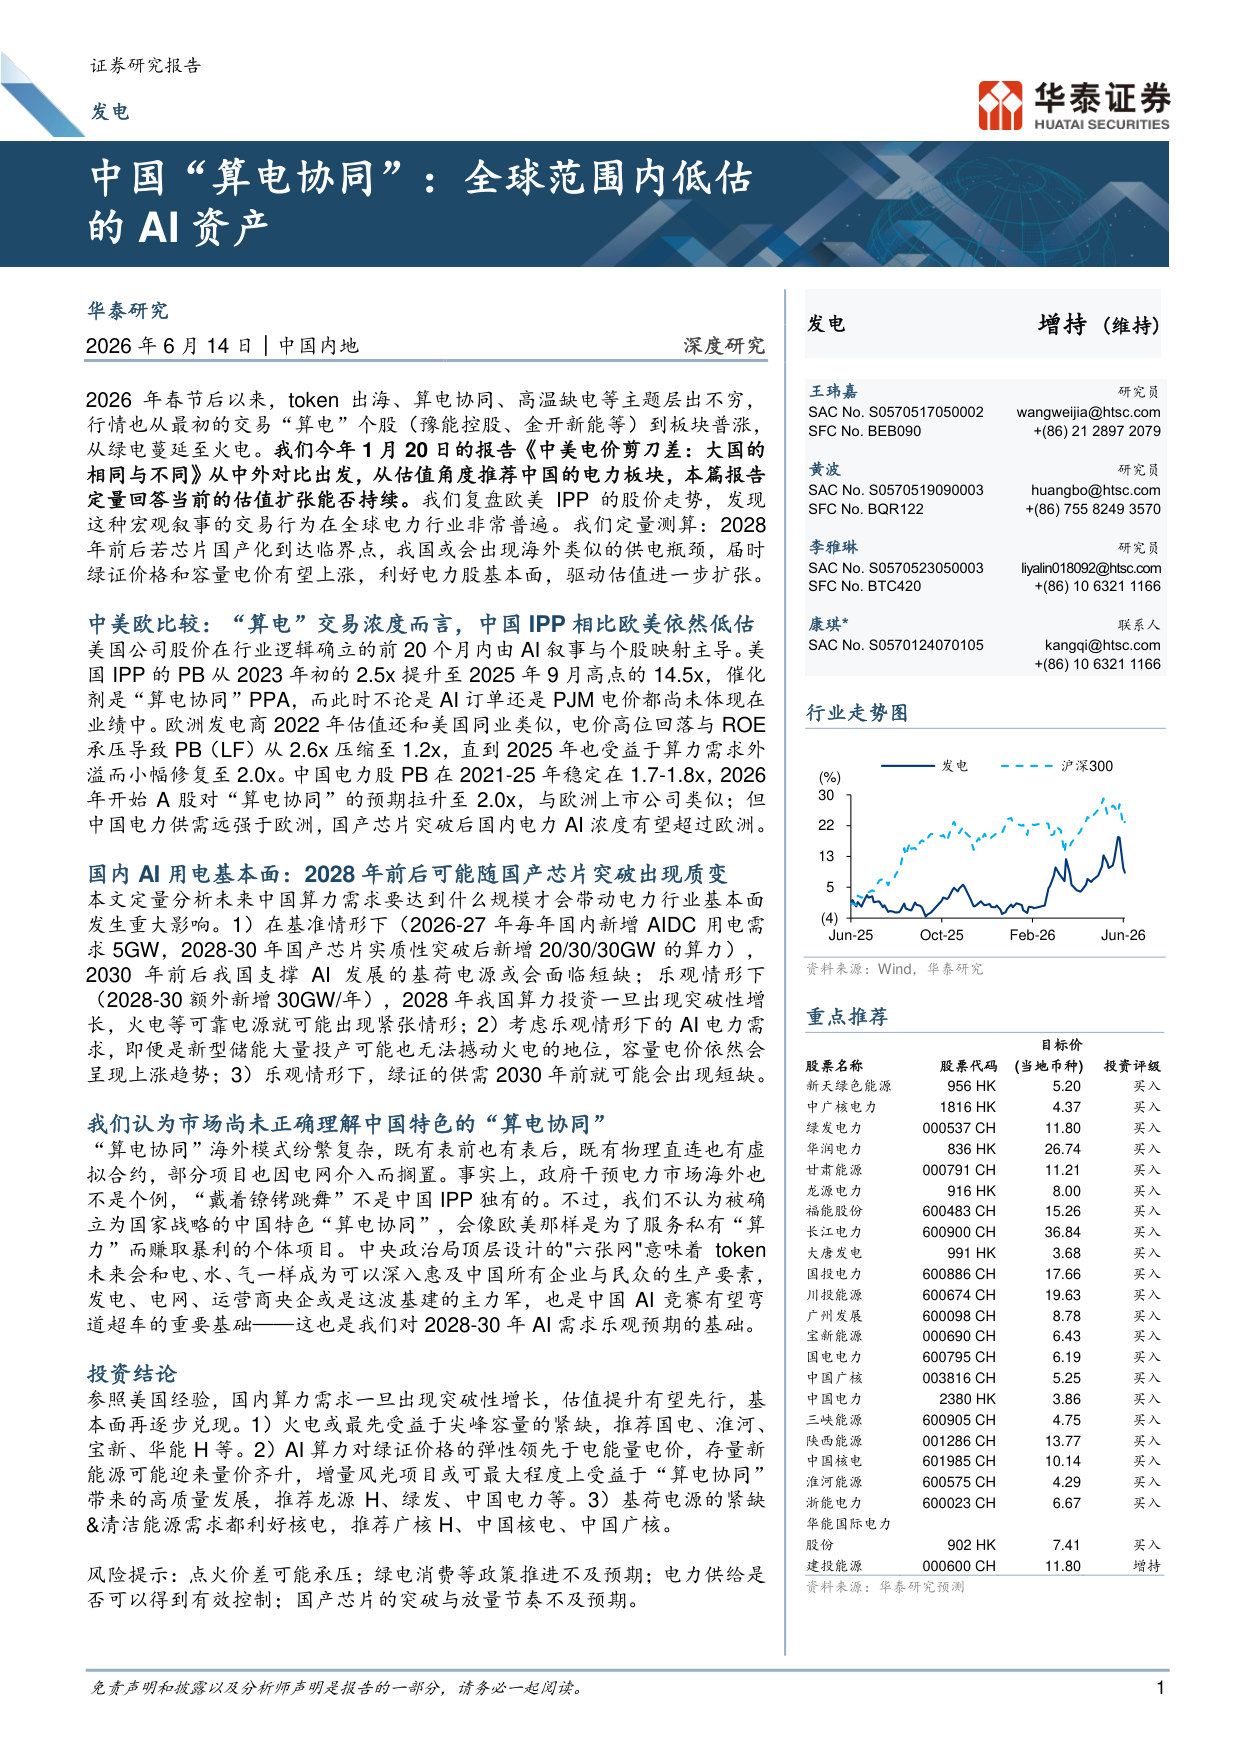
2026年春节后以来,token 出海、算电协同、高温缺电等主题层出不穷,行情也从最初的交易“算电”个股(豫能控股、金开新能等)到板块普涨,从绿电蔓延至火电。我们今年1月20日的报告《中美电价剪刀差:大国的相同与不同》从中外对比出发,从估值角度推荐中国的电力板块,本篇报告定量回答当前的估值扩张能否持续。我们复盘欧美IPP 的股价走势,发现这种宏观叙事的交易行为在全球电力行业非常普遍。我们定量测算:2028年前后若芯片国产化到达临界点,我国或会出现海外类似的供电瓶颈,届时绿证价格和容量电价有望上涨,利好电力股基本面,驱动估值进一步扩张。
中美欧比较:“算电”交易浓度而言,中国IPP 相比欧美依然低估美国公司股价在行业逻辑确立的前20个月内由AI 叙事与个股映射主导。美国IPP 的PB 从2023年初的2.5x 提升至2025年9月高点的14.5x,催化剂是“算电协同”PPA,而此时不论是AI 订单还是PJM 电价都尚未体现在业绩中。欧洲发电商2022年估值还和美国同业类似,电价高位回落与ROE 承压导致PB(LF)从2.6x 压缩至1.2x,直到2025年也受益于算力需求外溢而小幅修复至2.0x。中国电力股PB 在2021-25年稳定在1.7-1.8x,2026年开始A 股对“算电协同”的预期拉升至2.0x,与欧洲上市公司类似;但中国电力供需远强于欧洲,国产芯片突破后国内电力AI 浓度有望超过欧洲。
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)